Drei versteckte Kosten im Backtest: Funding, Slippage und Gebühren einer Crypto-Perp-Strategie
Diese Fallstudie zeigt, wie ein knapp profitabler Crypto-Futures-Backtest durch Funding, Slippage und Gebühren zur Verluststrategie wird. Monte-Carlo-Simulationen ergeben eine 57%ige Verlustwahrscheinlichkeit unter realistischen Kosten.
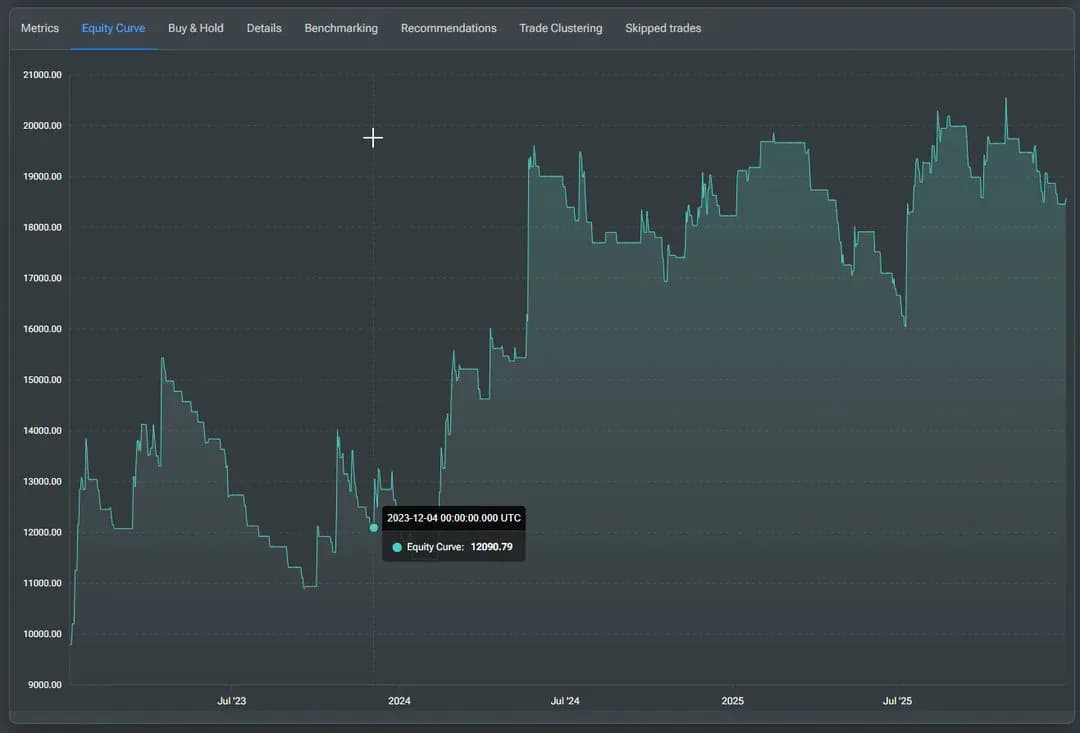
Dieselbe Strategie, dieselben Regeln, derselbe Zeitraum. Die obere Kurve zeigt den Backtest mit deaktivierten Kosten. Die untere Kurve zeigt dieselbe Strategie, sobald Funding, Slippage und Gebühren aktiviert sind.
So verwandelt sich ein profitabler Backtest häufig in ein Verlustkonto. Nachfolgend derselbe Test Schritt für Schritt mit Zahlen zu jedem Schritt.
Die Strategie
Ein einfacher Einstieg per EMA + ADX mit Trailing Stop, in fünf Minuten zusammengestellt. Ziel war nie ein Produktionssystem. Es musste nur positive Stats liefern, damit der Kosteneffekt leicht erkennbar ist.
Paar: ETHUSDT Perpetual
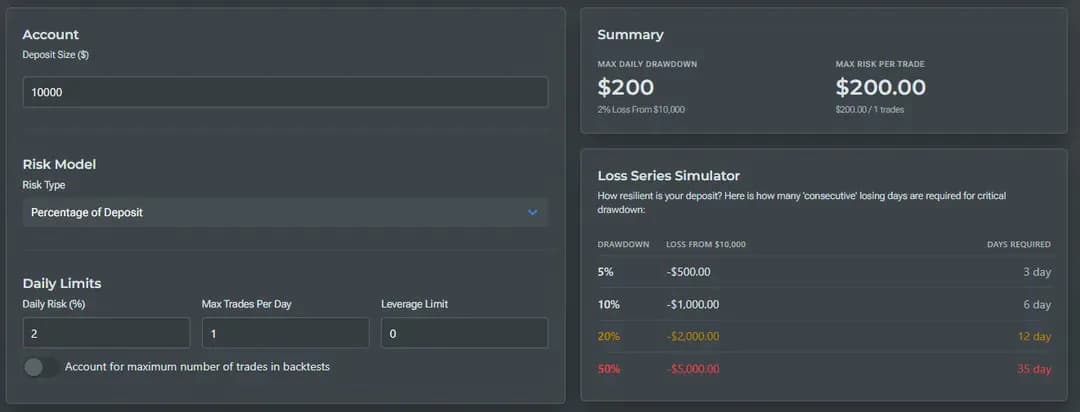
Einlage: 10.000 $
Risiko pro Trade: 2 % (höher als üblich, absichtlich)
Max. Trades pro Tag: keine
Hebel: unbegrenzt
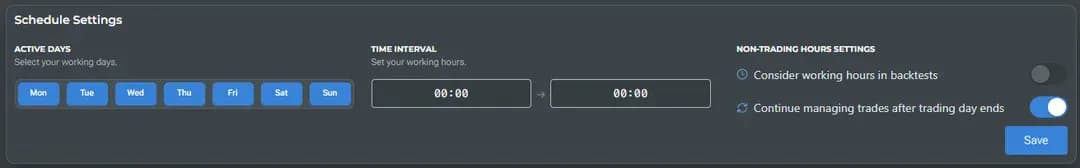
Modus: 24/7
Eine Anmerkung vor den Zahlen. Dies ist nicht die Behauptung, dass jede Strategie mit Kosten ins Minus rutscht. Eine Strategie mit großem Abstand zu den Kosten übersteht diese, verdient nur weniger als der bereinigte Backtest zeigte. Grenzfälle sind am anfälligsten. Der Test zeigt, wie groß die Lücke zwischen einem kostenfreien Backtest und einem handelbaren Ergebnis sein kann, gerade bei Strategien, bei denen diese Lücke am meisten zählt.
Das Ergebnis ohne Kosten
Vollautomatisiert, kein manueller Eingriff.
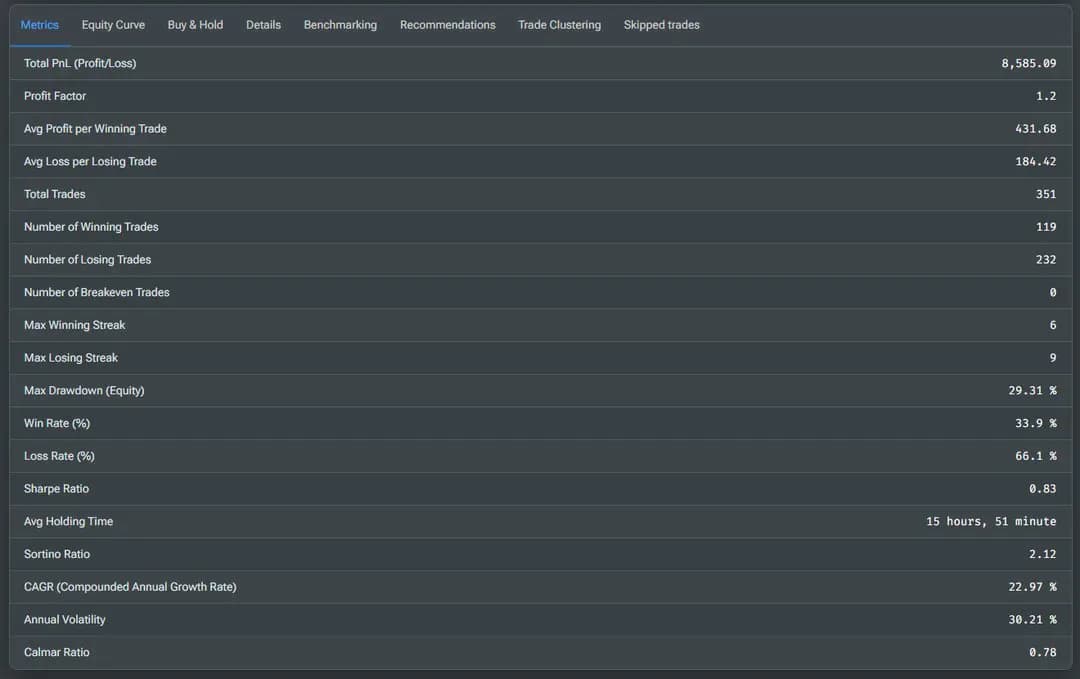
Profit Factor 1,20
CAGR 23 %
Sharpe 0,83
Max Drawdown 29 %
Ein Profit Factor von 1,20 ist ein Grenzfall. Weder eindeutig profitabel noch eindeutig Verlust bringend. 23 % pro Jahr sehen attraktiv aus, aber ein Sharpe von 0,83 und ein Drawdown von 29 % zeigen, dass dies ein riskantes Ergebnis nahe am Rauschen ist.
Wo die Strategie Geld verdient
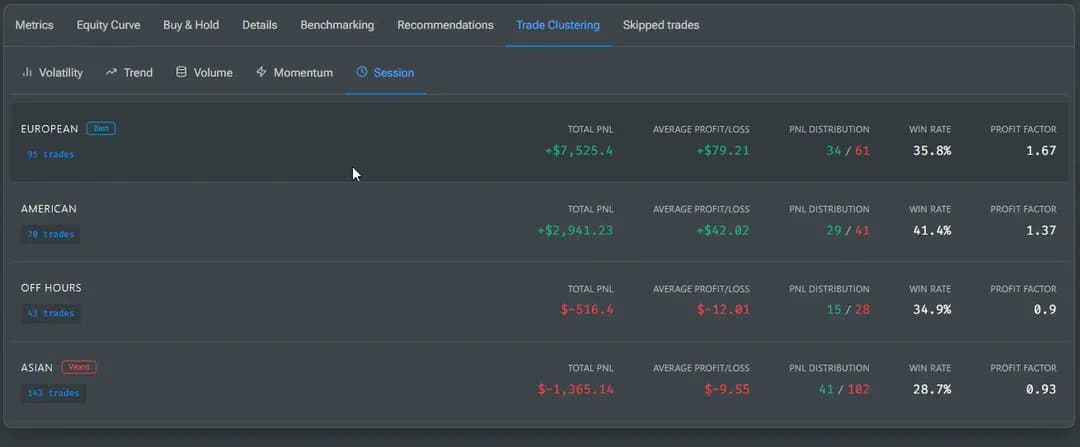
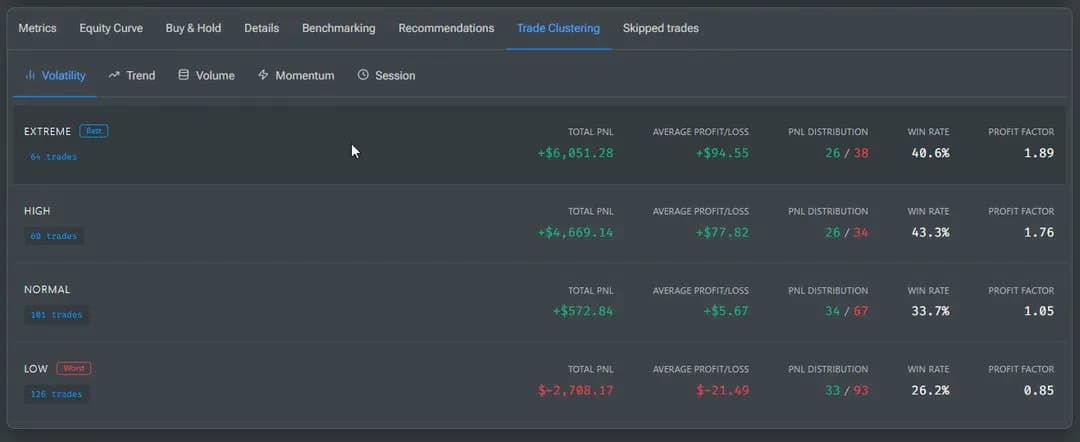
Bevor Kosten hinzukommen, lohnt es sich zu prüfen, unter welchen Bedingungen die Strategie tatsächlich Geld verdient. Eine Clusteranalyse der Trades nach Volatilitätsregime und Trading-Session gibt ein klares Bild.
Die Strategie verdient Geld in Hoch- und Extrem-Volatilitätsregimen sowie in der EU- und US-Session. Die Asian-Session und das Niedrigvolatilitätsregime verlieren regelmäßig Geld und verwässern das Ergebnis.
Das ist also eine Strategie, die unter spezifischen Bedingungen funktioniert. Genau die richtige Art von Strategie für diesen Test.
Monte Carlo vor den Kosten
Ein Permutationstest mischt die Reihenfolge der Trades 5.000 Mal neu. Er sagt nicht, ob die Regel funktioniert. Er zeigt, welche Spanne an Drawdowns und Verlustserien dieselbe Gruppe von Trades in einer anderen Reihenfolge hätte produzieren können.
Bereits hier Warnsignale:
Maximale Verlustserie 18. Selbst ohne Kosten bis zu 18 Verlusttrades in Folge. Das ist nahe an dem, was die meisten psychologisch verkraften.
Worst Case -36 %. Ein ungünstiges Neu-Mischen kostet ein Drittel der Einlage.
Maximaler Drawdown 56 % in der schlechtesten Permutation, gegenüber den „glatten" 29 % im Basis-Backtest.
Grund genug zur Vorsicht. Da es hier aber um Kosten geht, machen wir weiter.
Drei Kosten, einzeln aktiviert
Funding, Slippage und Gebühren fallen bei jeder Strategie an, aber die Höhe hängt von Haltedauer, Anzahl der Trades, Ordertypen, Liquidität und Positionsgröße ab. Eine Fünf-Minuten-Strategie und ein Produktionssystem zahlen denselben Funding-Satz beim selben Paar. Der Unterschied liegt darin, wie oft und wie lange sie ihn zahlen. Wenn eine Strategie diese drei nicht übersteht, wird eine verbesserte Version sie fast sicher auch nicht überstehen, es sei denn, die Logik wird von Grund auf neu gearbeitet.
Im Basis-Backtest waren alle drei absichtlich deaktiviert. Wir aktivieren sie nacheinander.
Schritt 1: Funding
Funding wird bei Perpetuals alle 8 Stunden abgerechnet. Es kann für oder gegen Sie laufen, je nach Positionsrichtung und Marktlage. In diesem Backtest stammt das Funding aus der realen Zahlungshistorie des Paares, jede 8-Stunden-Zahlung ist also die tatsächlich erfolgte.
Die Änderung ist gering, aber bereits gegen uns. Bei einem einzelnen Trade gering, summiert es sich über die Haltedauer. Bei einer Strategie, die Positionen tagelang hält, wäre das eine andere Geschichte, diese hier schließt Trades schnell.
Schritt 2: Slippage
Das Slippage-Modell hier ist aggressiv, angepasst an reale Fills bei ETHUSDT mit durchschnittlichen Einstiegsgrößen.
Slippage hat 41 % des Gewinns gekostet. Das ist kein Bug im Modell, es sind reale Kosten, die die meisten Backtests überspringen. Im Live-Trading wäre dieser Anteil des Gewinns von vornherein nicht existiert.
Wir modellieren Fills bewusst konservativ. Ein zu pessimistischer Backtest kostet nichts. Ein zu optimistischer kostet echtes Geld.
Schritt 3: Börsengebühren
Die Börse berechnet beim Einstieg und beim Ausstieg. Hier wird die standardmäßige Binance-Futures-Taker-Gebühr von 0,05 % (VIP 1) bei beiden verwendet.
Hier stirbt die Strategie. Der Profit Factor fällt unter 1,0, der Max Drawdown geht auf fast 47 %, der CAGR wird negativ.
Warum die Verlustserie von 9 auf 19 stieg
Warum die Verlustserie von 9 auf 19 stieg
Die Strategie nutzt einen Trailing Stop. Ohne Kosten reichte eine kleine Bewegung in die richtige Richtung, um den Stop auf Break-Even oder in den Gewinn nachzuziehen.
Mit Slippage und Gebühren wächst die Mindestbewegung, die nötig ist, um allein die Kosten zu decken. Trades, die früher bei +0,1R oder +0,2R schlossen, schließen jetzt bei Null oder im Minus. Serien knapper Gewinntrades werden zu Verlustserien, und der Drawdown wächst mit ihnen.
Monte Carlo nach den Kosten
Derselbe Permutationstest, jetzt mit aktiviertem Funding, Slippage und Gebühren.
Verlustwahrscheinlichkeit 57 %. In mehr als der Hälfte der neu gemischten Pfade endet das Konto unter dem Startwert. Das ist eine Zahl innerhalb des Permutationsmodells, keine Prognose für Live-Ergebnisse, aber sie unterscheidet sich stark von dem, was der bereinigte Backtest nahelegte.
Worst Case -133 %. Die Einlage wird nicht nur vernichtet, das Konto geht ins Negative, was bei Hebel einen Margin Call bedeutet.
Medianes Endguthaben 8.608 $ bei 10.000 $ Start. Ein typischer Pfad verliert 14 %.
Maximaler Drawdown 97,95 % in der schlechtesten Permutation, fast die gesamte Einlage.
Vor den Kosten sah es nach „riskant, aber profitabel" aus. Nach den Kosten ist es ein System mit negativem Erwartungswert.
Was dieser Test aussagt
Start: ein Grenzfall, Profit Factor 1,20. Funding nahm ein wenig. Slippage nahm 41 %. Gebühren drückten den Rest unter Null. Verlustwahrscheinlichkeit im Permutationstest: 13 % vor Kosten, 57 % nach.
Zwei weitere Kosten wurden nicht einmal aktiviert, weil die Strategie bereits im Minus war:
Market Impact. Bei einem dünnen Paar bewegt der eigene Order den Preis gegen Sie.
Modellierung von Stop- und Limit-Orders. Reale Fills bei einem Stop können schlechter sein als der Backtest-Preis, und eine Limit-Order kann ungefüllt bleiben.
Die Clusteranalyse zeigte, dass die Strategie bei hoher Volatilität und in der EU- und US-Session Geld verdient. Filtert man die anderen Regime heraus, könnte sie die Kosten überstehen. Oder auch nicht. Das ist ein separater Test.
Drei Erkenntnisse daraus:
Aktivieren Sie Kosten, bevor Sie sich die Equity Curve ansehen. Ein Backtest ohne Funding, Slippage und Gebühren ist eine andere Strategie als die, die Sie traden werden.
Sehen Sie, welche Kosten am meisten wehtun. Bei dieser Strategie waren es Slippage und Gebühren, weil sie viele kurze Trades macht. Bei einer Strategie, die tagelang hält, rückt Funding in den Vordergrund.
Führen Sie denselben Monte Carlo nach den Kosten durch, nicht nur davor. Das Neu-Mischen vor den Kosten zeigte bereits eine Verlustserie von 18 Trades. Nach den Kosten sagt derselbe Test eine 57-prozentige Chance, Geld zu verlieren.
Testen Sie es bei Ihrer eigenen Strategie
Nehmen Sie eine Strategie, die Sie bereits haben, und führen Sie sie zweimal aus: einmal mit allen Kosten aus, einmal mit aktiviertem Funding, Slippage und Gebühren. Vergleichen Sie Profit Factor, Max Drawdown und die längste Verlustserie. Wenn der zweite Lauf eine andere Strategie ist, war die erste nie real.
Dieser Backtest vergleicht drei Exit-Strategien bei identischen Einstiegsregeln, um den Einfluss des Positionsmanagements auf Drawdown und Profit zu zeigen. Erfahren Sie, warum der Edge oft im Exit liegt, nicht im Einstiegssignal.
Profitables Trading hängt mehr vom Positionsmanagement ab als von Einstiegssignalen. Mit Veskald erstellen Sie gesamte Trade-Lebenszyklen als bearbeitbare Regeln statt Code, was schnelles Testen von Exits, Stops und Risikoanpassungen ermöglicht.
Veskald ist eine No-Code-Plattform zum Erstellen, Testen und Ausführen von Krypto-Futures-Strategien. Strategieaufbau, Backtest, Validierung und Analytik in einer Oberfläche – und die Ausführung, wie Sie sie brauchen: Signale für manuelles Trading, ein Bot auf Ihrem Rechner oder ein eigener Executor dazwischen.