Чого бектест не показує: фандинг, прослизання та комісії на одній крипто перп-стратегії
Це кейс-стаді показує, як межово прибутковий бектест крипто-ф'ючерсів стає збитковою стратегією після врахування фінансування, прослизання та комісій. Симуляції Монте-Карло виявляють 57% ймовірність збитку після включення реальних витрат.
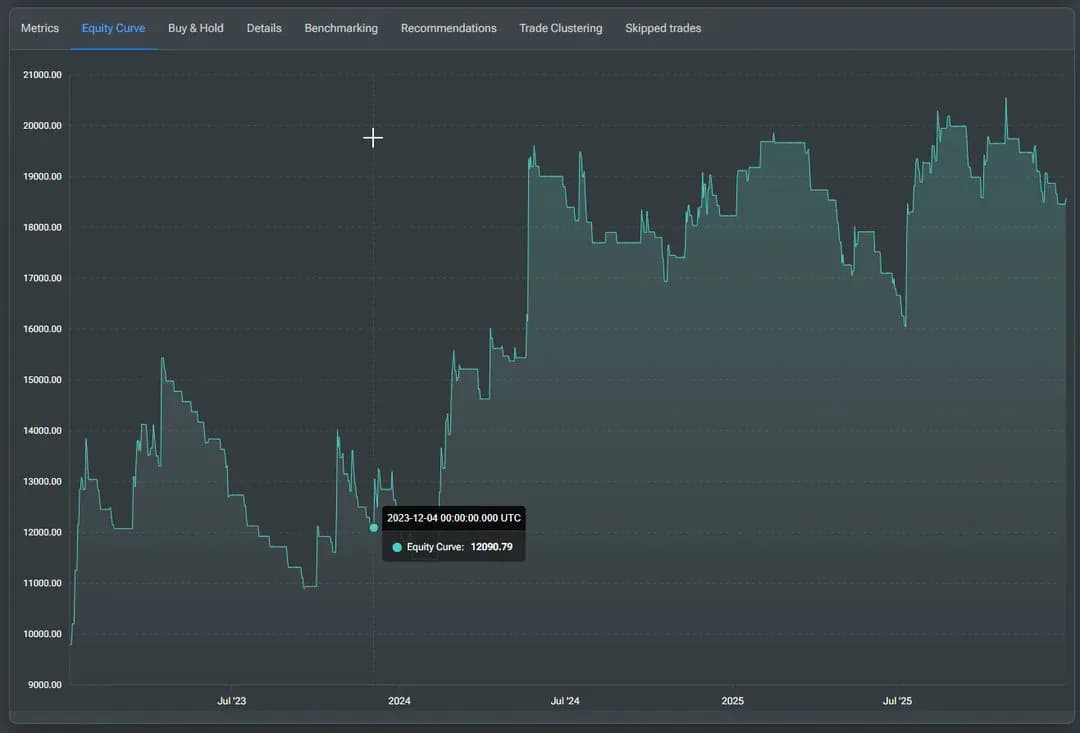
Та ж стратегія, ті ж правила, той самий період. Верхня крива — це бектест без урахування комісій. Нижня крива — та ж стратегія, але з урахуванням фандінгу, сліпіджу та fees.
Так прибутковий бектест найчастіше перетворюється на збитковий рахунок. Нижче — той самий тест крок за кроком, з цифрами на кожному етапі.
Стратегія
Простий вхід за EMA + ADX із тралінг-стопом, зібраний за п'ять хвилин. Метою не була бойова система. Головне було отримати позитивну статистику, щоб ефект витрат було добре видно.
Пара: ETHUSDT перпетуальний контракт
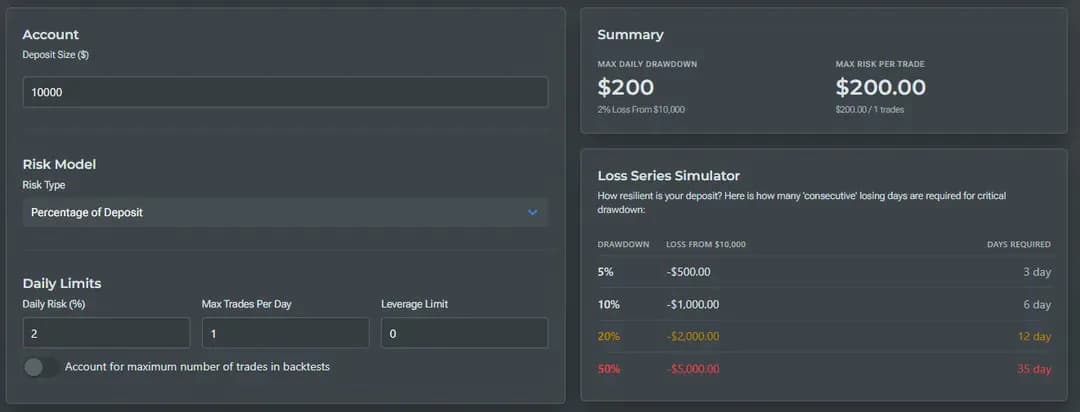
Депозит: $10,000
Ризик на угоду: 2% (вище за звичайне, навмисно)
Максимум угод на день: немає
Плече: без обмежень
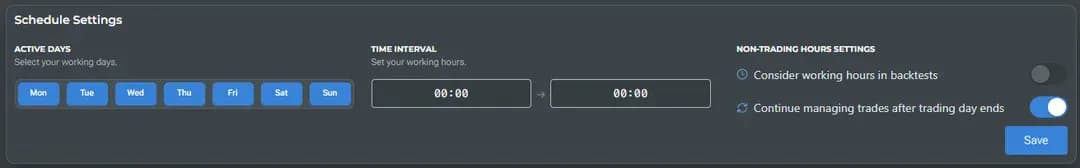
Режим: 24/7
Один момент перед цифрами. Це не твердження, що будь-яка стратегія помирає з комісіями. Стратегія з великим запасом над витратами виживе, просто заробить менше, ніж показав чистий бектест. Стратегії на межі рентабельності ламаються найчастіше. Тест показує, якою великою може бути різниця між бектестом без витрат і реальним результатом, особливо для стратегій, де ця різниця має значення.
Результат без витрат
Повна автоматизація, без ручного втручання.
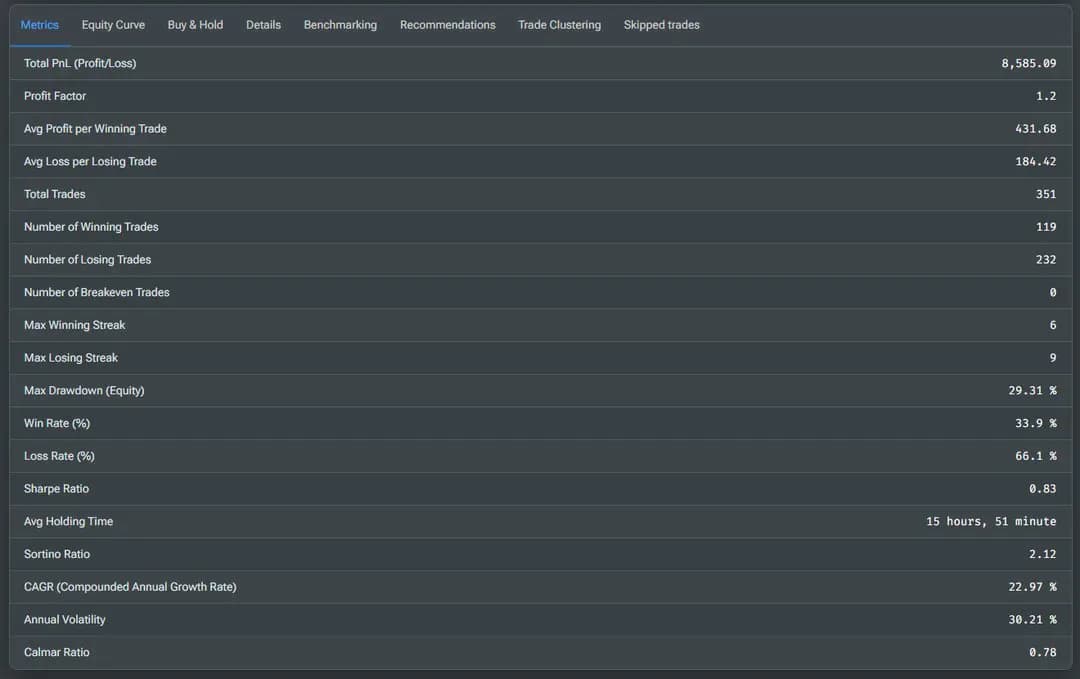
Профіт-фактор 1.20
CAGR 23%
Шарп 0.83
Максимальна просадка 29%
Профіт-фактор 1.20 — це результат на межі. Ніби й прибуток, ніби й збиток — чіткої картини немає. 23% річних виглядають привабливо, але Шарп 0.83 і просадка 29% кажуть, що це ризикований результат майже на рівні шуму.
Де стратегія заробляє
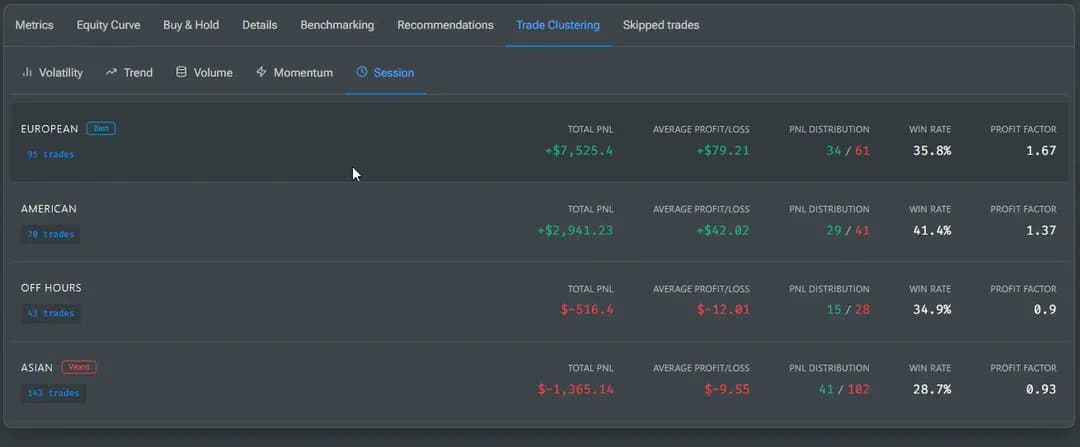
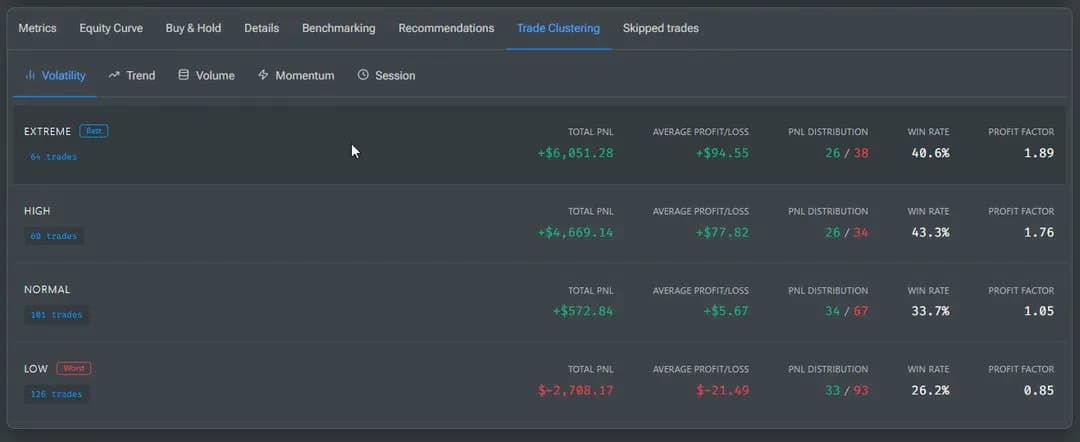
Перш ніж додавати витрати, варто перевірити, за яких умов стратегія взагалі заробляє. Кластерний аналіз угод за режимом волатильності та торговою сесією дає чітку картину.
Стратегія заробляє в режимах високої та екстремальної волатильності, а також під час європейської та американської сесій. Азійська сесія та режим низької волатильності регулярно збиткові і псують загальну статистику.
Отже, це стратегія, що працює за конкретних умов. Саме такий тип стратегії потрібен для цього тесту.
Монте-Карло без витрат
Тест перестановок перемішує порядок угод 5000 разів. Він не каже, чи працює правило. Він показує, який діапазон просадок і серій збитків міг би дати той самий набір угод в іншому порядку.
Перші тривожні сигнали:
Максимальна серія збитків: 18. Навіть без комісій — до 18 збиткових угод поспіль. Це майже на межі психологічної стійкості більшості трейдерів.
Найгірший сценарій: -36%. Один невдалий варіант перестановки забирає третину депозиту.
Максимальна просадка 56% у найгіршій перестановці, проти «гладких» 29% у базовому бектесті.
Це вже привід бути обережним. Але мета тесту — витрати, тож рухаємось далі.
Три витрати, вмикаємо по черзі
Фандінг, сліпідж і комісії стосуються будь-якої стратегії, але їхній розмір залежить від часу утримання, кількості угод, типів ордерів, ліквідності та розміру позиції. П'ятихвилинна стратегія і бойова система платять однакову ставку фандінгу на тій самій парі. Різниця в тому, як часто і як довго вони його платять. Якщо стратегія не виживає з цими трьома витратами, покращена версія також навряд чи виживе, хіба що переписати логіку з нуля.
У базовому бектесті всі три були навмисно вимкнені. Вмикаємо їх по черзі.
Крок 1. Фандінг
Фандінг нараховується кожні 8 годин на перпетуальному контракті. Він може працювати на вас або проти вас, залежно від напрямку позиції та ситуації на ринку. У цьому бектесті фандінг взято з реальної історії платежів по парі, тож кожен платіж кожні 8 годин — це те, що сталося насправді.
Зміна невелика, але вже проти нас. Непомітна на одній угоді, вона накопичується з часом утримання. Для стратегії, що тримає позиції днями, це була б інша історія, ця ж закриває угоди швидко.
Крок 2. Сліпідж
Модель сліпіджу тут агресивна, налаштована під реальні виконання на ETHUSDT при середніх розмірах входу.
Сліпідж забрав 41% прибутку. Це не помилка моделі, це реальна витрата, яку більшість бектестів ігнорують. У реальній торгівлі цієї частки прибутку взагалі б не існувало.
Ми навмисно моделюємо виконання консервативно. Занадто песимістичний бектест нічого не коштує. Занадто оптимістичний коштує реальних грошей.
Крок 3. Комісії біржі
Біржа бере комісію на вході і на виході. Тут використано стандартну тейкер-комісію Binance futures 0.05% (VIP 1) для обох операцій.
Саме тут стратегія помирає. Профіт-фактор падає нижче 1.0, максимальна просадка зростає майже до 47%, CAGR стає від'ємним.
Чому серія збитків зросла з 9 до 19
Чому серія збитків зросла з 9 до 19
Стратегія використовує тралінг-стоп. Без витрат невеликого руху в потрібному напрямку вистачало, щоб підтягнути стоп у беззбиток або в прибуток.
Додайте сліпідж і комісії, і мінімальний рух, потрібний лише для покриття витрат, збільшується. Угоди, які раніше закривалися в плюс на 0.1R чи 0.2R, тепер закриваються в нуль або мінус. Серії ледь прибуткових угод перетворюються на серії збитків, і просадка зростає разом із ними.
Монте-Карло з витратами
Той самий тест перестановок, тепер з урахуванням фандінгу, сліпіджу та комісій.
Ймовірність збитку: 57%. У більш ніж половині варіантів перестановок рахунок завершується нижче за стартовий рівень. Це число всередині моделі перестановок, не прогноз реальних результатів, але воно суттєво відрізняється від того, що показував чистий бектест.
Найгірший сценарій: -133%. Депозит не просто зникає — баланс стає від'ємним, що з плечем означає маржин-кол.
Медіанний фінальний баланс $8,608 при старті з $10,000. Типовий сценарій втрачає 14%.
Максимальна просадка 97.95% у найгіршій перестановці, майже весь депозит.
Без витрат це виглядало як «ризиковано, але прибутково». З витратами це система з від'ємним матожиданням.
Про що говорить цей тест
На старті: результат на межі, профіт-фактор 1.20. Фандінг забрав трохи. Сліпідж забрав 41%. Комісії штовхнули решту в мінус. Ймовірність збитку в тесті перестановок: 13% без витрат, 57% з витратами.
Дві додаткові витрати навіть не вмикали, бо стратегія вже була в мінусі:
Вплив на ринок. На тонкій парі ваш власний ордер рухає ціну проти вас.
Моделювання стоп- і ліміт-ордерів. Реальне виконання стопа може бути гіршим за ціну в бектесті, а лімітний ордер може залишитися невиконаним.
Кластерний аналіз показав, що стратегія заробляє за високої волатильності та під час європейської й американської сесій. Відфільтруйте інші режими, і вона може вижити з витратами. А може й ні. Це окреме тестування.
Три висновки з цього:
Увімкніть витрати, перш ніж дивитися на криву капіталу. Бектест без фандінгу, сліпіджу та комісій — це інша стратегія, не та, якою ви торгуватимете.
Подивіться, яка витрата болить найбільше. На цій стратегії це сліпідж і комісії, бо вона робить багато коротких угод. На стратегії, що тримає позиції днями, на перше місце виходить фандінг.
Запускайте той самий Монте-Карло після витрат, а не тільки до. Перестановка без витрат вже показала серію з 18 збиткових угод. З витратами той самий тест дає 57% ймовірності збитку.
Спробуйте на своїй стратегії
Візьміть свою наявну стратегію і проженіть її двічі: один раз без усіх витрат, один раз з фандінгом, сліпіджем та комісіями. Порівняйте профіт-фактор, максимальну просадку і найдовшу серію збитків. Якщо другий прогон показує іншу стратегію — першої ніколи не існувало.
Цей бектест порівнює три стратегії виходу з однаковими правилами входу, щоб показати, як управління позицією впливає на просадку та прибуток. Дізнайтеся, чому перевага часто криється у виході, а не у сигналі на вхід.
Прибутковий трейдинг залежить від управління позицією більше, ніж від сигналів входу. Veskald дозволяє створювати життєвий цикл угоди як редаговані правила замість коду, забезпечуючи швидке тестування виходів, стопів та налаштувань ризику.
Veskald — no-code платформа для створення, тестування й запуску стратегій на крипто-ф'ючерсах. Побудова стратегій, бектест, валідація та аналітика в одному інтерфейсі, а виконання — як вам зручно: сигнали для ручної торгівлі, бот на вашій машині або власний виконавець між ними.