Что бэктест не показывает: фандинг, проскальзывание и комиссии на одной крипто перп-стратегии
Кейс показывает, как гранично прибыльный бэктест крипто фьючерсов становится убыточным после учета финансирования, проскальзывания и комиссий. Симуляции Монте-Карло показывают 57% вероятность убытка при реалистичных затратах.
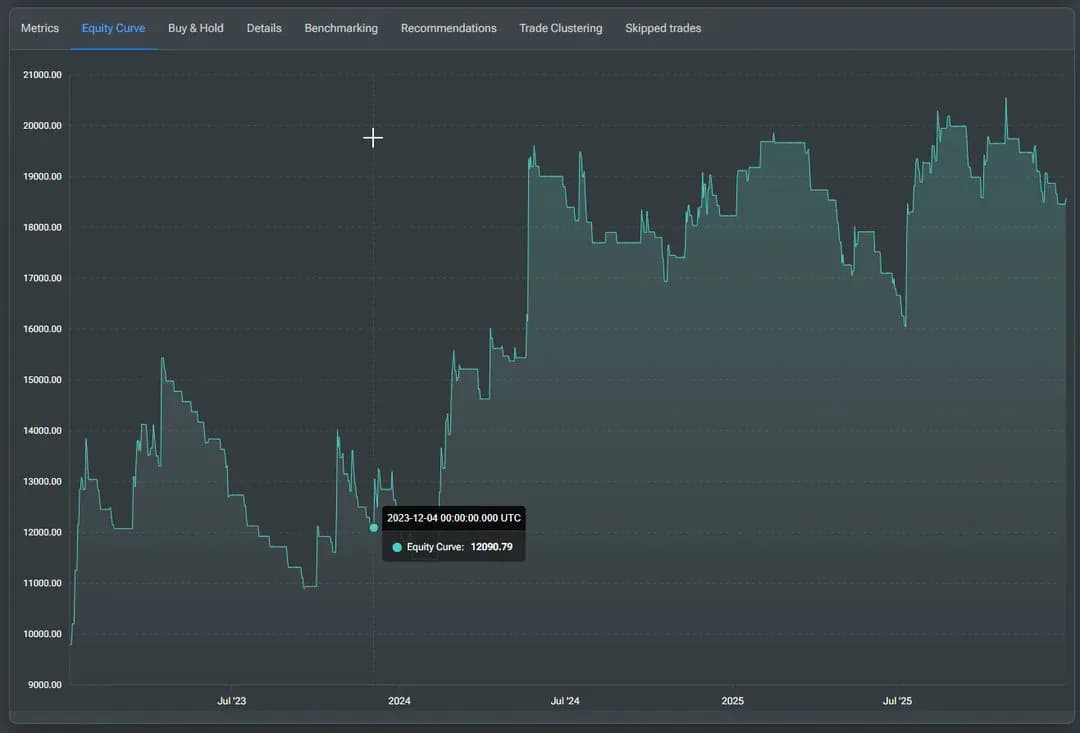
Одна стратегия, одни правила, один период. Верхняя кривая — бэктест без учета расходов. Нижняя — та же стратегия, но с включенным фандингом, проскальзыванием и комиссиями.
Так прибыльный бэктест превращается в убыточный счет. Один из самых частых сценариев. Ниже тот же тест пошагово, с цифрами на каждом этапе.
Стратегия
Простой вход по EMA + ADX с трейлинг-стопом, сборка за пять минут. Целью никогда не была боевая система. Нужно было просто получить положительную статистику, чтобы эффект расходов был виден четко.
Пара: ETHUSDT perpetual
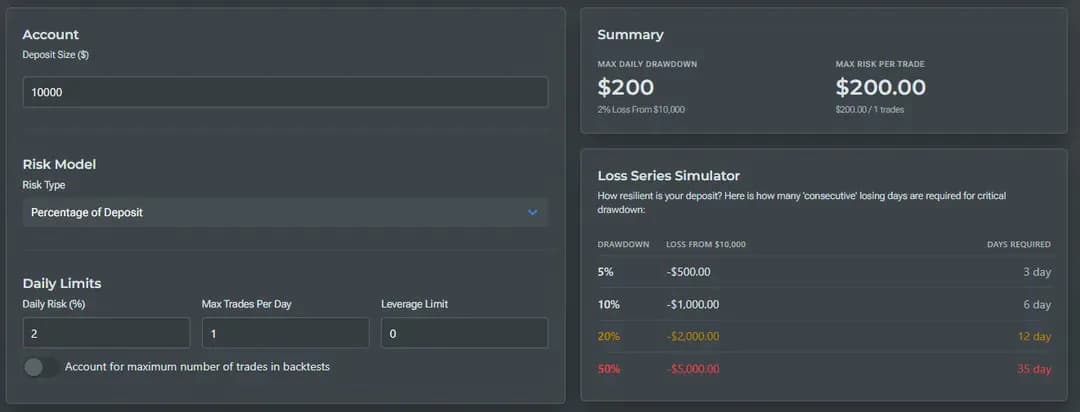
Депозит: $10,000
Риск на сделку: 2% (выше обычного, сознательно)
Максимум сделок в день: нет
Плечо: без ограничений
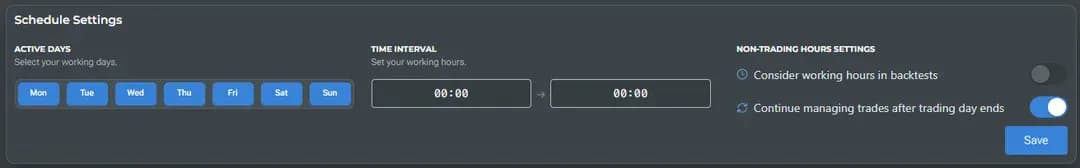
Режим: 24/7
Прежде чем перейти к цифрам, важное уточнение. Это не утверждение, что любая стратегия умирает с учетом расходов. Стратегия с большим запасом прочности переживет расходы, просто заработает меньше, чем показал чистый бэктест. Ломается чаще всего то, что находится на грани. Тест показывает, насколько велик разрыв между бэктестом без расходов и реальным результатом, — на примере стратегии, где этот разрыв критичен.
Результат без учета расходов
Полная автоматизация, без ручного вмешательства.
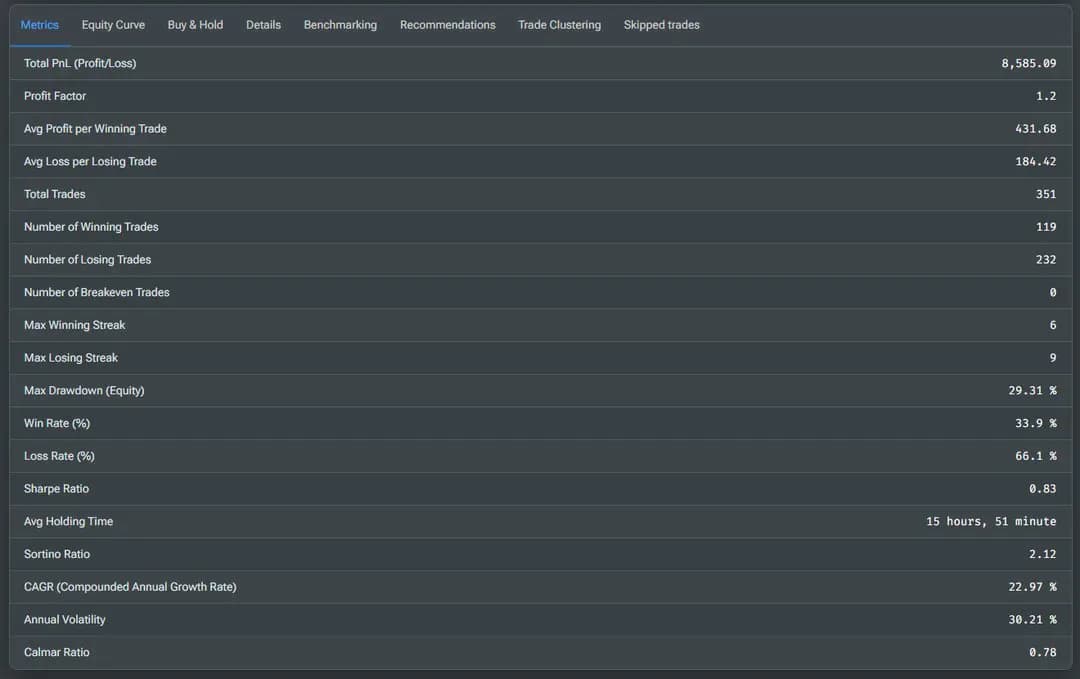
Профит-фактор 1.20
CAGR 23%
Sharpe 0.83
Максимальная просадка 29%
Профит-фактор 1.20 — результат пограничный. Не явно прибыльный, но и не явно убыточный. 23% в год выглядят привлекательно, но Шарп 0.83 и просадка 29% говорят о том, что результат рискованный и граничит со статистическим шумом.
Где стратегия зарабатывает
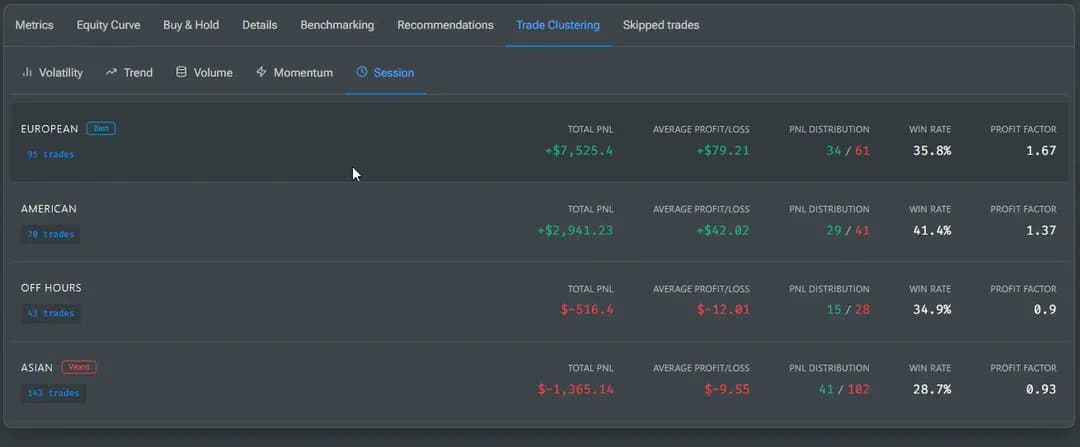
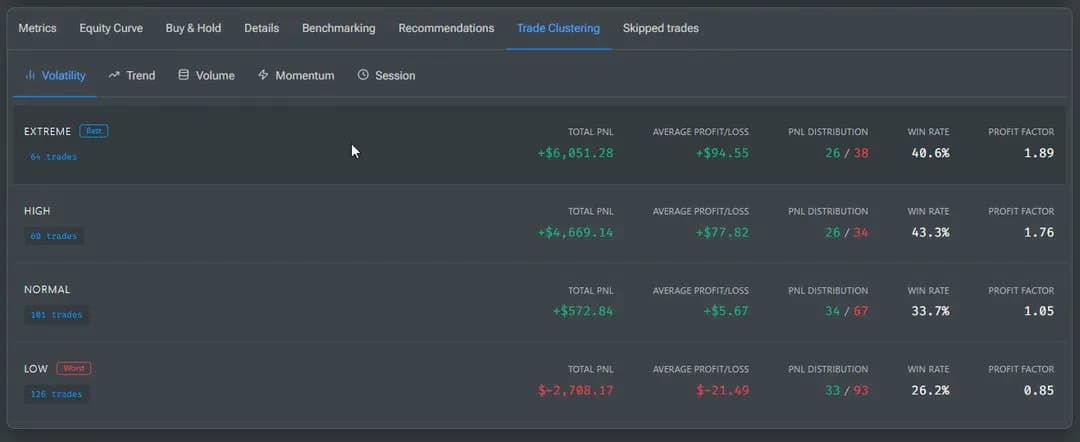
Прежде чем добавлять расходы, стоит проверить, при каких условиях стратегия вообще зарабатывает. Кластерный анализ сделок по режимам волатильности и торговым сессиям дает четкую картину.
Стратегия зарабатывает в режимах высокой и экстремальной волатильности и в европейскую и американскую сессии. Азиатская сессия и режим низкой волатильности регулярно убыточны и размывают результат.
Итак, это стратегия, работающая в конкретных условиях. Для этого теста подходит именно такая.
Монте-Карло до учета расходов
Перестановочный тест перемешивает порядок сделок 5000 раз. Он не отвечает на вопрос, работает ли правило. Он показывает, какой диапазон просадок и серий убытков мог бы получиться из того же набора сделок в другом порядке.
Тревожные знаки уже здесь:
Максимальная серия убытков 18. Даже без расходов — до 18 убыточных сделок подряд. Это близко к пределу психологической устойчивости большинства.
Худший случай -36%. Один неудачный пересчет убирает треть депозита.
Максимальная просадка 56% в худшей перестановке против «гладких» 29% в базовом бэктесте.
Повод быть осторожным есть. Но цель теста — расходы, поэтому идем дальше.
Три вида расходов, включаем по очереди
Фандинг, проскальзывание и комиссии касаются любой стратегии, но их размер зависит от времени удержания, количества сделок, типов ордеров, ликвидности и размера позиции. Стратегия на пять минут и боевая система платят одинаковую ставку фандинга на одной паре. Разница в том, как часто и как долго они его платят. Если стратегия не выдерживает эти три расхода, улучшенная версия почти наверняка тоже не выдержит, если только не переписать логику с нуля.
В базовом бэктесте все три были отключены сознательно. Включаем их по очереди.
Шаг 1. Фандинг
Фандинг на перпетуале рассчитывается каждые 8 часов. Он может работать на вас или против, в зависимости от направления позиции и состояния рынка. В этом бэктесте фандинг взят из реальной истории платежей по паре, поэтому каждый платеж за 8 часов — реальный.
Изменение небольшое, но уже не в нашу пользу. Незначительное на одной сделке, оно накапливается за время удержания. Для стратегии, которая держит позиции днями, история была бы другой, эта закрывает сделки быстро.
Шаг 2. Проскальзывание
Модель проскальзывания здесь агрессивная, настроена под реальные исполнения на ETHUSDT при средних размерах входа.
Проскальзывание забрало 41% прибыли. Это не баг модели, это реальные расходы, которые большинство бэктестов пропускают. На реальной торговле этой части прибыли просто не существовало бы.
Мы сознательно моделируем исполнения консервативно. Слишком пессимистичный бэктест ничего не стоит. Слишком оптимистичный обходится реальными деньгами.
Шаг 3. Комиссии биржи
Биржа берет комиссию на вход и на выход. Здесь используется стандартная комиссия тейкера Binance futures 0.05% (VIP 1) для обоих случаев.
Здесь стратегия умирает. Профит-фактор падает ниже 1.0, максимальная просадка растет почти до 47%, CAGR становится отрицательным.
Почему серия убытков выросла с 9 до 19
Почему серия убытков выросла с 9 до 19
В стратегии используется трейлинг-стоп. Без расходов небольшого движения в нужную сторону хватало, чтобы перевести стоп в безубыток или в прибыль.
Добавьте проскальзывание и комиссии — минимальное движение для покрытия расходов вырастает. Сделки, которые раньше закрывались в +0.1R или +0.2R, теперь закрываются в ноль или в минус. Серии слегка прибыльных сделок превращаются в серии убыточных, и просадка растет вместе с ними.
Монте-Карло после учета расходов
Тот же перестановочный тест, теперь с включенным фандингом, проскальзыванием и комиссиями.
Вероятность убытка 57%. Более чем в половине перемешанных путей счет заканчивает ниже стартовой отметки. Это цифра внутри модели перестановок, не прогноз реальной торговли, но она сильно отличается от той, что предполагал чистый бэктест.
Худший случай -133%. Депозит не просто обнуляется, счет уходит в минус, что при плече означает маржин-колл.
Максимальная просадка 97.95% в худшей перестановке, почти весь депозит.
До учета расходов это выглядело как «рискованно, но прибыльно». После — система с отрицательным матожиданием.
Что показывает этот тест
Старт: пограничный результат, профит-фактор 1.20. Фандинг забрал немного. Проскальзывание — 41%. Комиссии утопили остальное в минус. Вероятность убытка в перестановочном тесте: 13% до учета расходов, 57% после.
Два вида расходов даже не включали, потому что стратегия уже ушла в минус:
Влияние на рынок. На неликвидной паре ваш собственный ордер двигает цену против вас.
Моделирование стоп- и лимит-ордеров. Реальное исполнение стопа может быть хуже цены в бэктесте, а лимитный ордер может не исполниться.
Кластерный анализ показал, что стратегия зарабатывает при высокой волатильности и в европейскую и американскую сессии. Отфильтруйте остальные режимы, и она, возможно, переживет расходы. А возможно, и нет. Это отдельный тест.
Три вывода:
Включайте учет расходов до просмотра кривой капитала. Бэктест без фандинга, проскальзывания и комиссий — это другая стратегия, не та, которой вы будете торговать.
Смотрите, какие расходы бьют больнее. На этой стратегии это проскальзывание и комиссии, потому что сделок много и они короткие. На стратегии с удержанием днями на первое место выходит фандинг.
Запускайте тот же Монте-Карло после учета расходов, а не только до. Перестановка до расходов уже показала серию убытков из 18 сделок. После расходов тот же тест дает 57% вероятности убытка.
Проверьте на своей стратегии
Возьмите готовую стратегию и прогоните её дважды: один раз без всех расходов, второй — с включенным фандингом, проскальзыванием и комиссиями. Сравните профит-фактор, максимальную просадку и самую длинную серию убытков. Если второй прогон дает другую стратегию, значит, первая никогда не была реальной.
Этот бэктест сравнивает три стратегии выхода с одинаковыми правилами входа, чтобы показать, как управление позицией влияет на просадку и прибыль. Узнайте, почему преимущество часто кроется в выходе, а не в сигнале на вход.
Прибыльная торговля зависит от управления позициями больше, чем от сигналов входа. Veskald позволяет строить жизненный цикл сделки как редактируемые правила, а не код, обеспечивая быстрое тестирование выходов, стопов и рисков.
Veskald — no-code платформа для создания, тестирования и запуска стратегий на крипто-фьючерсах. Построение, бэктест, валидация и аналитика в одном интерфейсе, а исполнение — как вам удобно: сигналы для ручной торговли, бот на вашей машине или свой исполнитель между ними.