Стройте эджи или убивайте рано. Читайте рынок.
Собирайте, тестируйте и запускайте стратегии — или торгуйте вручную по живой рыночной аналитике. Один интерфейс, одни данные.
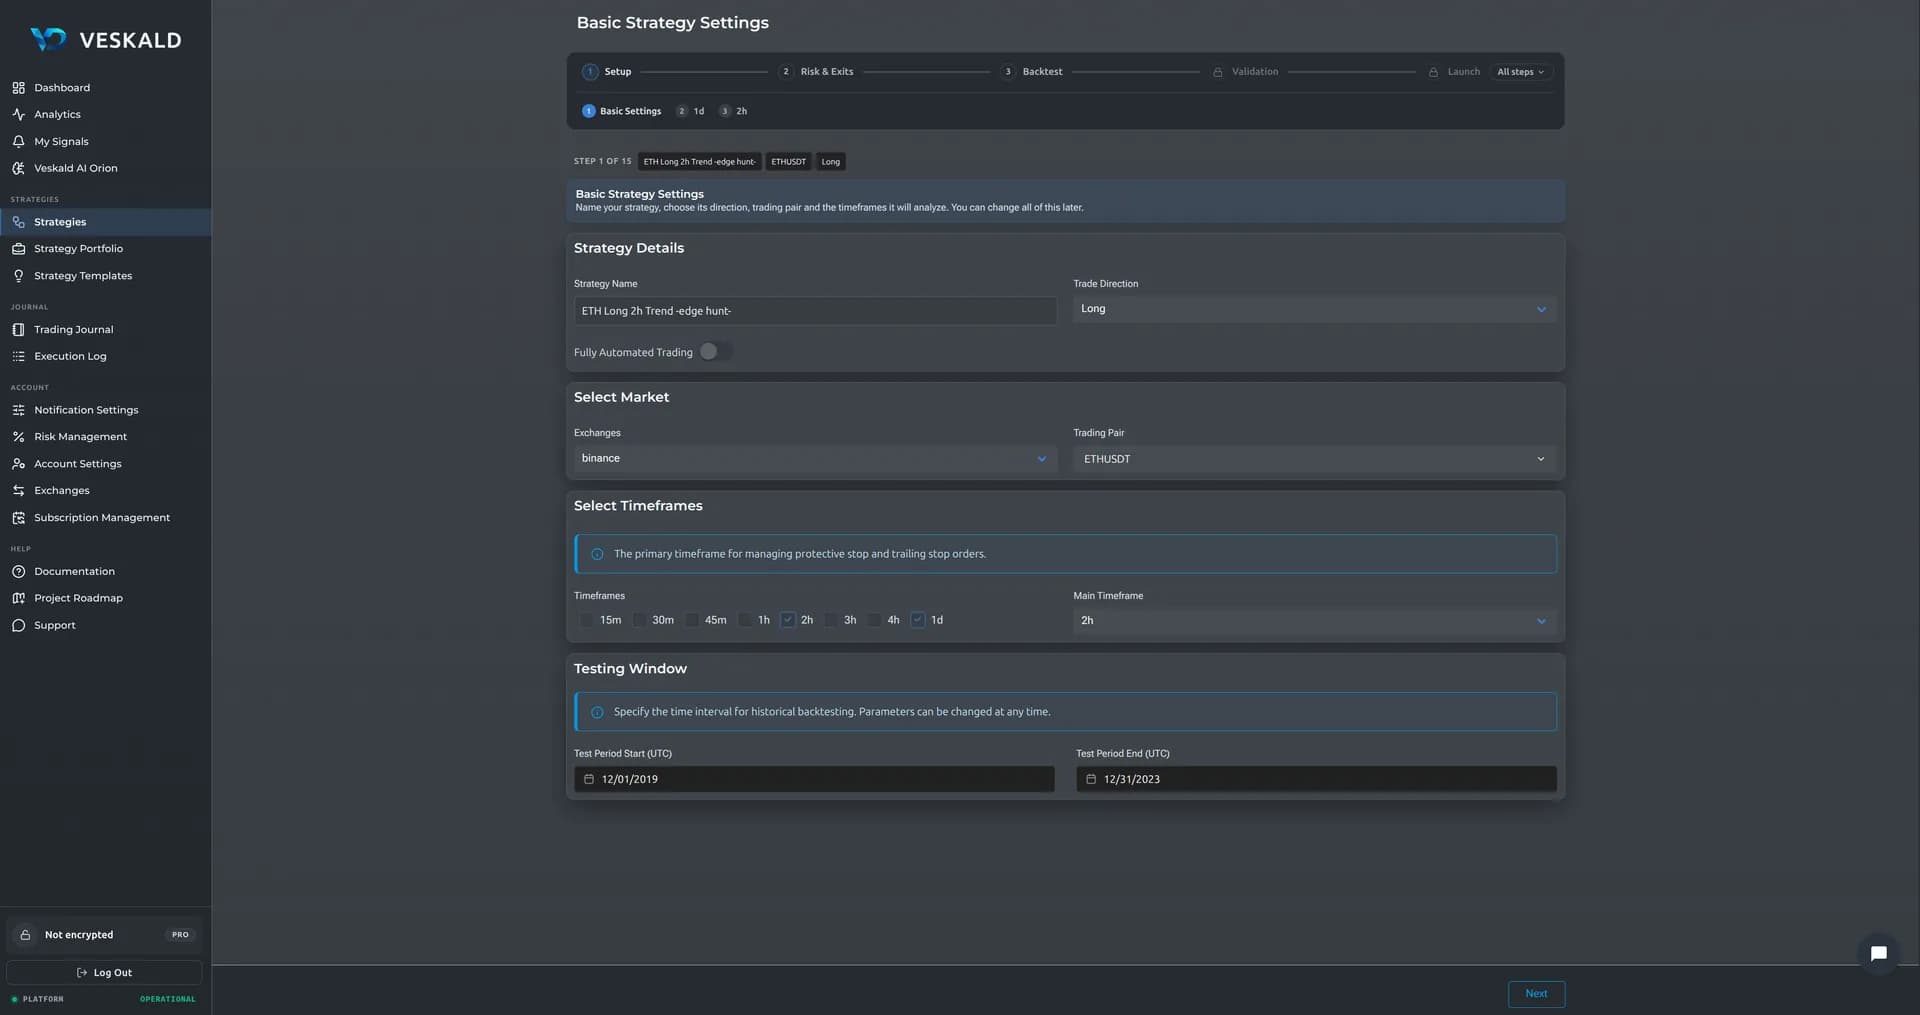
Конструктор стратегий
11 шагов. Любая сложность. Без кода.
Список индикаторов и условий регулярно расширяется.
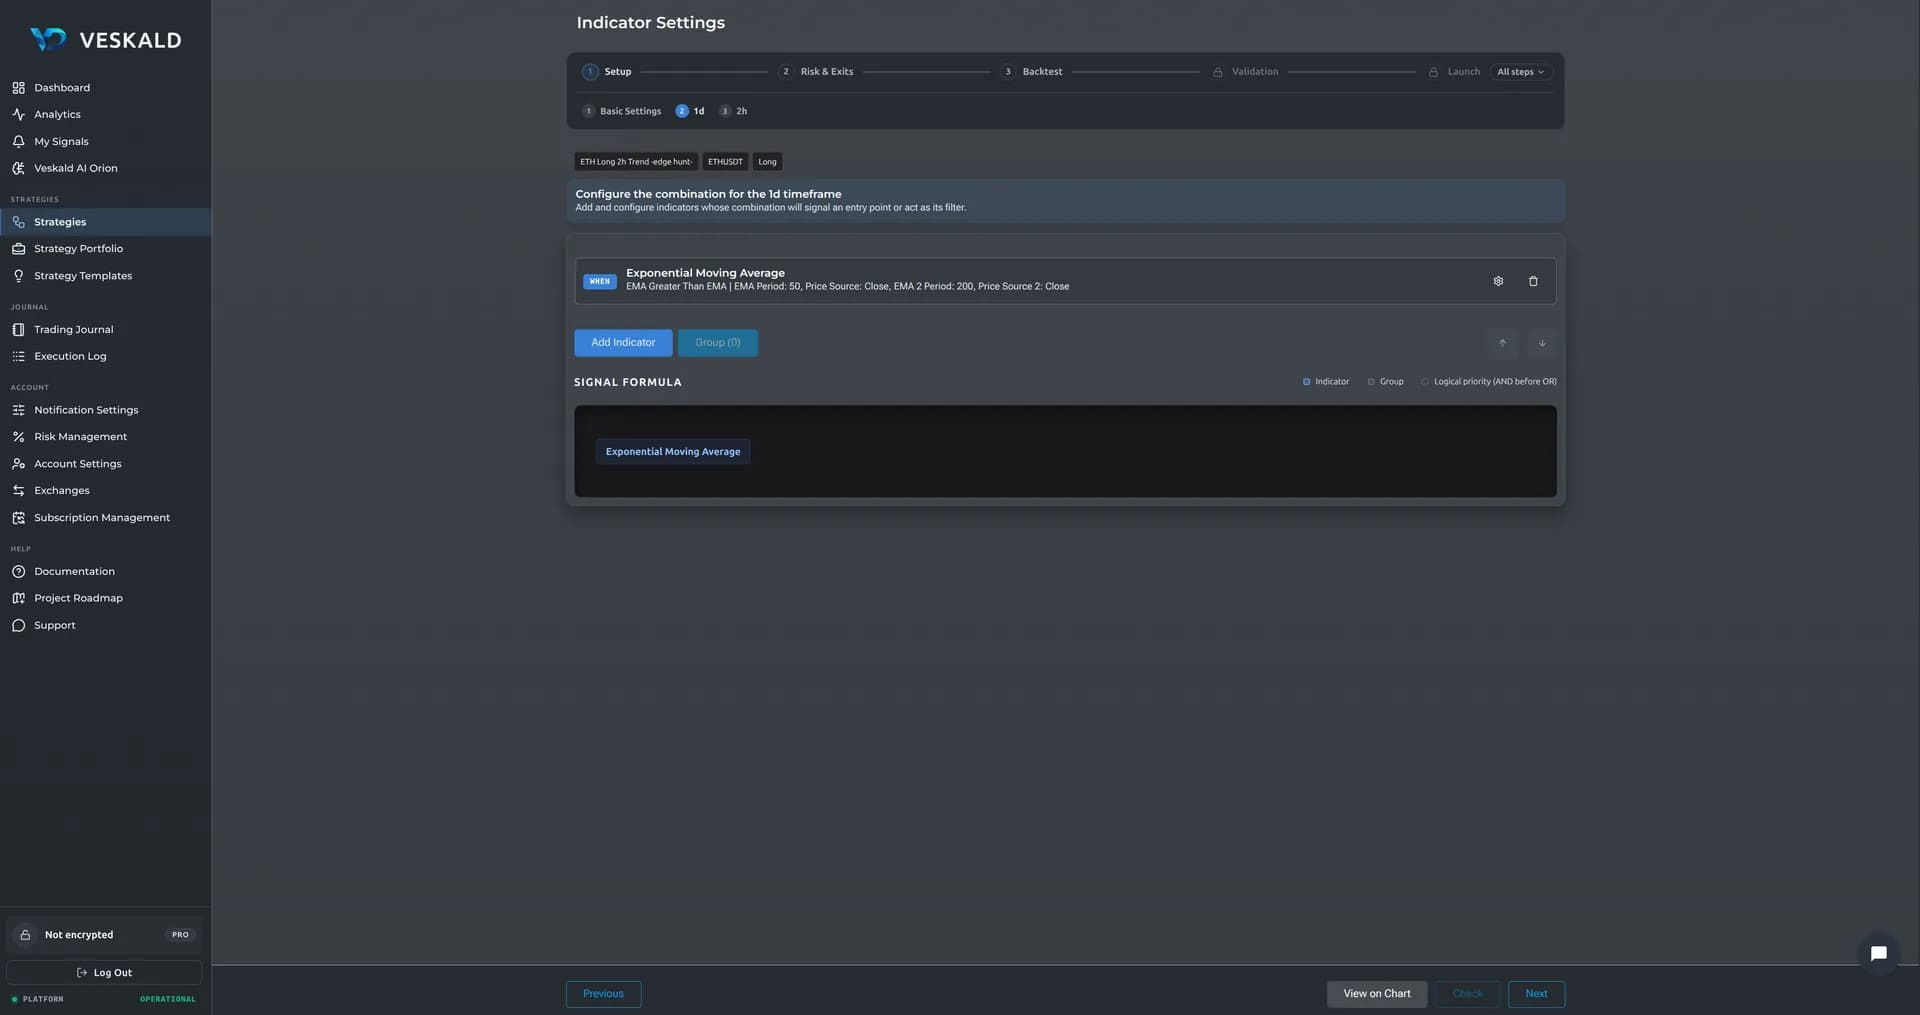
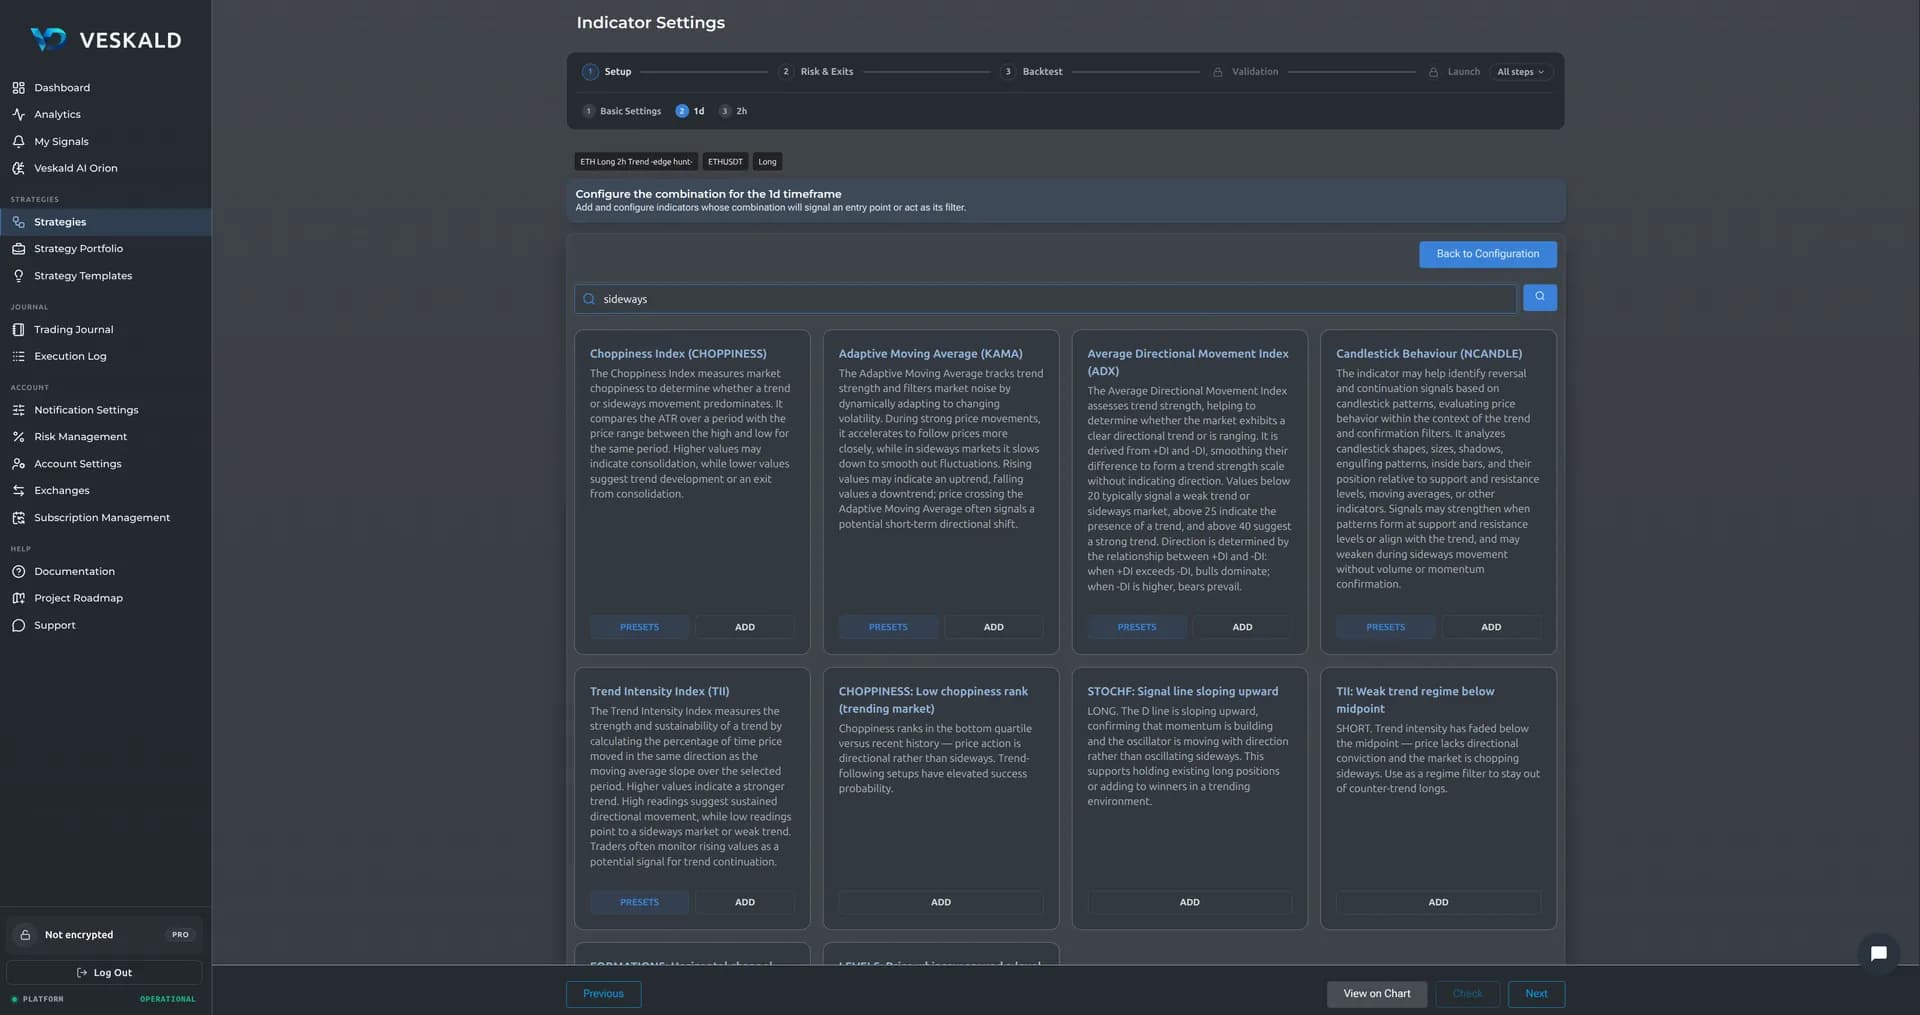
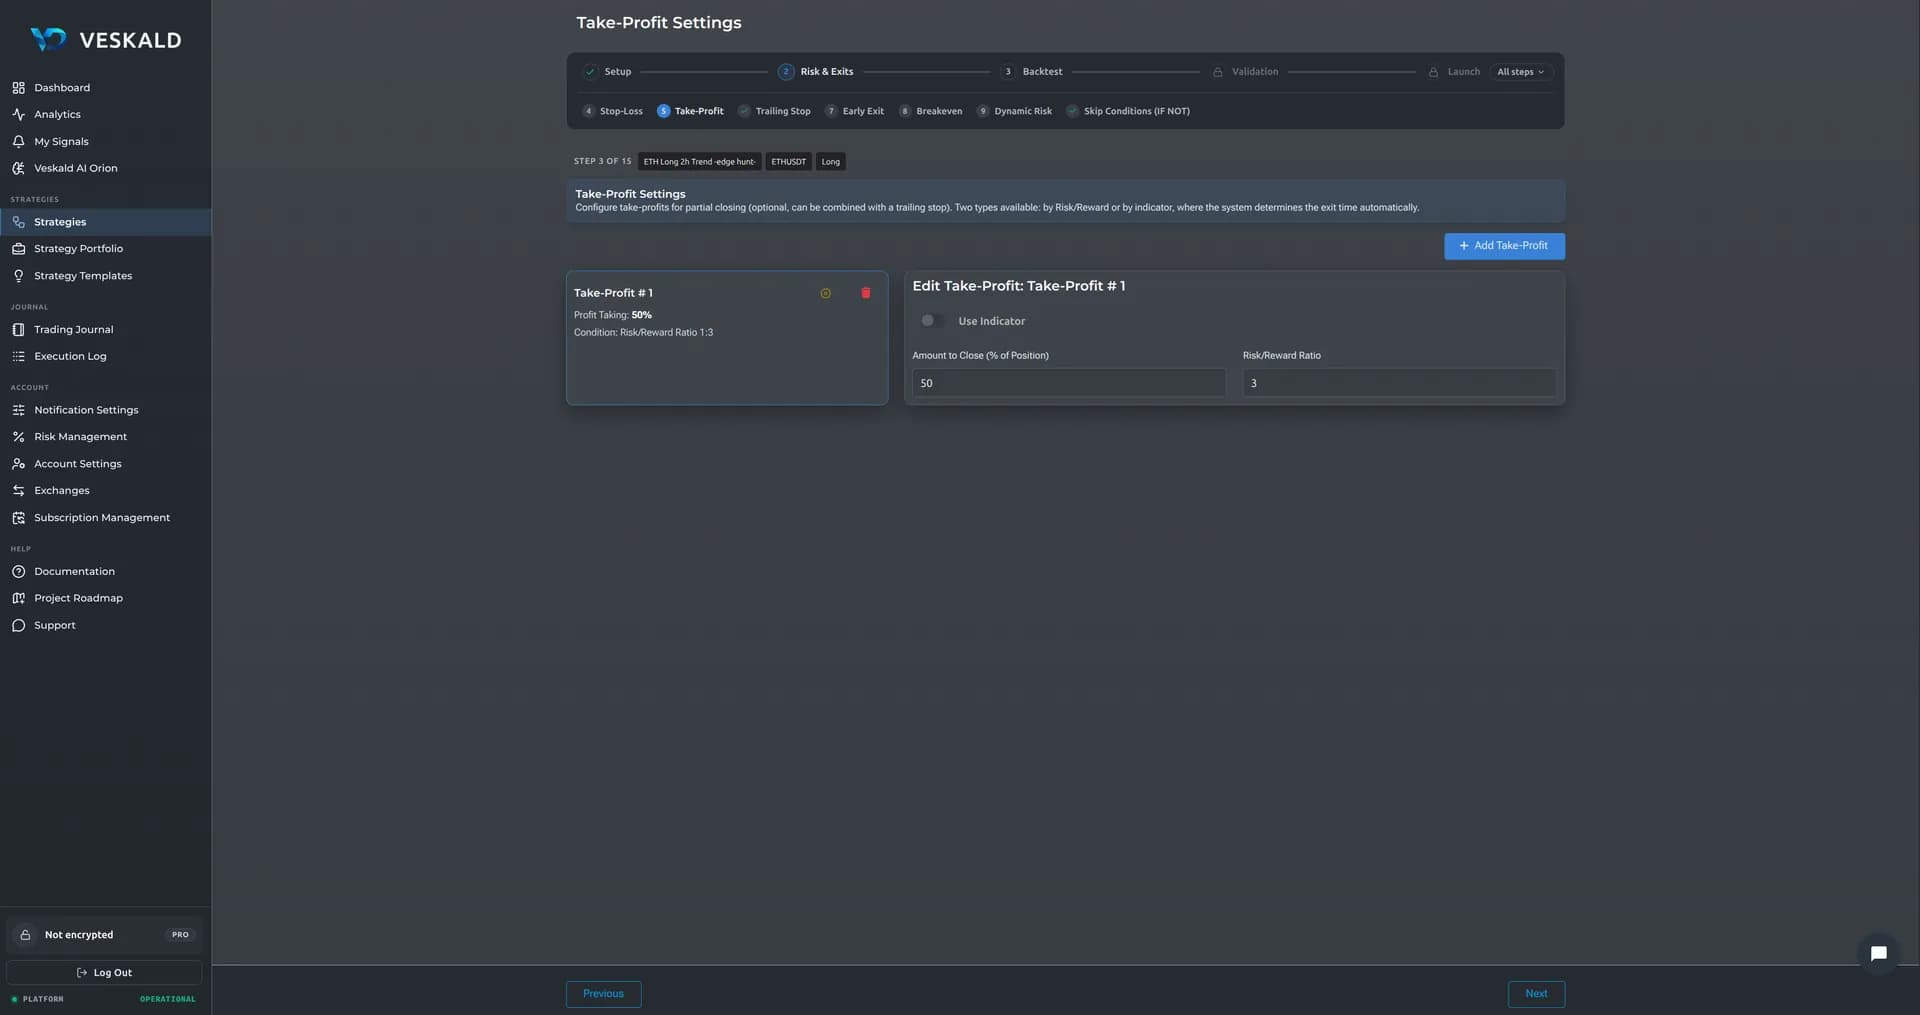
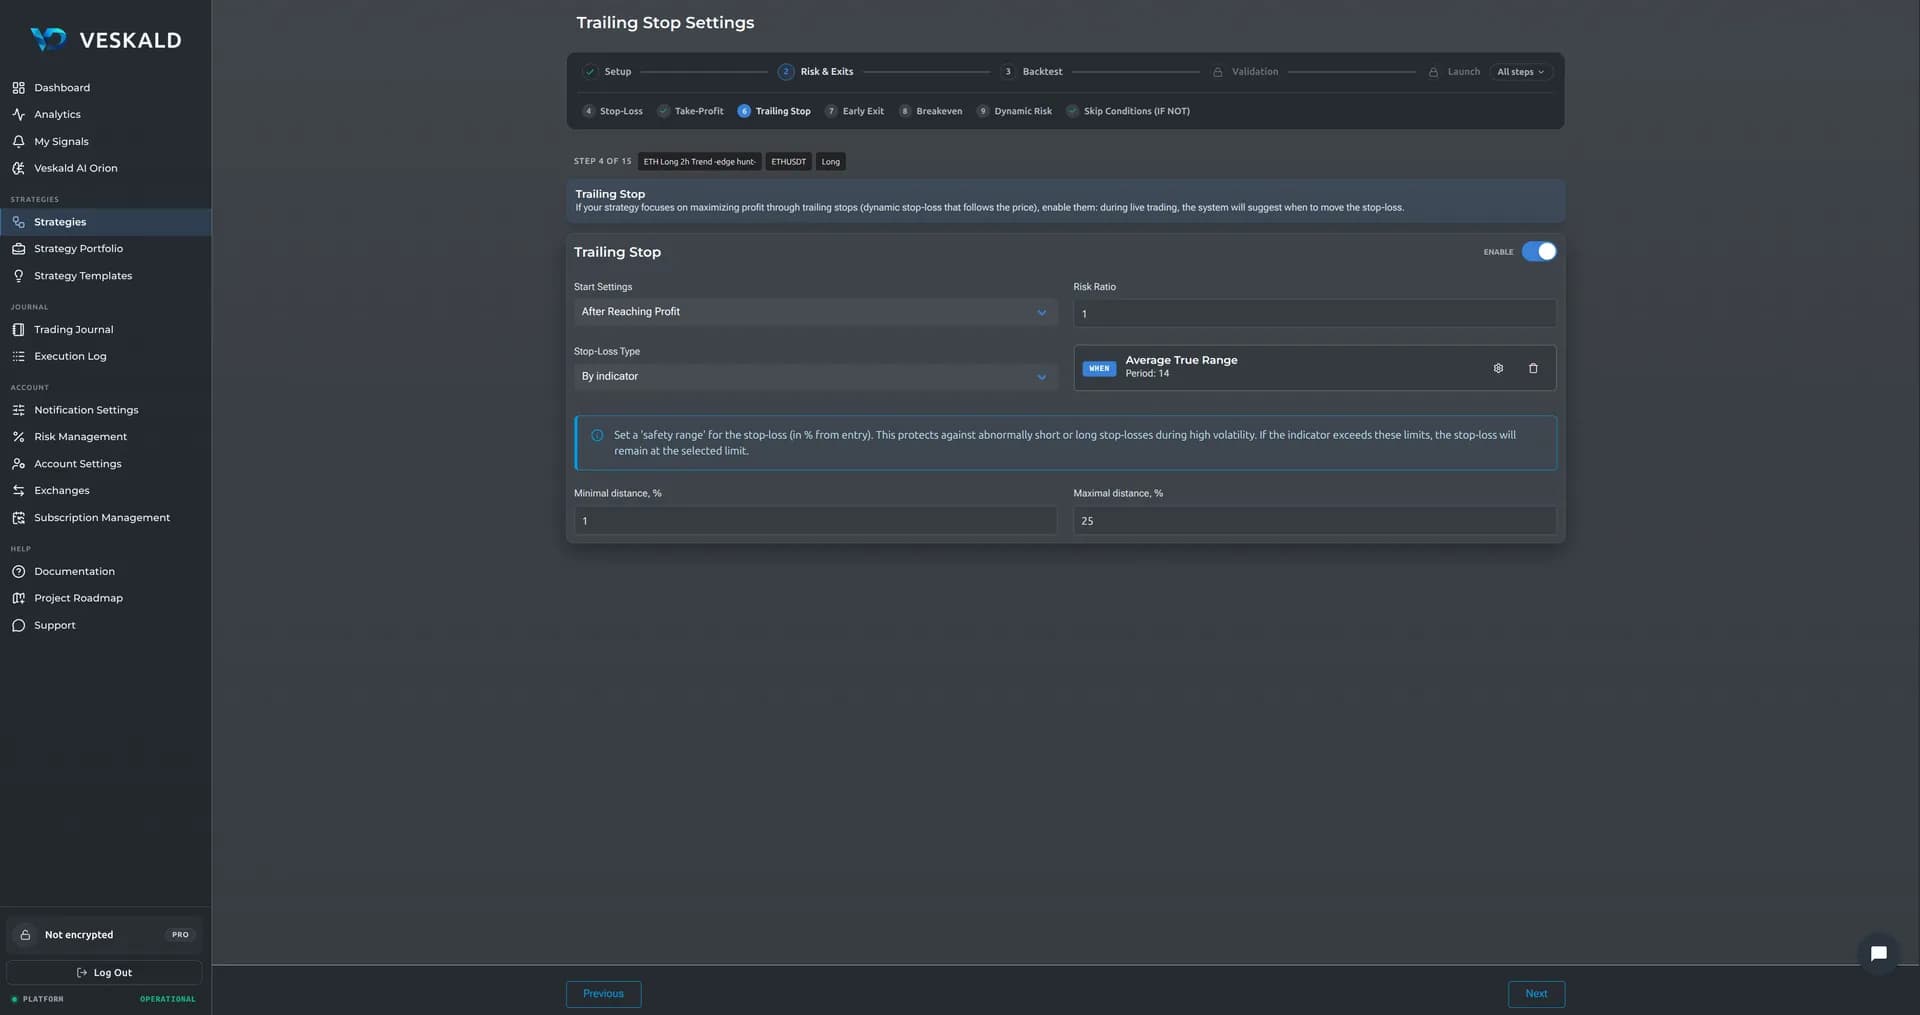
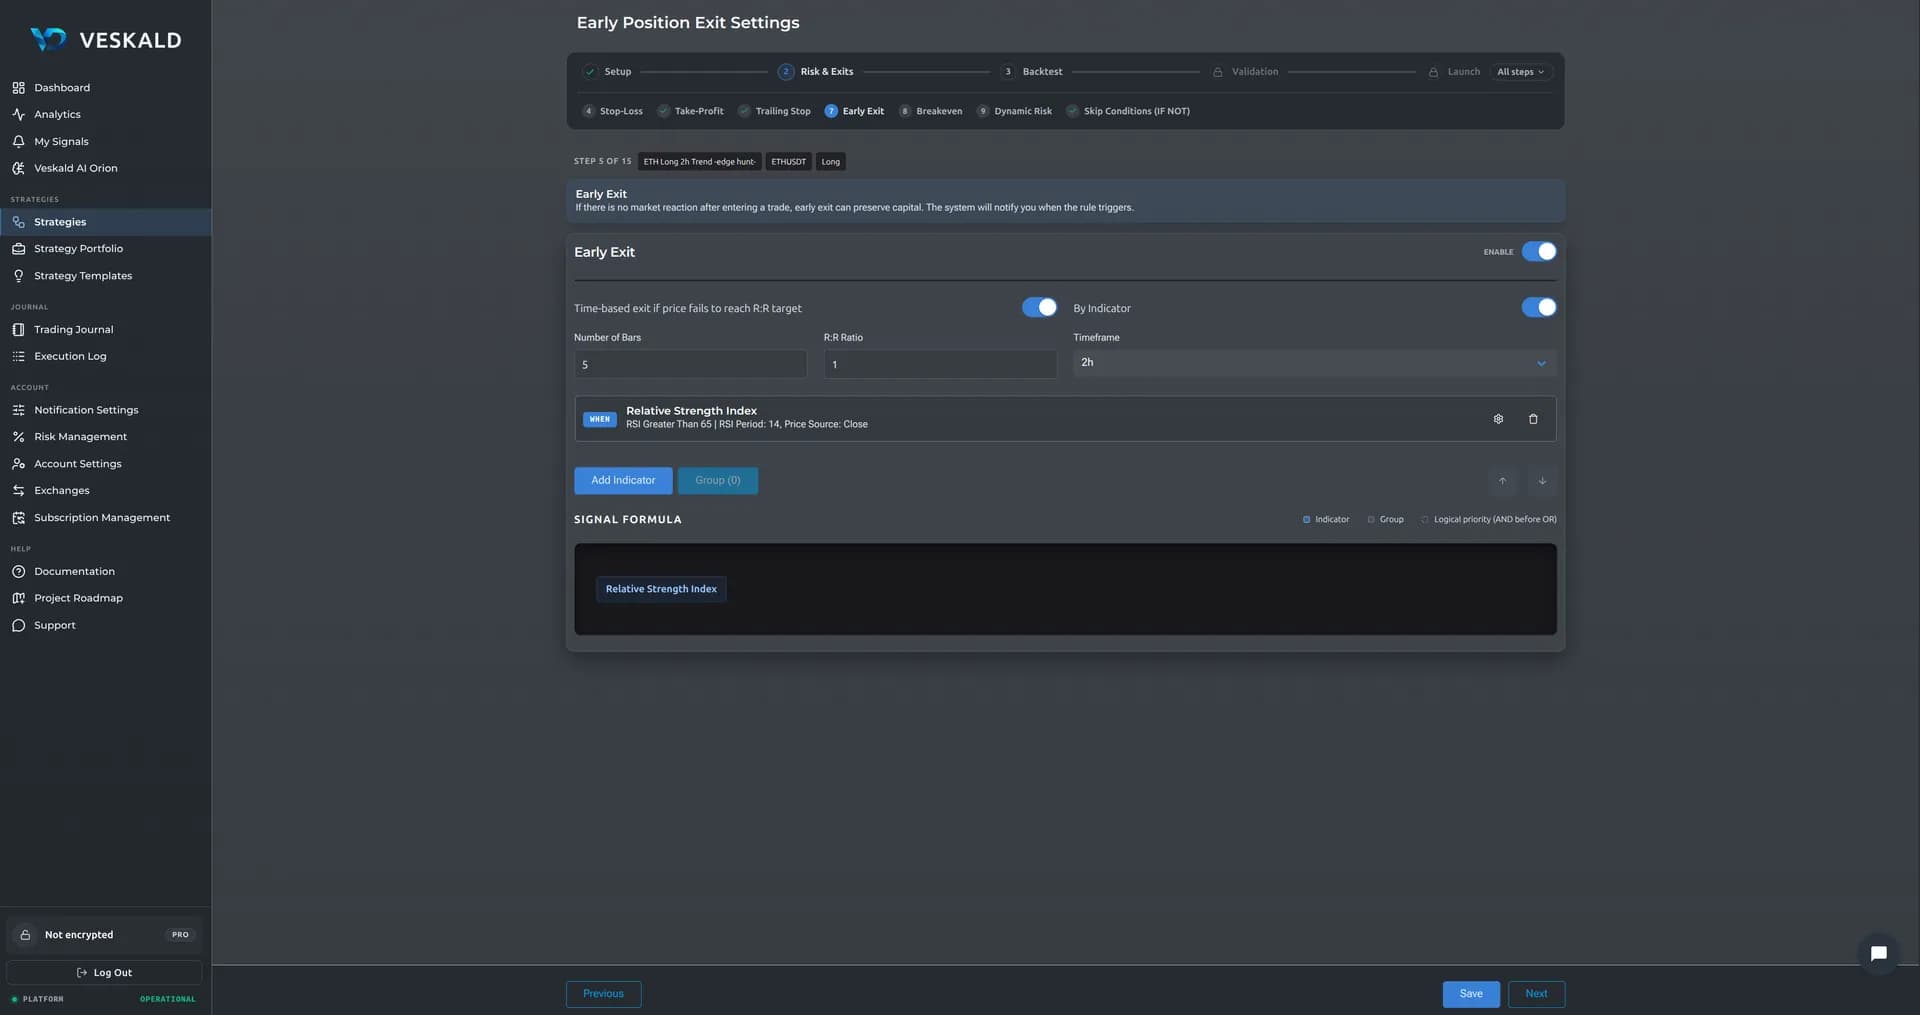
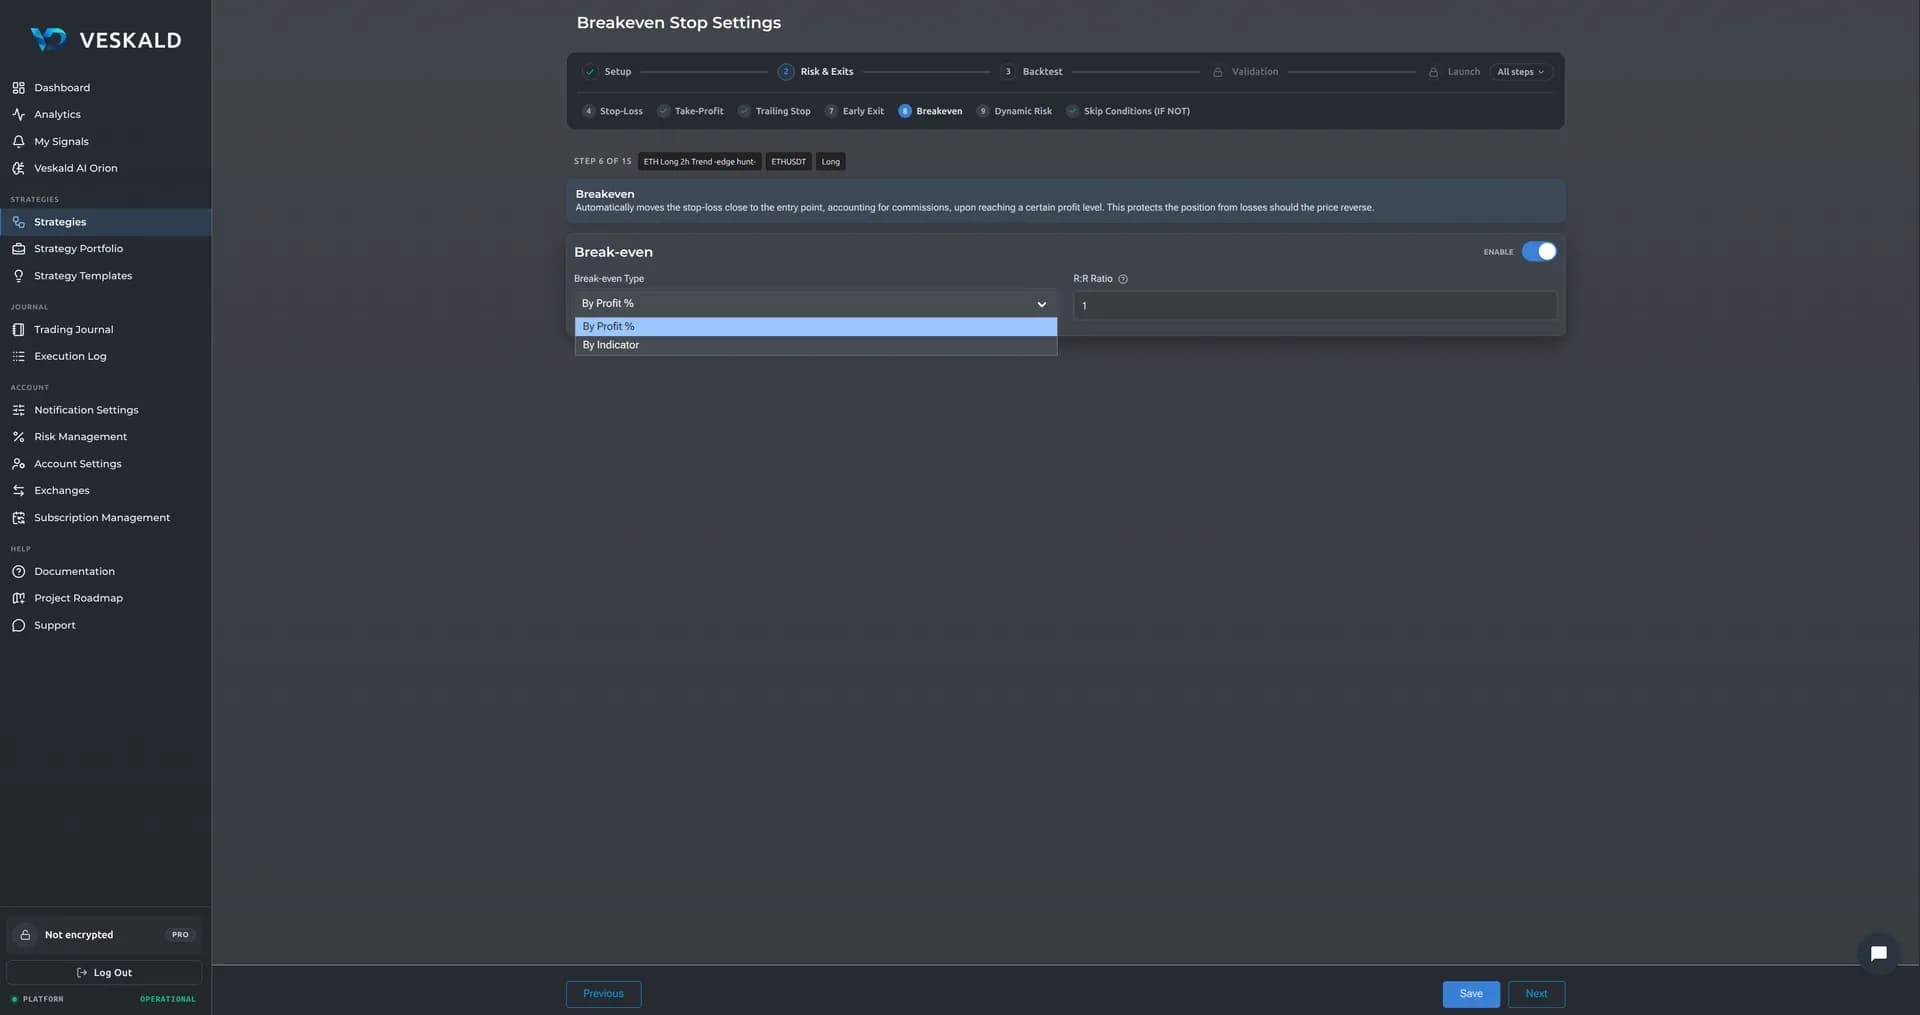
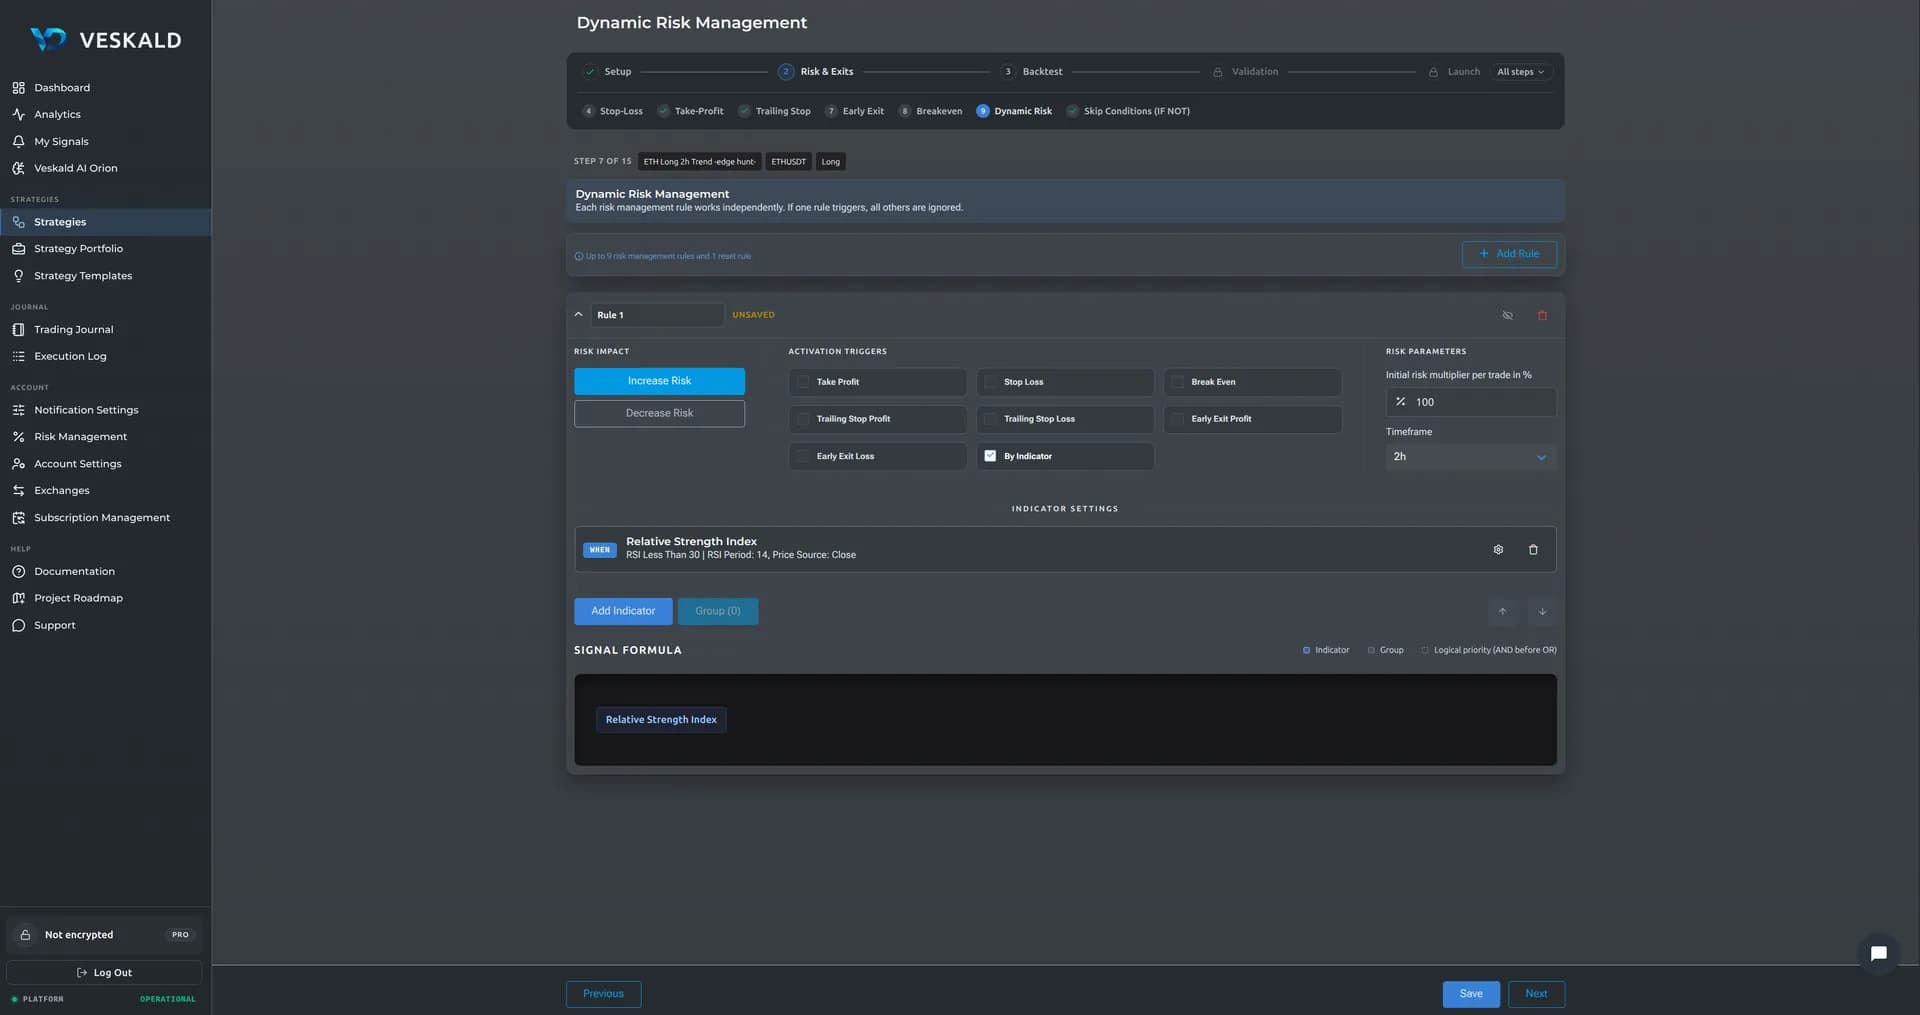
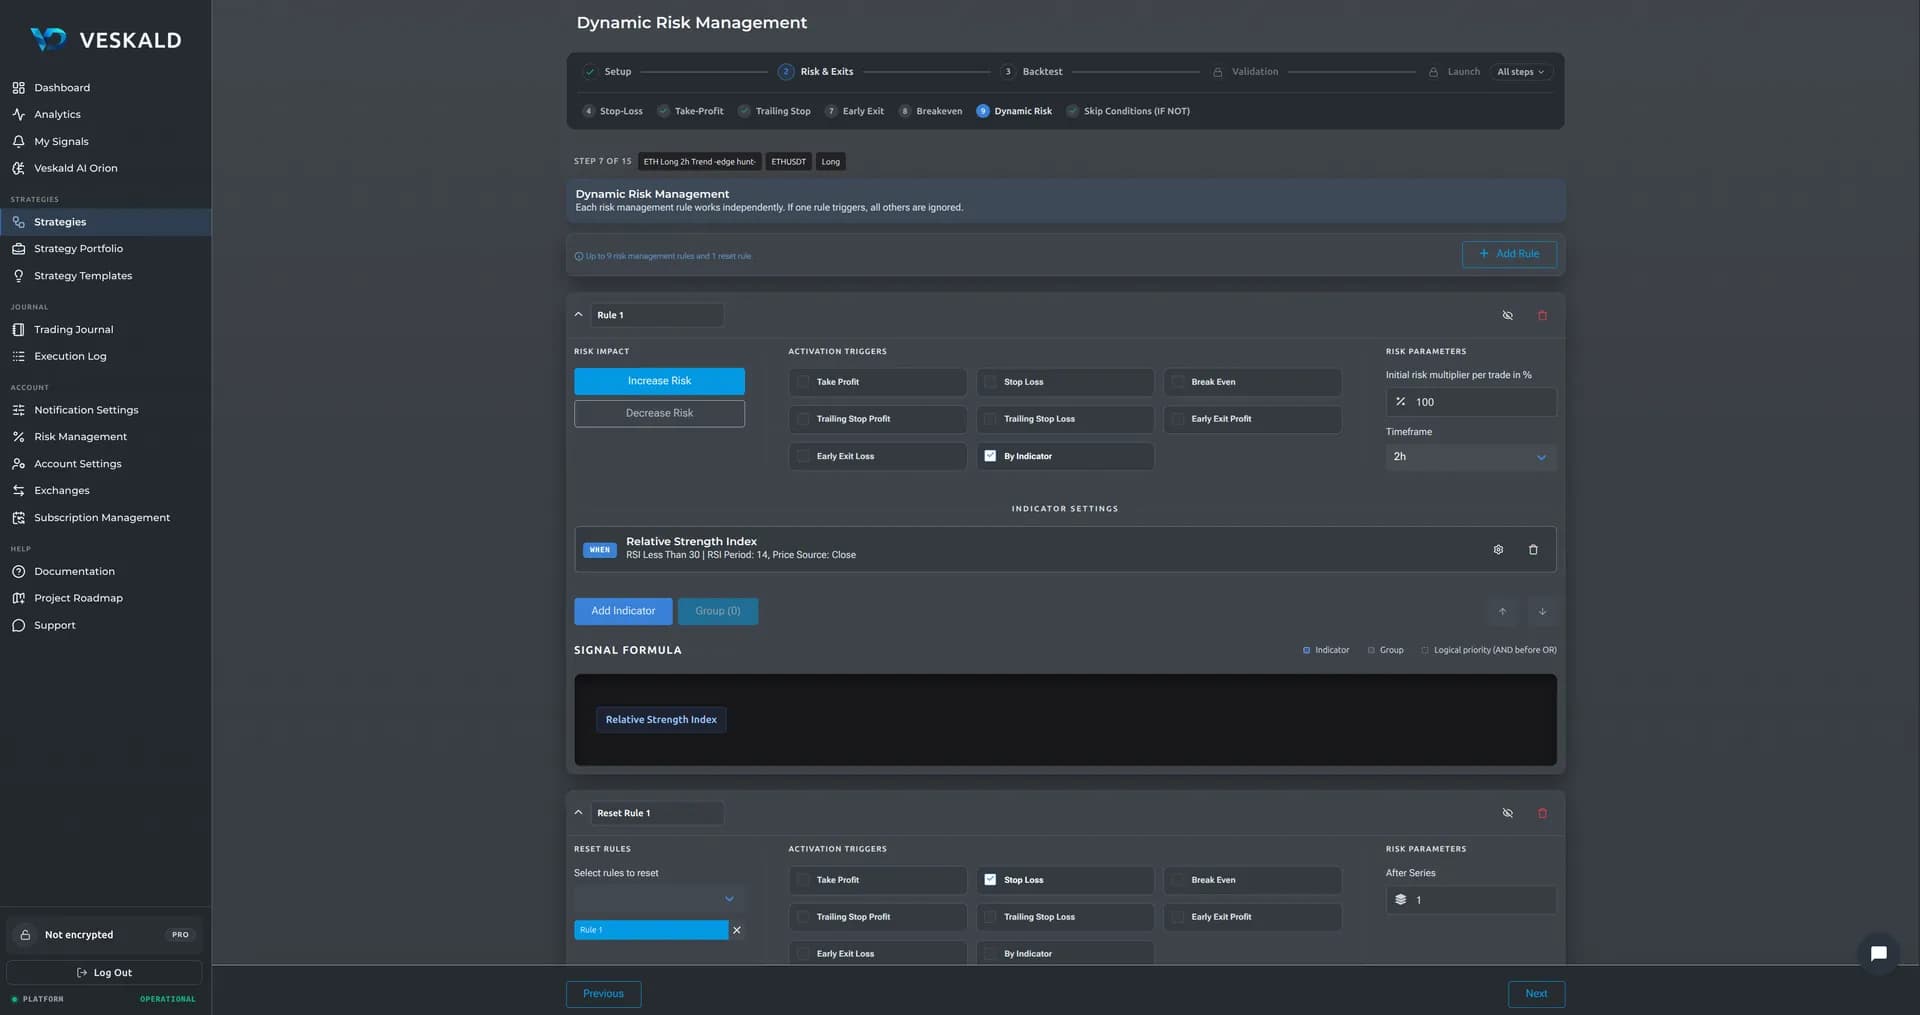
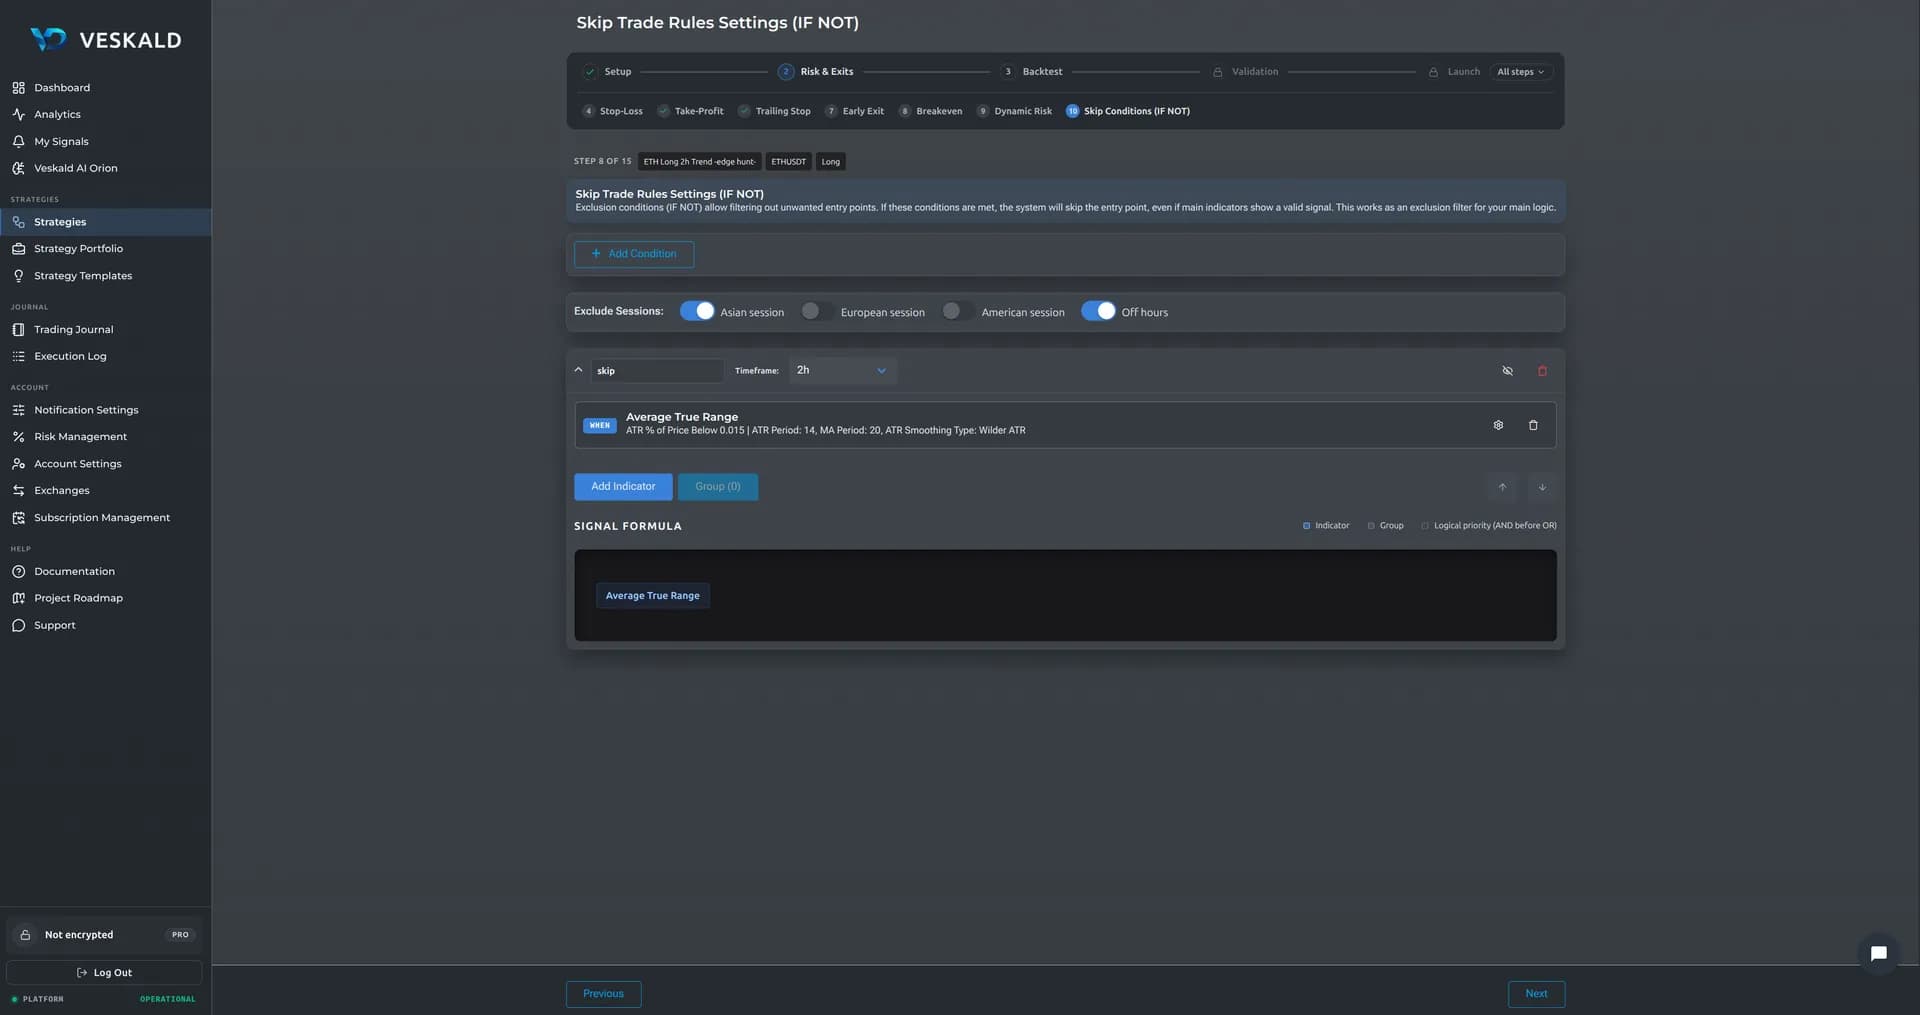
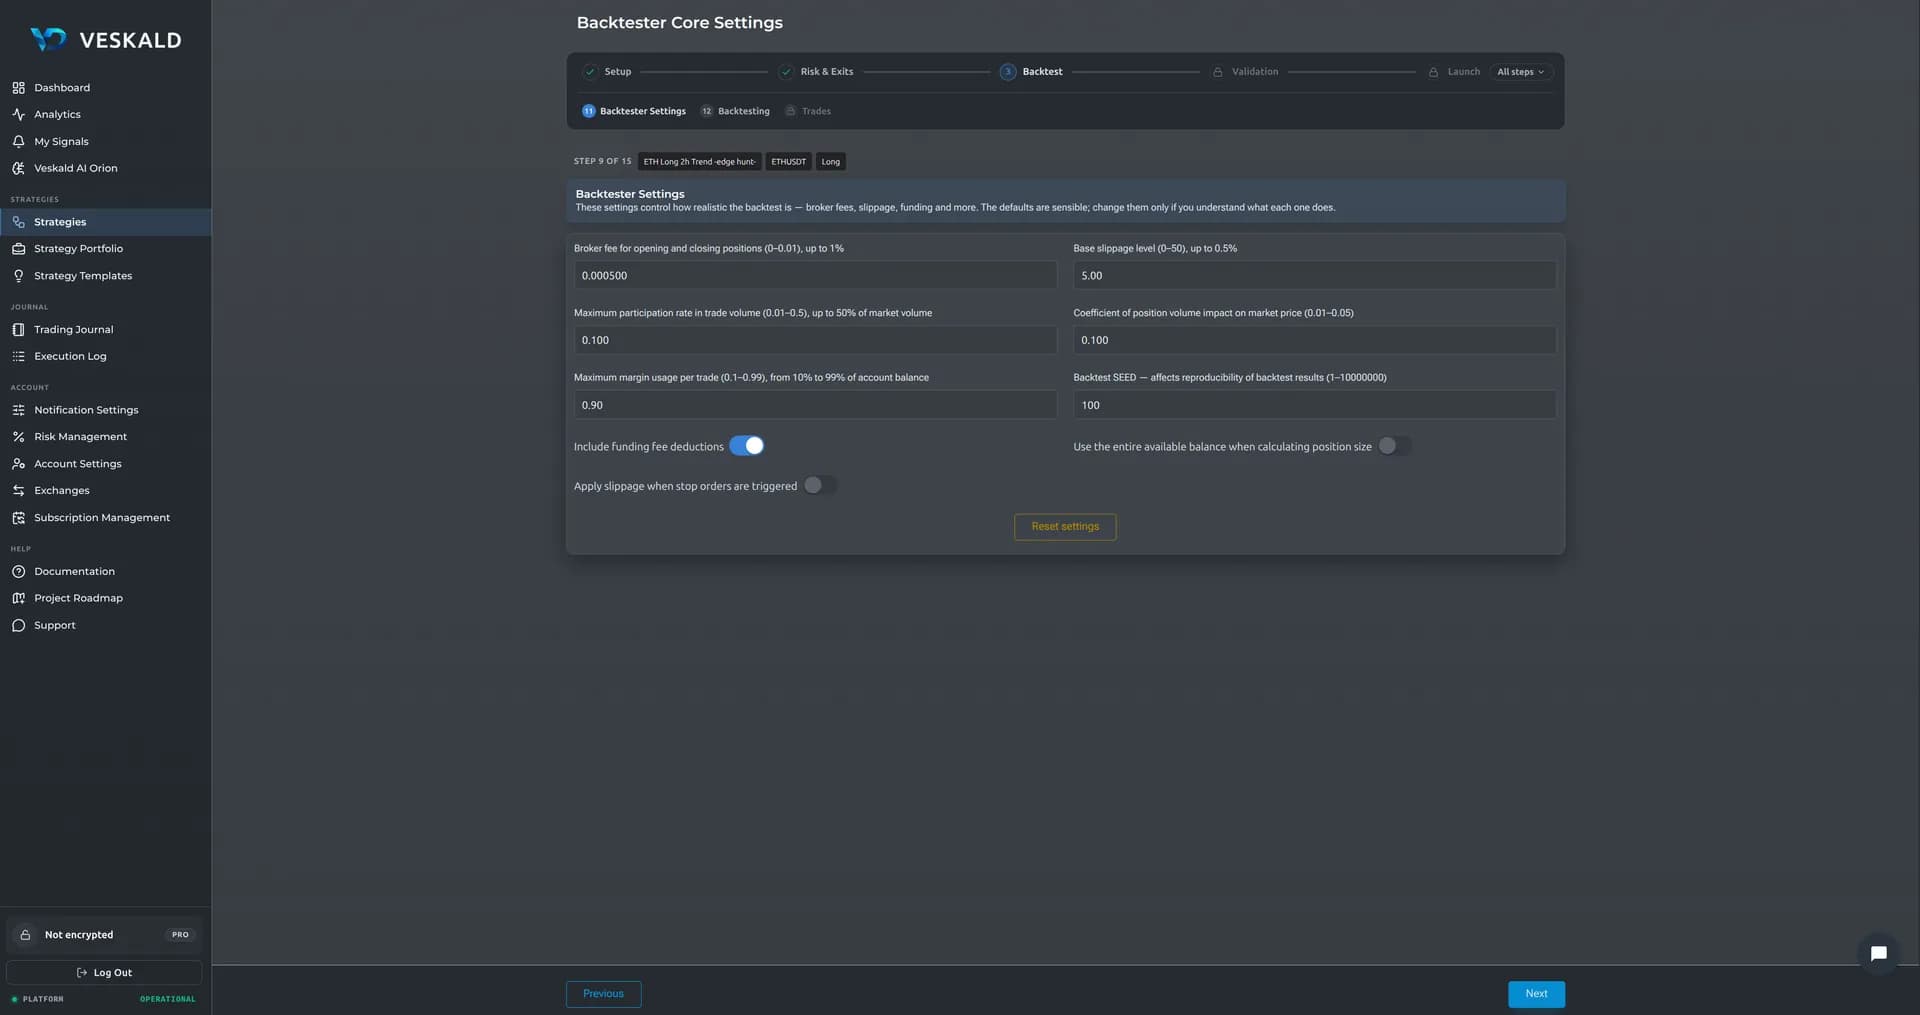
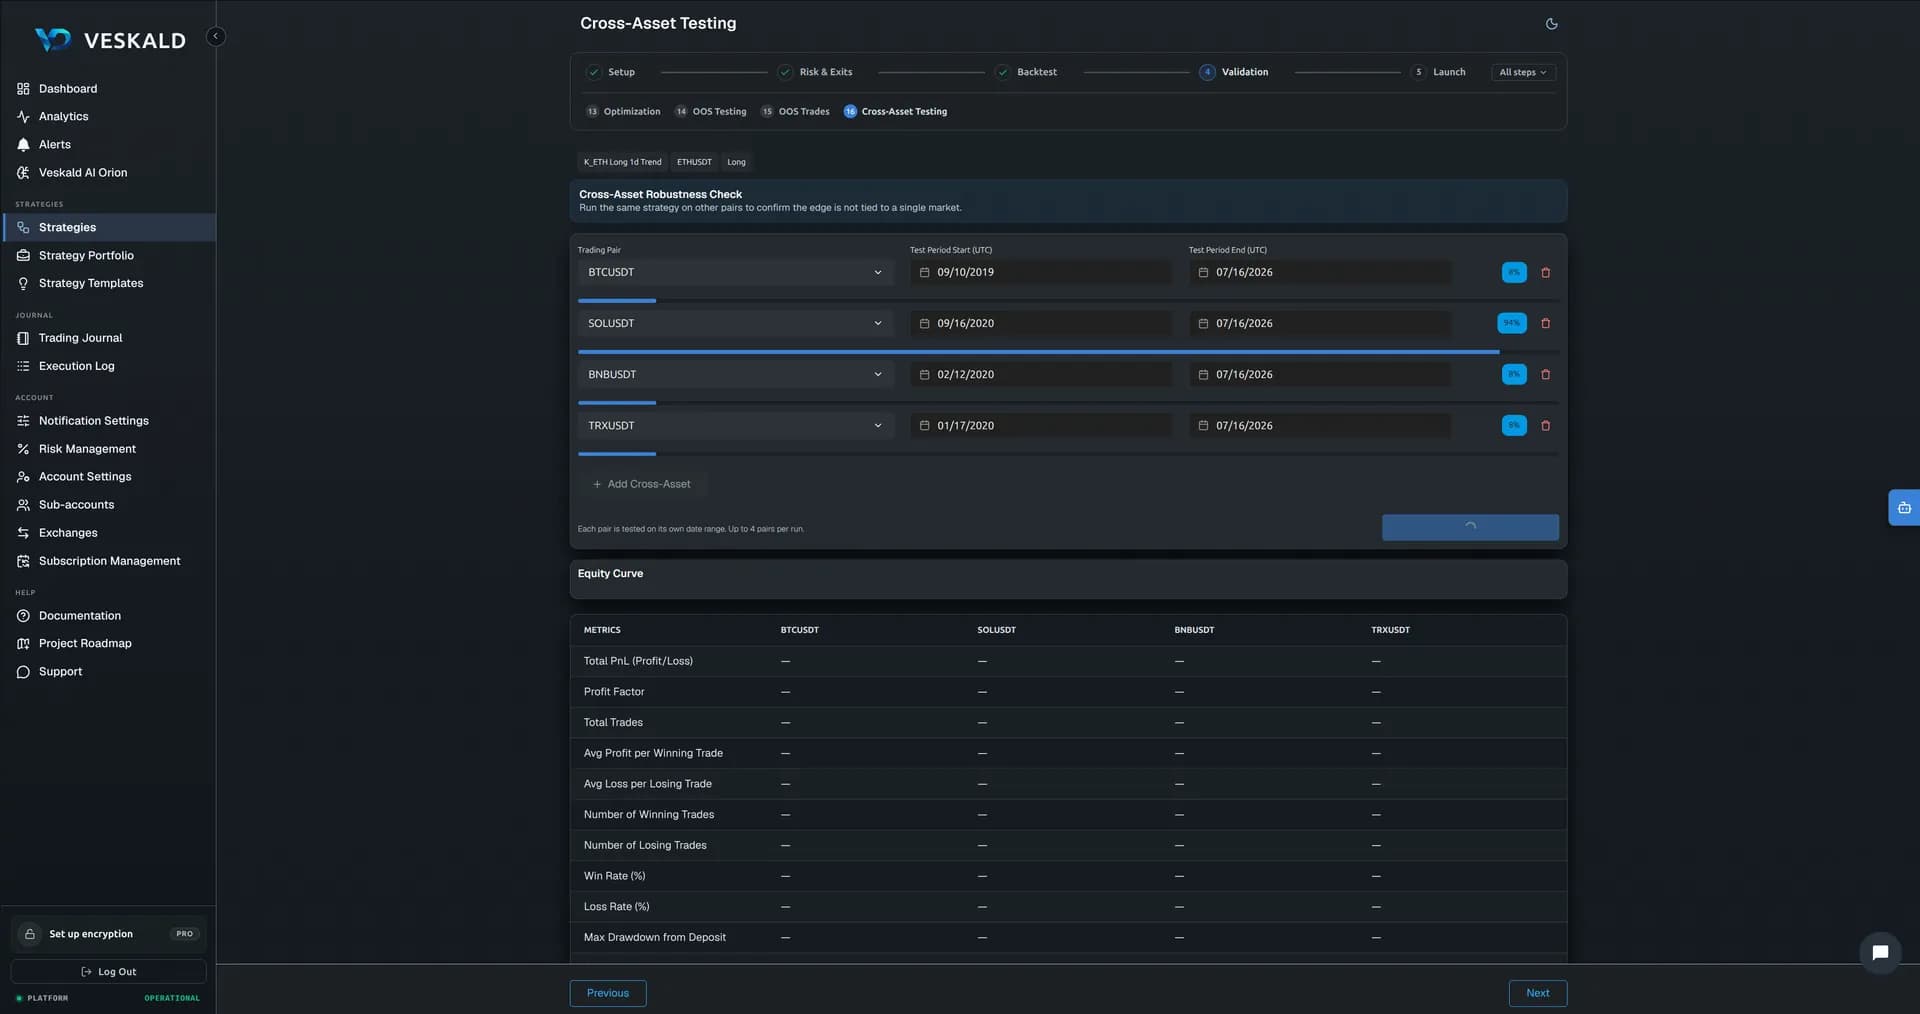
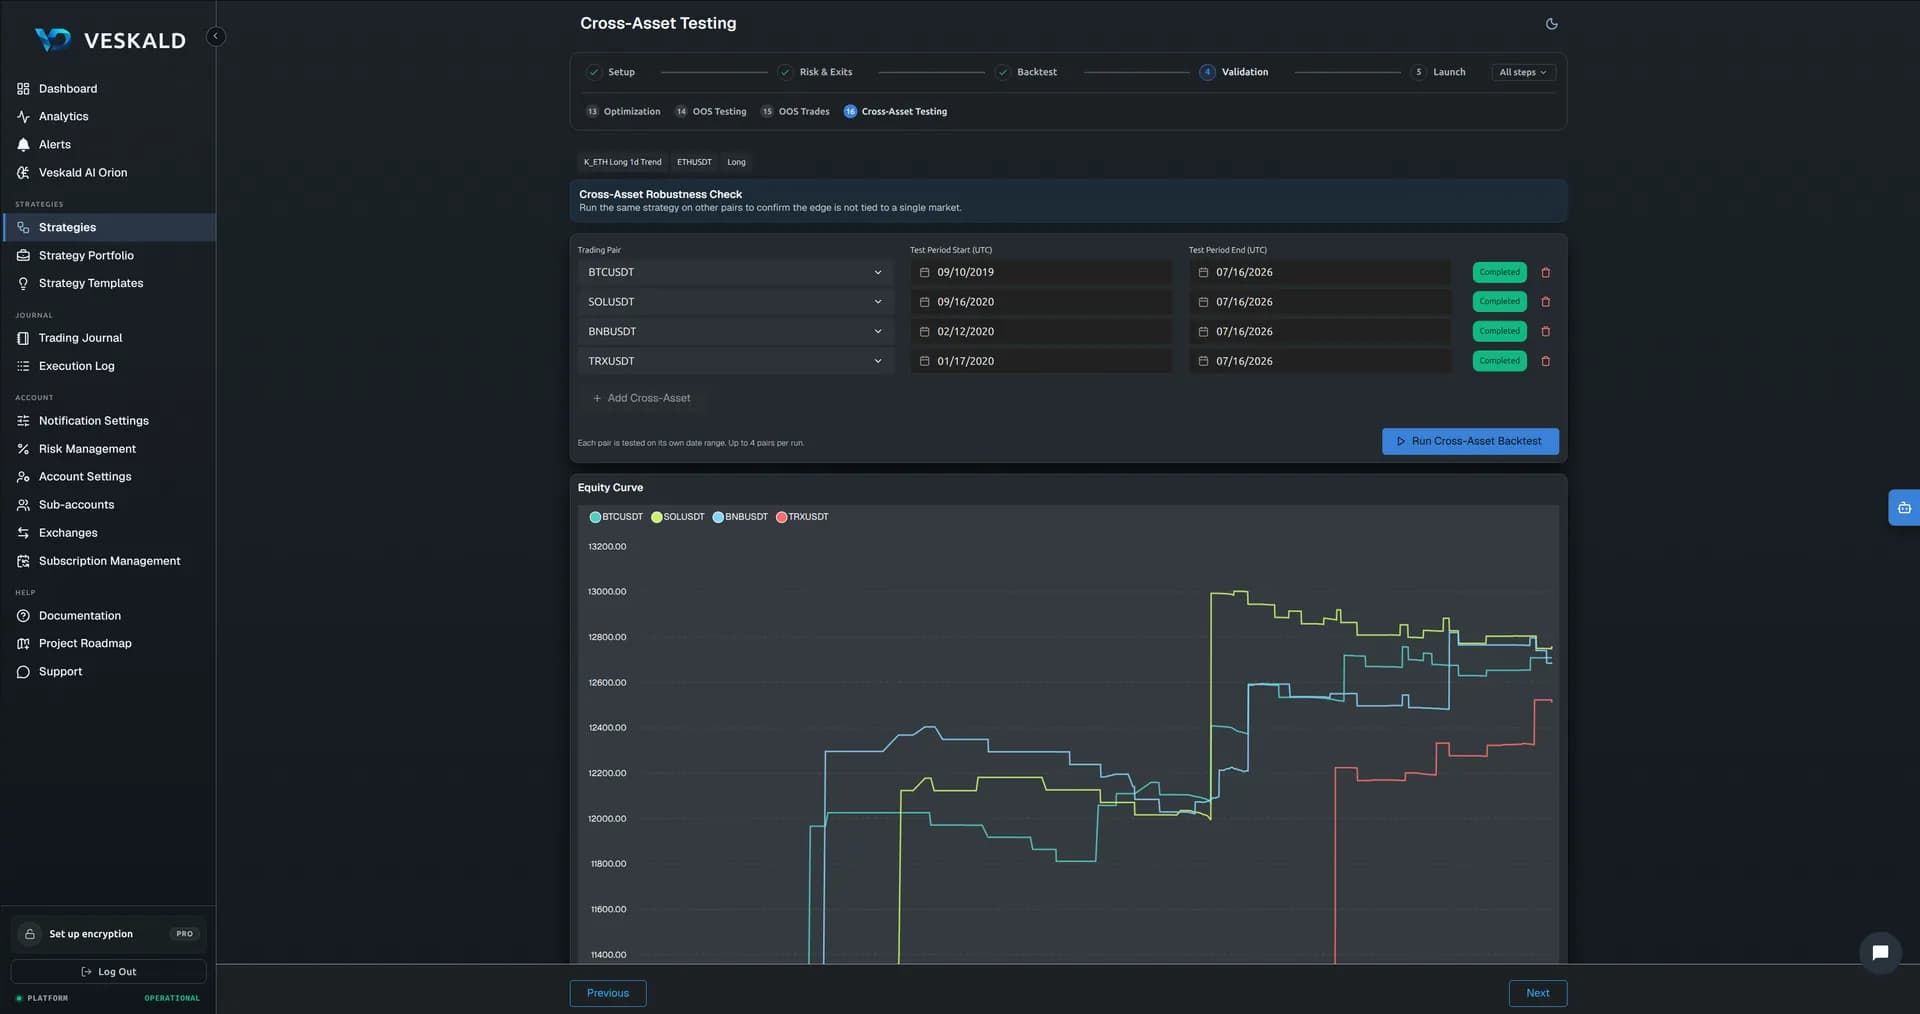
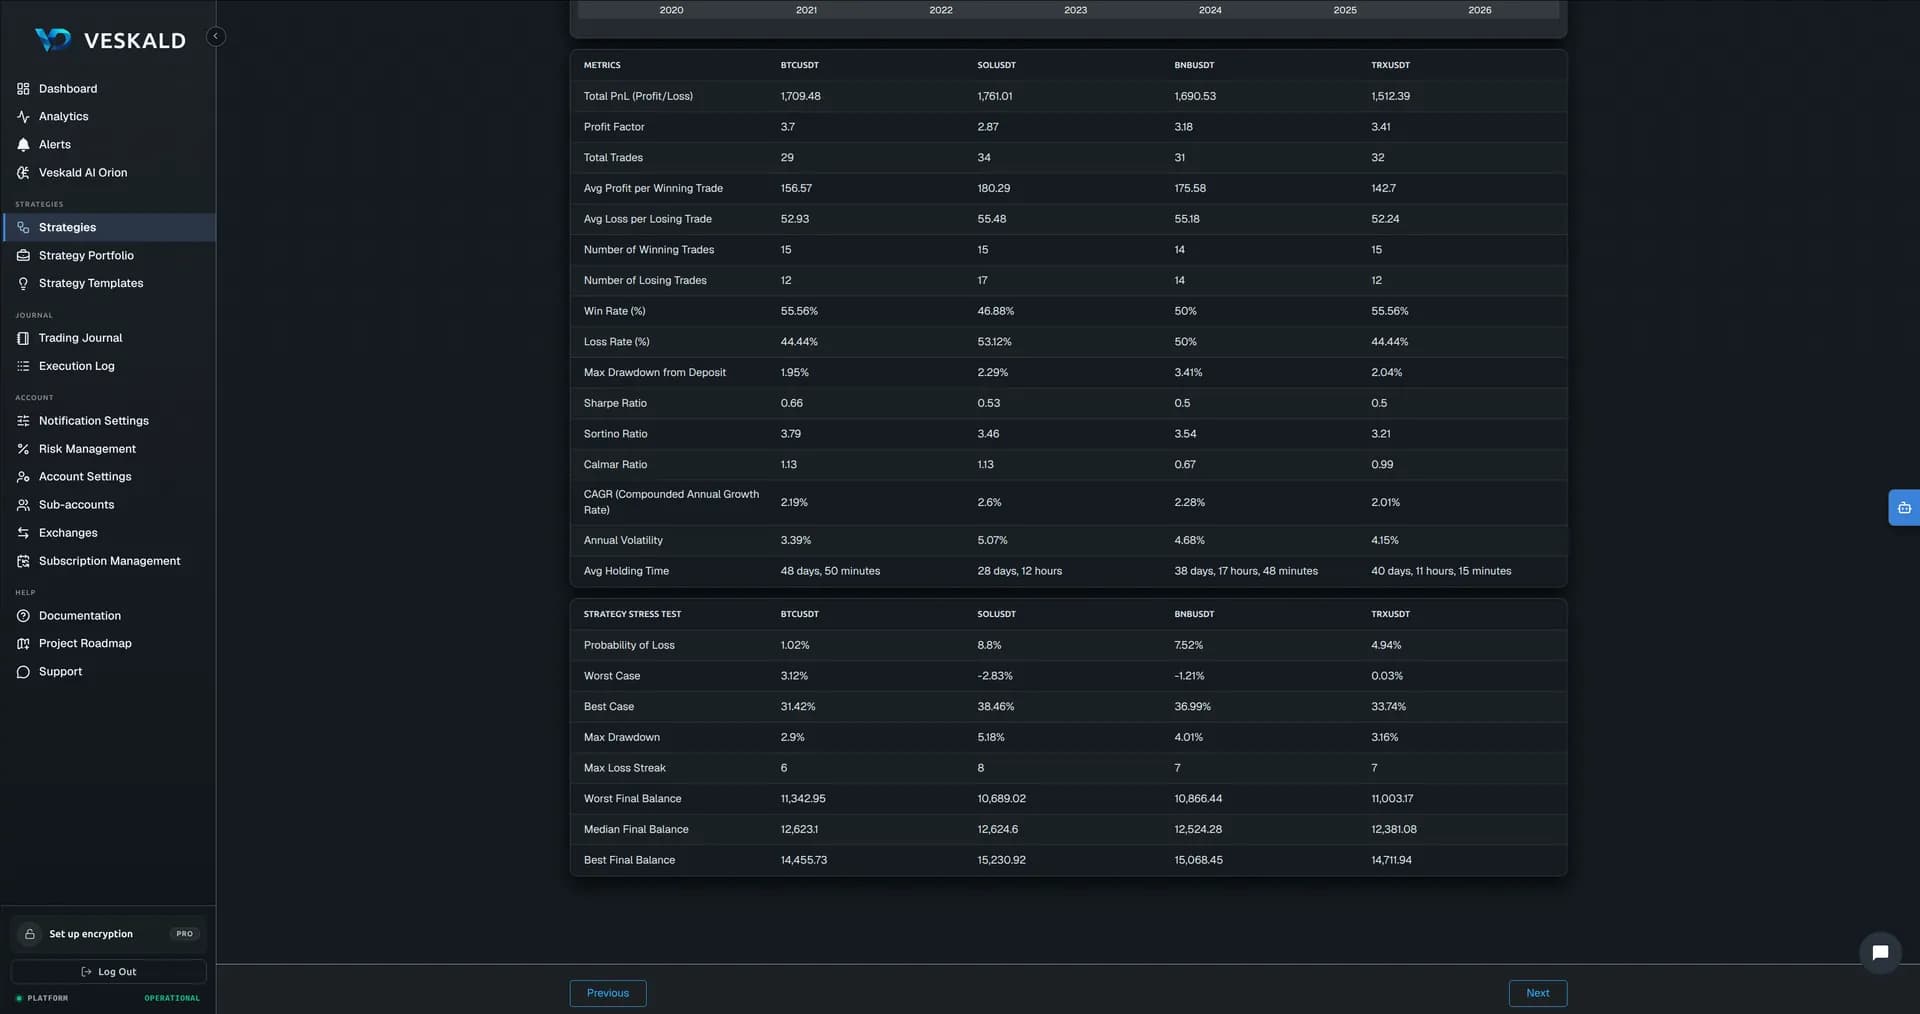
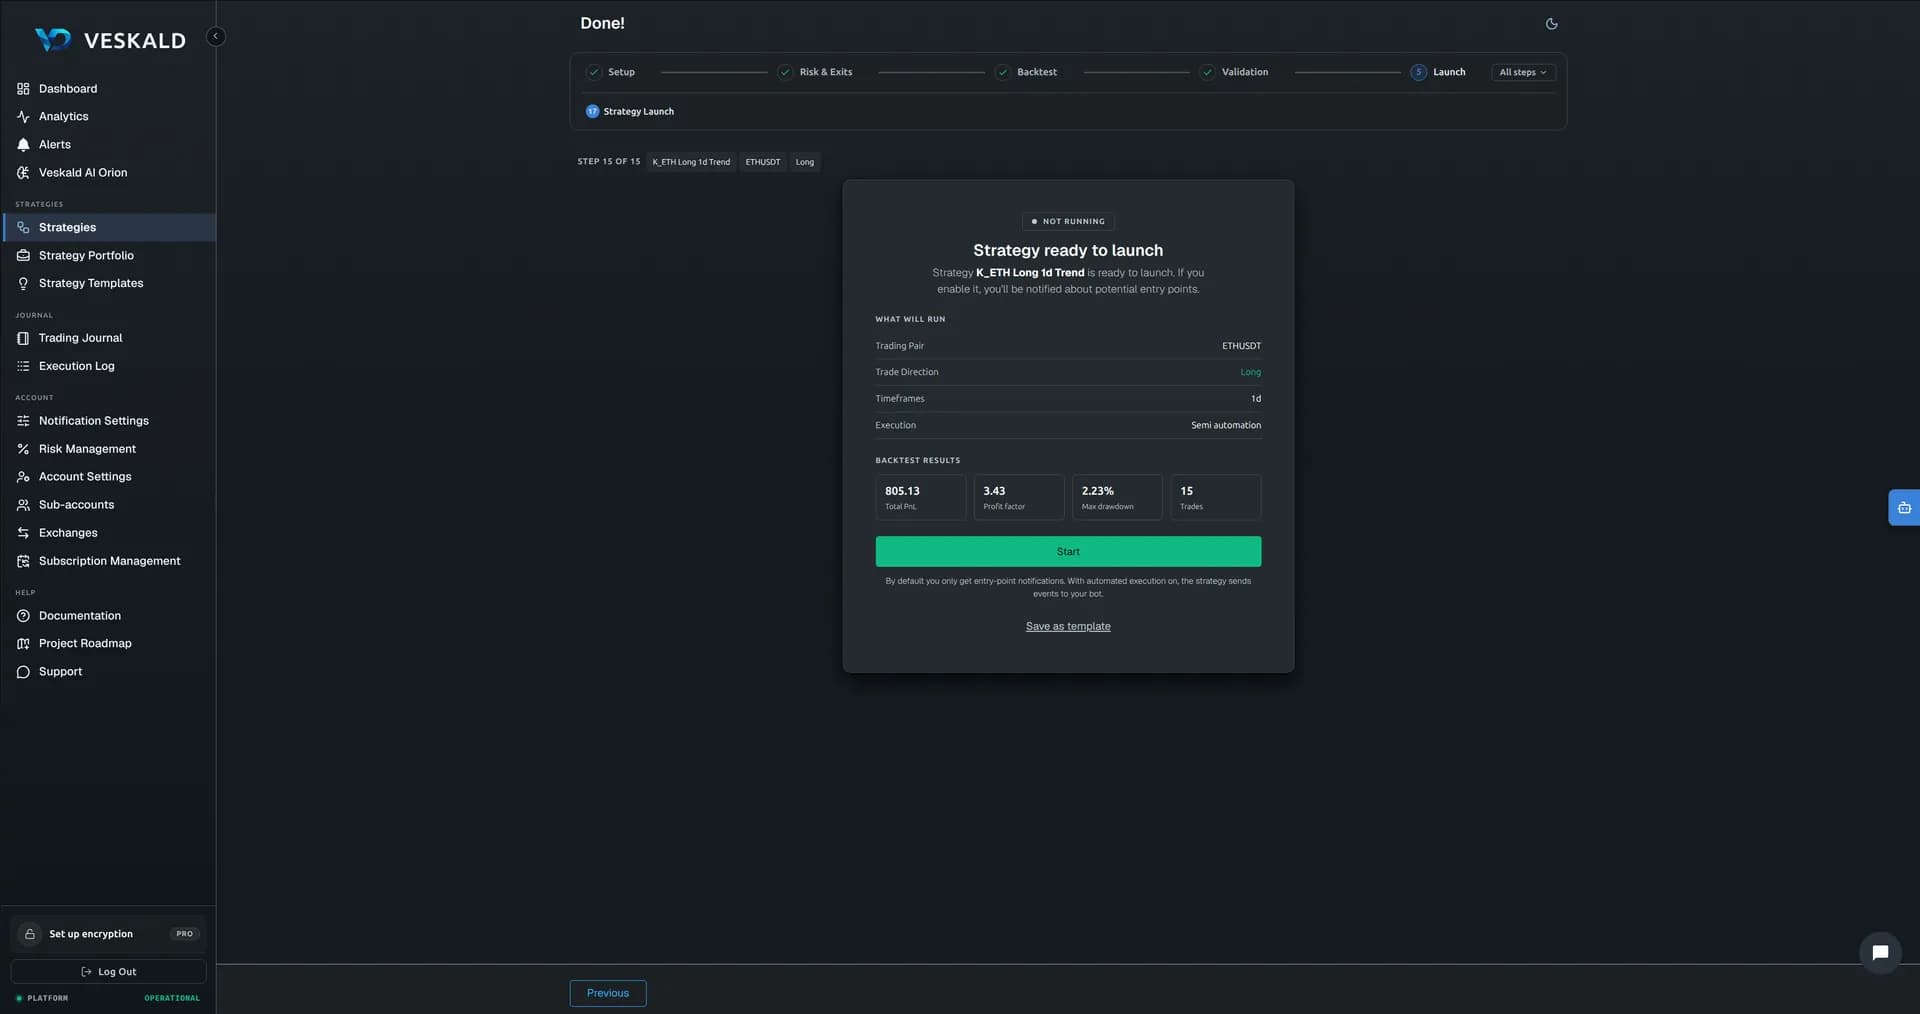
Одна стратегия, все шаги
Собрана, чтобы показать все настройки конструктора в одном месте. Это не торговая идея и не стратегия, которой мы торгуем, поэтому бэктеста под ней нет.
- Market
XRPUSDT on Binance — Long
- Entry
Entry conditions are checked on 4h → 1h → 15m
4h — when EMA Less Than Price (EMA Period: 20)
1h — when Volatility Rank Between (Lower Bound: 0.5 · Upper Bound: 0.75) and ATR Ratio Above 110 (Fast Period: 3 · Slow Period: 10) and TRIX Less Than Zero (TRIX Period: 15) and Squeeze Index Greater Than 2
15m — when RSI Rising for N Bars and RSI Crosses Above RSI MA and RSI Greater Than RSI MA
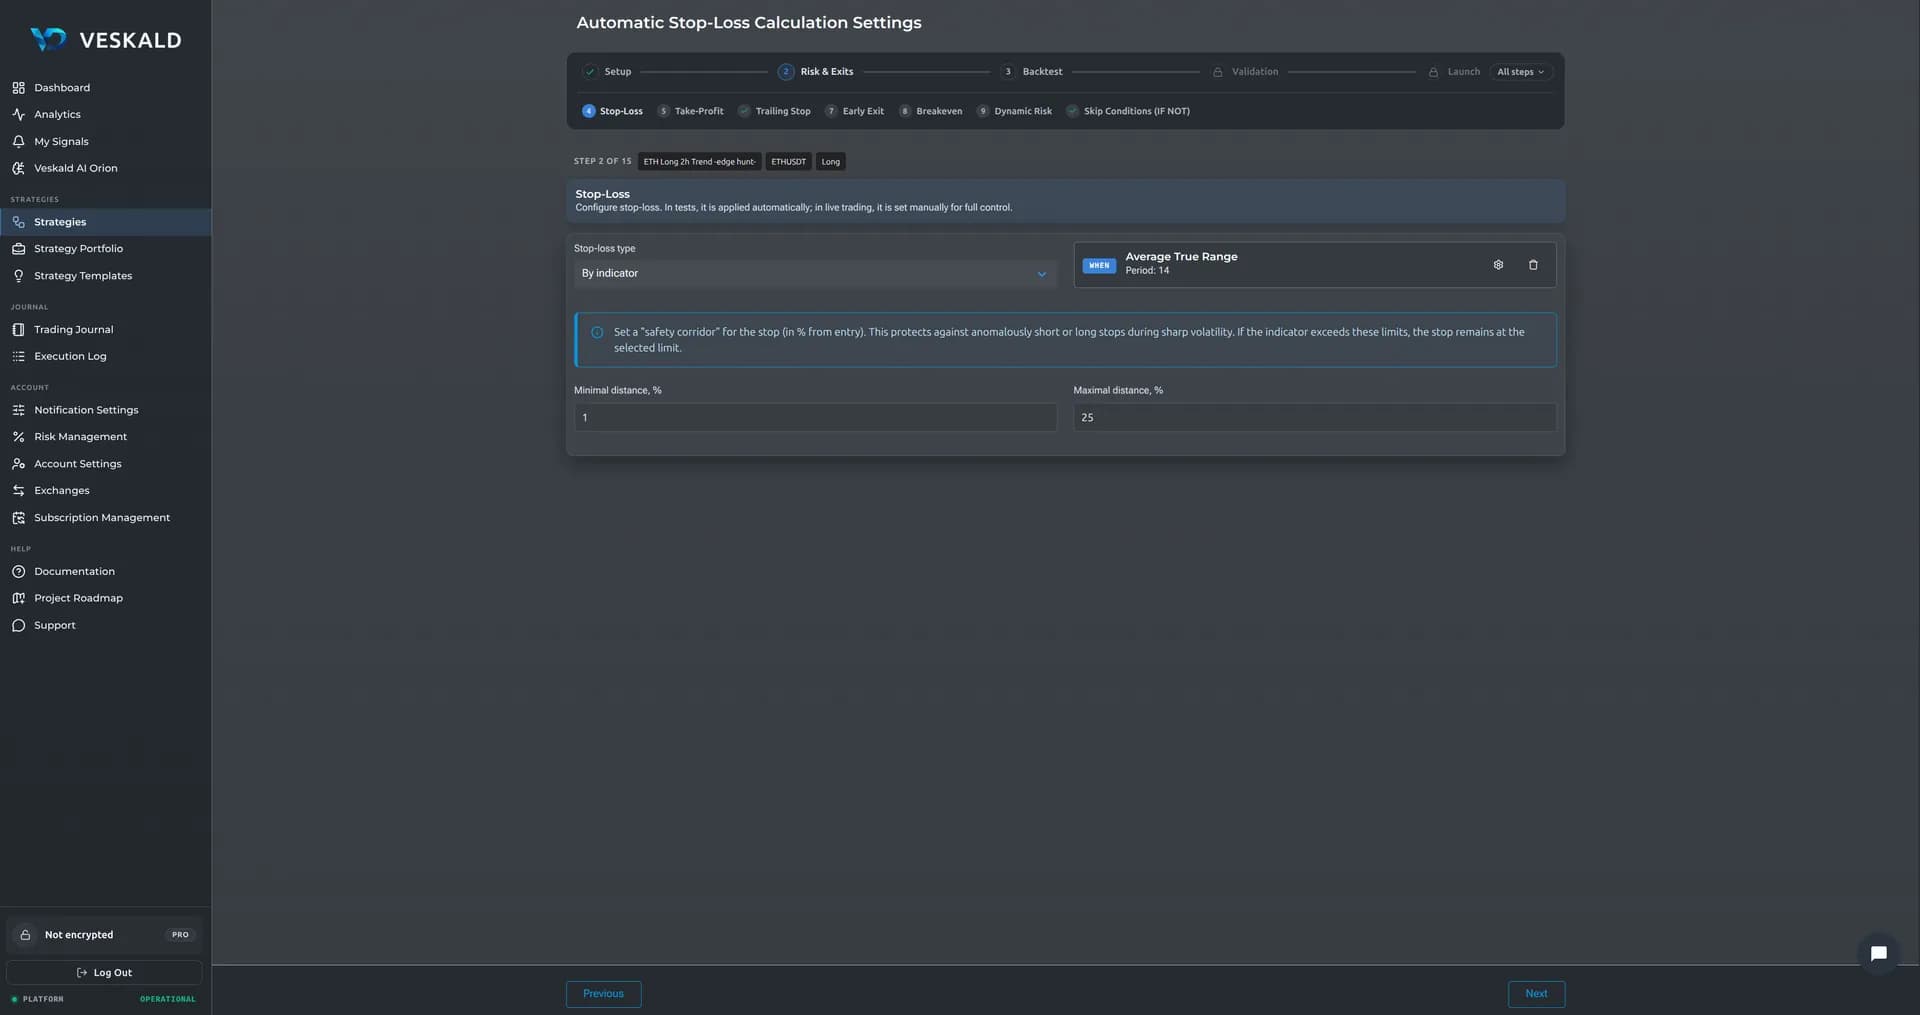
- Stop-loss
By indicator: Average True Range (Period: 14)
Distance: no closer than 0.5% and no farther than 25% from the entry
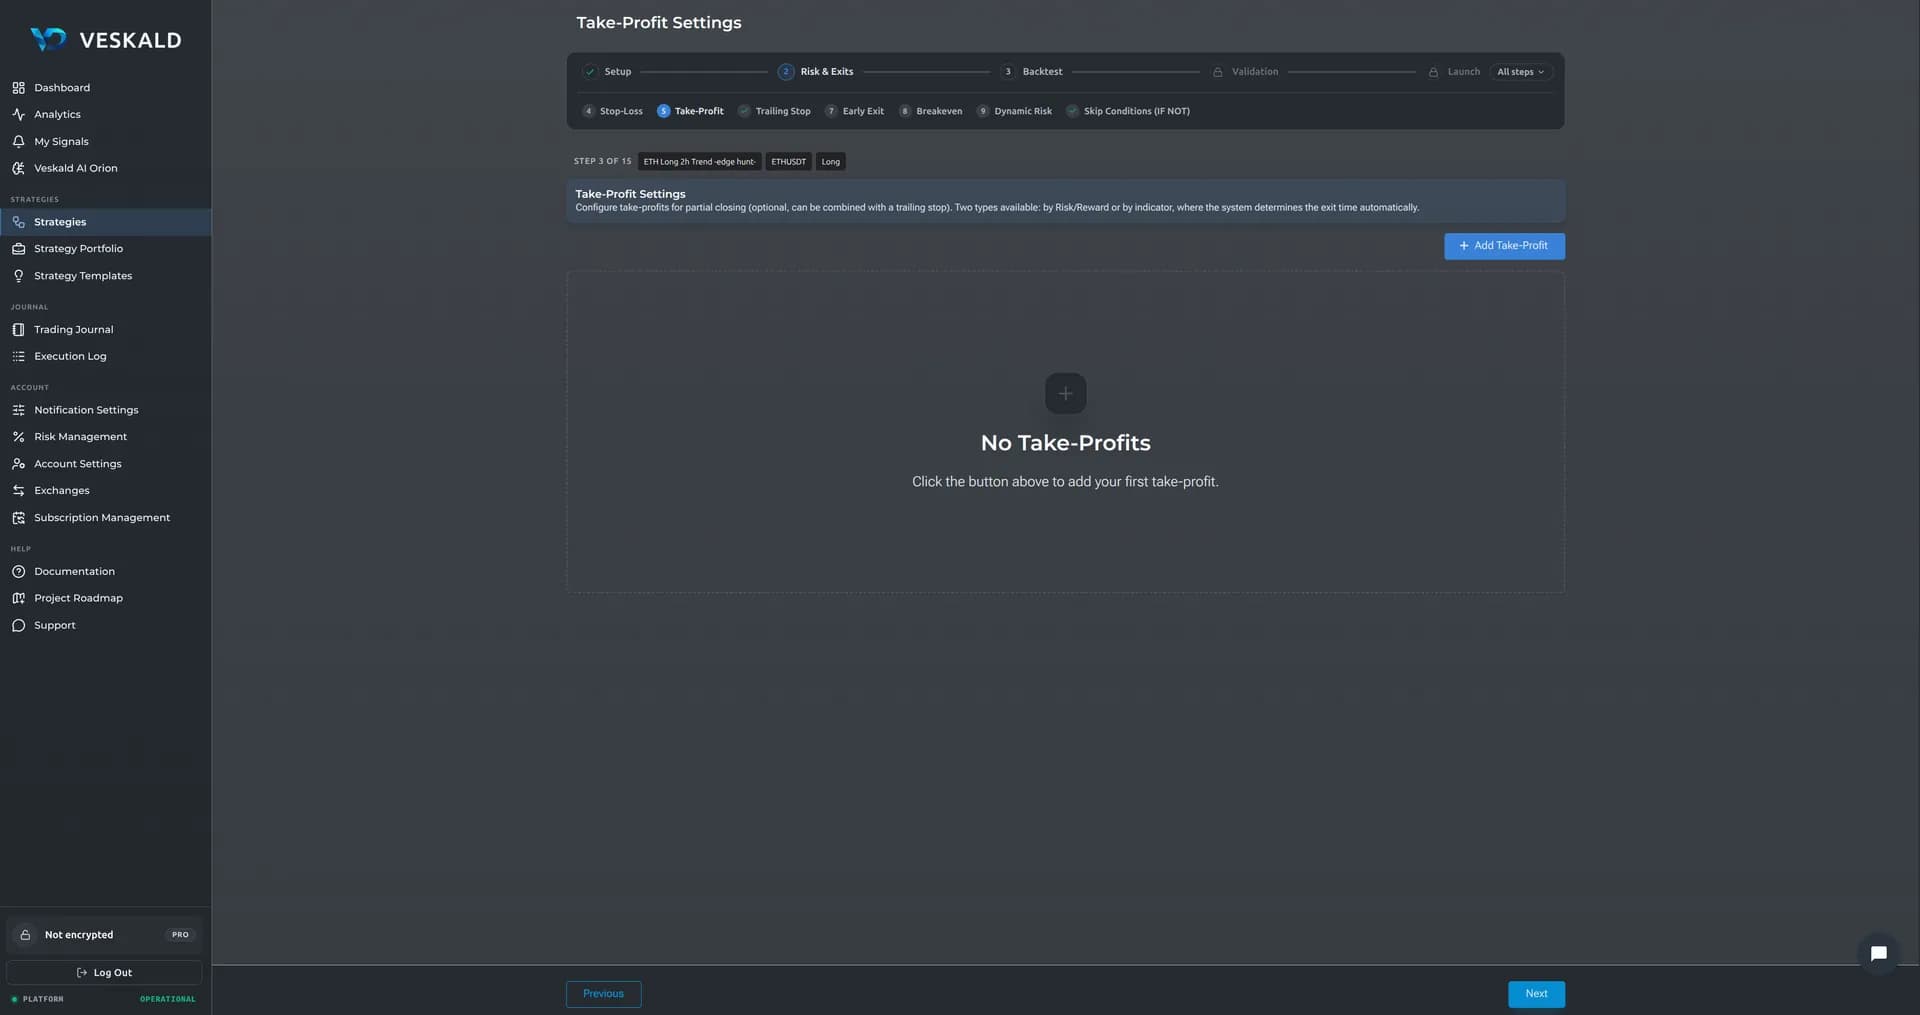
- Take-profits
Level 1: at 1:1, 25% of the position is taken
Level 2: by indicator on 1h (RSI Falling for N Bars), 50% of the position is taken
- Trailing stop
Turns on once profit reaches 1:1
The stop follows an indicator: Average True Range (Period: 14)
Distance: no closer than 0.5% and no farther than 25% from the entry
- Break-even
The stop moves to break-even by indicator on 1h: CHOP Momentum Less Than 30
- Early exit
Exit if the 1:1 target is not reached within 10 candles
Exit by indicator on 1h: CMO Greater Than 40 (CMO Period: 14 · MA Type: EMA)
- Skip trades
No new entries: Asian session
Skip Rule 1: by indicator on 1h — AD Cross Below AD Percentile (Percentile Value: 0.1 · Percentile Period: 50)
- Dynamic risk
Rule 1: the per-trade risk increases by 10% when the indicator on 1h fires — ATR (Absolute) Cross Above Smoothed ATR (MA Type: EMA · Statistics Window: 10)
Reset Rule 1: back to the initial risk after Stop Loss, Trailing Stop Profit, Early Exit Loss, Take Profit, Trailing Stop Loss, Early Exit Profit, Break Even
- Execution
Semi automation — you get alerts about entry points and place orders yourself
Сгенерировано платформой из настроек самой стратегии, показано как есть.
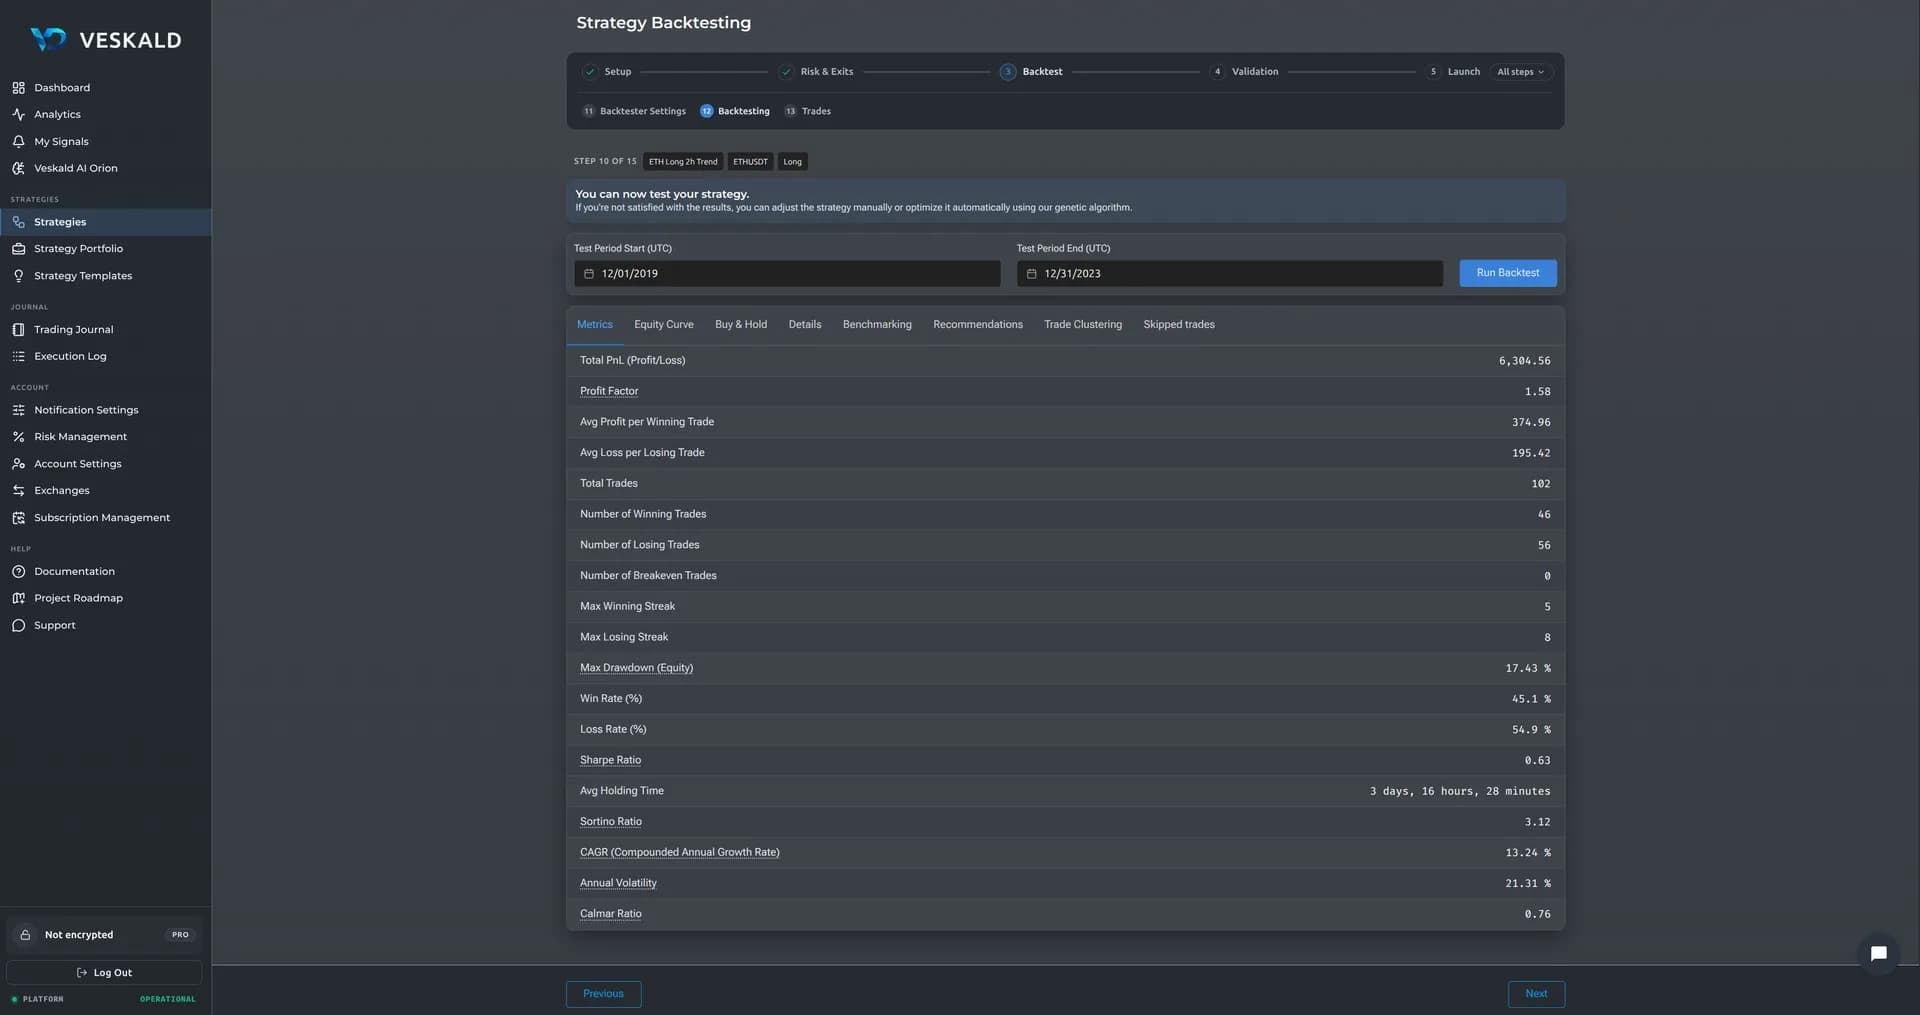
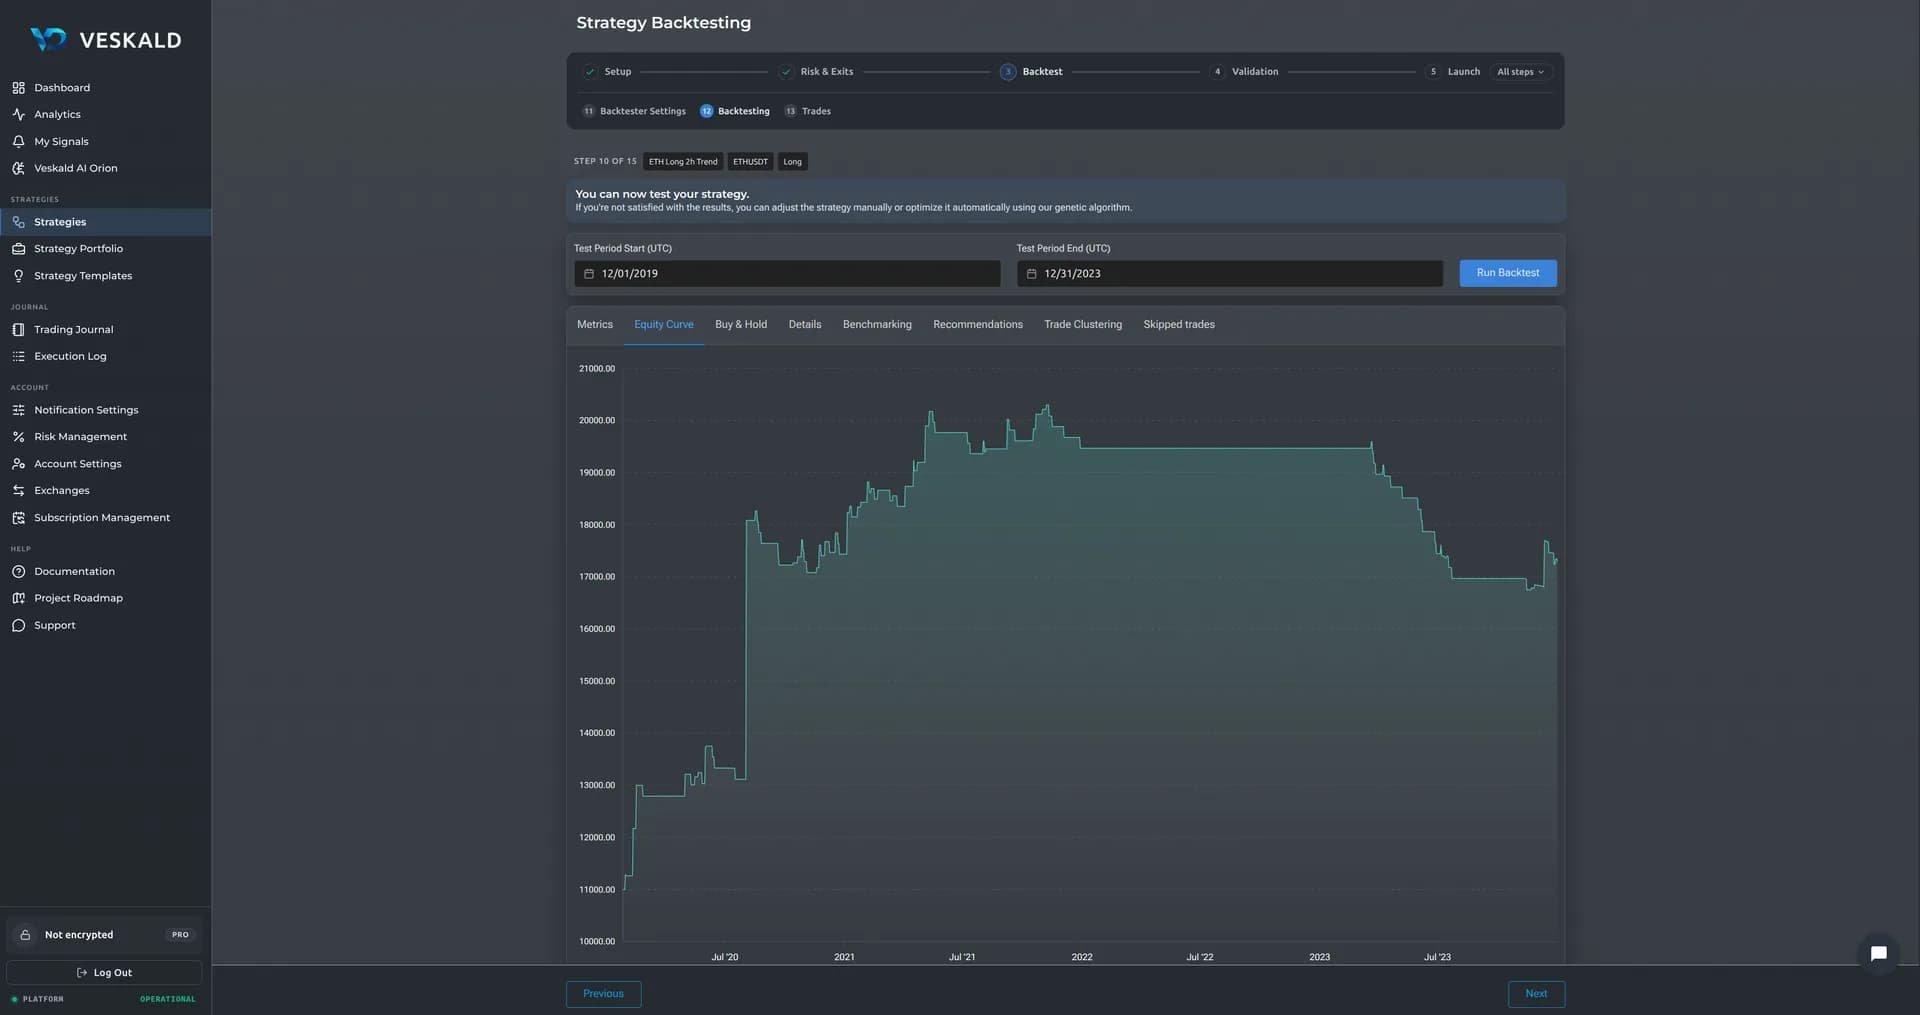
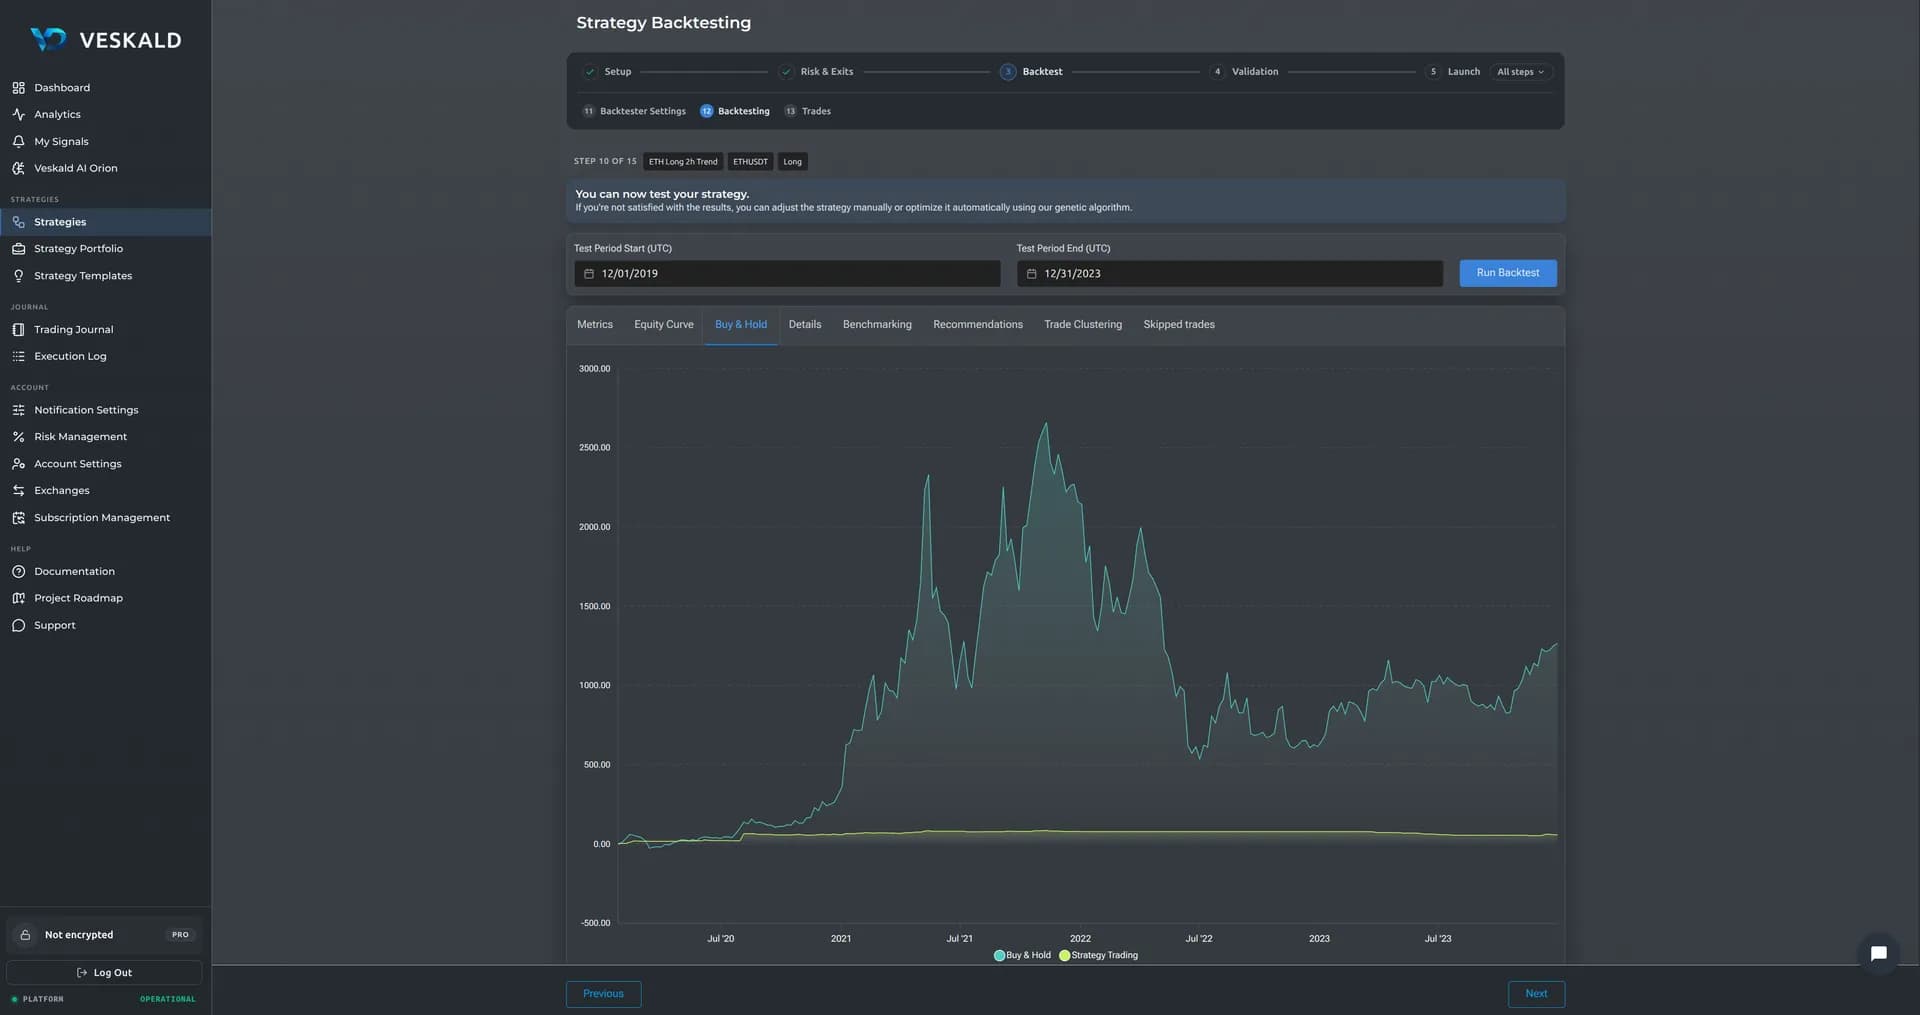
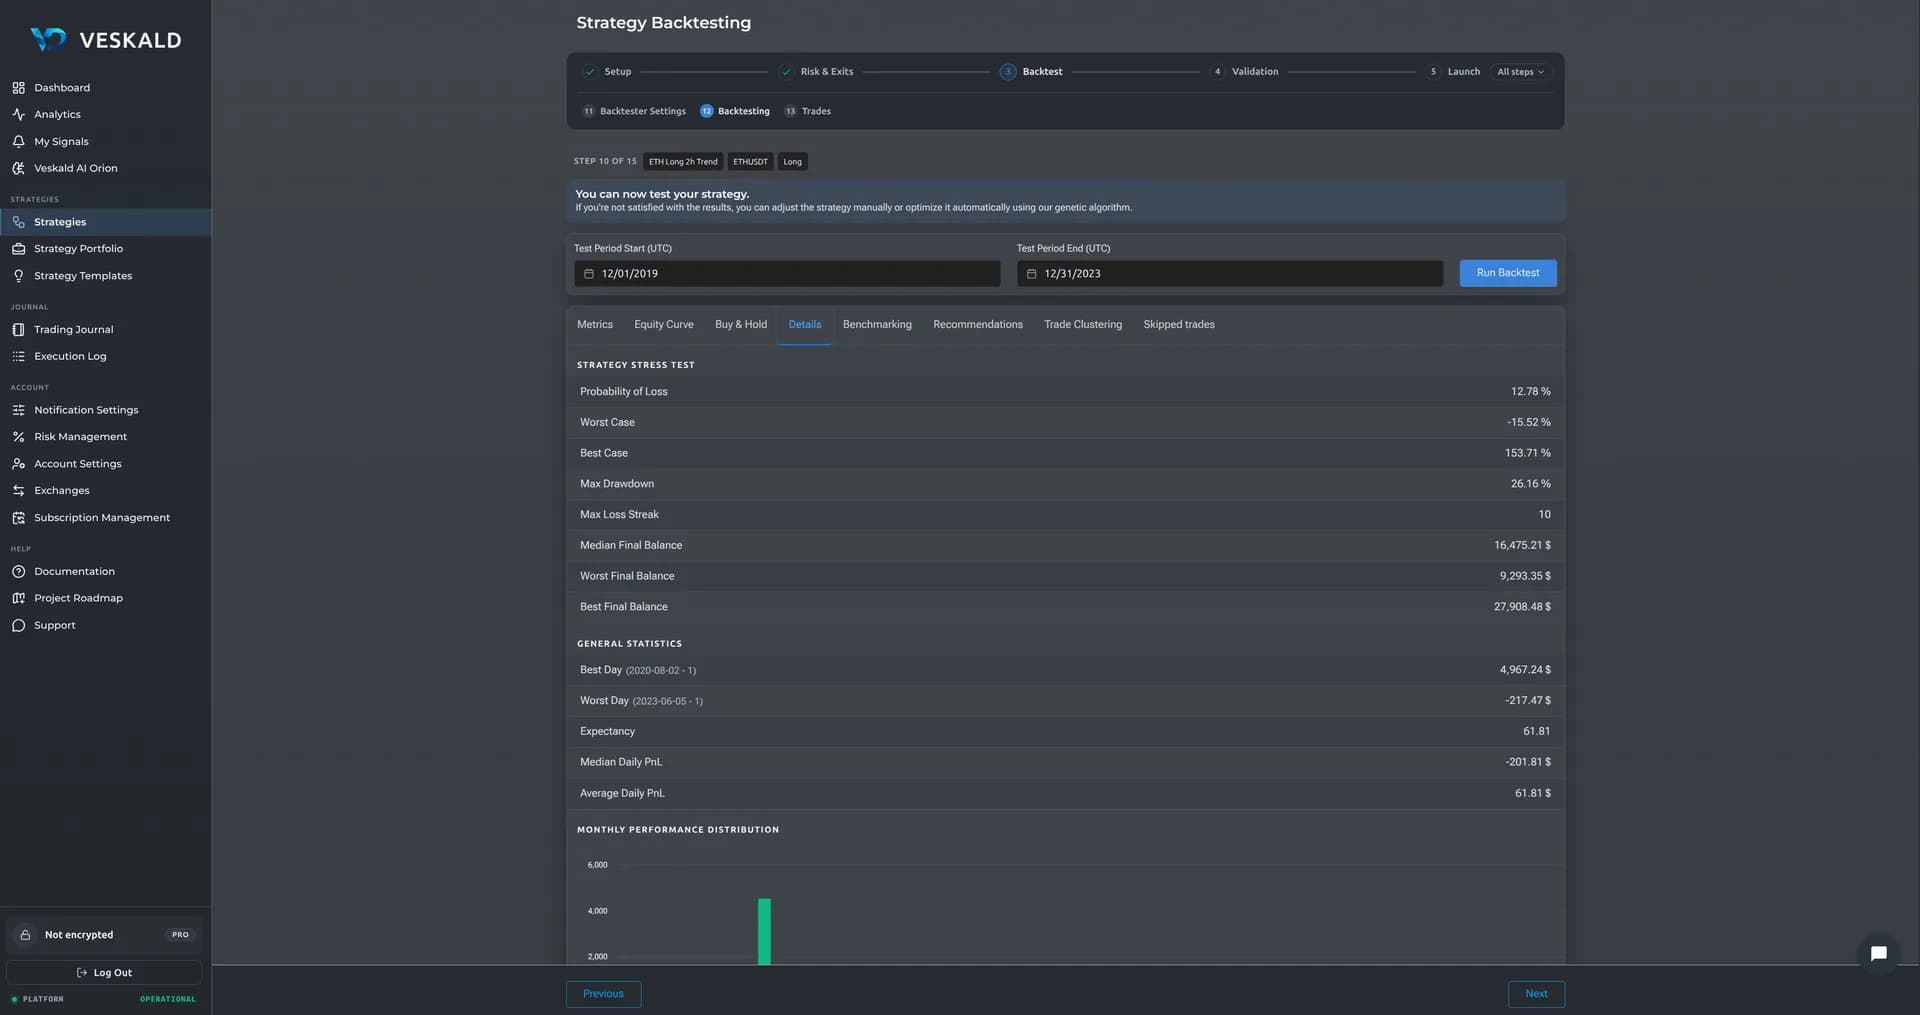
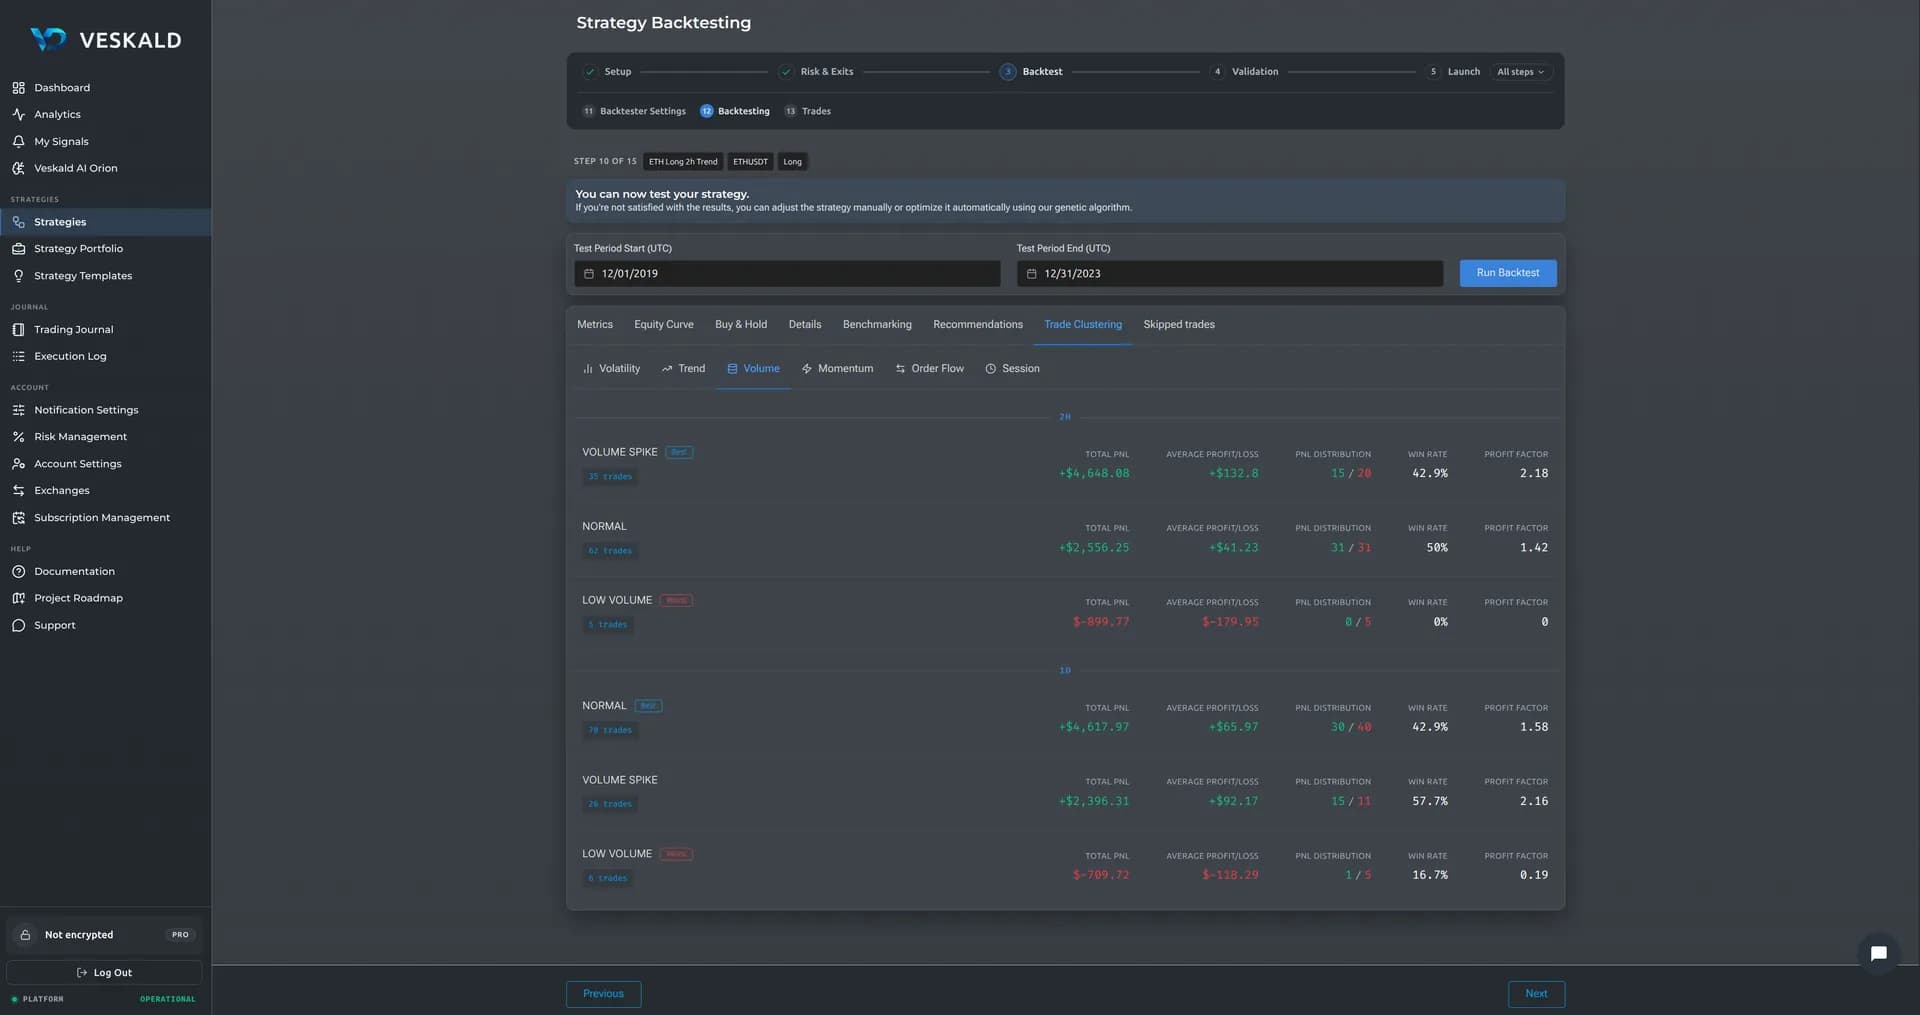
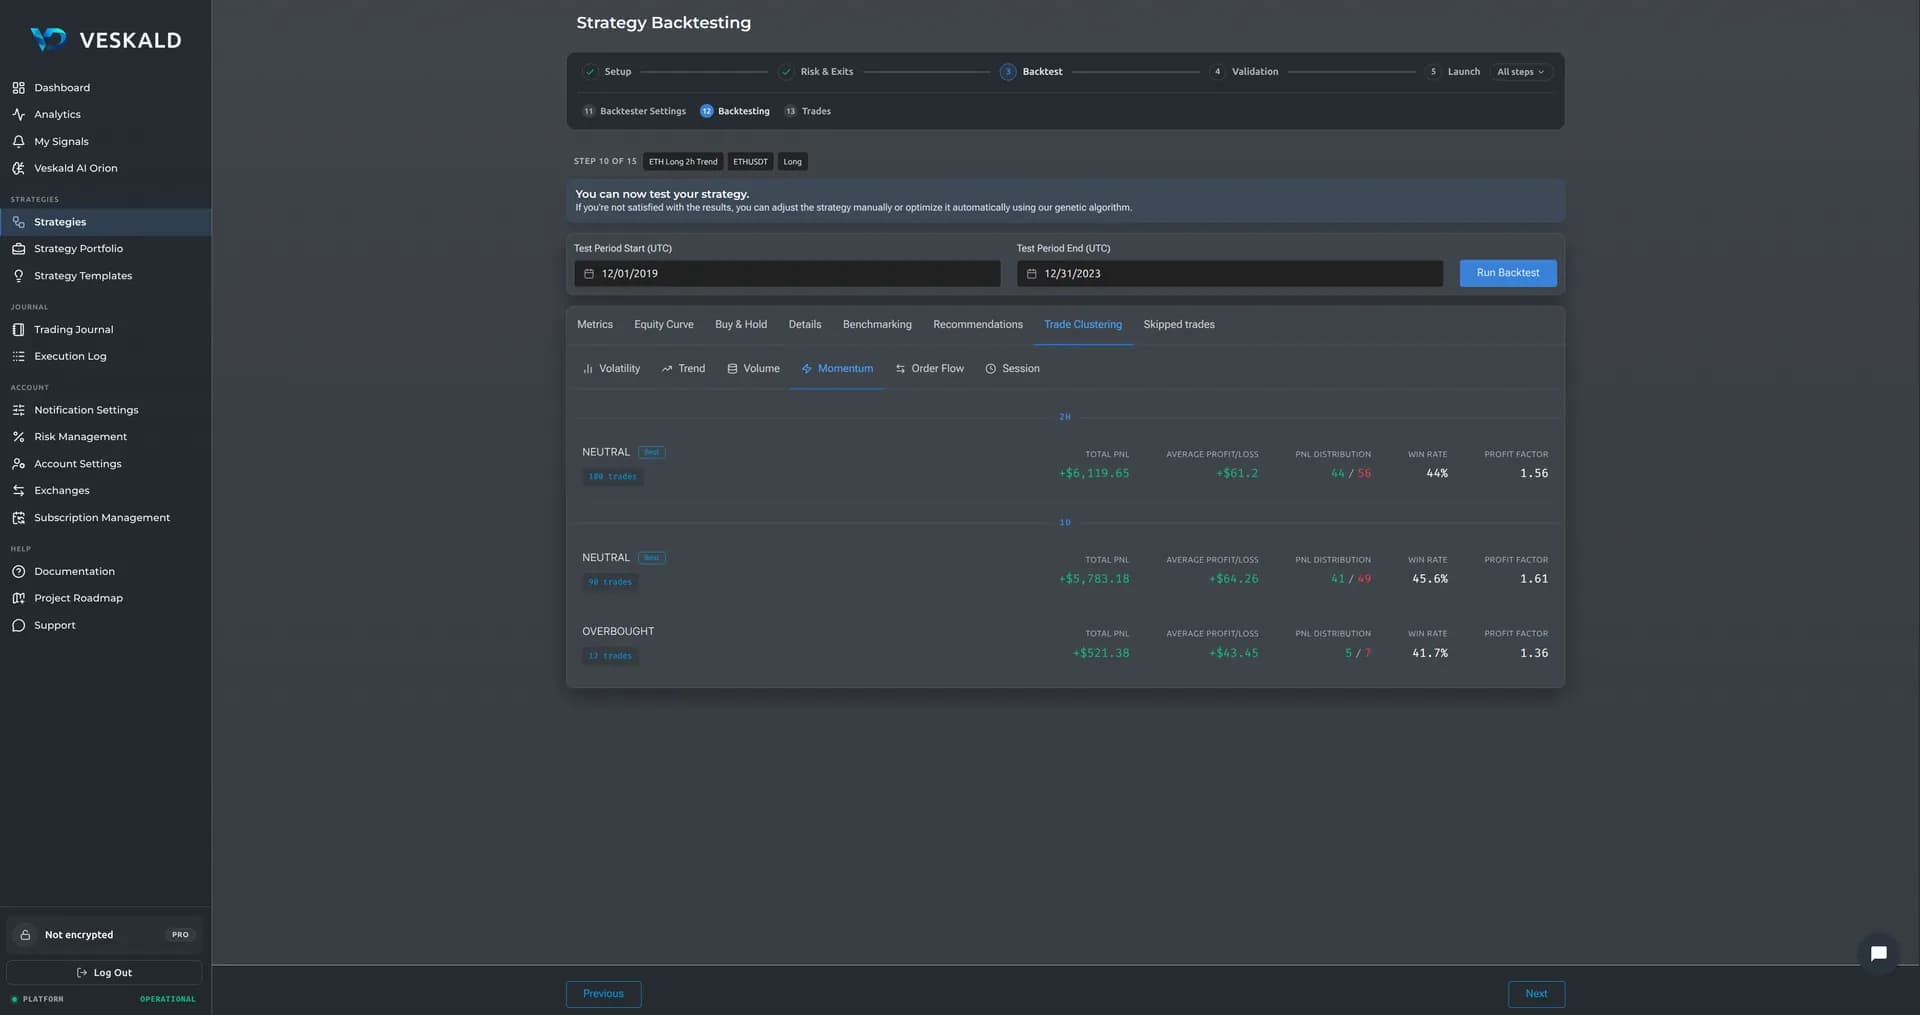
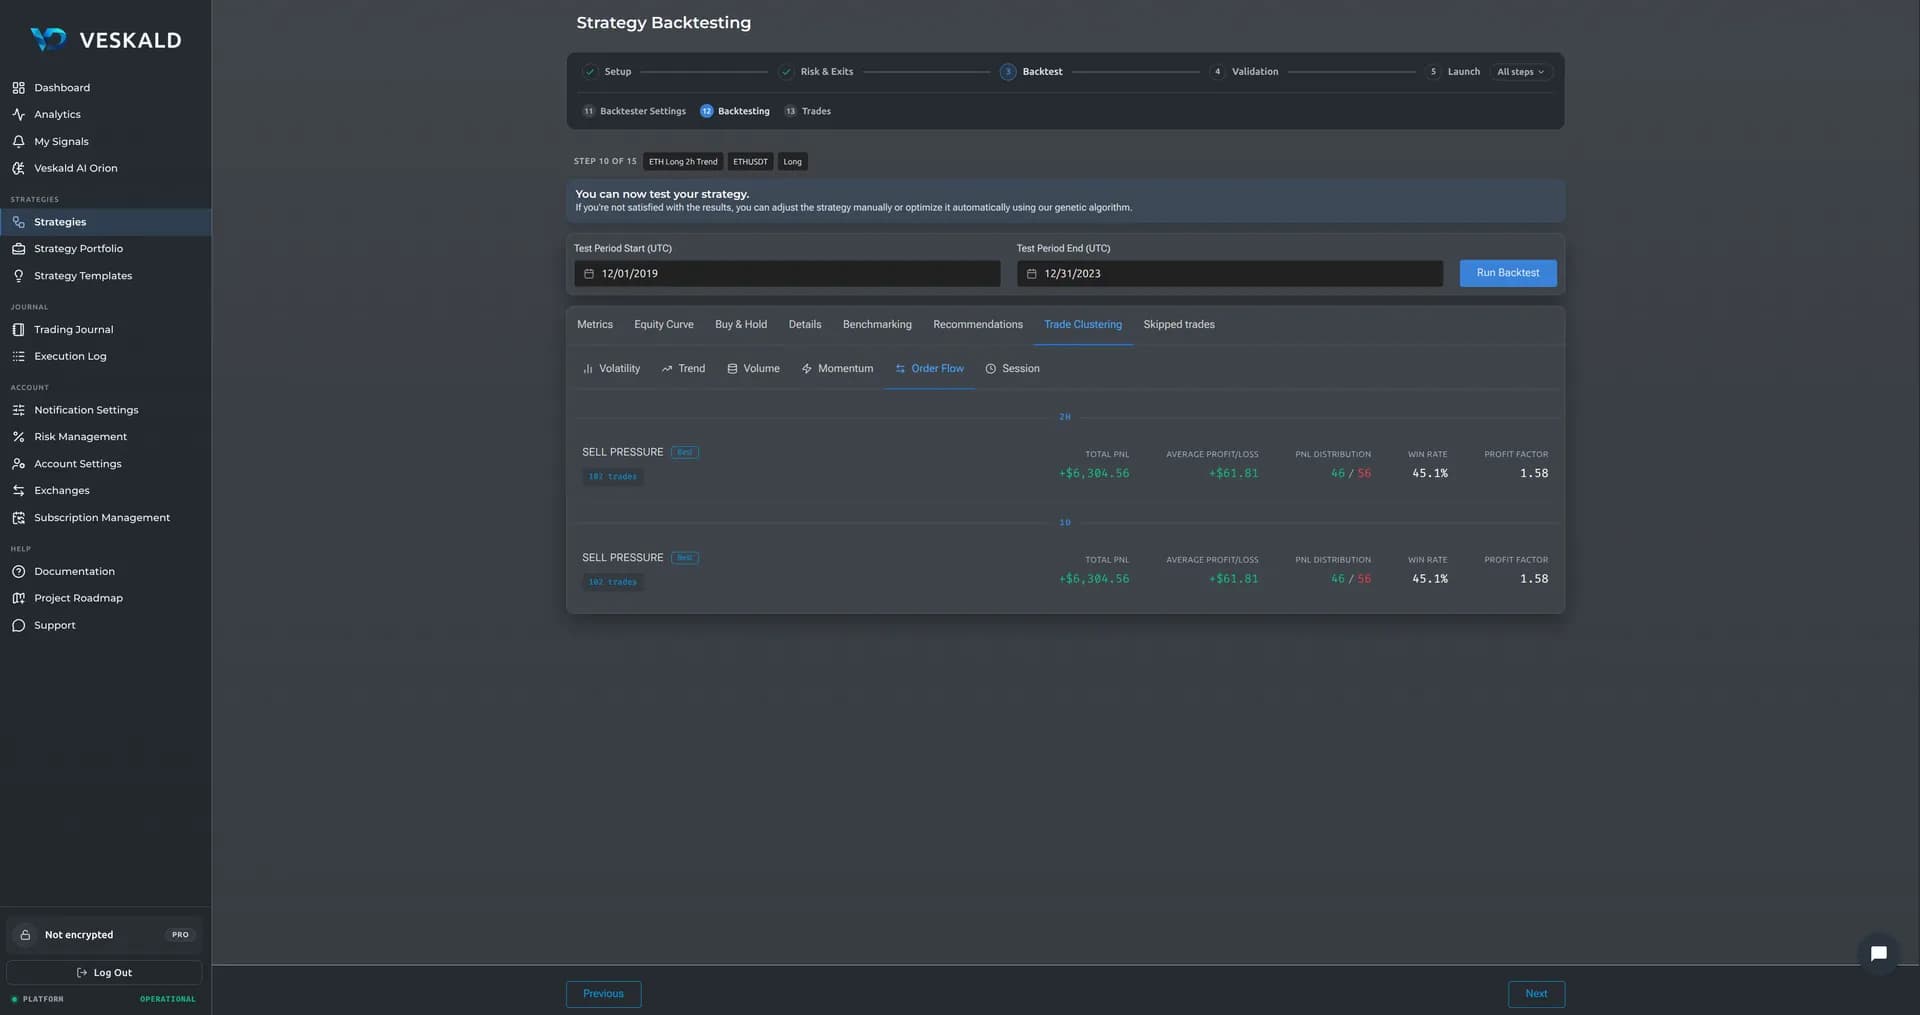
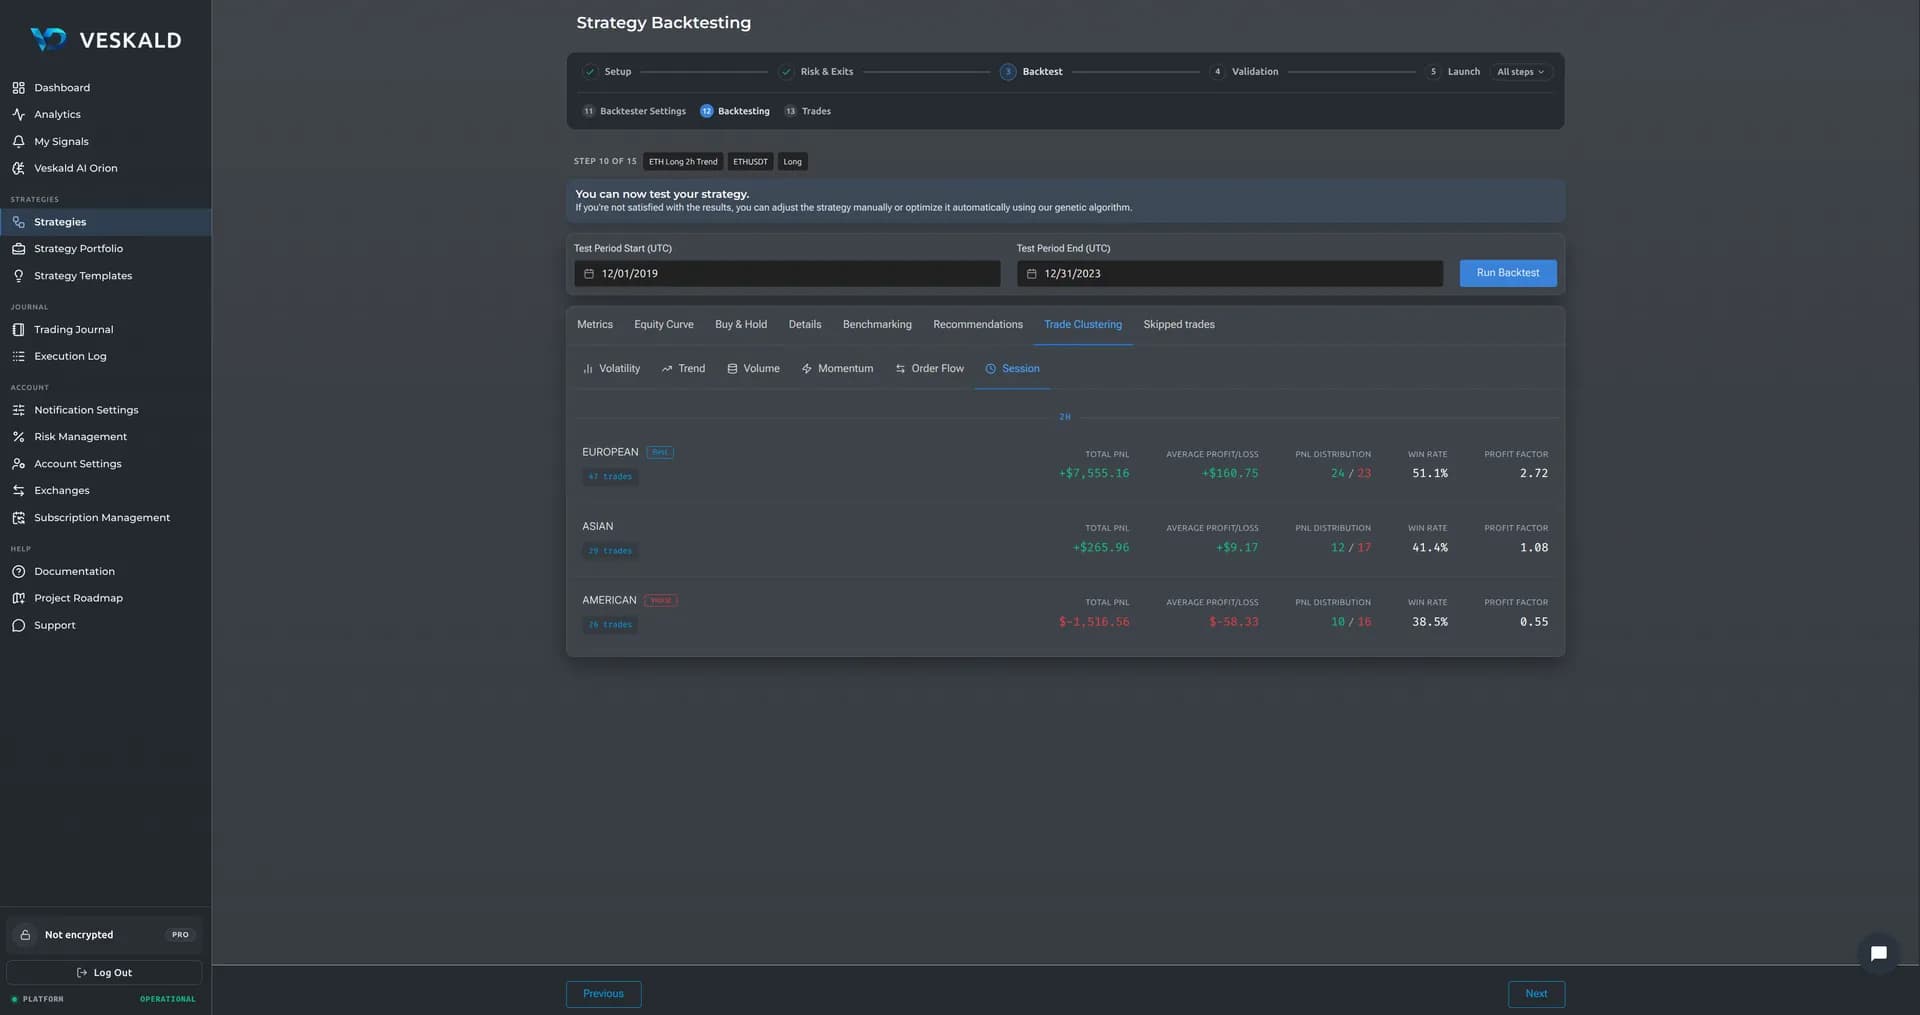
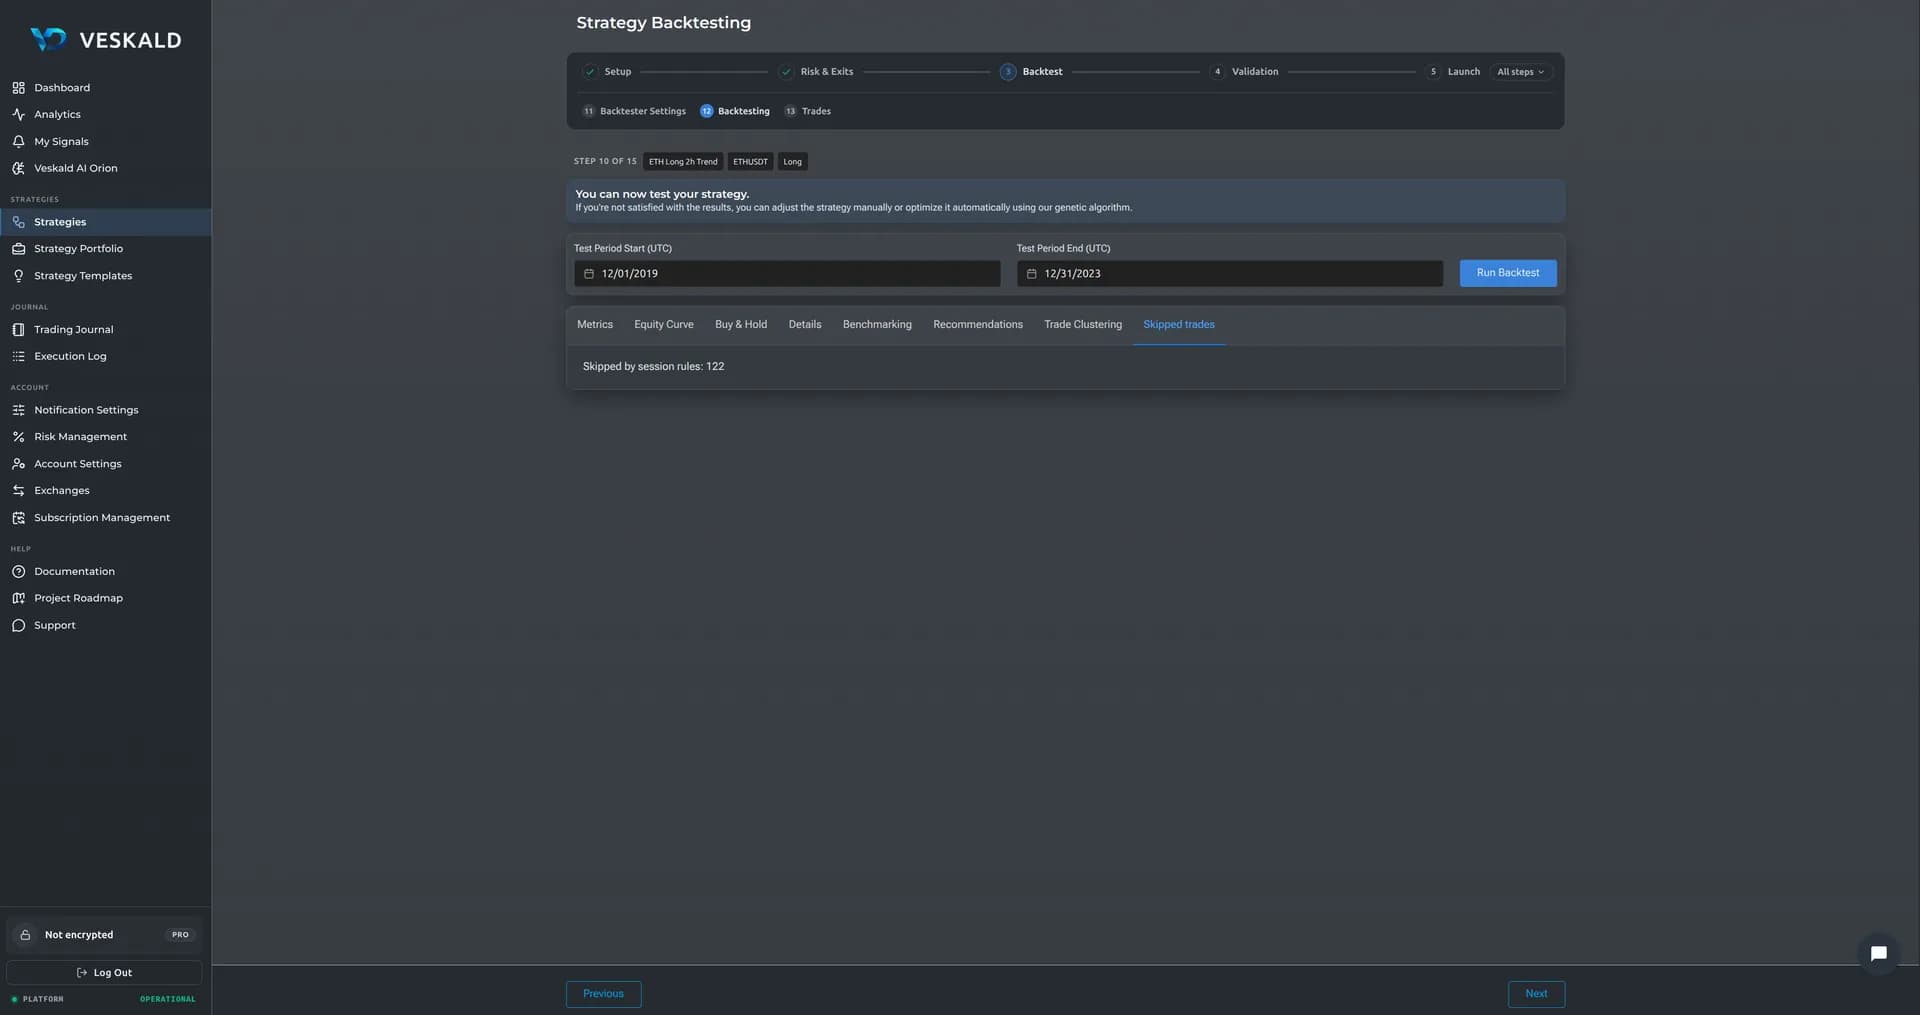
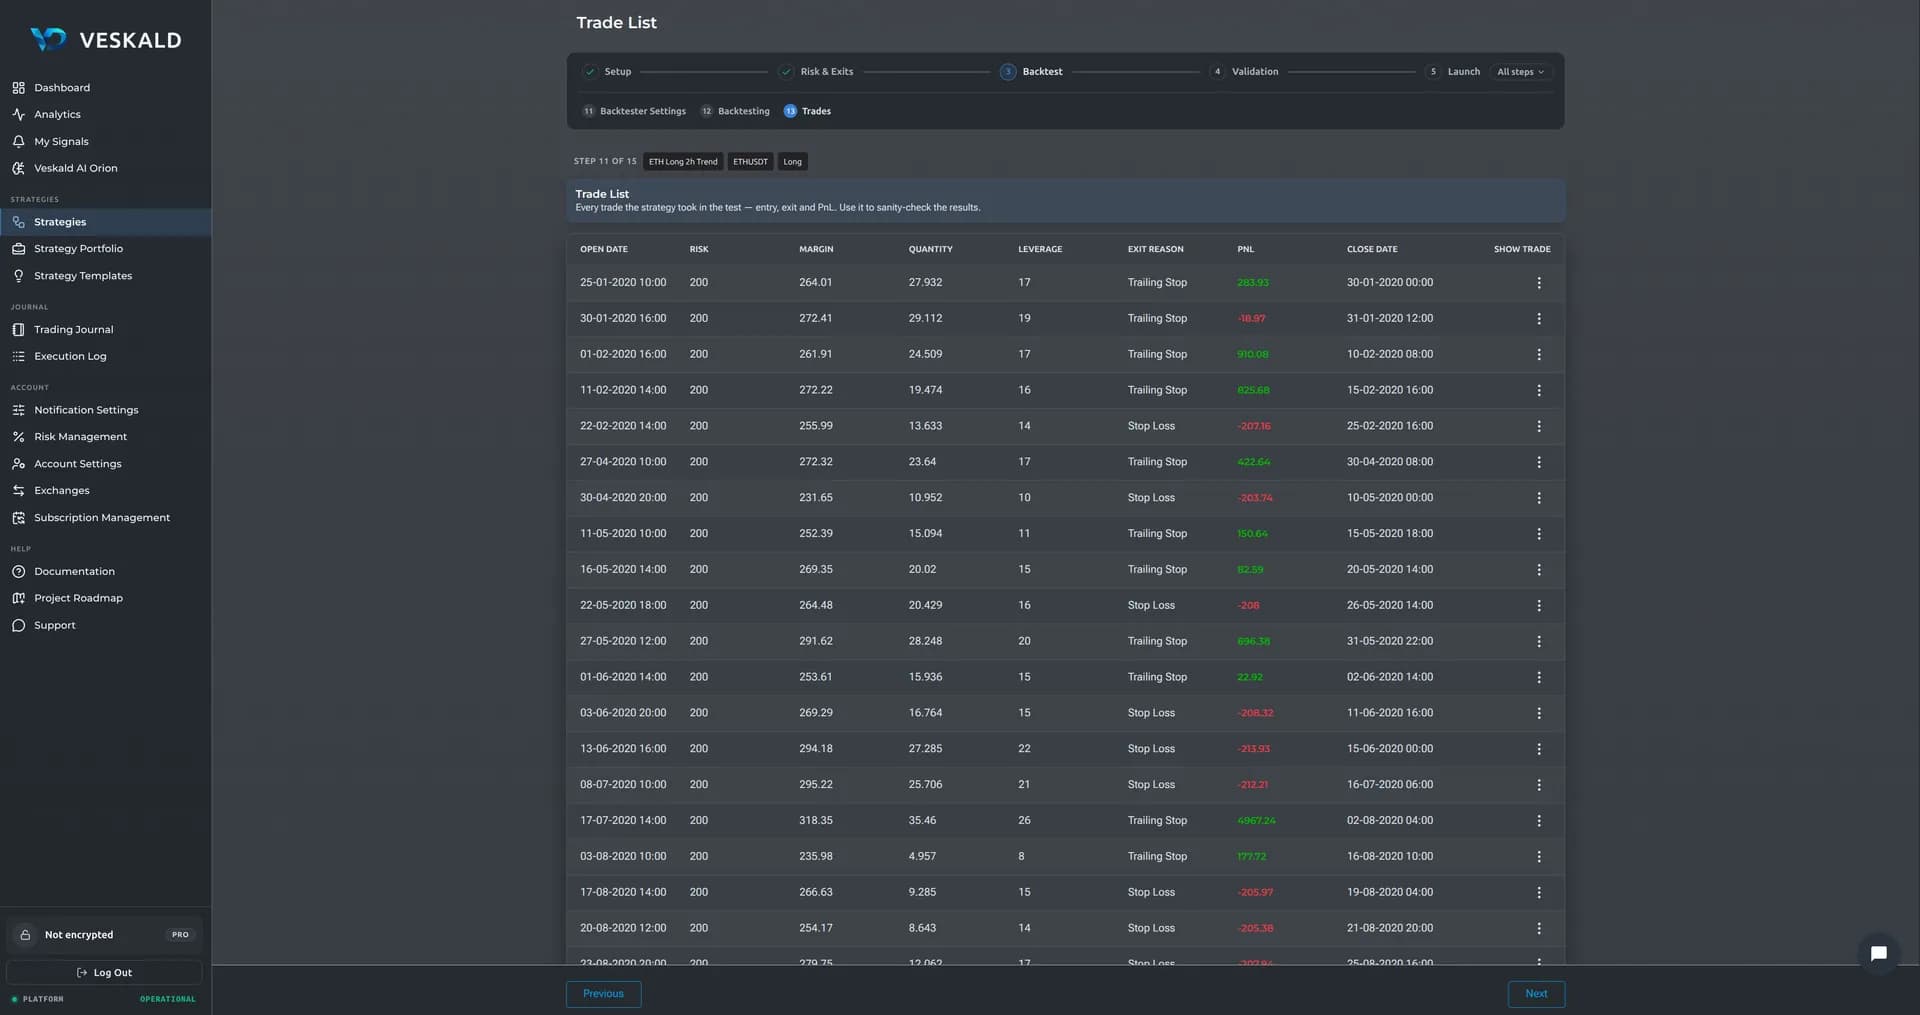
Бэктестер
Бэктест, который показывает то, что вы реально получите
Большинство бэктестеров рисуют идеальную картину: без комиссий, без проскальзывания, без фандинга. Стратегия выглядит красиво на истории и сливает в живой торговле.
Бэктест в Veskald учитывает все издержки реальной торговли: комиссию вы задаёте сами под свой биржевой тариф, фандинг пересчитывается каждые 8 часов, проскальзывание зависит от ликвидности, на крупных ордерах учитывается влияние размера на цену исполнения. И торгует ровно та стратегия, которую вы проверили: в живой торговле те же правила, те же расчёты и те же цены с вашей биржи. Параметры ядра бэктестера открыты — вы видите, как именно считается каждая сделка, и можете настроить расчёт под свой профиль торговли. На сделках до $300 цена входа, проскальзывание и издержки отличаются от бэктеста меньше чем на 0.5% — это видно в Журнале исполнения.
Размер позиции считается, а не задаётся: вы говорите, чем рискуете, а размер выводится из риска и дистанции до стопа, округляется вниз до шага инструмента и ограничивается долей недавнего объёма; плечо подбирается так, чтобы цена ликвидации была за стопом. Если условия не сходятся, сделка не открывается — а пропущенные сделки показываются с причиной и разделены на две группы: заблокированные вашими правилами пропуска и те, которые движок отказался открывать. Бэктест и живую стратегию гоняет один и тот же код с единственным смоделированным отличием: на истории вход исполняется по открытию следующей свечи.
Что вы получаете после бэктеста
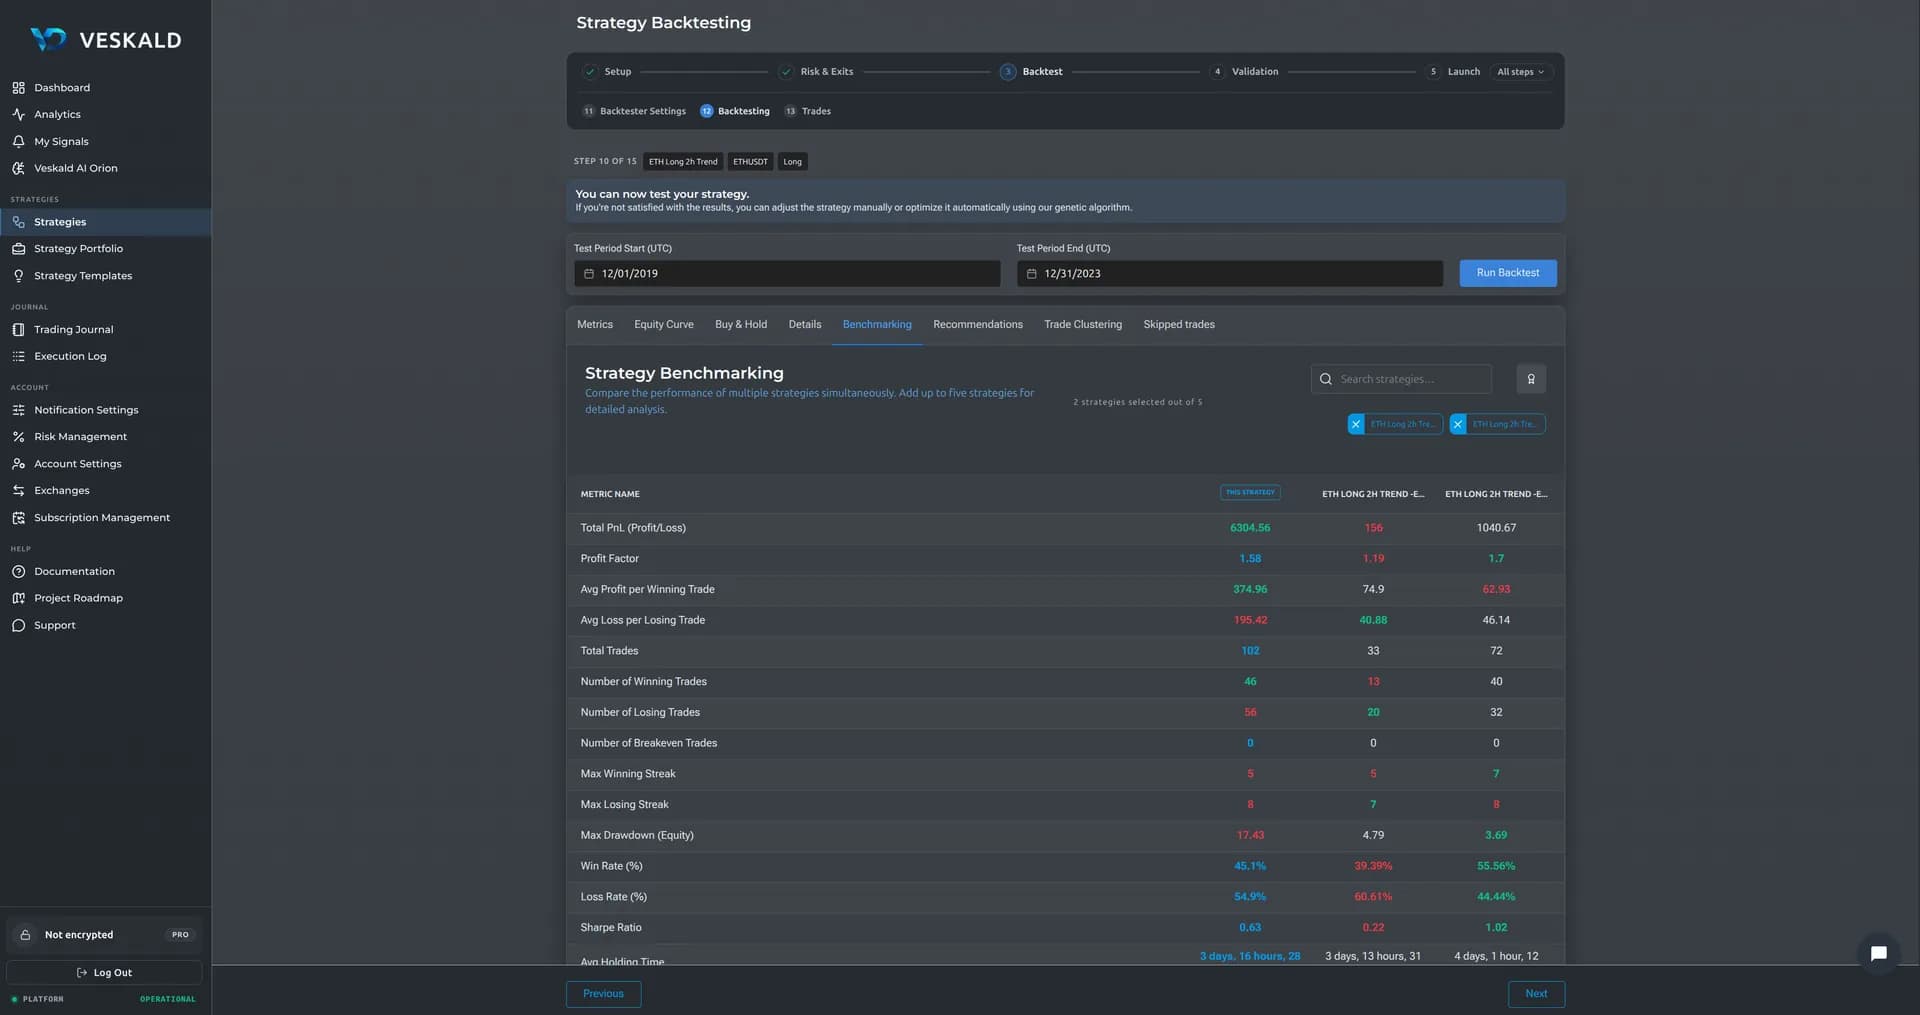
- 20 метрик эффективности: Profit Factor, Sharpe, Sortino, Calmar, Max Drawdown, CAGR
- Кривая капитала с возможностью зума по периодам
- Сравнение с Buy & Hold
- Монте-Карло: перестановка сделок и бутстрап — вероятность минуса, худшая просадка, самая длинная серия убытков, медианный и худший итоговый баланс
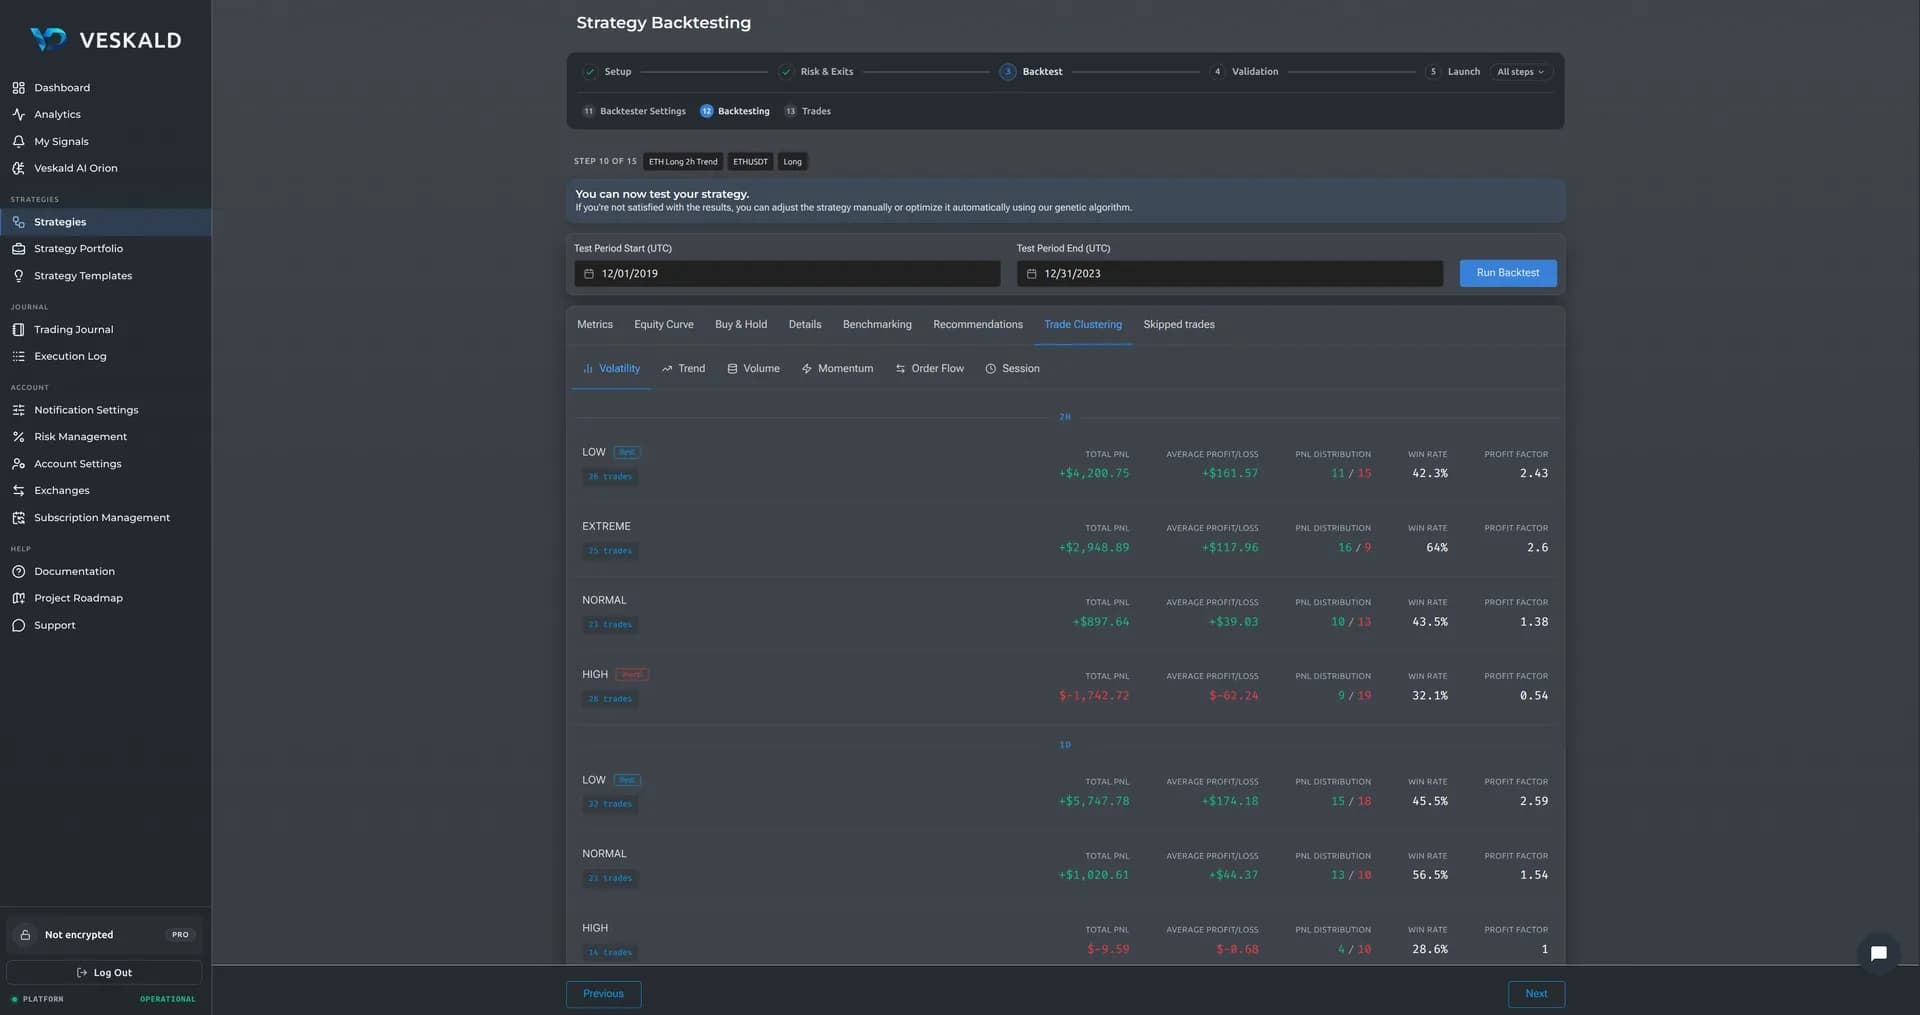
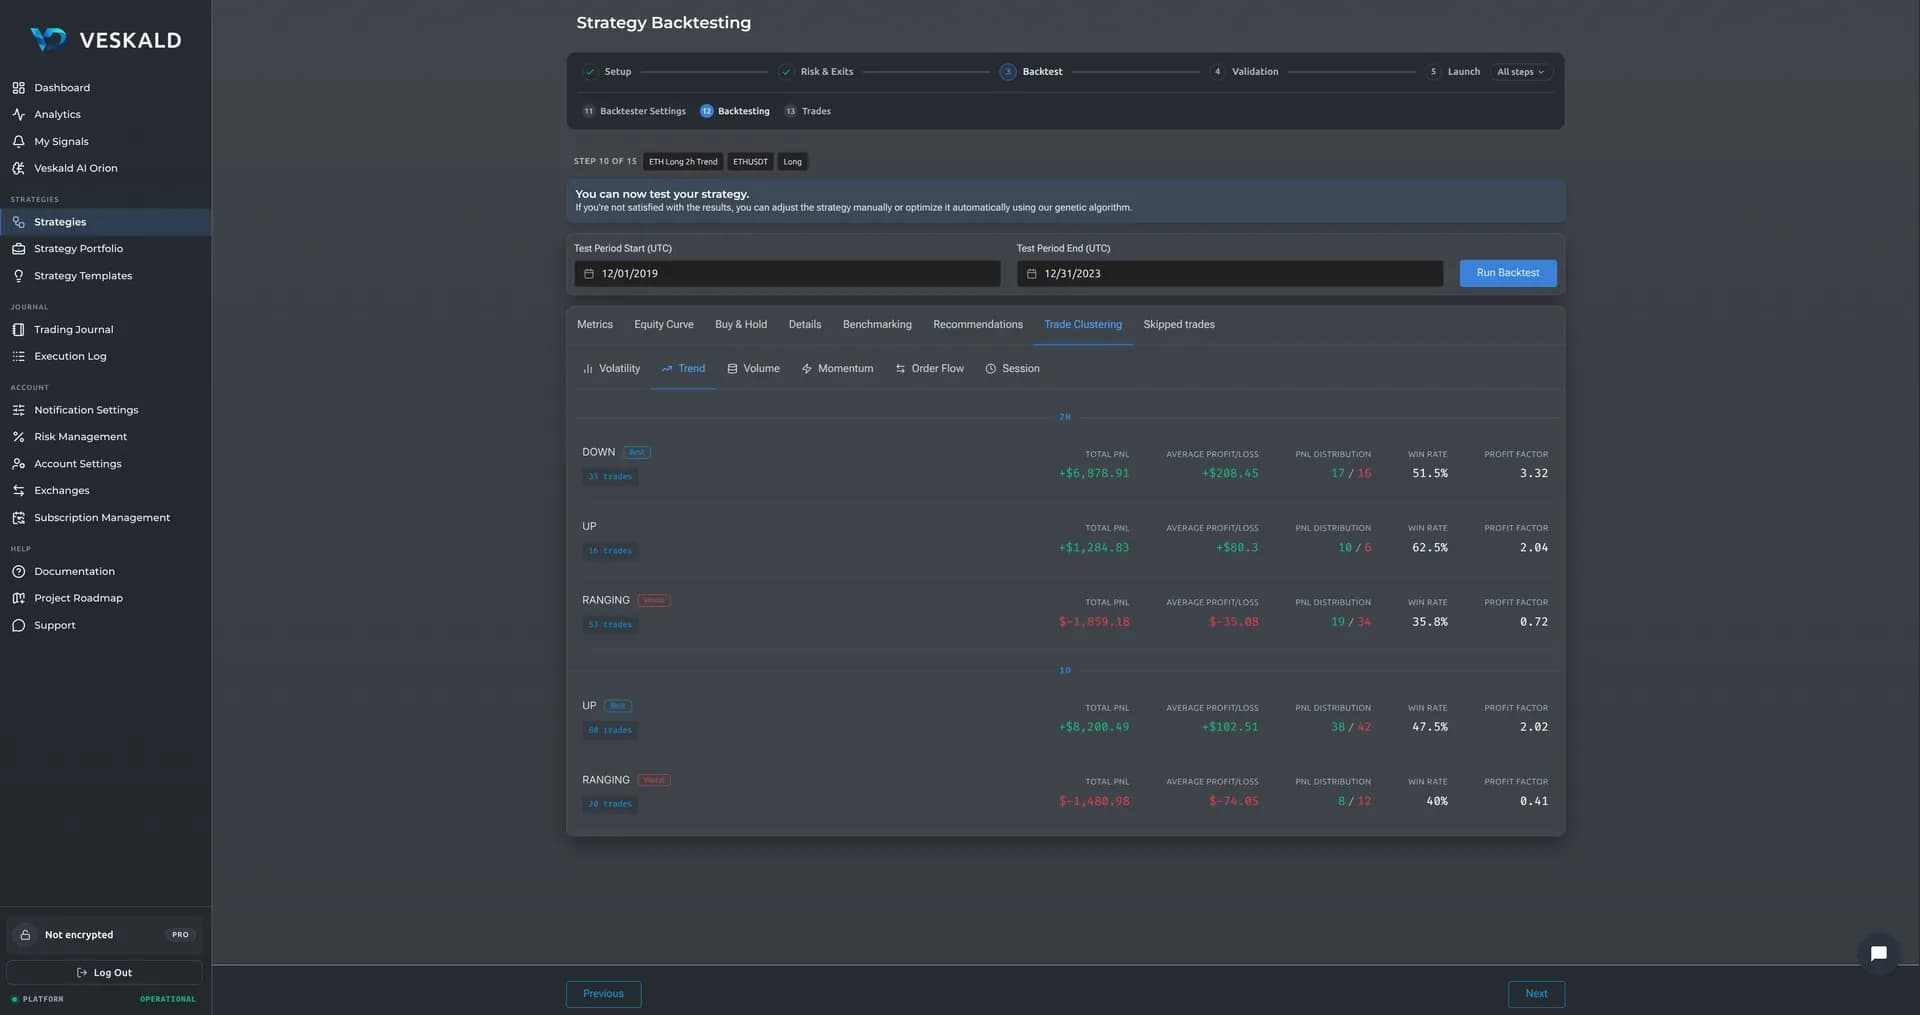
- Карта рыночных режимов — где стратегия зарабатывает, где сливает
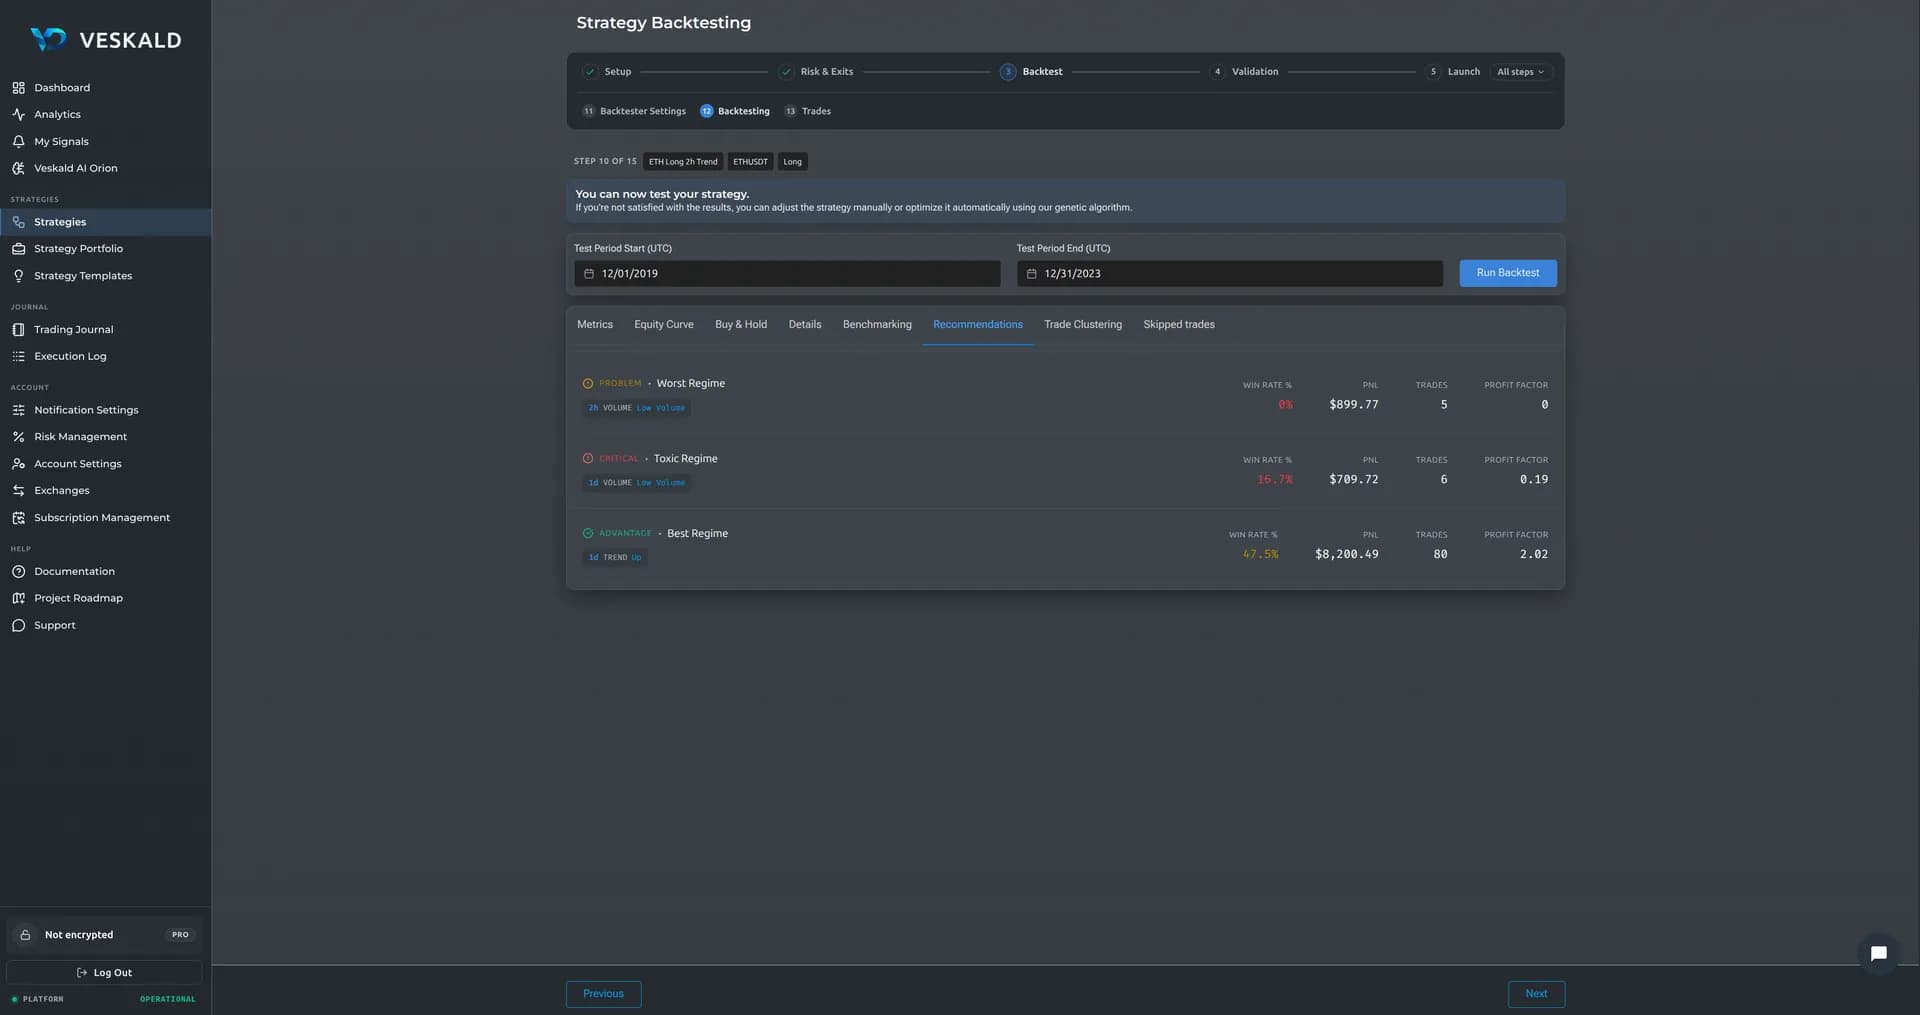
- Авто-инсайты — автоматические рекомендации на основе кластеров
- Каждая сделка доступна для разбора свеча за свечой
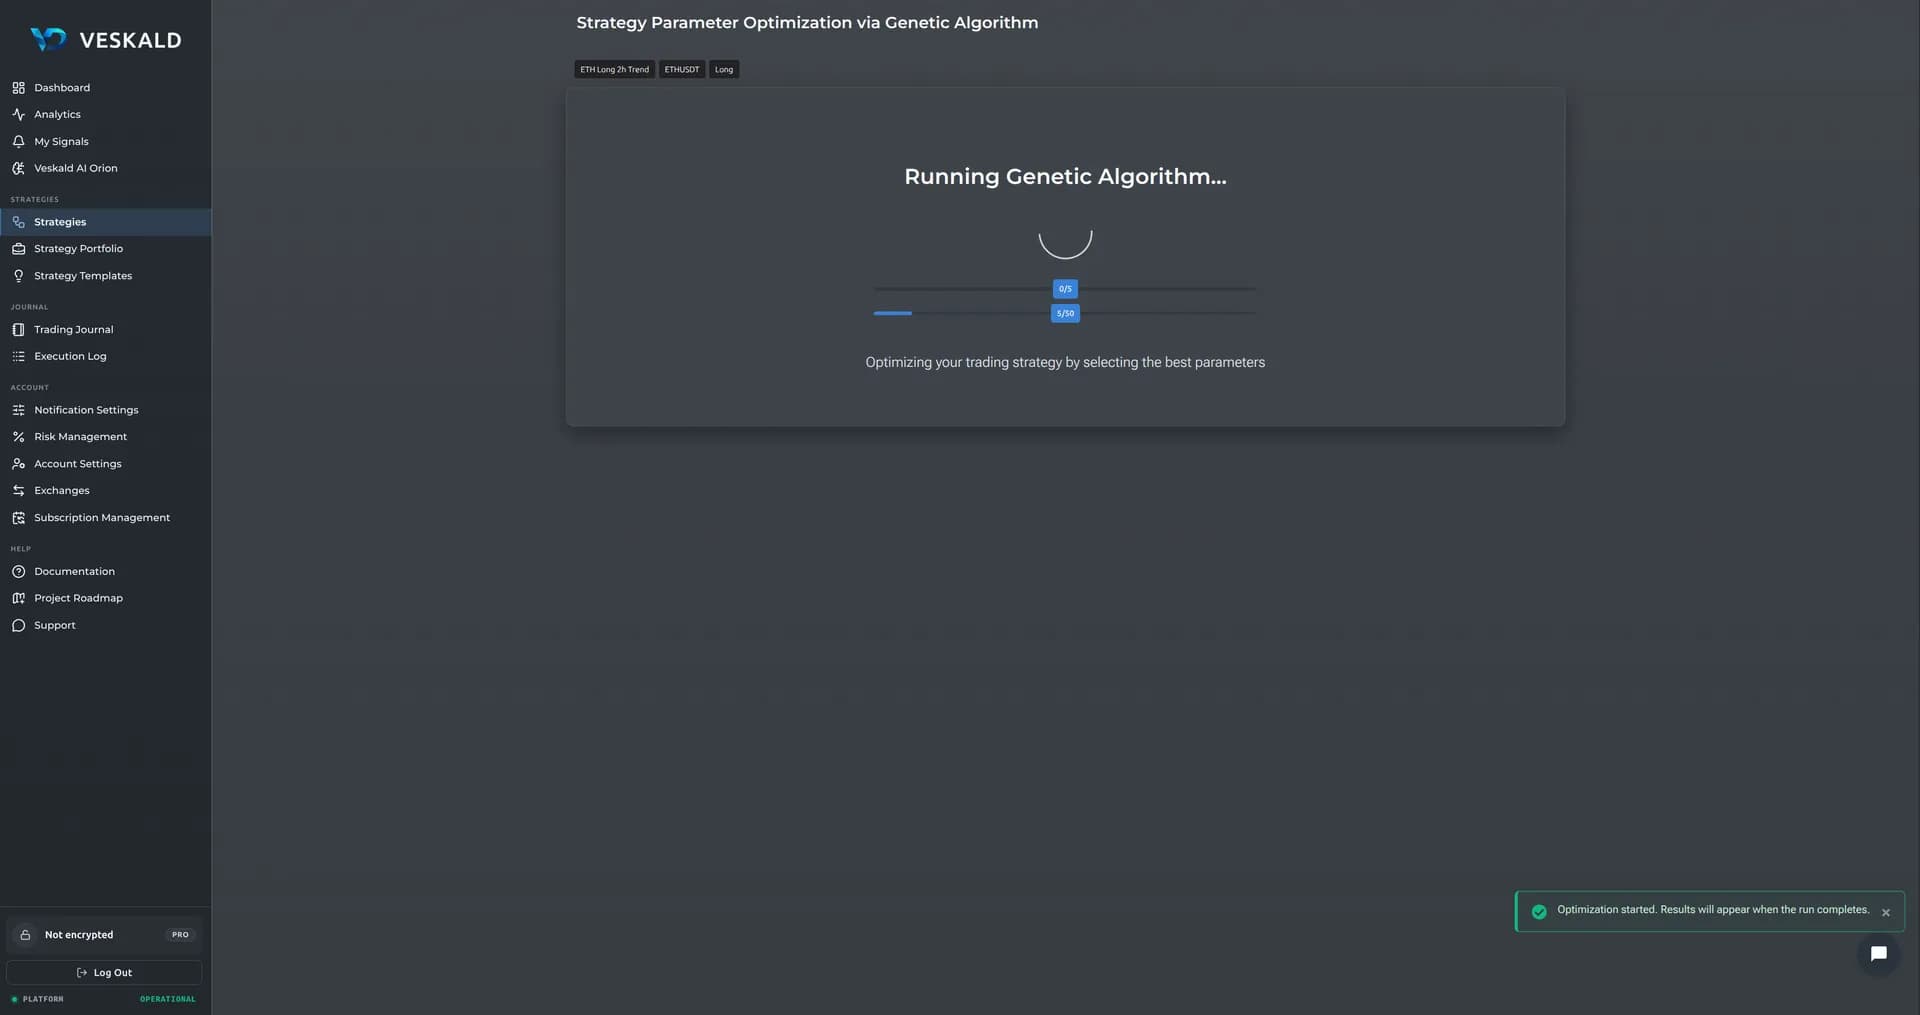
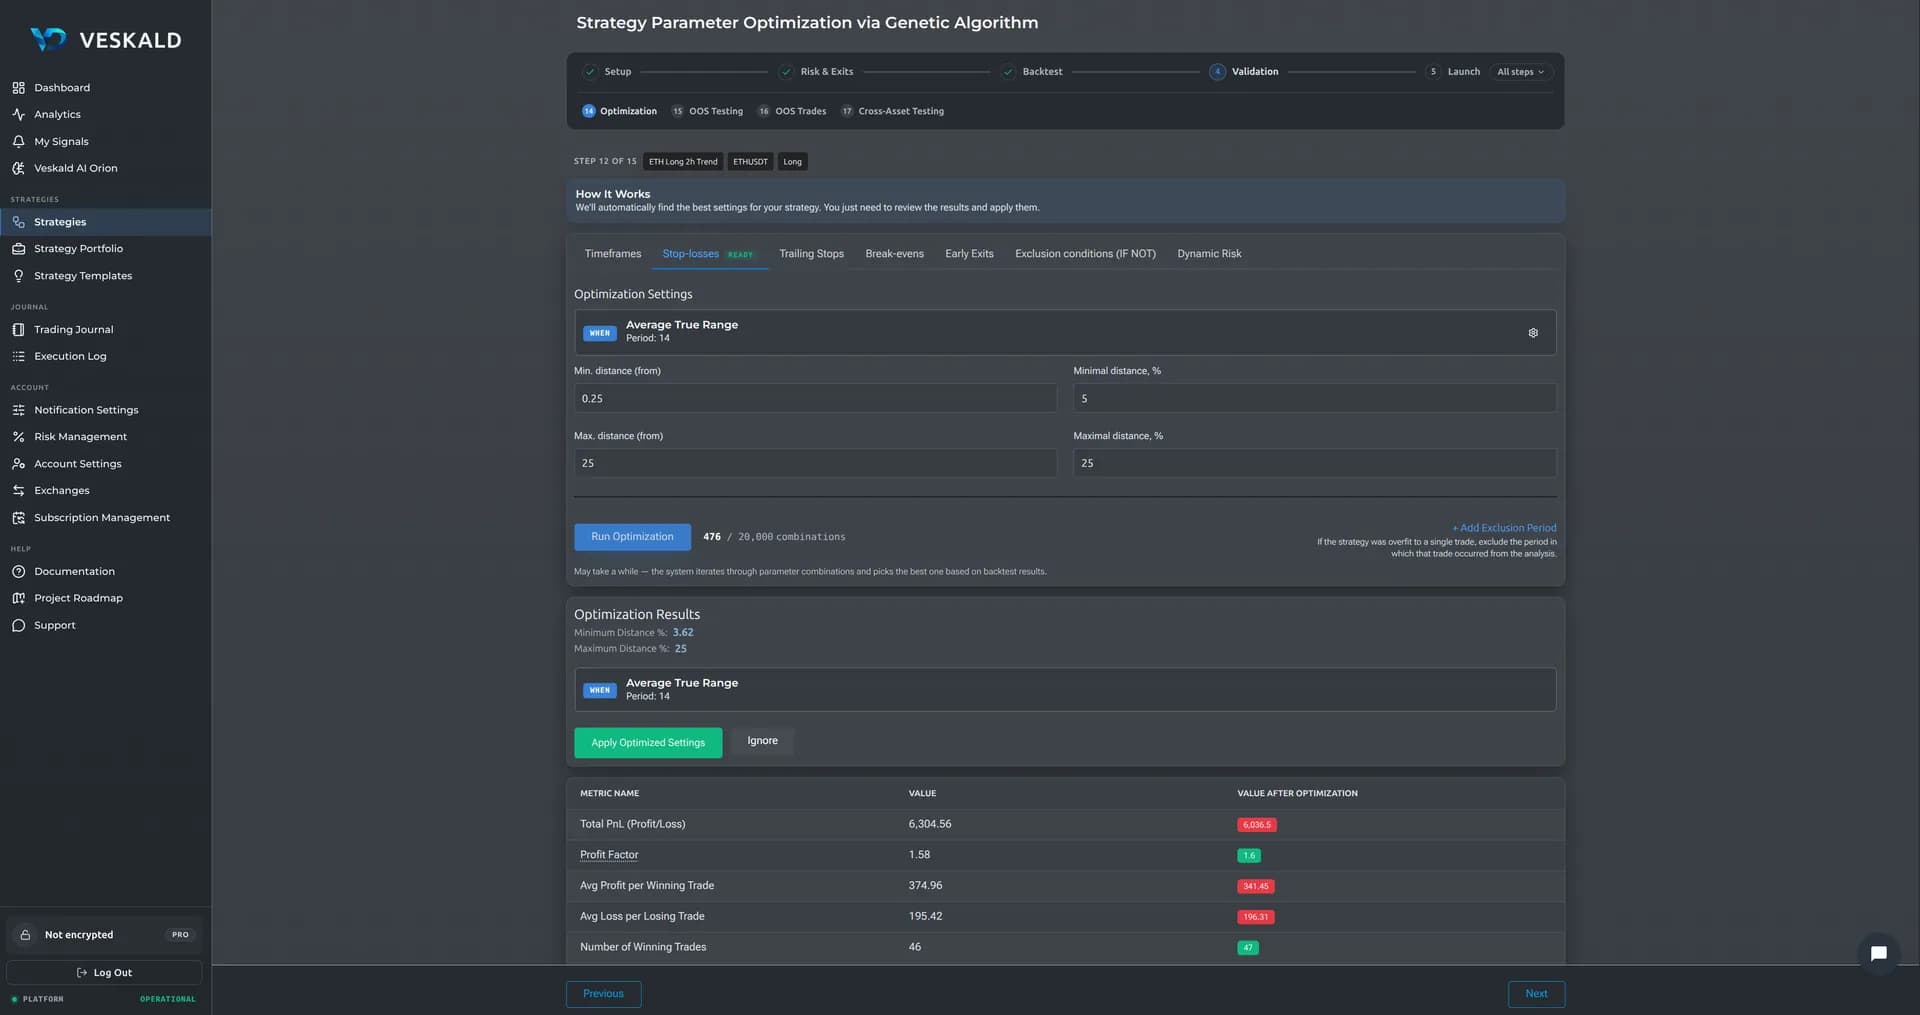
Автоматическая настройка стратегий
Заменяет недели ручного перебора. Ищет не максимум, а стабильность.
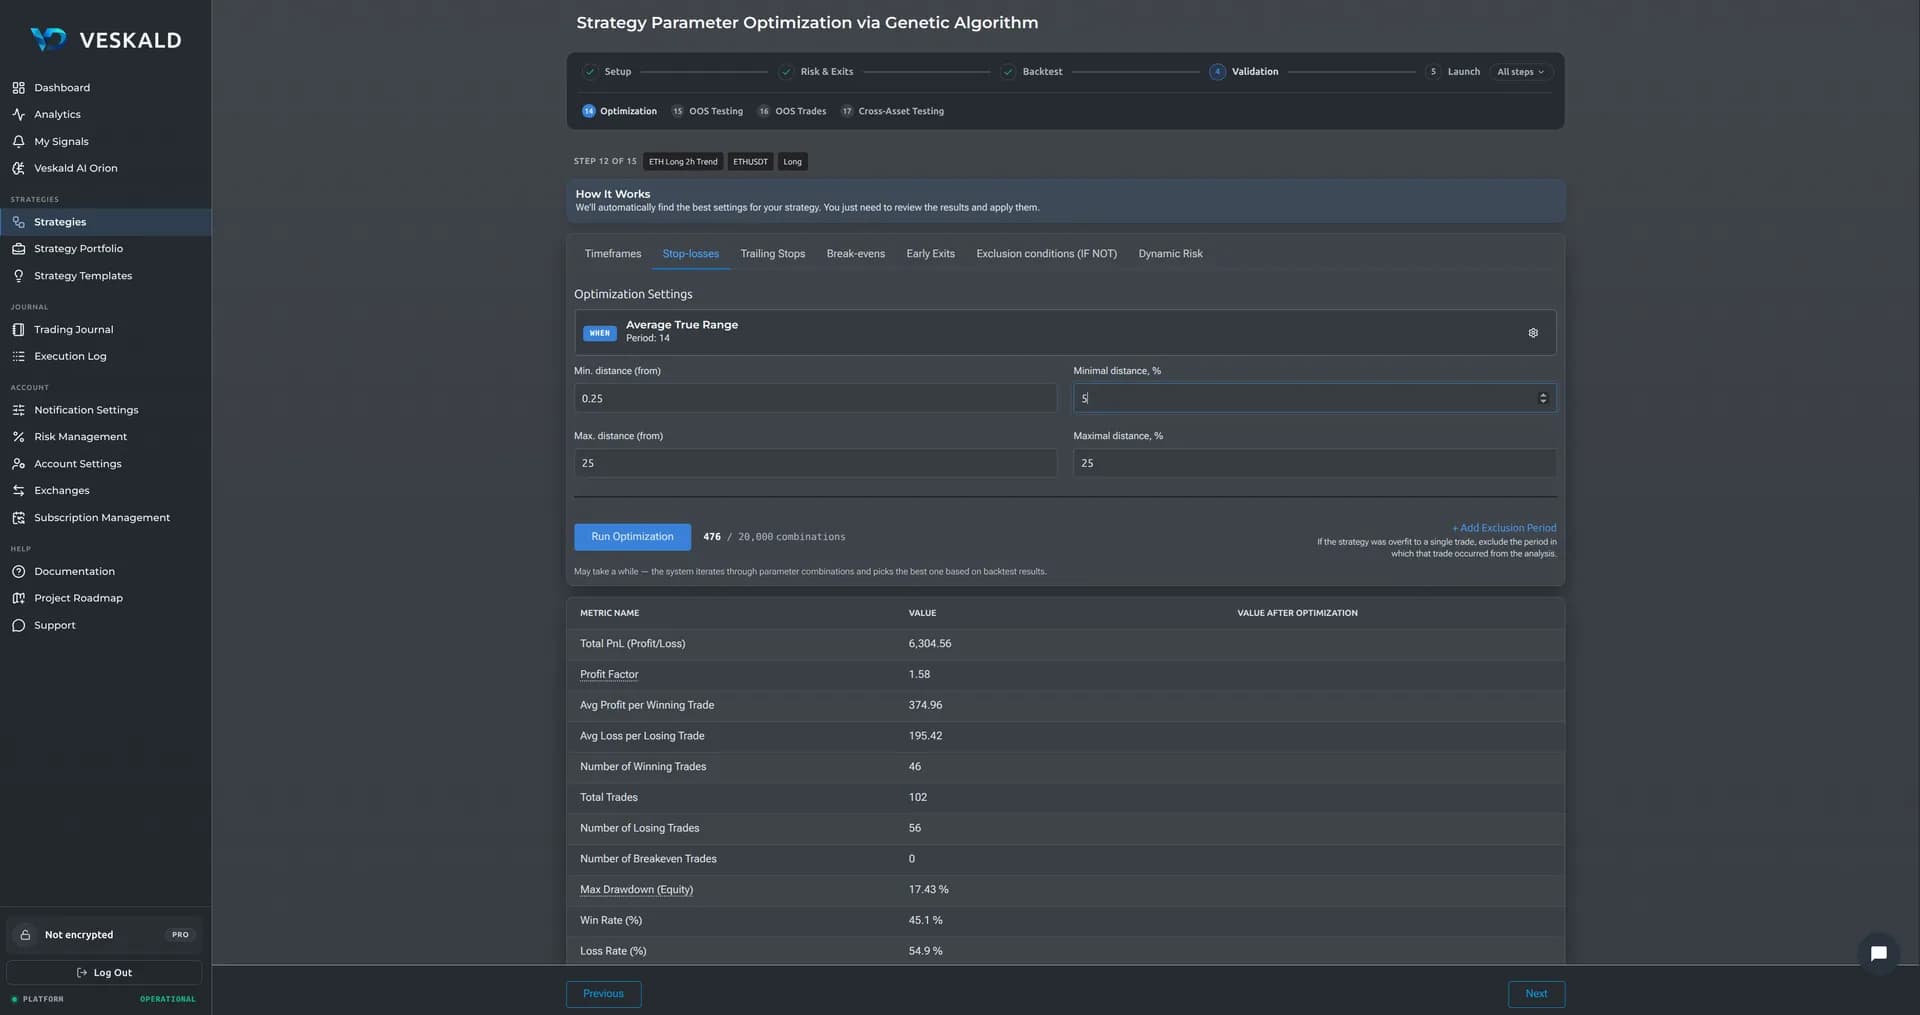
Вручную вы попробуете 10–20 комбинаций параметров и устанете. Генетический алгоритм проходит тысячи. Но дело не в скорости — дело в том, что именно он ищет.
Подход, который защищает от переобучения
Гладкий рост капитала
алгоритм оптимизирует не максимум прибыли (одна удачная сделка ничего не значит), а плавность кривой капитала
Разнообразие популяции
если все варианты становятся слишком похожими — система вмешивается, чтобы не застрять в локальном максимуме
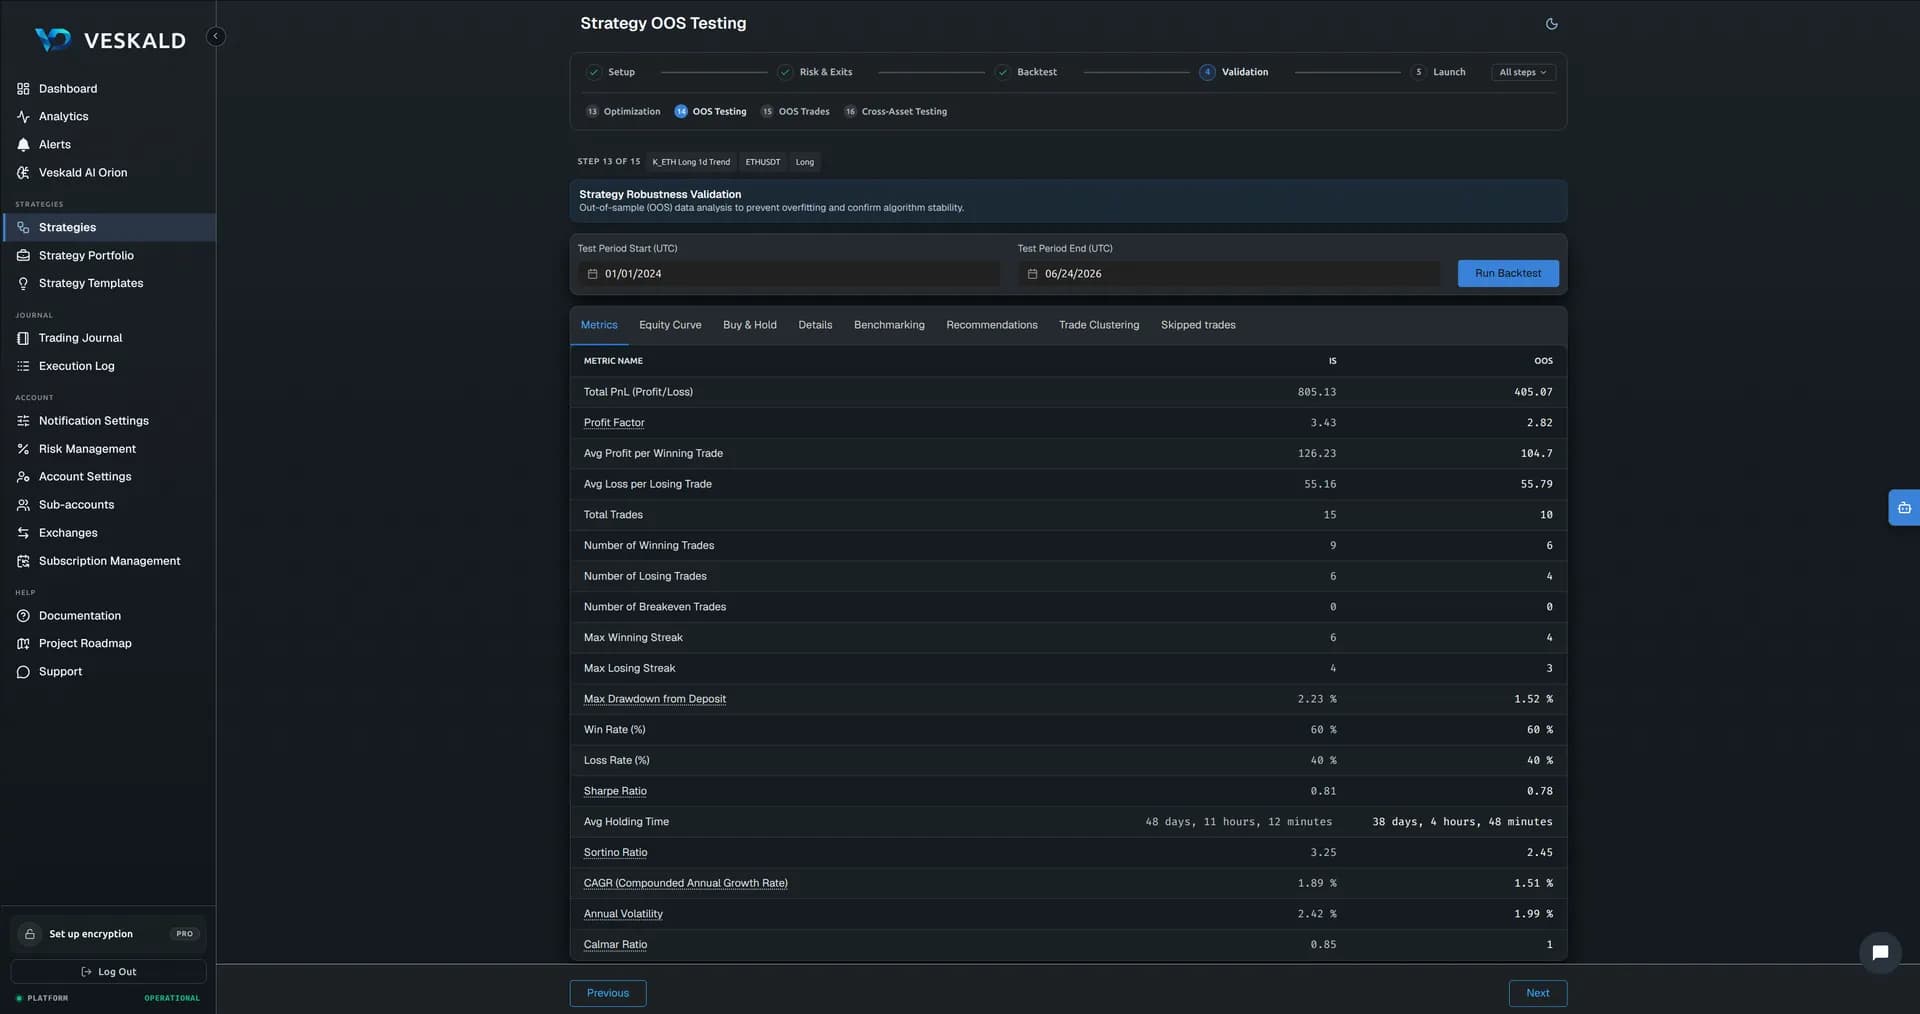
Валидация на контрольной выборке
оптимизатор видит только in-sample данные — контрольная выборка ему не передаётся вообще. После подбора стратегия проверяется на этой нетронутой части; если проседает, это была подгонка, возвращаемся к исходным параметрам
Исключённые периоды
можно исключить аномальные периоды (флэш-крэши, нерепрезентативные участки) из подбора
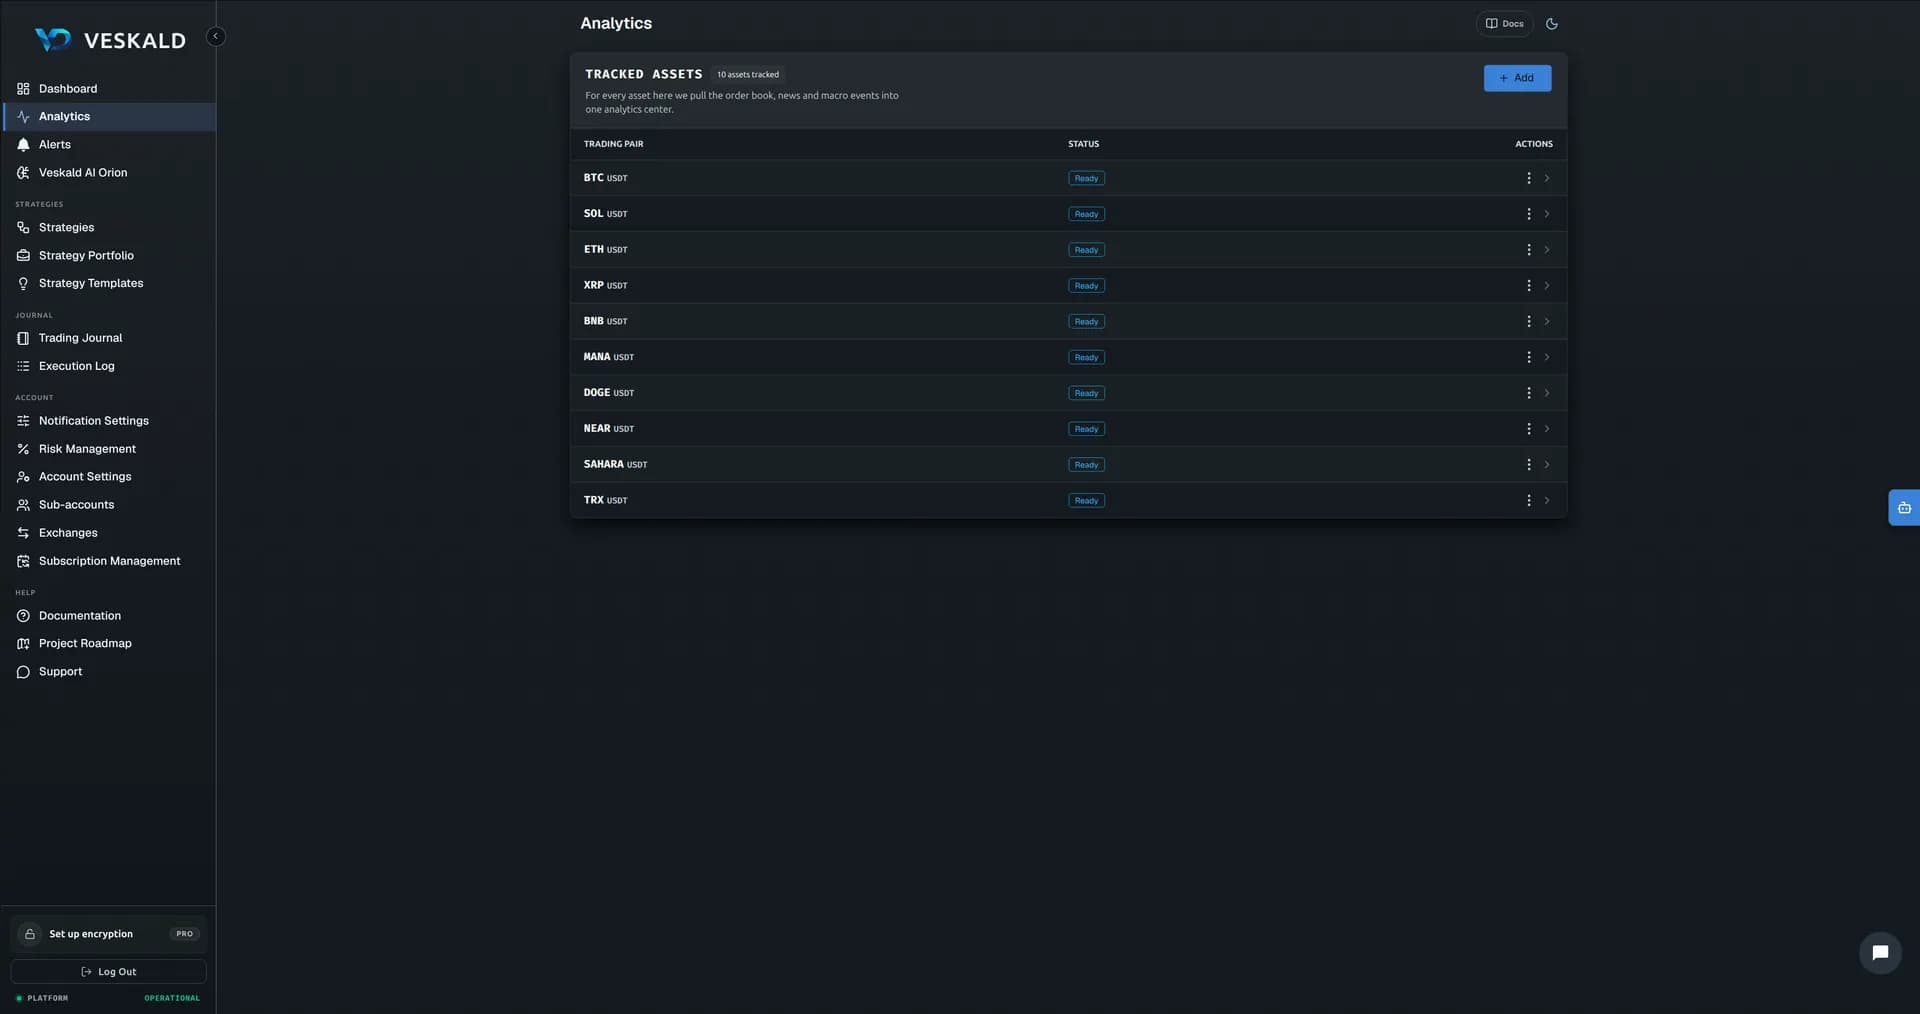
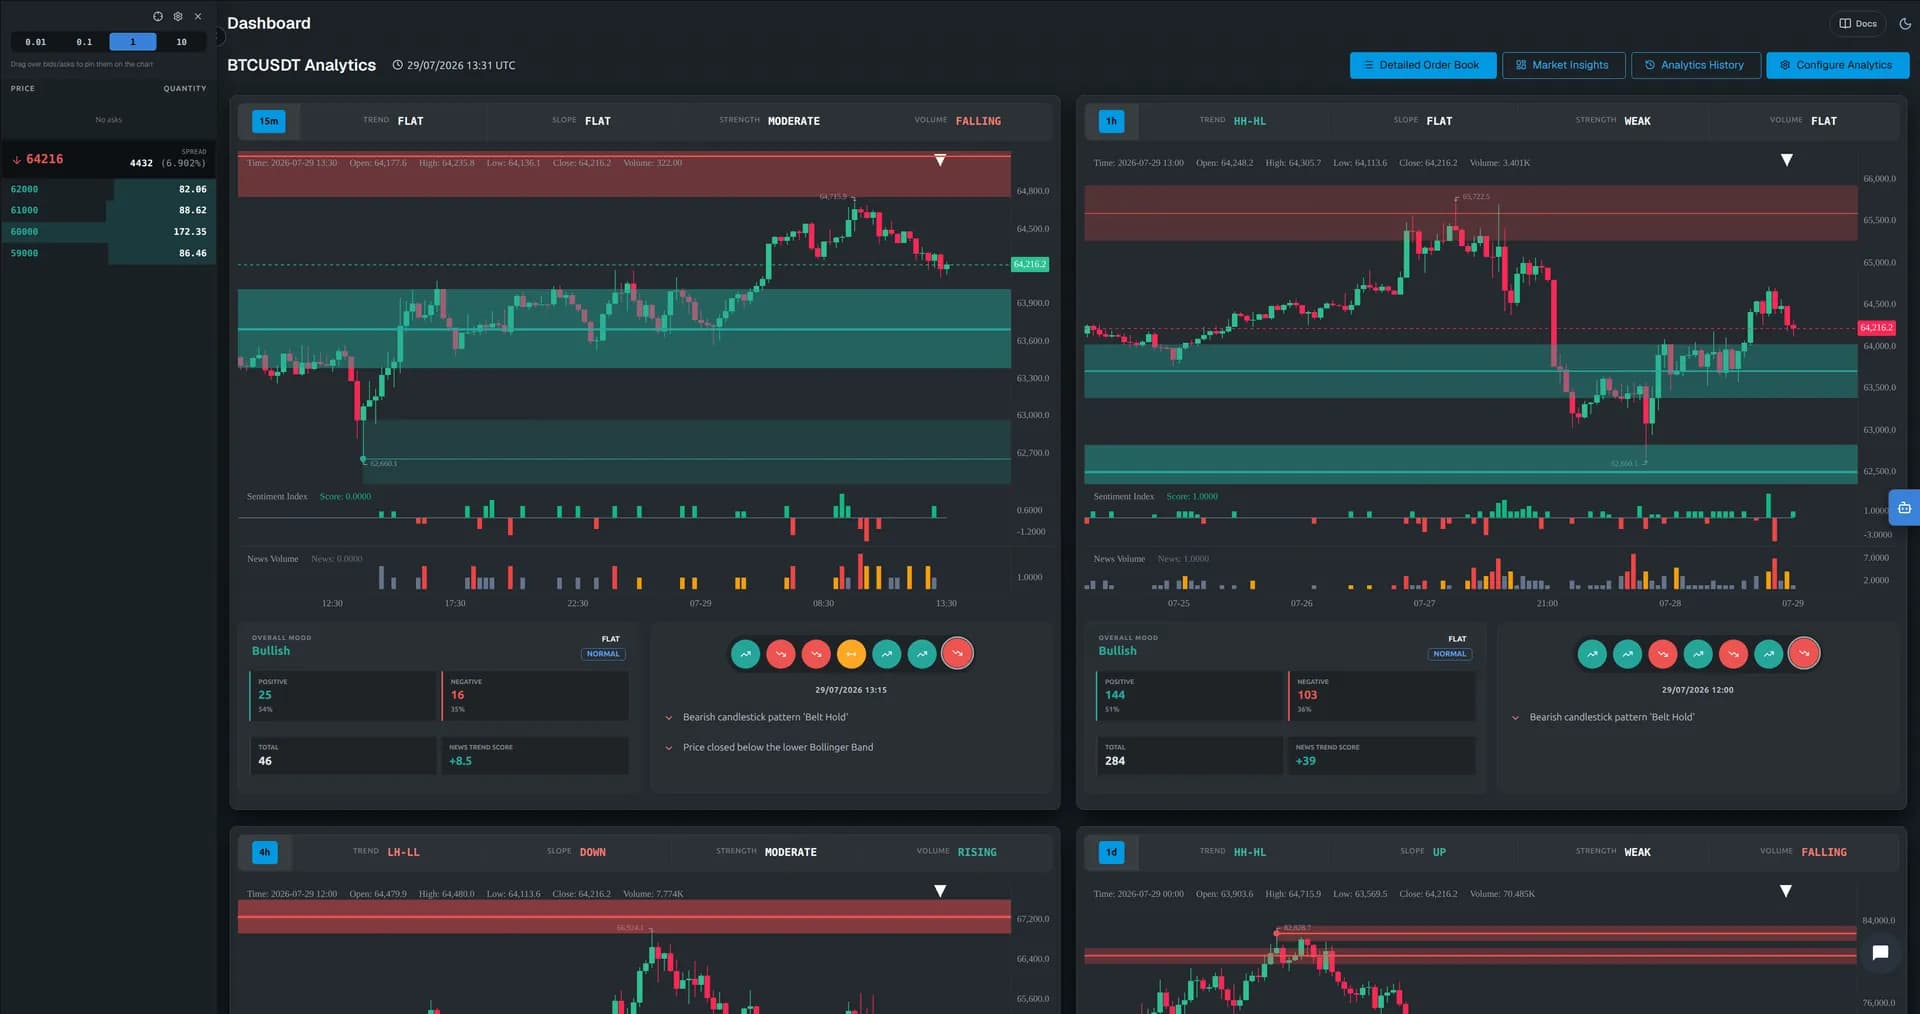
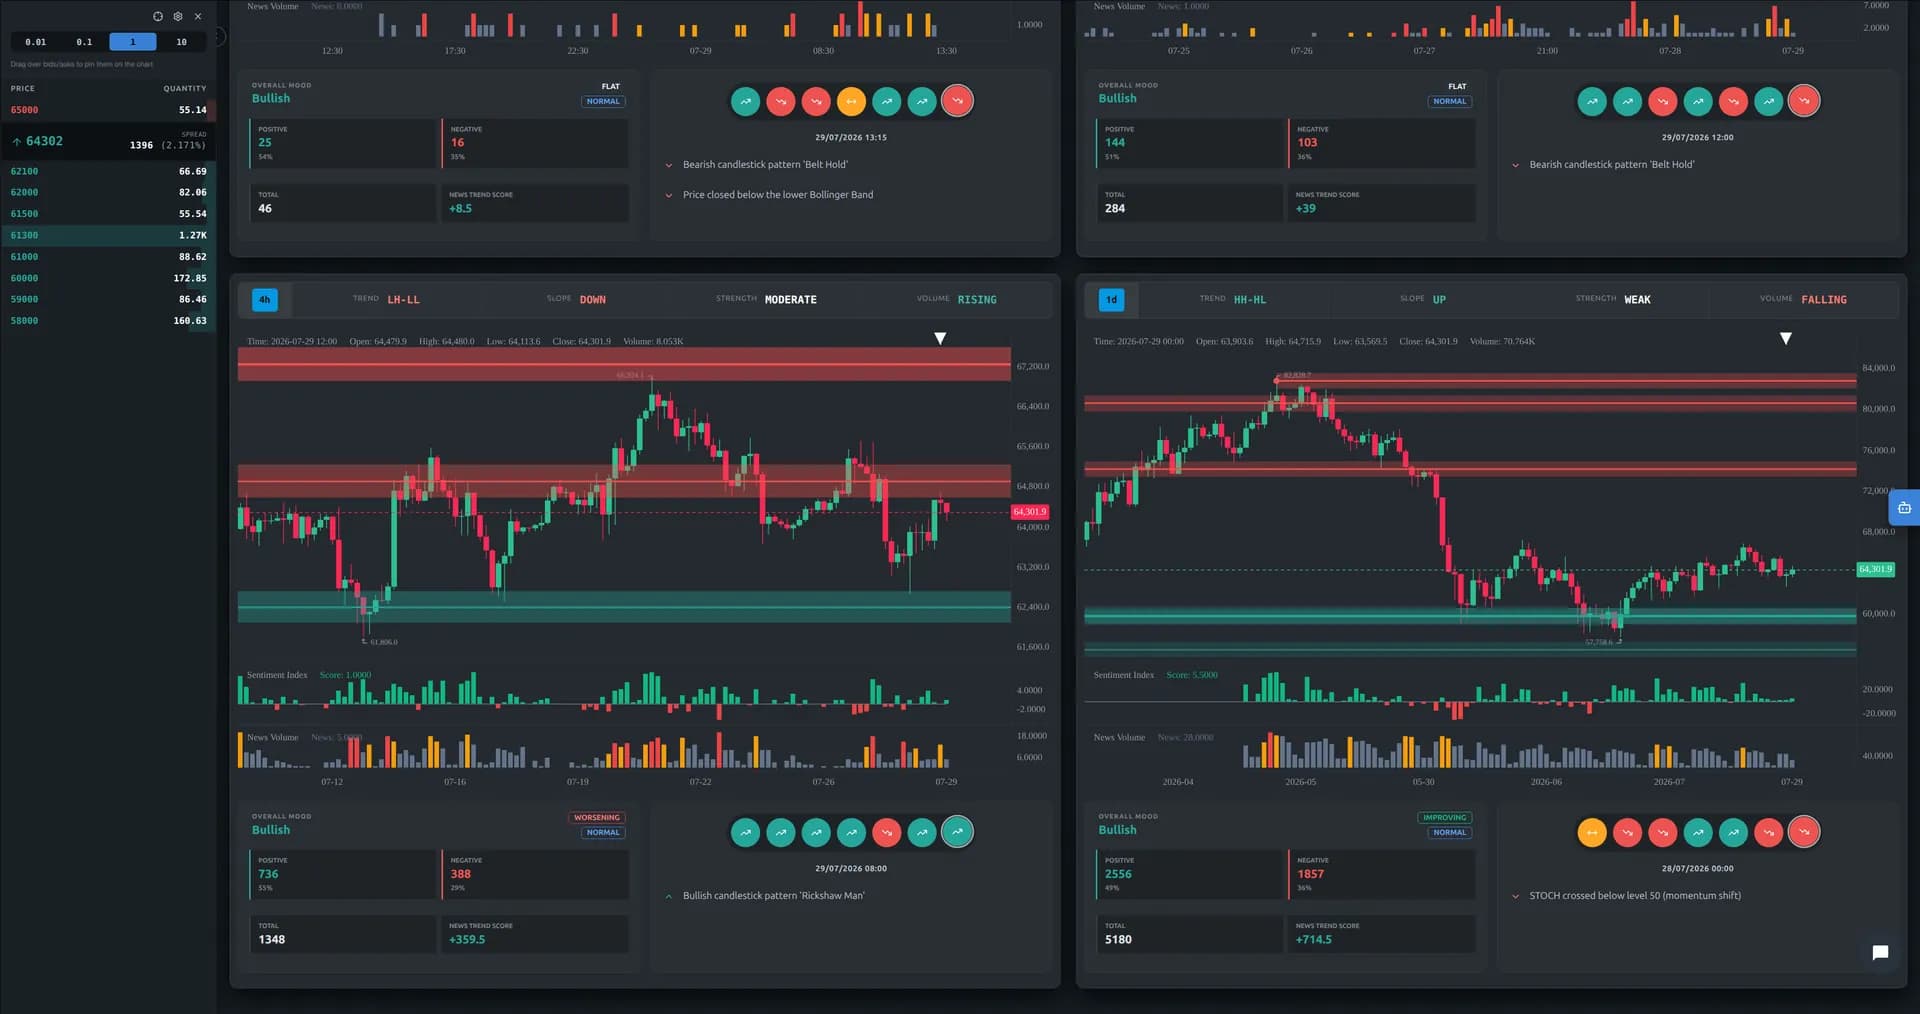
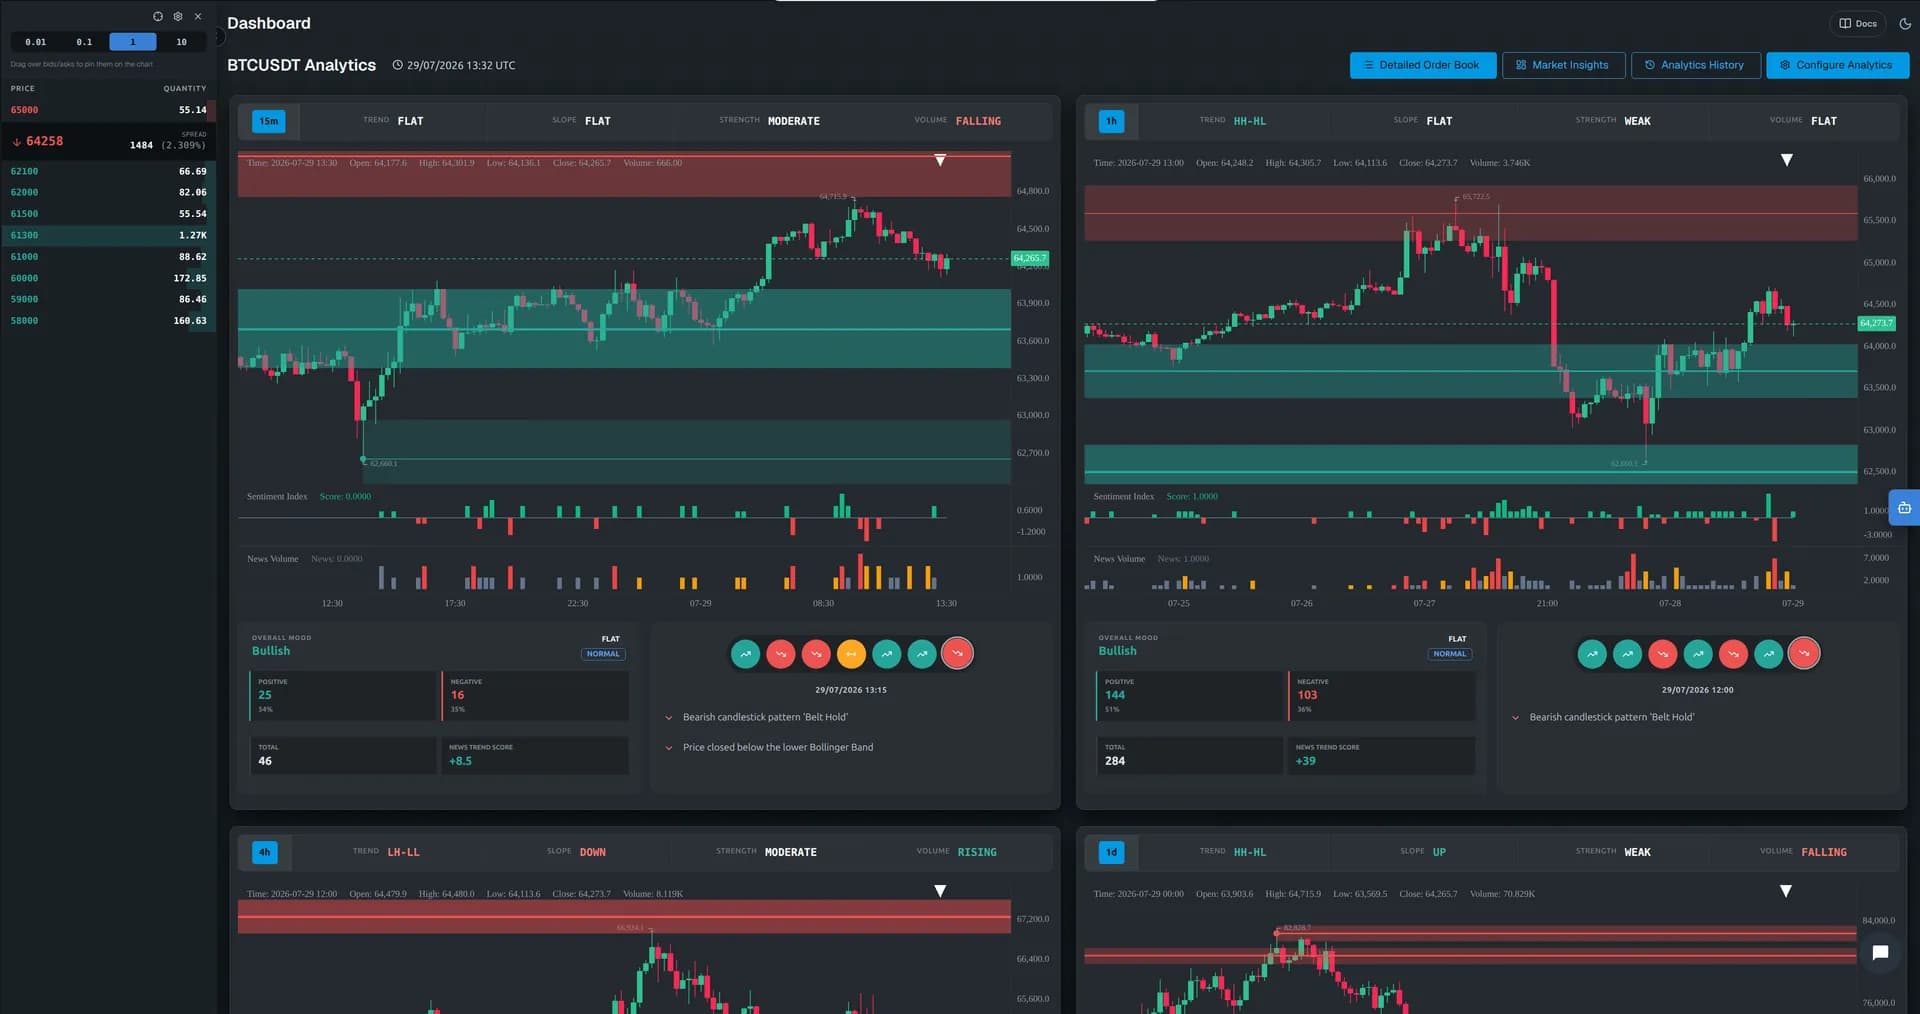
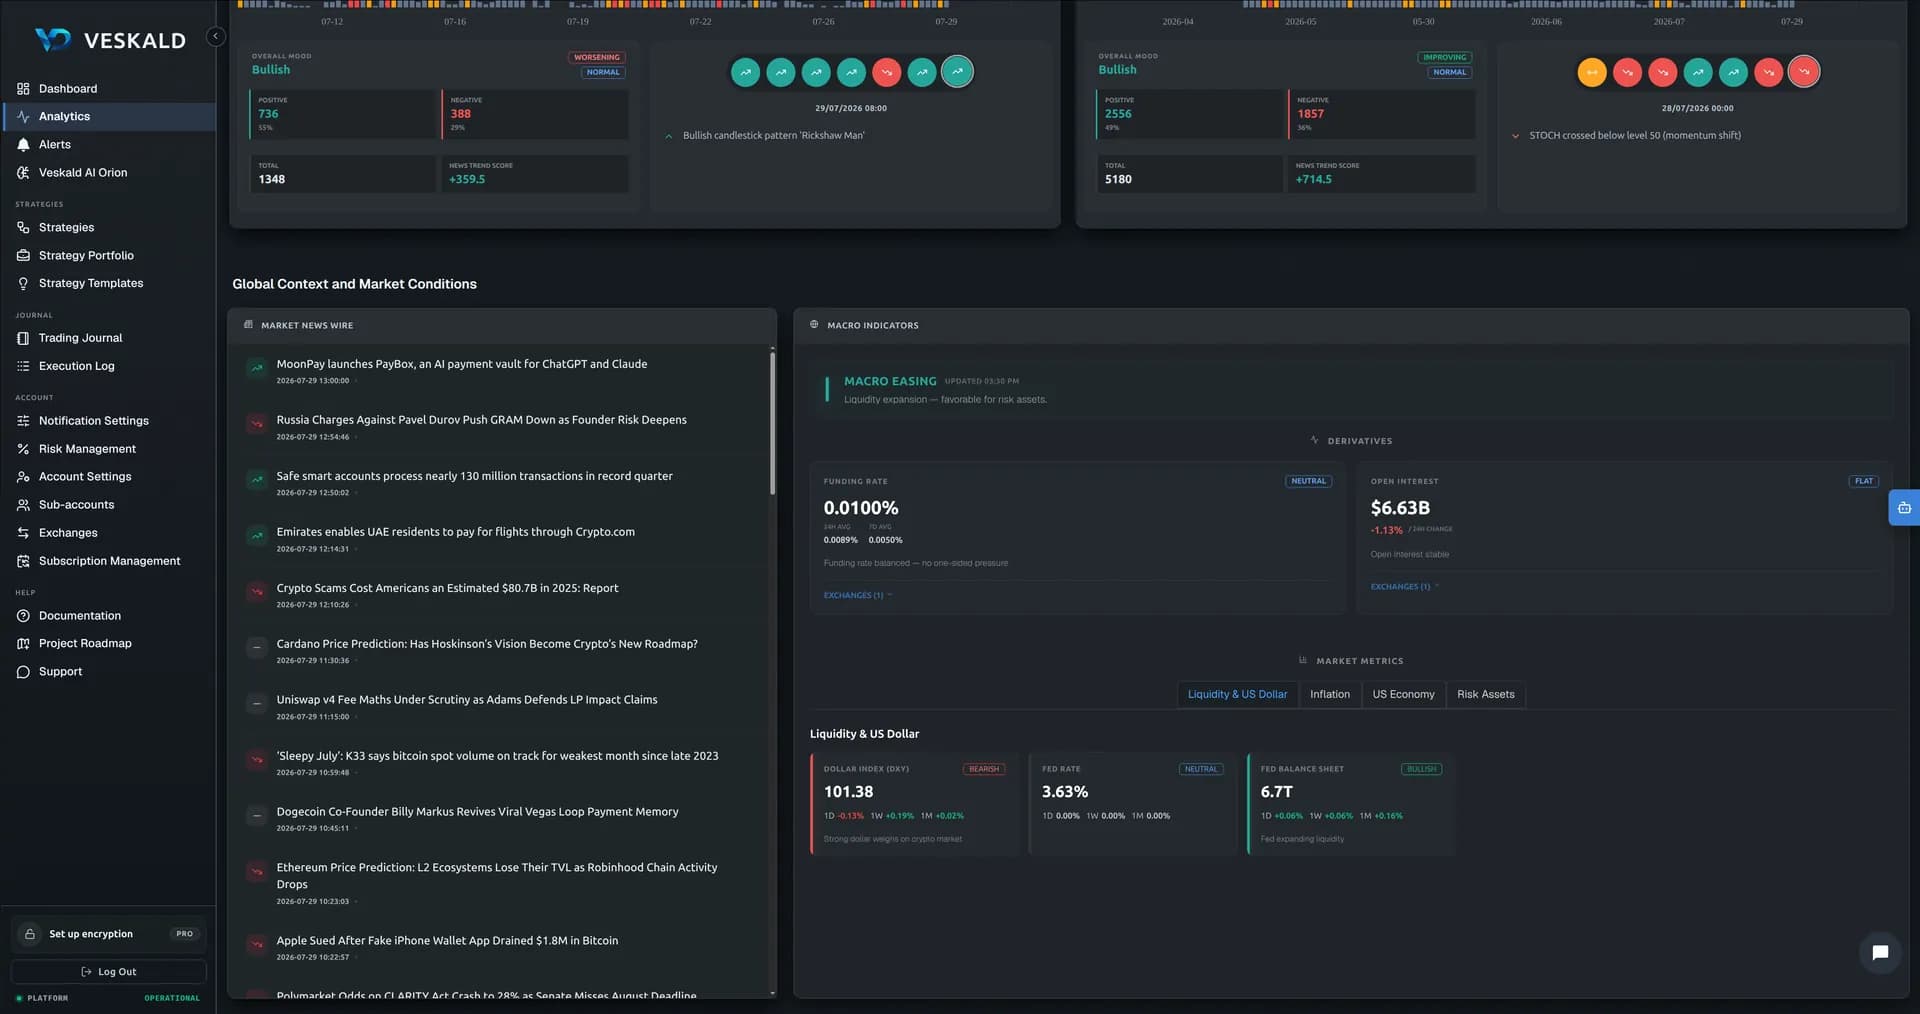
Аналитика рынка — один экран на актив
Добавьте актив — и весь его контекст в одном месте: четыре таймфрейма, события на графике, новости с ИИ-оценкой, живой стакан и макрорежим. Без рекомендаций и «покупай сейчас»: сырые данные, честно размеченные. Картину собираете вы.
Отчёт по четырём таймфреймам
15m, 1h, 4h и 1d рядом: структура тренда (HH-HL / LH-LL), наклон, сила по ADX и объёмы — плюс уровни поддержки и сопротивления с оценкой, числом касаний и силой реакции, а не просто линия, которую кто-то нарисовал.
События на графике
Скользящее окно из 7 баров на каждом таймфрейме подсвечивает скрытые факторы — дивергенции, пробои после сжатия, смену импульса. Клик по маркеру — и видно, на какую свечу он указывает и почему.
Новости: ИИ читает дважды
Новостная лента проходит через два отдельных ИИ: первый решает, заслуживает ли новость внимания вообще, второй оценивает прошедшие отбор — сентимент и влияние. Оба настроены на наших проверенных данных, а не на сыром парсинге публичных источников. Оценки привязываются к графику по времени выхода: цена обновляет минимум, а негатив иссякает? Вот эта дивергенция и есть суть.
Живой стакан — с привязкой к графику
Плотности, стенки и спред — вживую. Проведите по стакану — и зоны ликвидности закрепятся прямо на графике уровней, рядом с поддержкой и сопротивлением.
Макрорежим
Один баннер отвечает, «в каком режиме рынок»: Easing, Tightening или Neutral. За ним — фандинг и открытый интерес по биржам на одном графике, 14 макрометрик с изменениями 1D/1W/1M и календарь событий с обратным отсчётом.
Откройте любую прошлую дату и посмотрите, что отчёт показывал до движения, а не после. Аналитика, которую можно проверить, — единственная, которую стоит читать.
Торговый дневник и Журнал исполнения
Таблица хранит то, что вы набрали. Журнал — то, что было на самом деле.
Торговый дневник
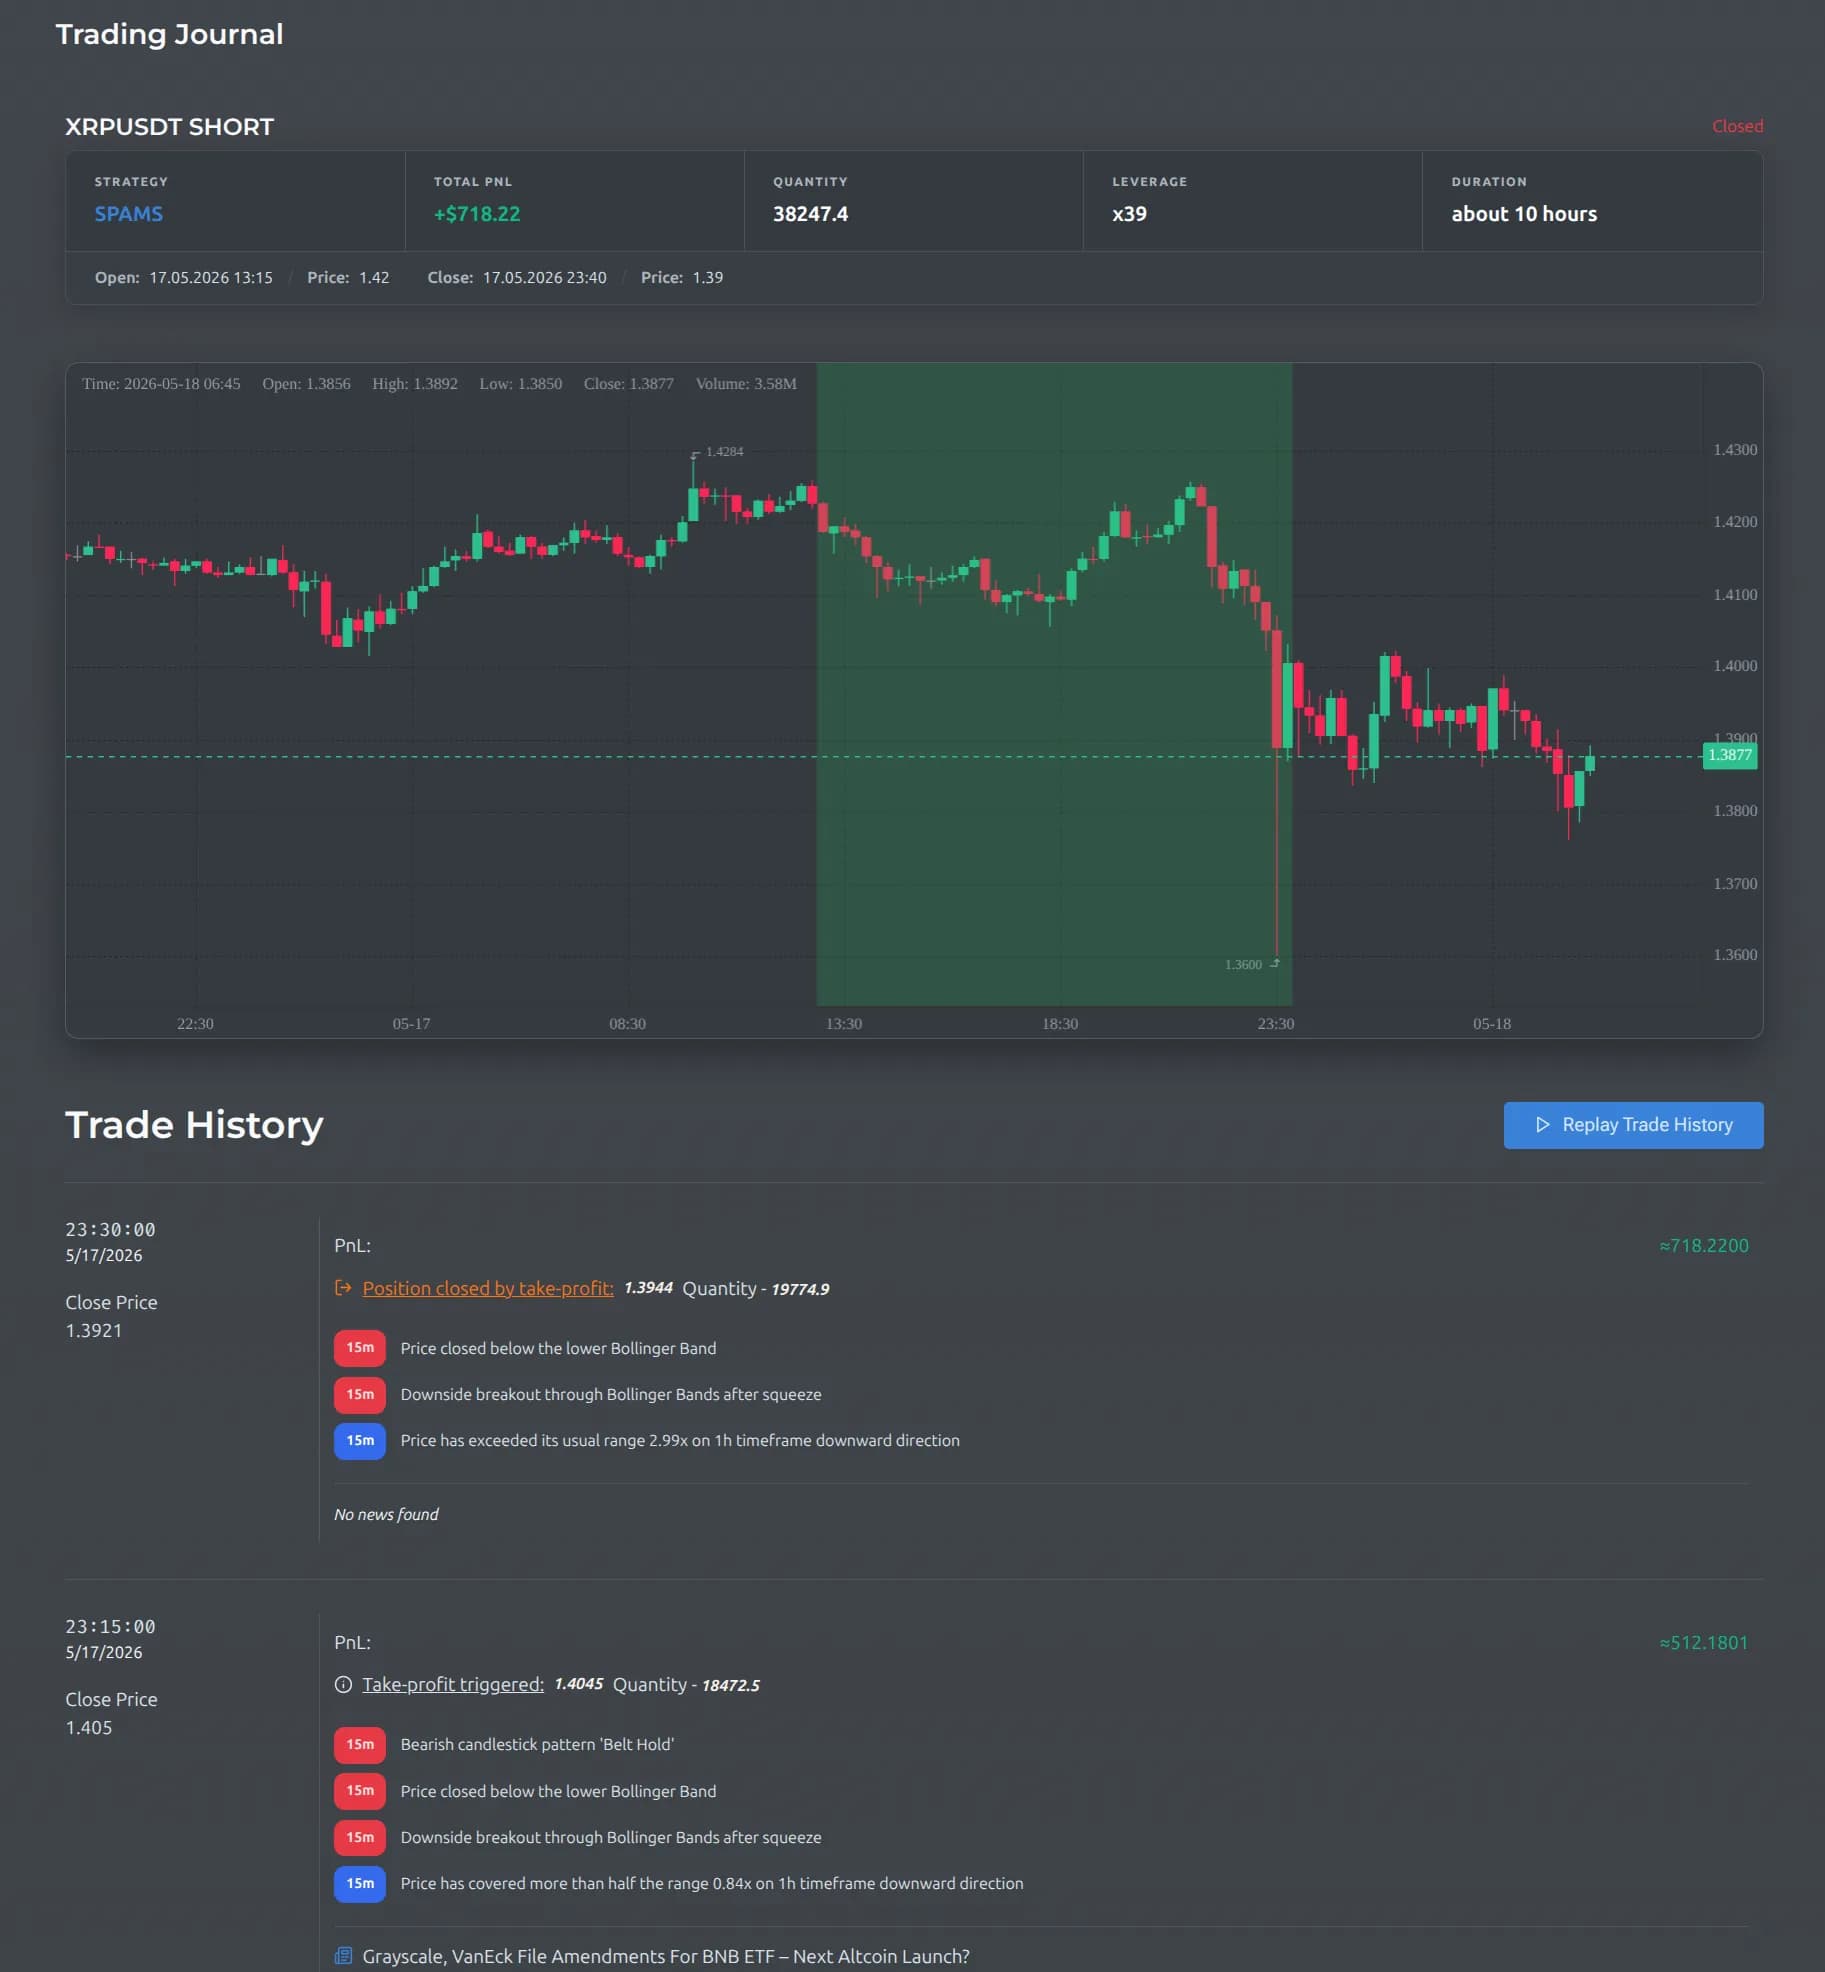
Каждое исполнение записывается напрямую с биржи — без пропусков, забытых сделок и опечаток в размере: человеческий фактор исключён. И у каждой сделки сохраняется рыночный контекст: откройте её и воспроизведите свеча за свечой — как видеоплеер для графика. Видно, как разворачивалась ситуация, какие были новости в момент каждой свечи и какие решения принимала стратегия. Закрыли сделку в панике, а она потом пошла в вашу сторону? Дневник покажет, сколько стоило это решение.
Журнал исполнения
Форвард-тест показывает, что расхождение есть; Журнал исполнения показывает, откуда оно берётся. Каждый ордер и каждое исполнение берутся из записей самой биржи, с биржевой меткой времени, и встают рядом с тем, чего ждал тест: цена исполнения, комиссия, проскальзывание. Ваши ручные сделки идут отдельно от сделок стратегии. Разовое расхождение — рыночный шум; одно и то же расхождение раз за разом — повод пересмотреть настройки издержек или параметры стратегии.
Одна стратегия — ставка. Портфель — система.
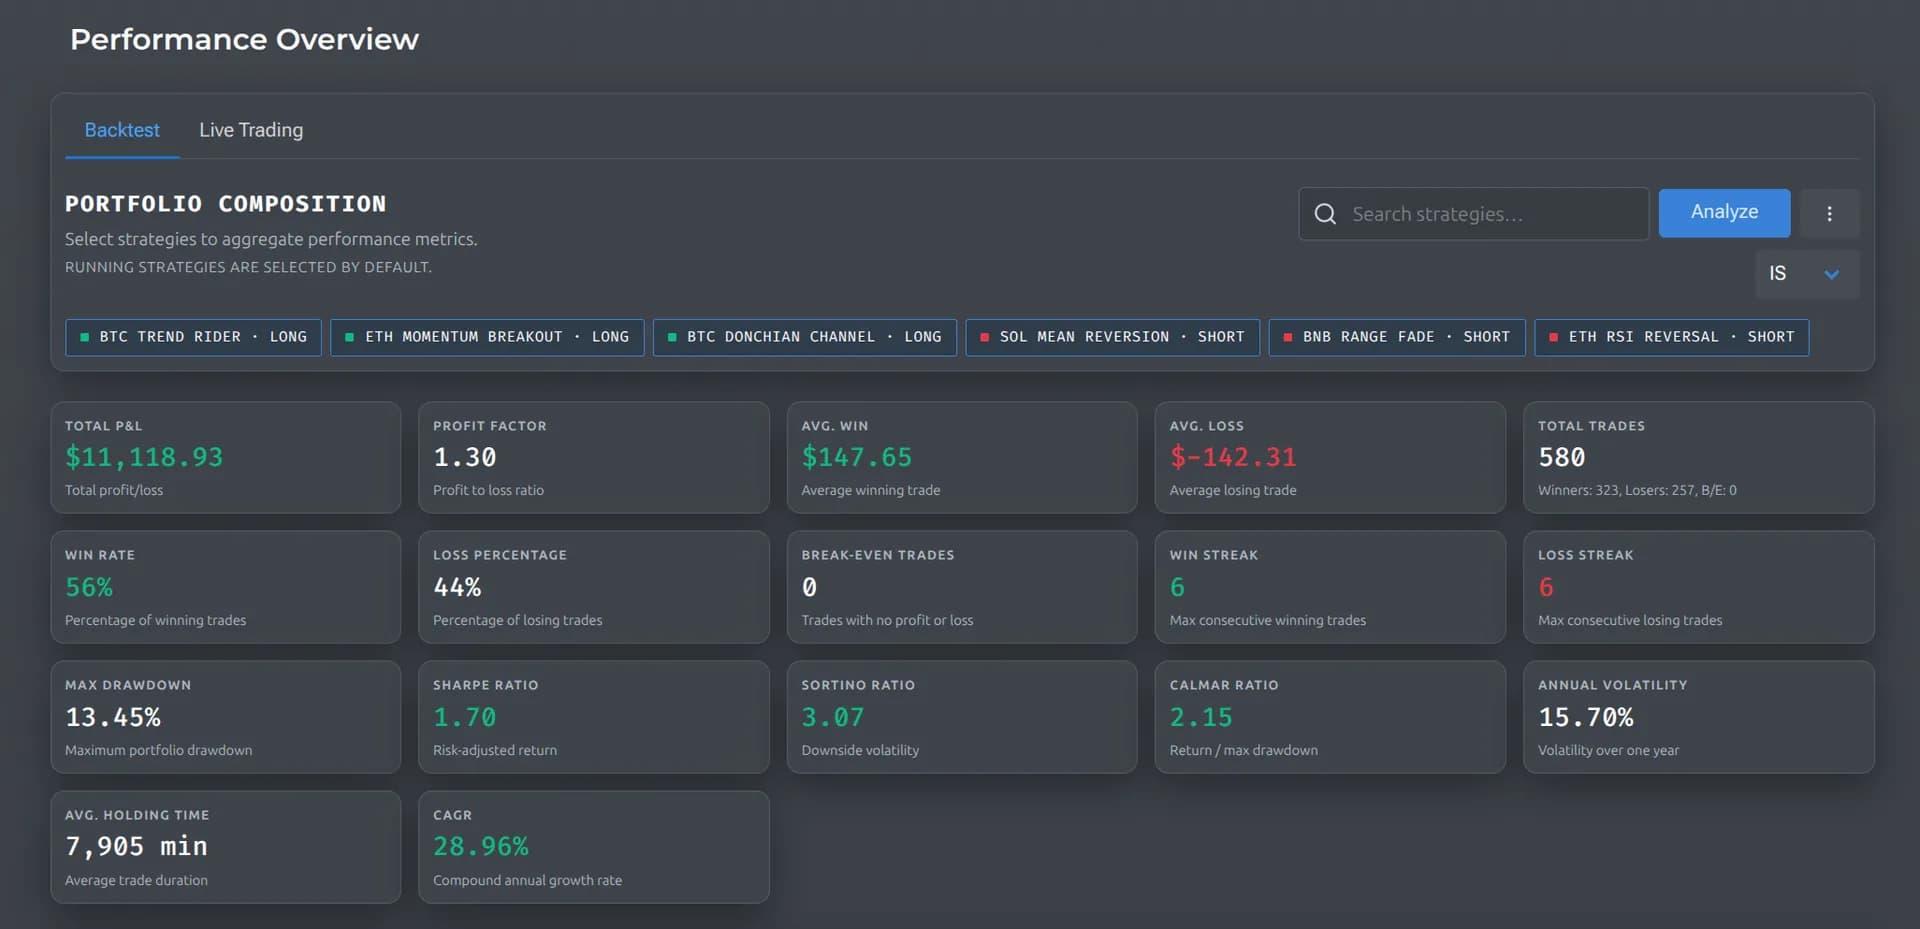
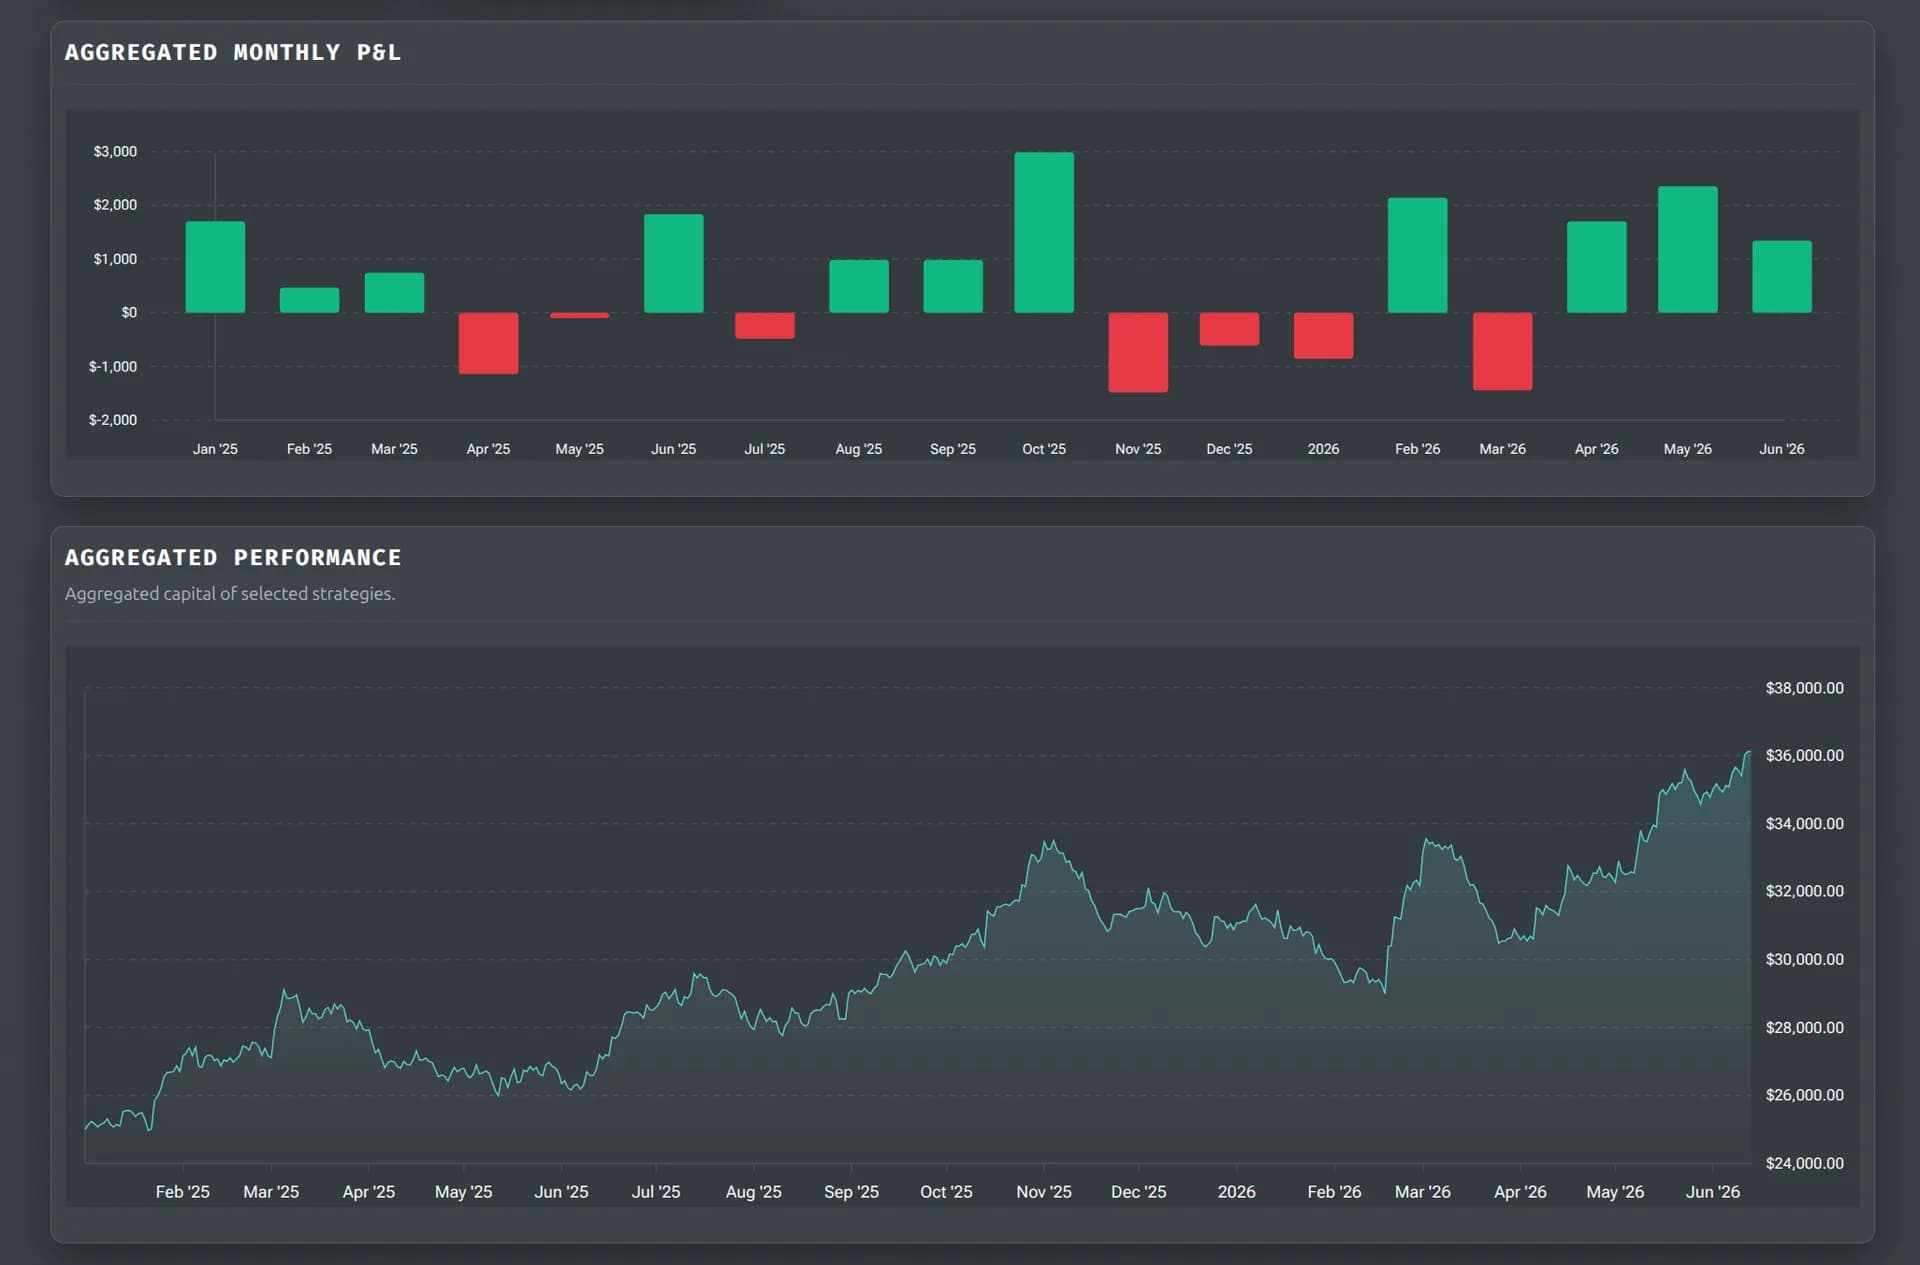
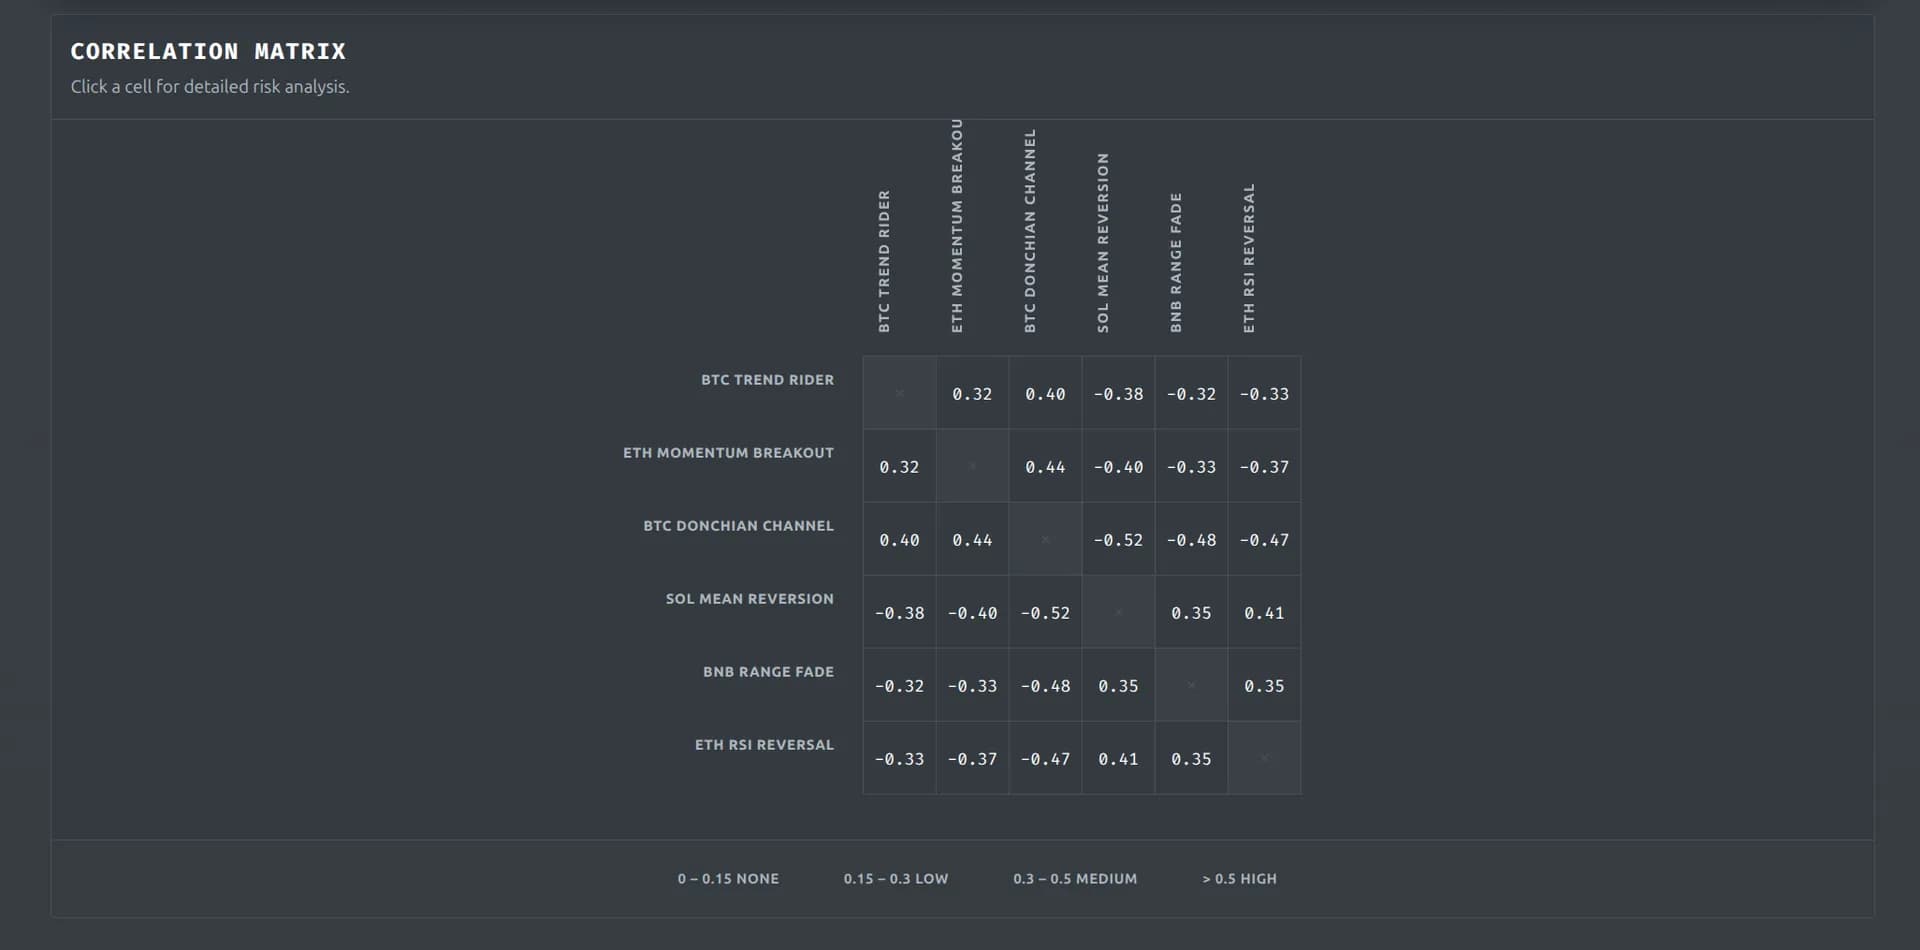
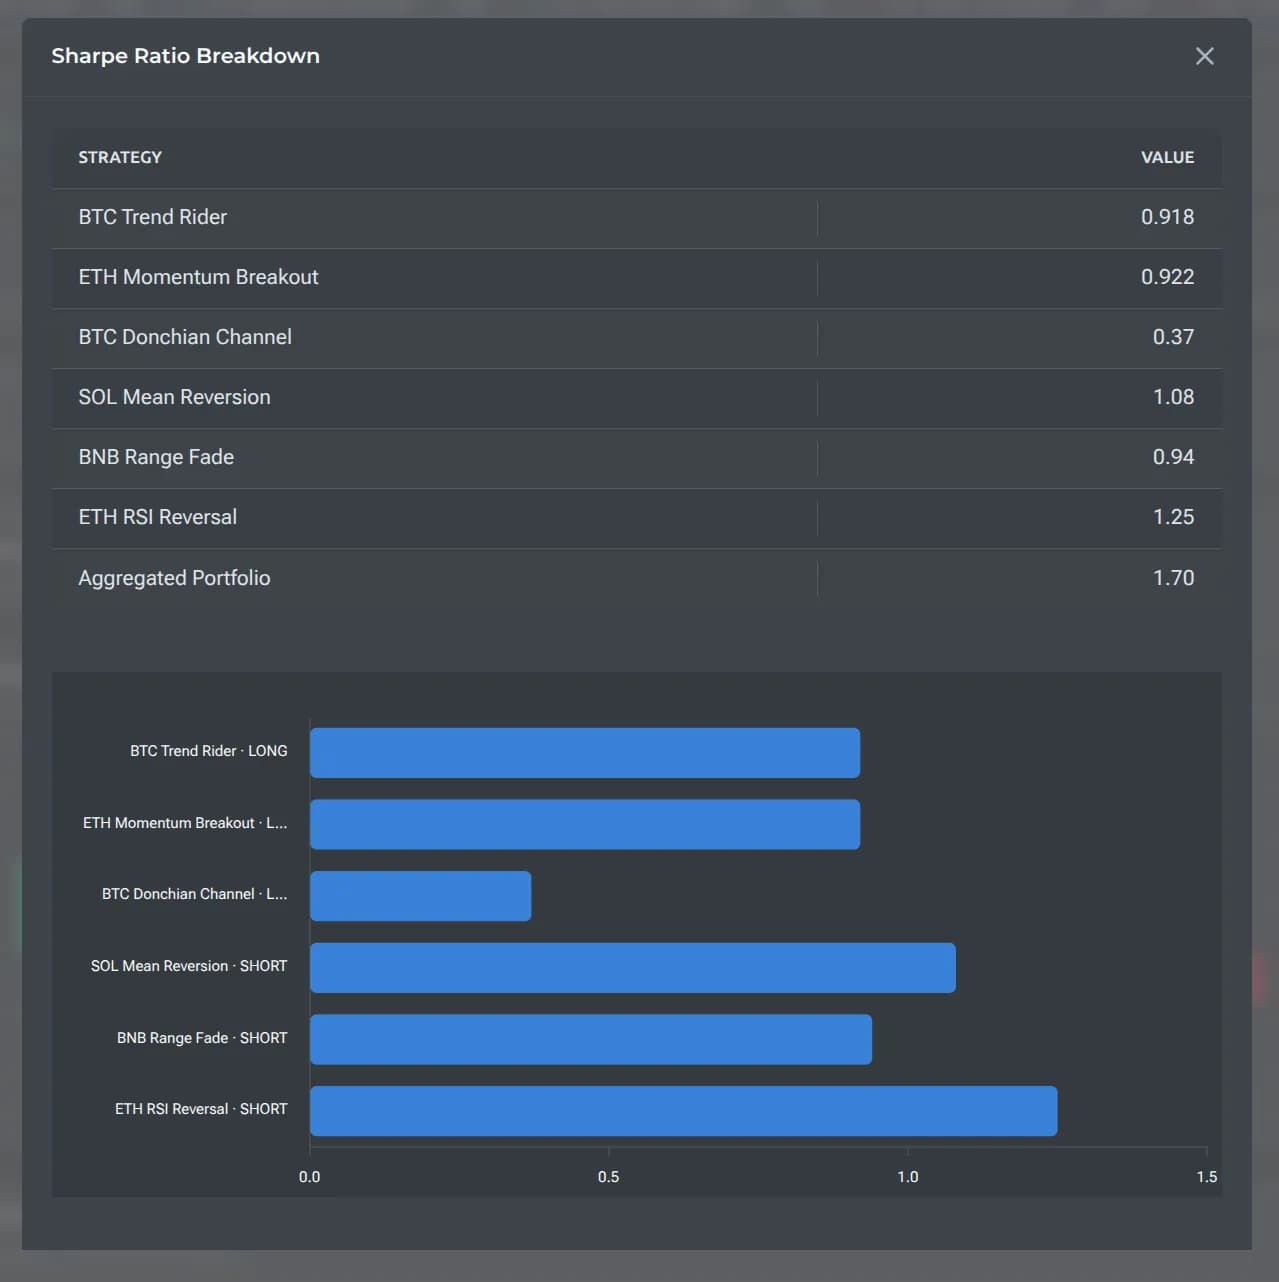
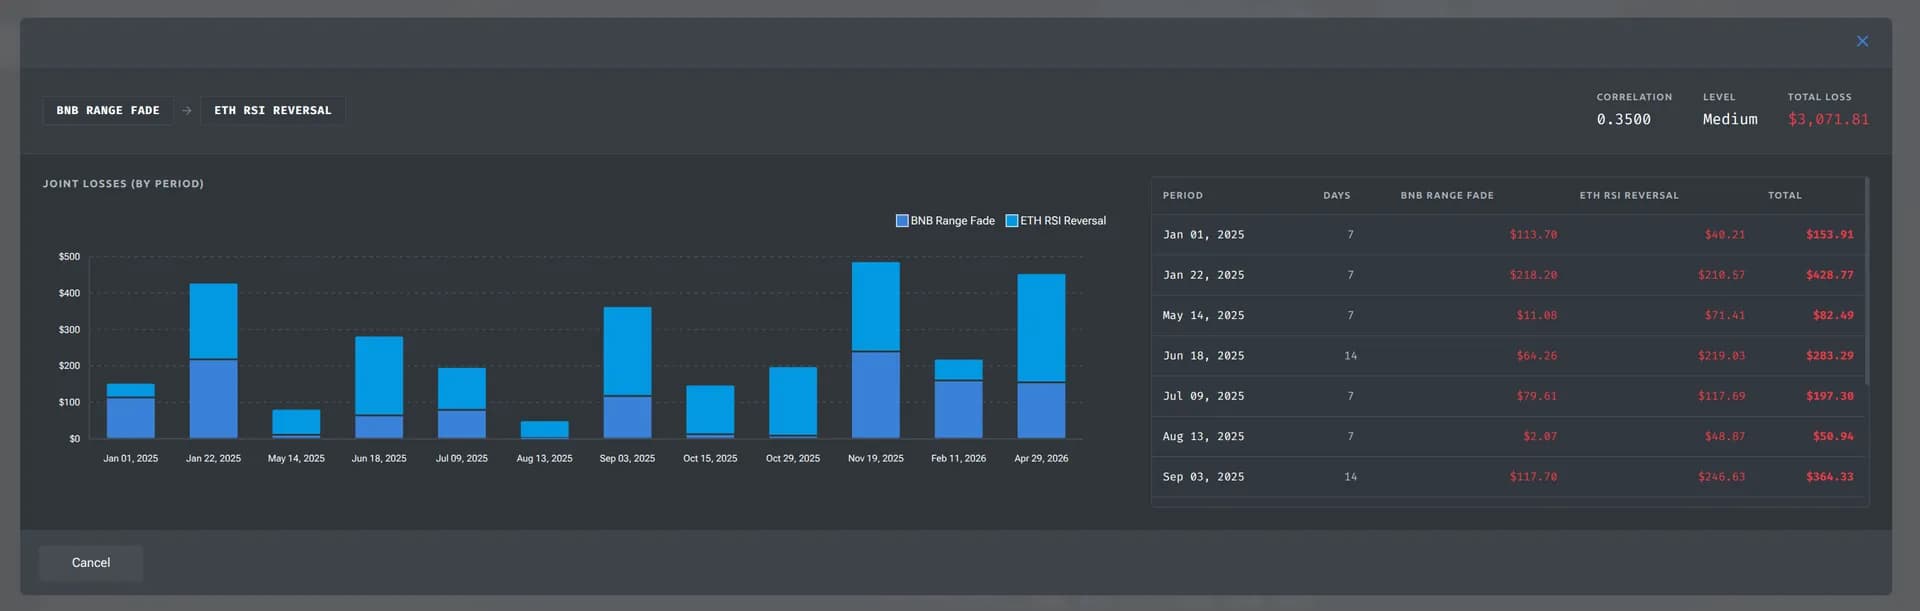
Объедините несколько стратегий в один портфель и посмотрите, как они ведут себя вместе: общая кривая капитала, сводные метрики и то, как они перекрывают просадки друг друга. Veskald считает корреляцию по просадкам: средняя корреляция за всю историю определяется спокойными боковыми участками и занижает риск, а важно, теряют ли стратегии деньги одновременно. Три обычные стратегии, которые не проседают вместе, часто дают более гладкую кривую и меньшую просадку, чем одна «идеальная».
Управление рисками на уровне портфеля
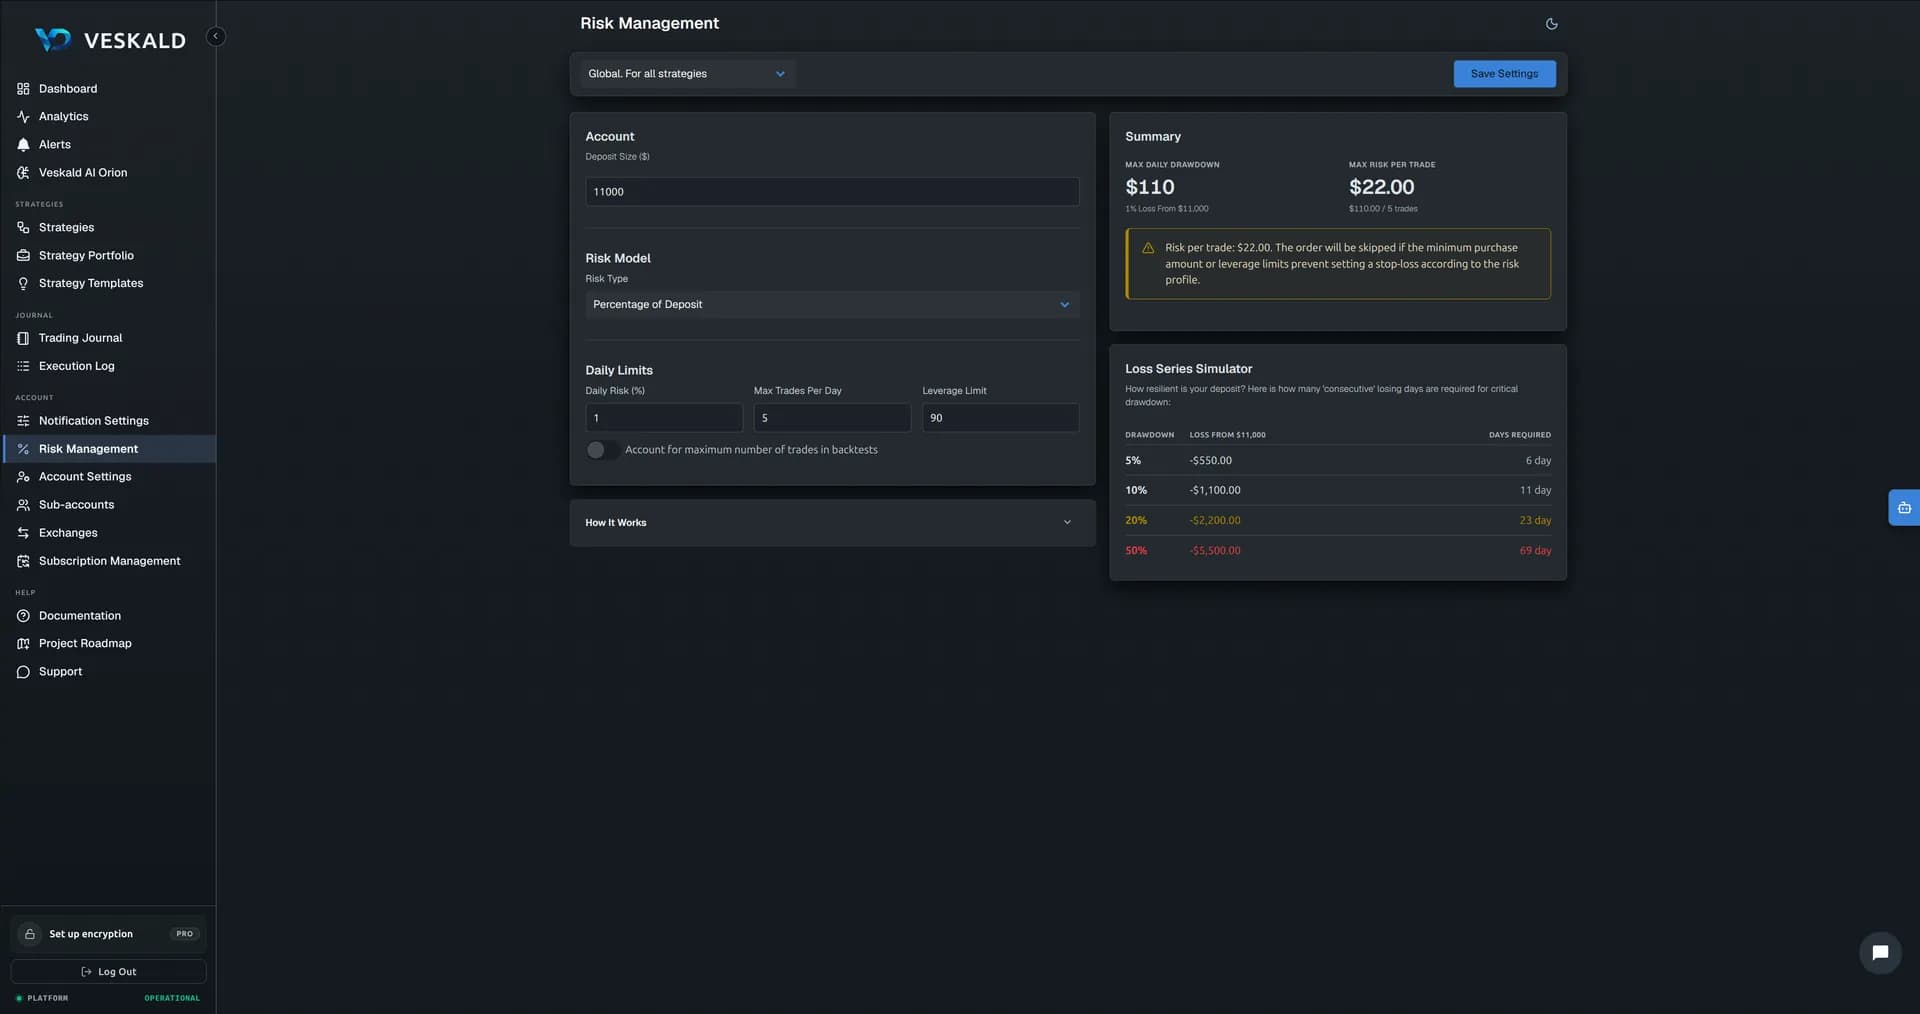
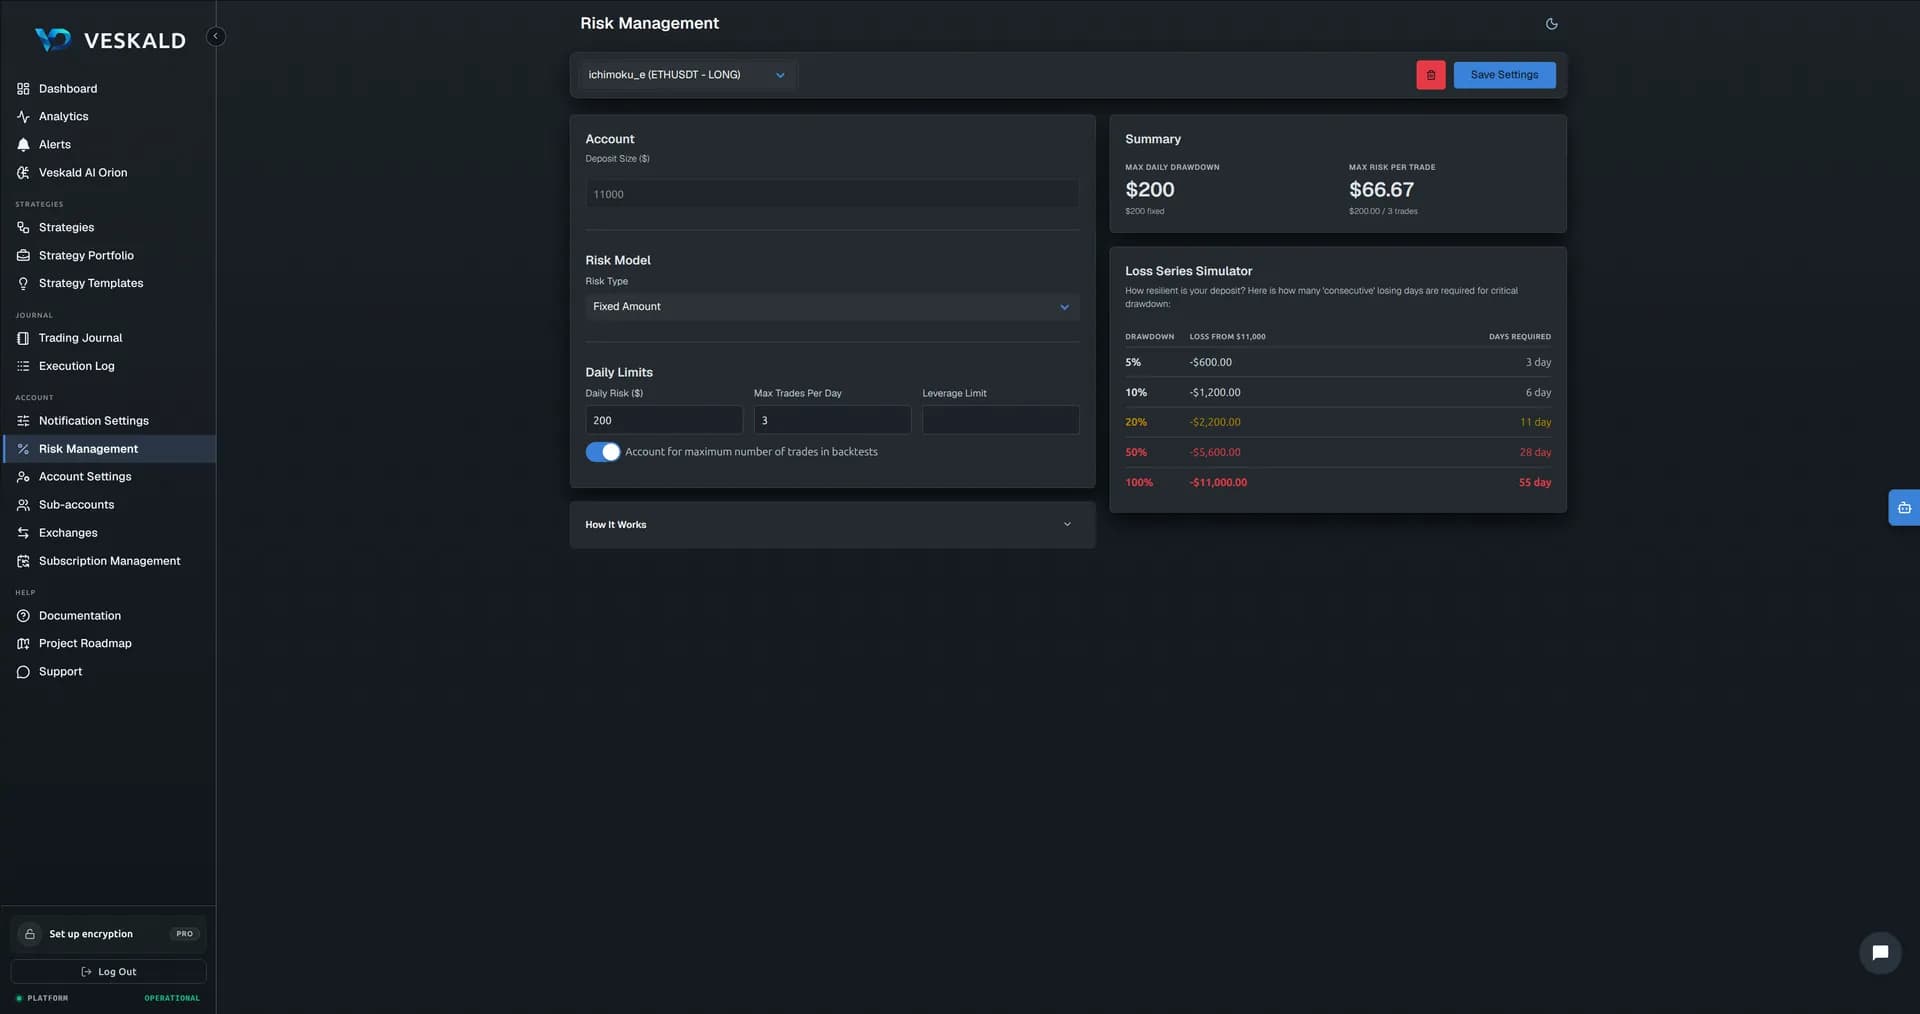
Глобальные правила для всех стратегий: дневной лимит убытка, максимум сделок в день, лимит плеча. Плюс индивидуальные настройки для каждой стратегии — общие правила работают как страховочная сетка, конкретные настройки уточняют поведение.
Калькулятор «Что если» показывает, через сколько дней при текущих настройках вы достигнете определённой просадки, — чтобы заранее понять, не слишком ли агрессивен ваш подход.