Buduj edge’e albo zabijaj wcześnie. Czytaj rynek.
Buduj, testuj i uruchamiaj strategie — albo handluj ręcznie na podstawie analityki rynku na żywo. Jeden interfejs, te same dane.
Kreator strategii
11 kroków. Dowolna złożoność. Bez kodu.
Lista wskaźników i warunków regularnie się powiększa.
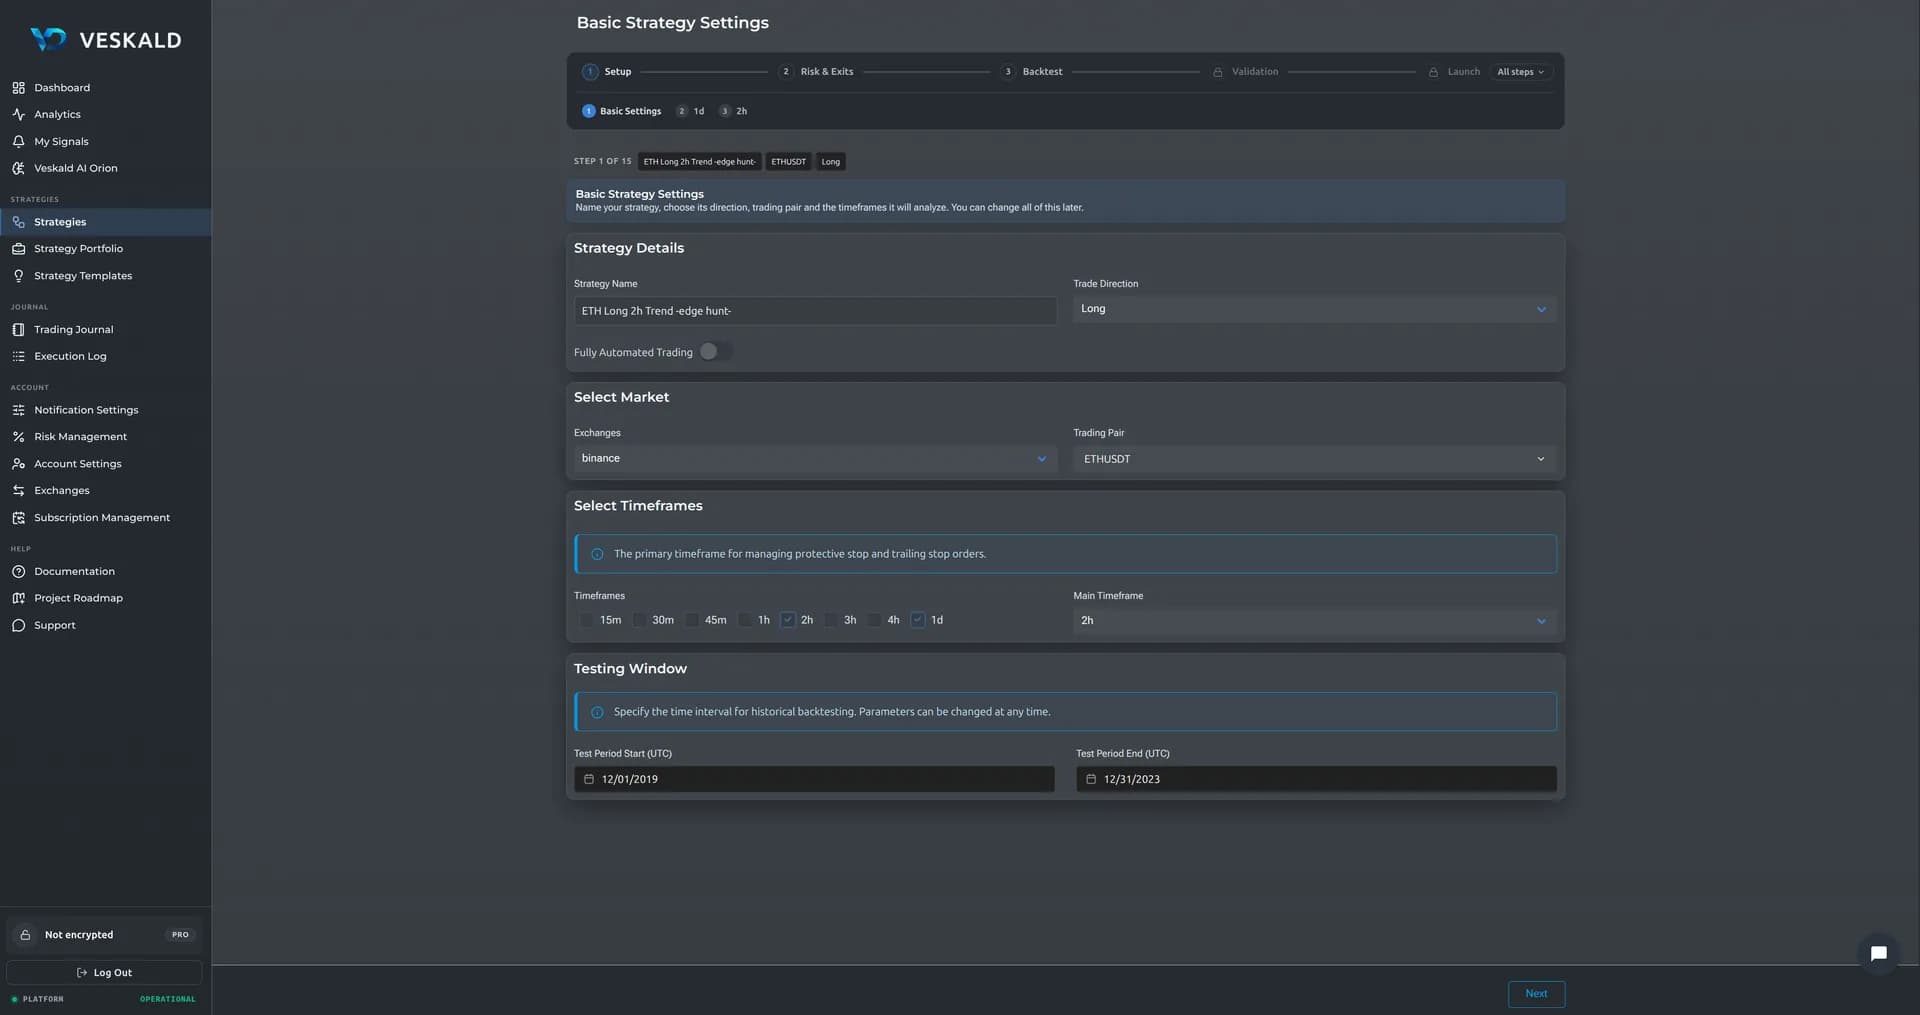
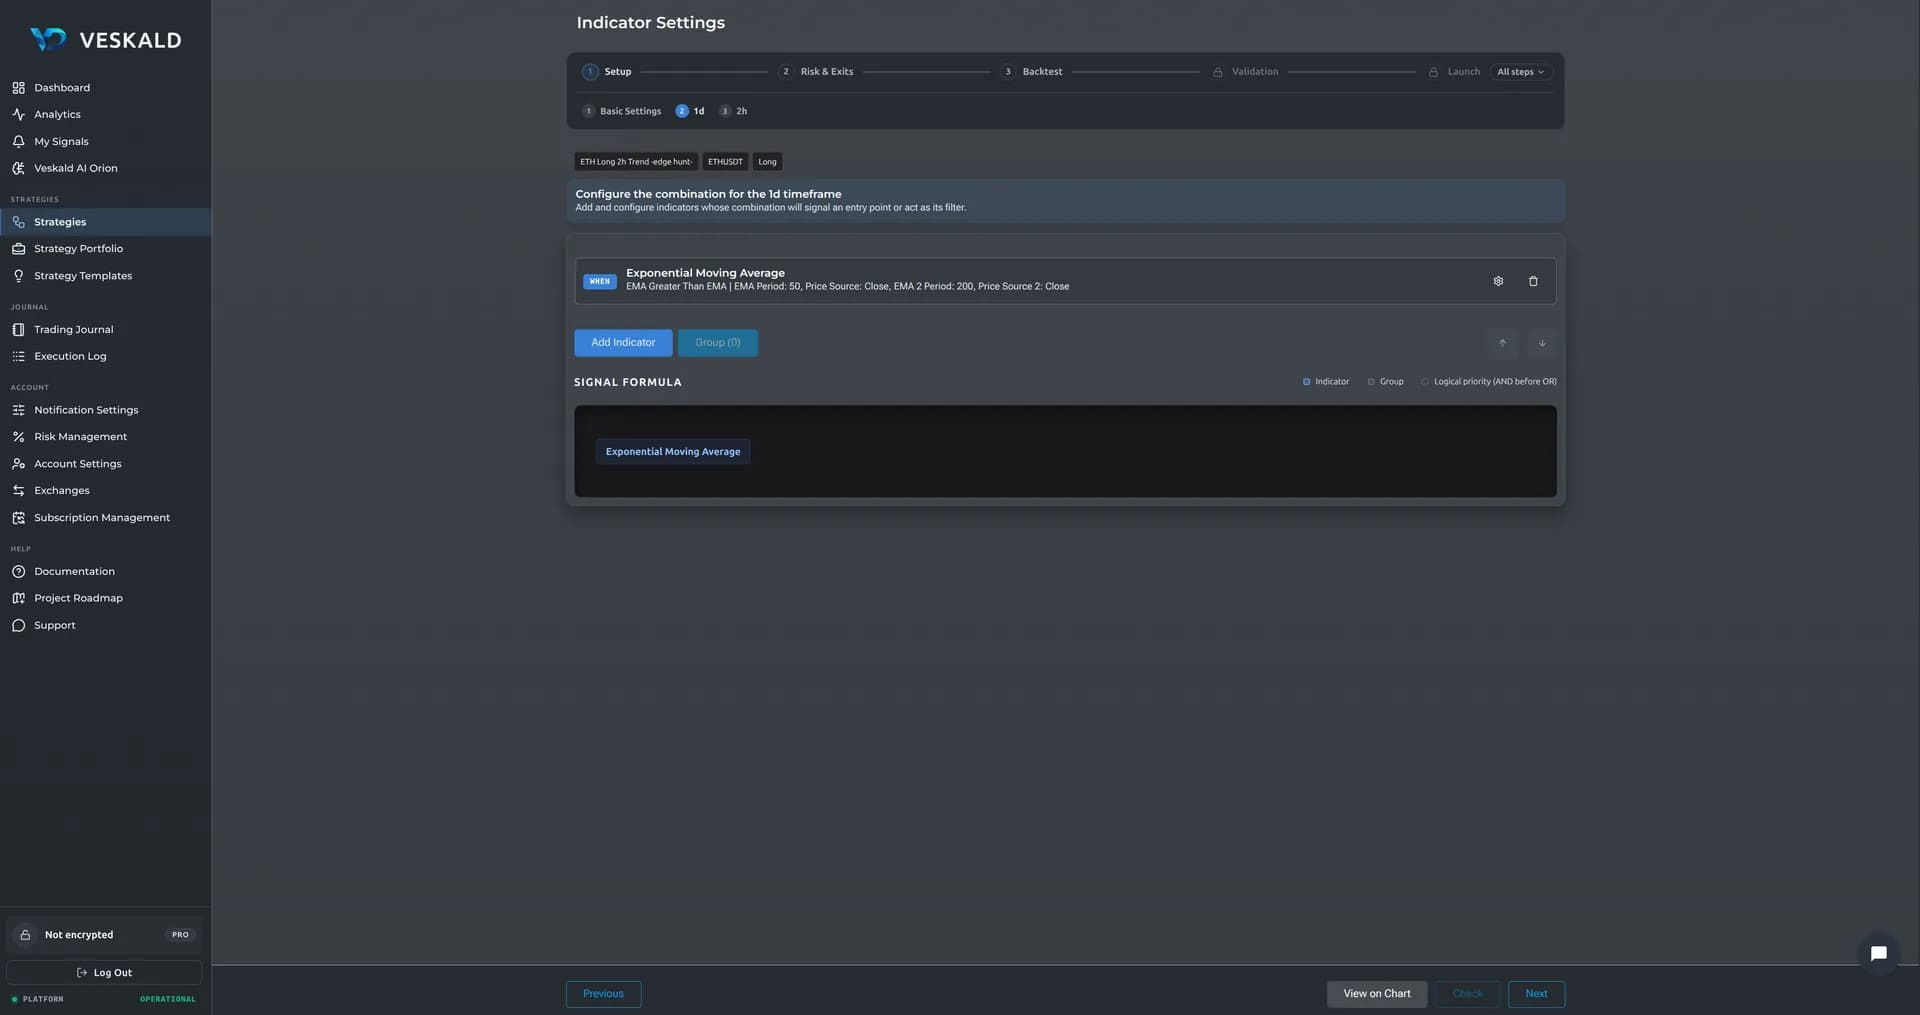
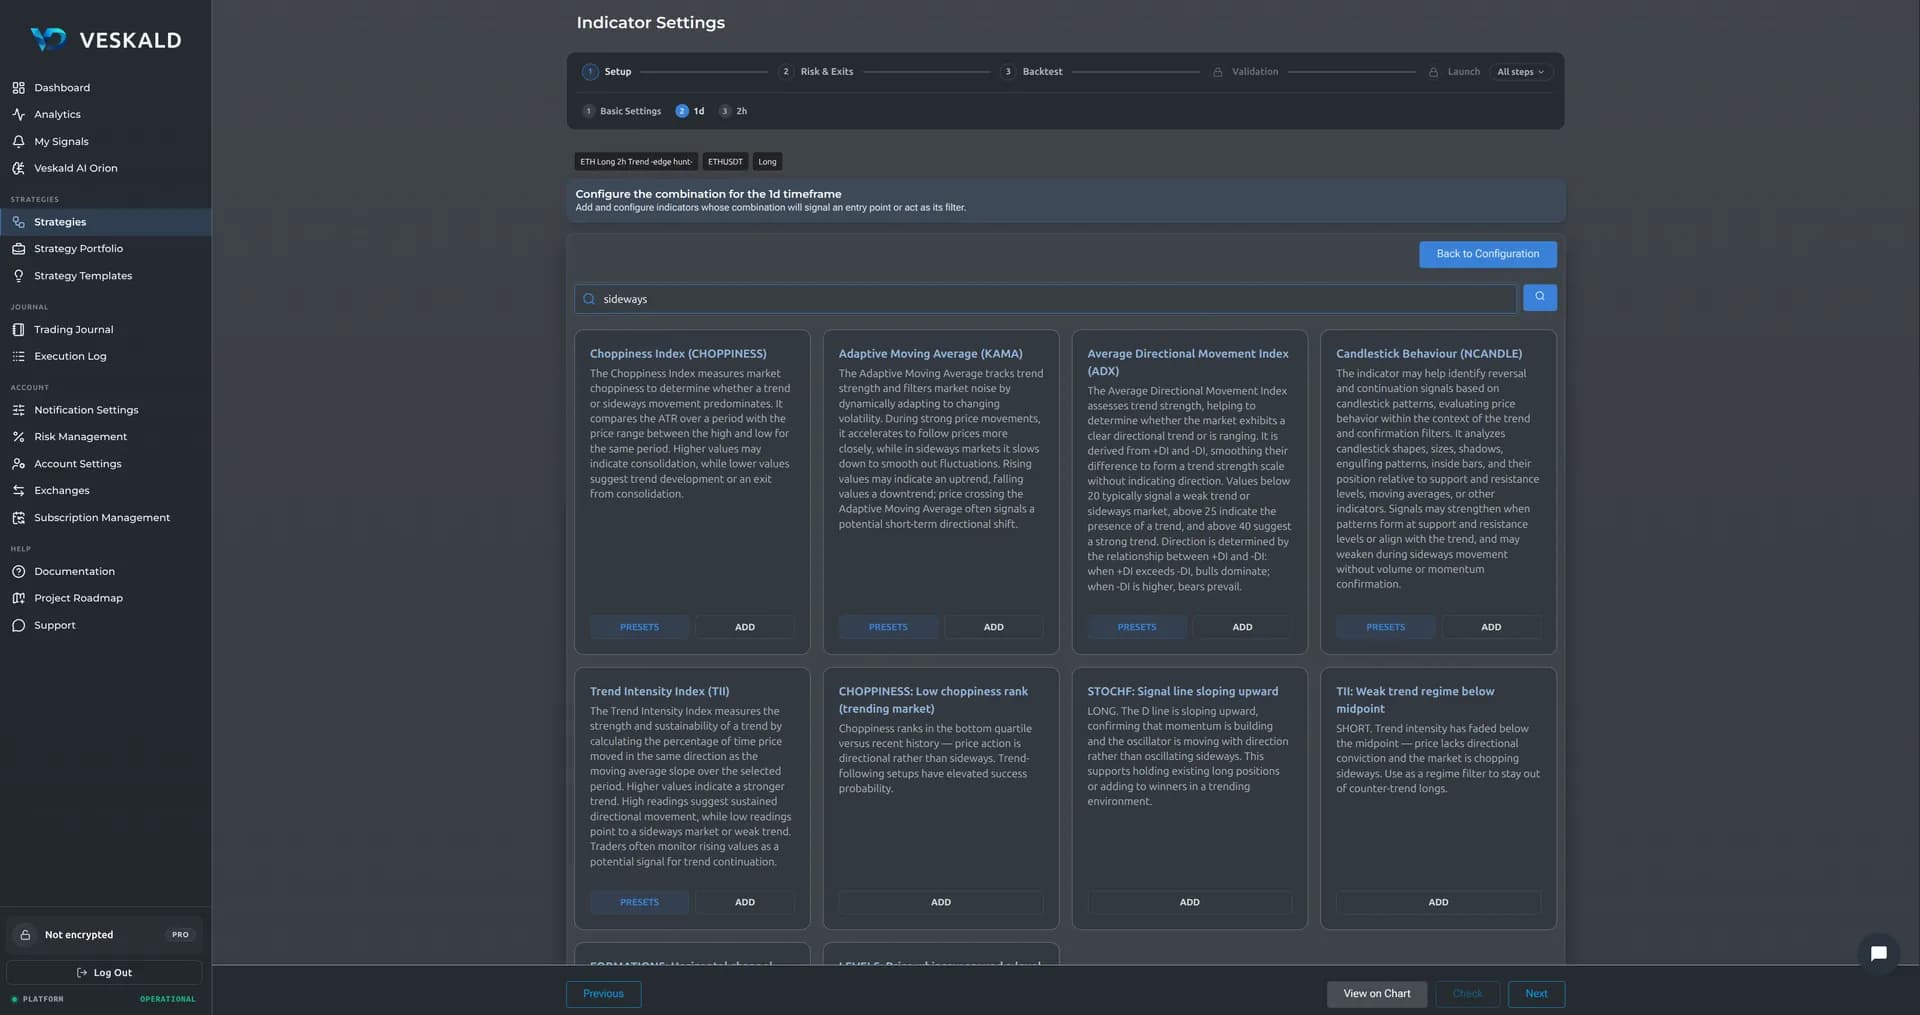
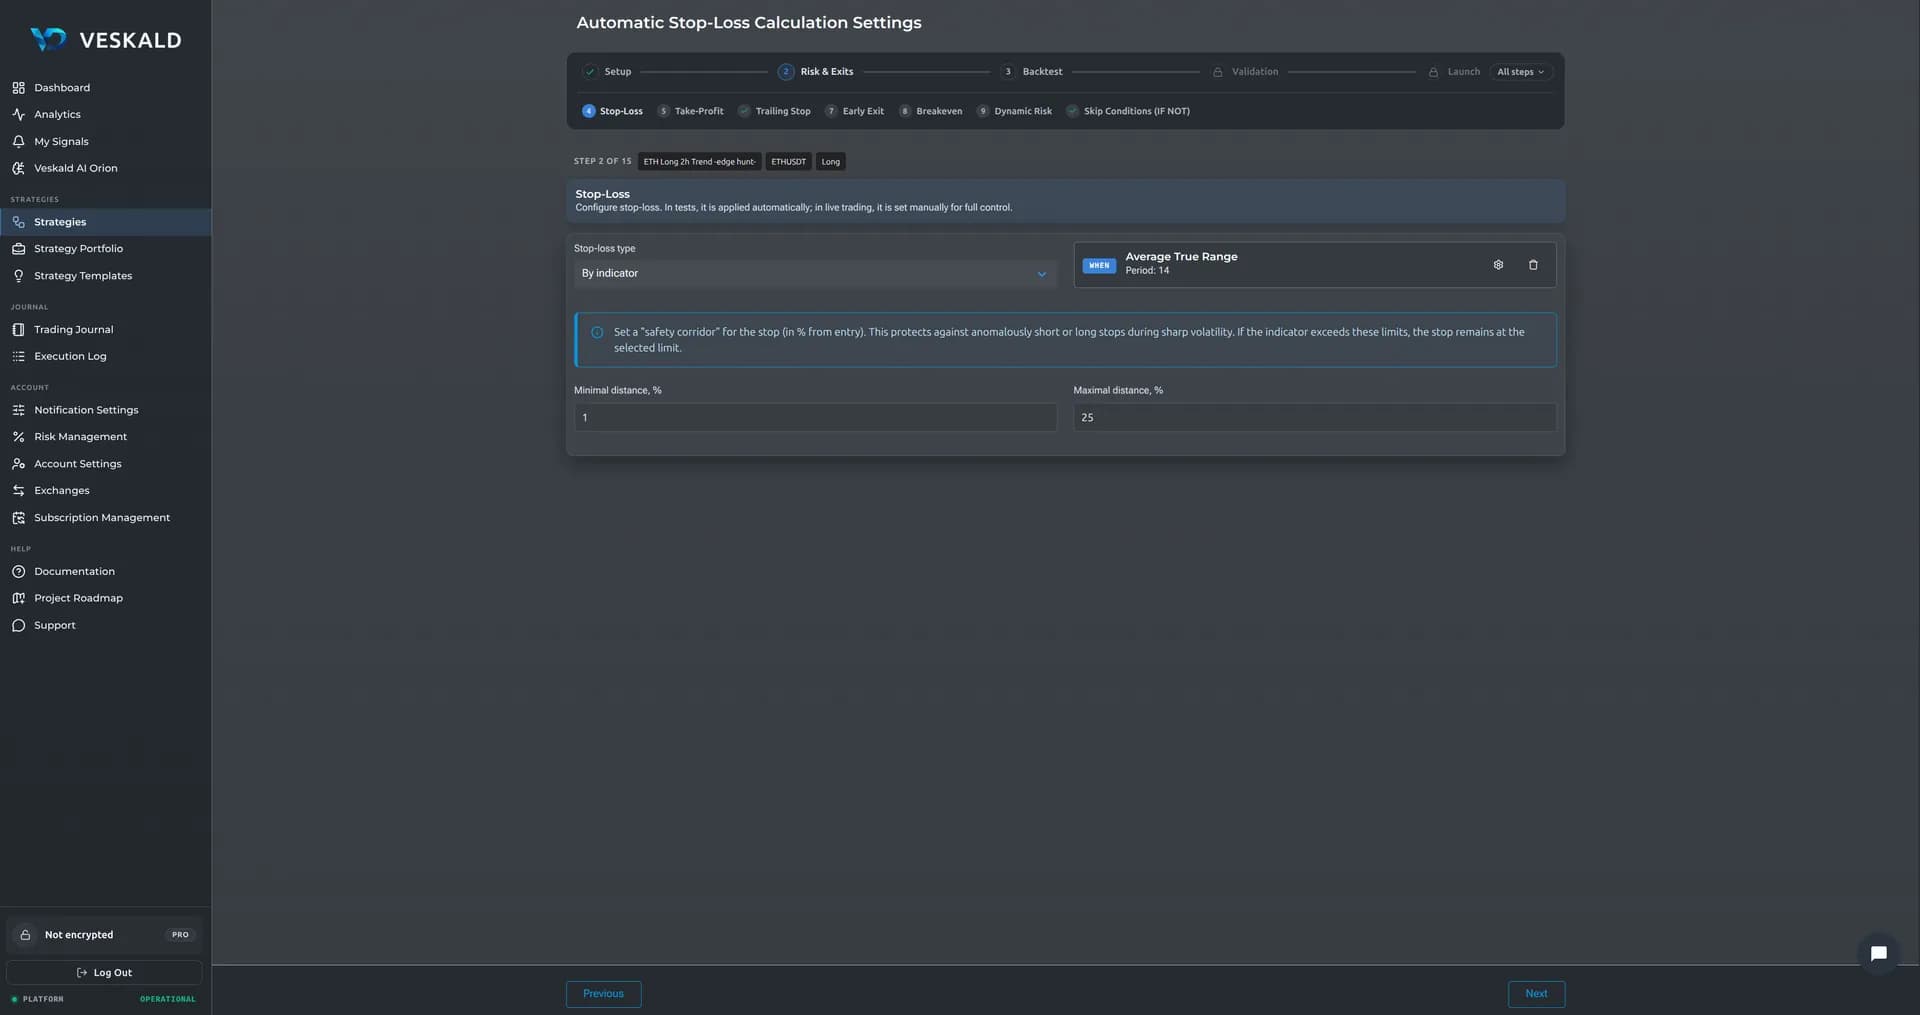
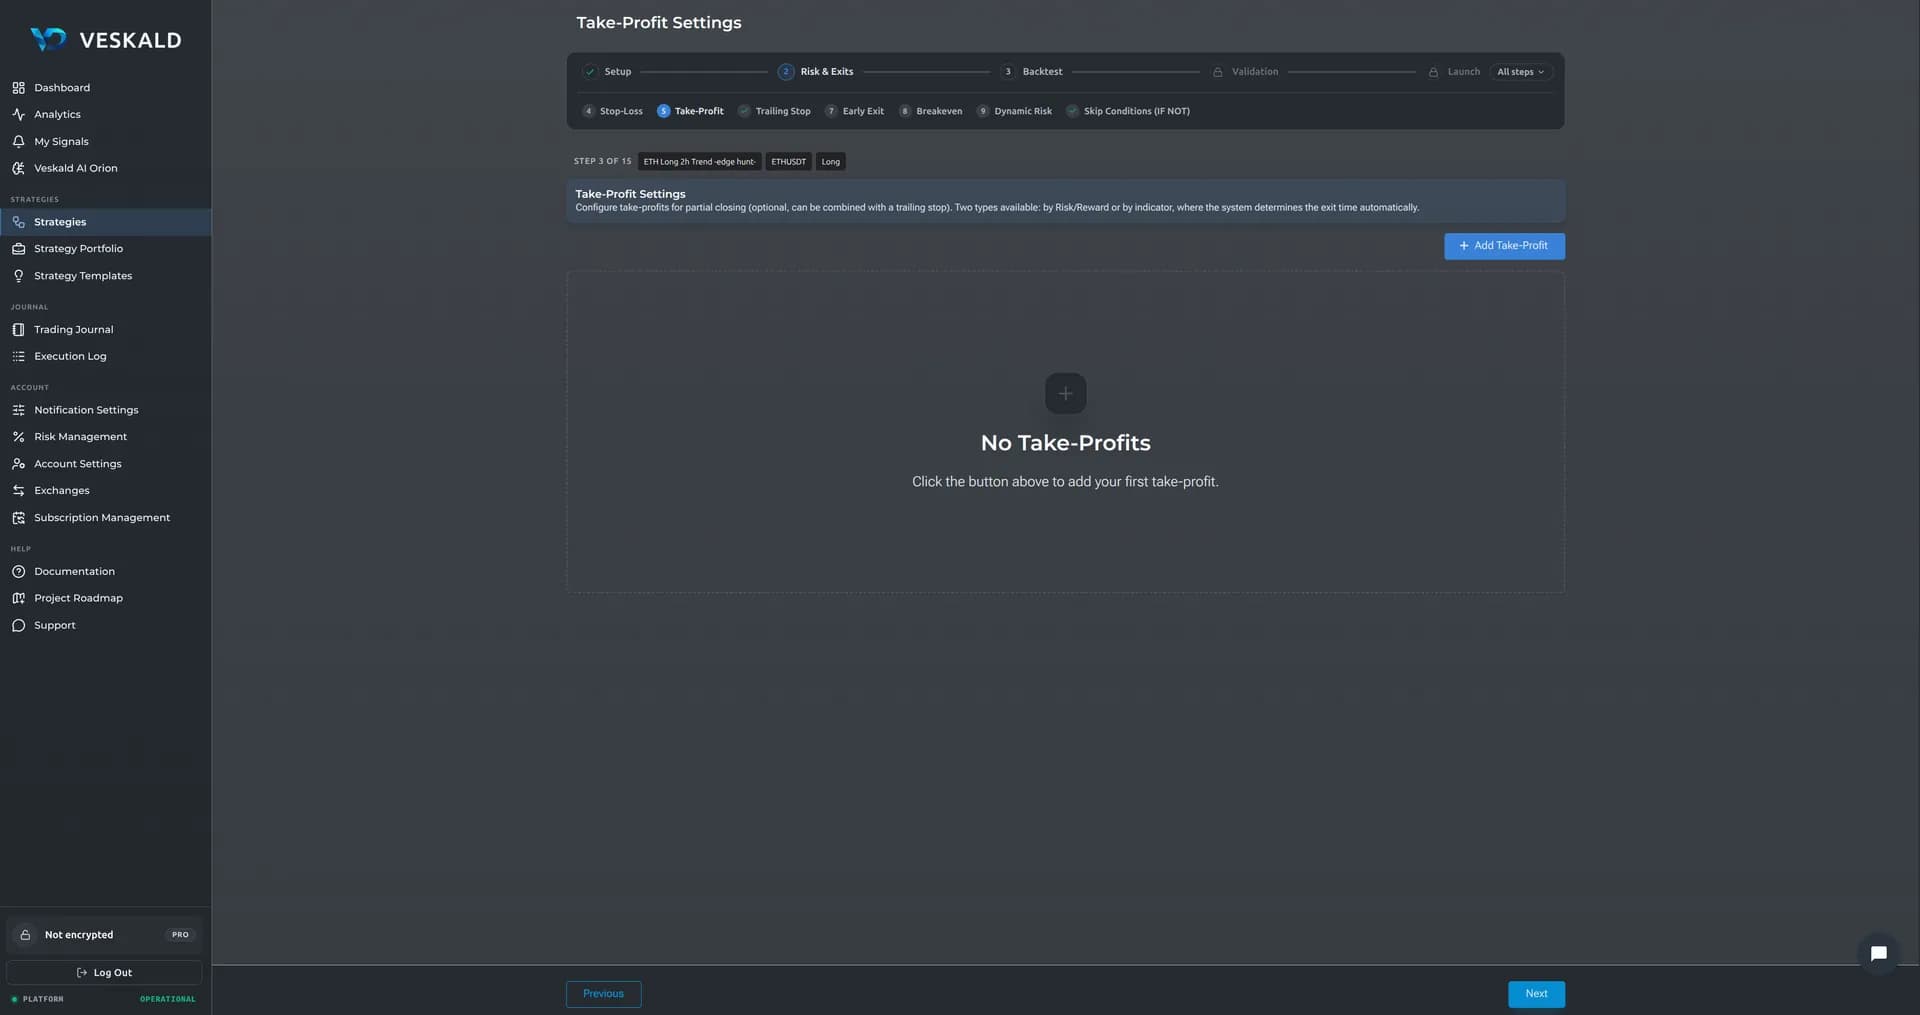
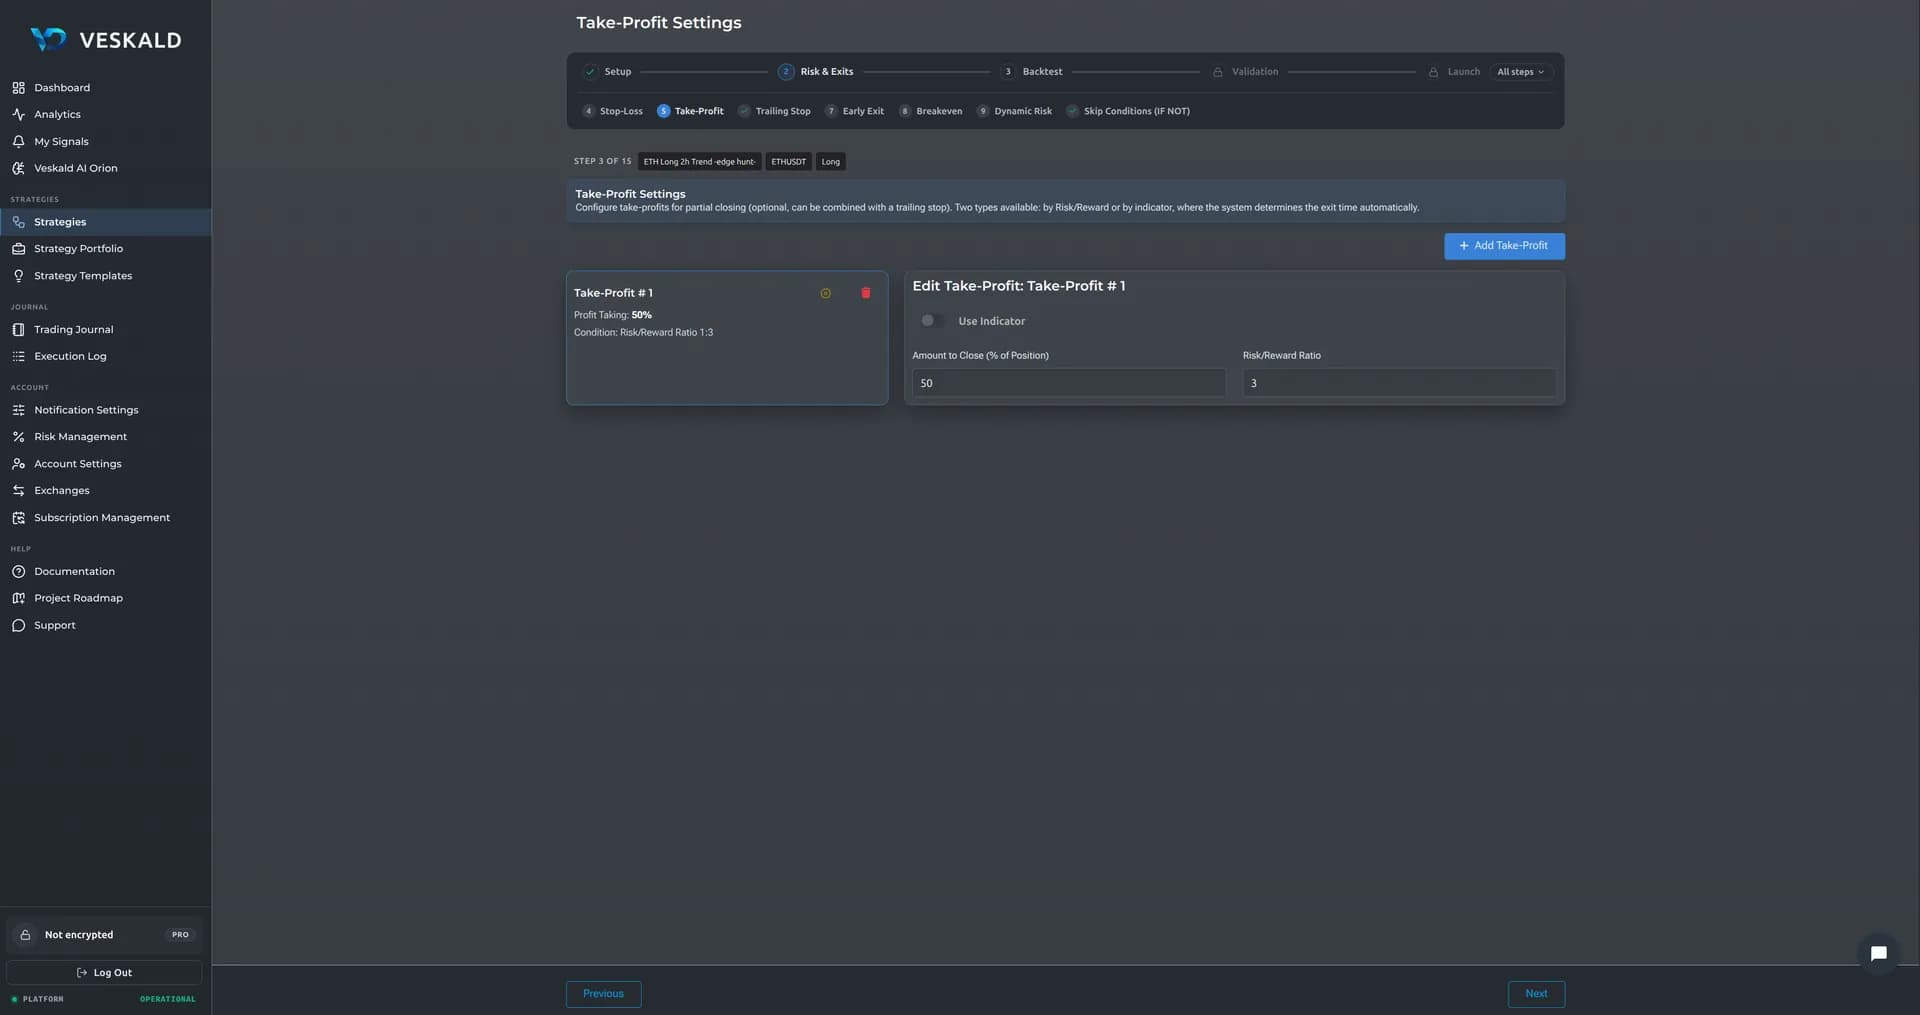
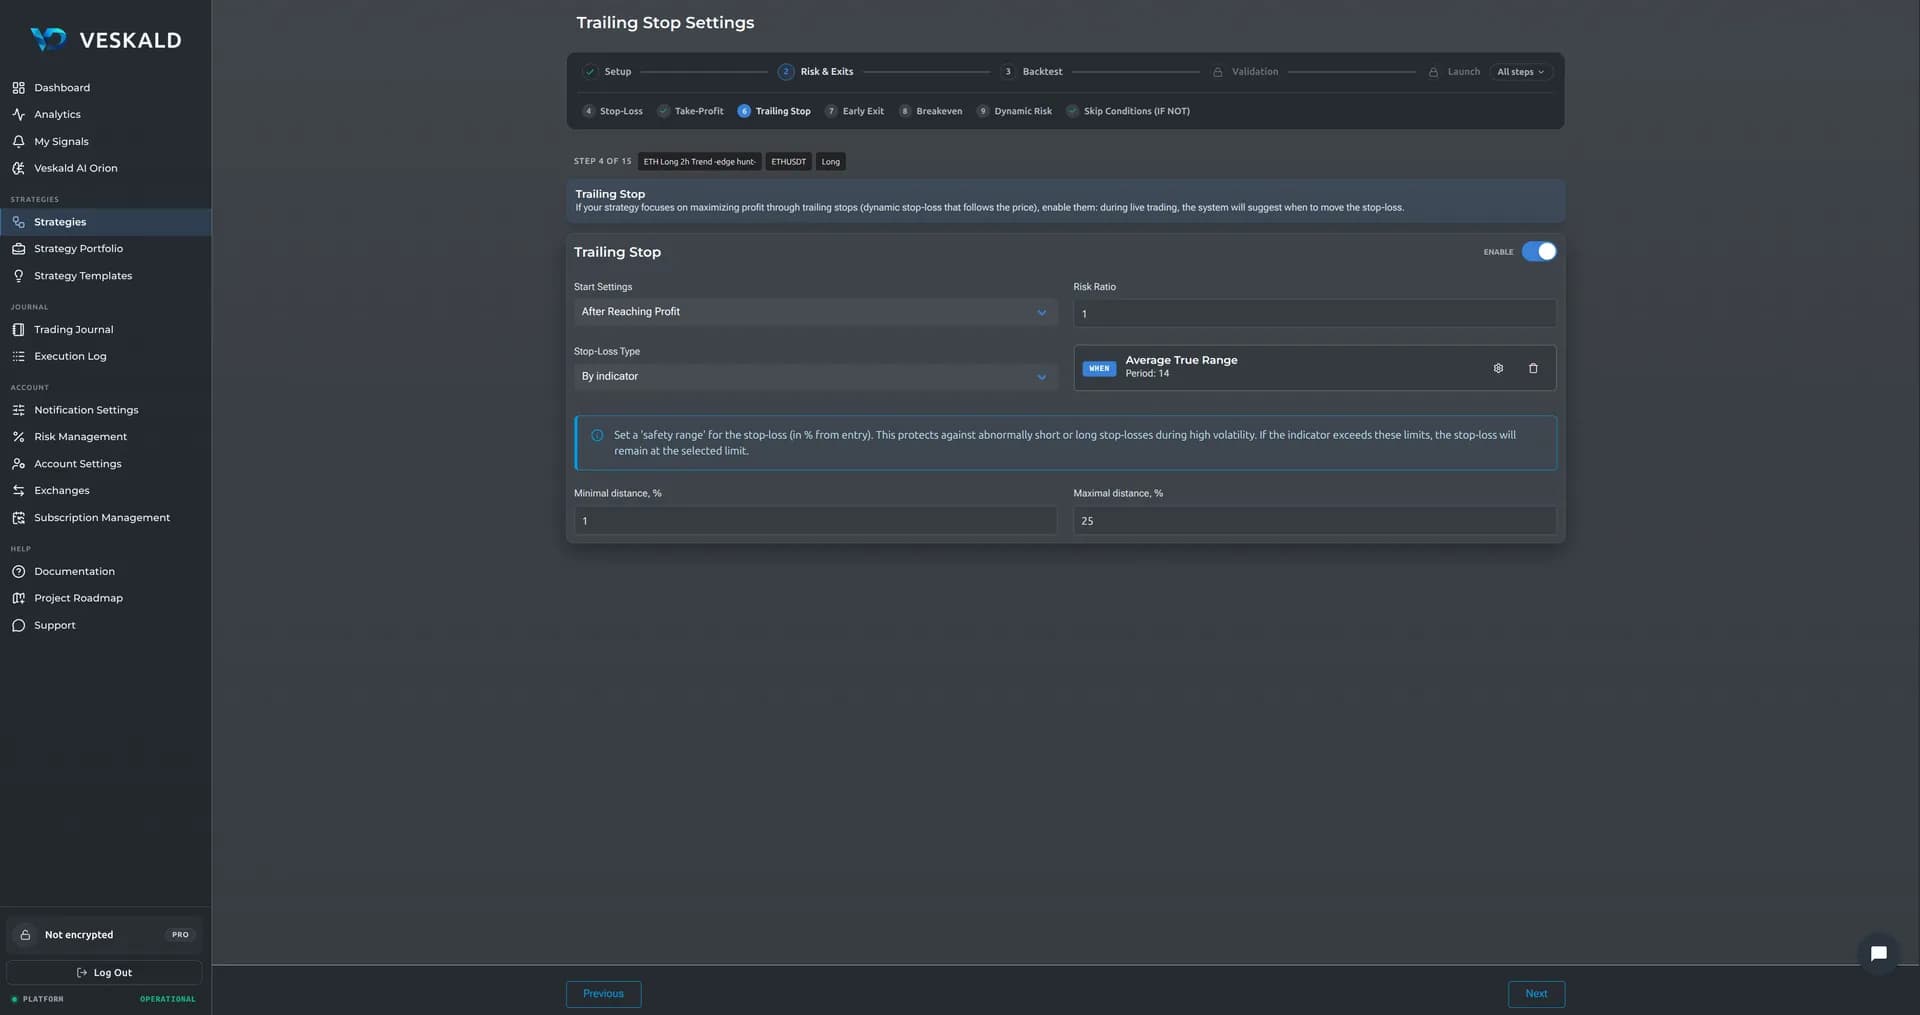
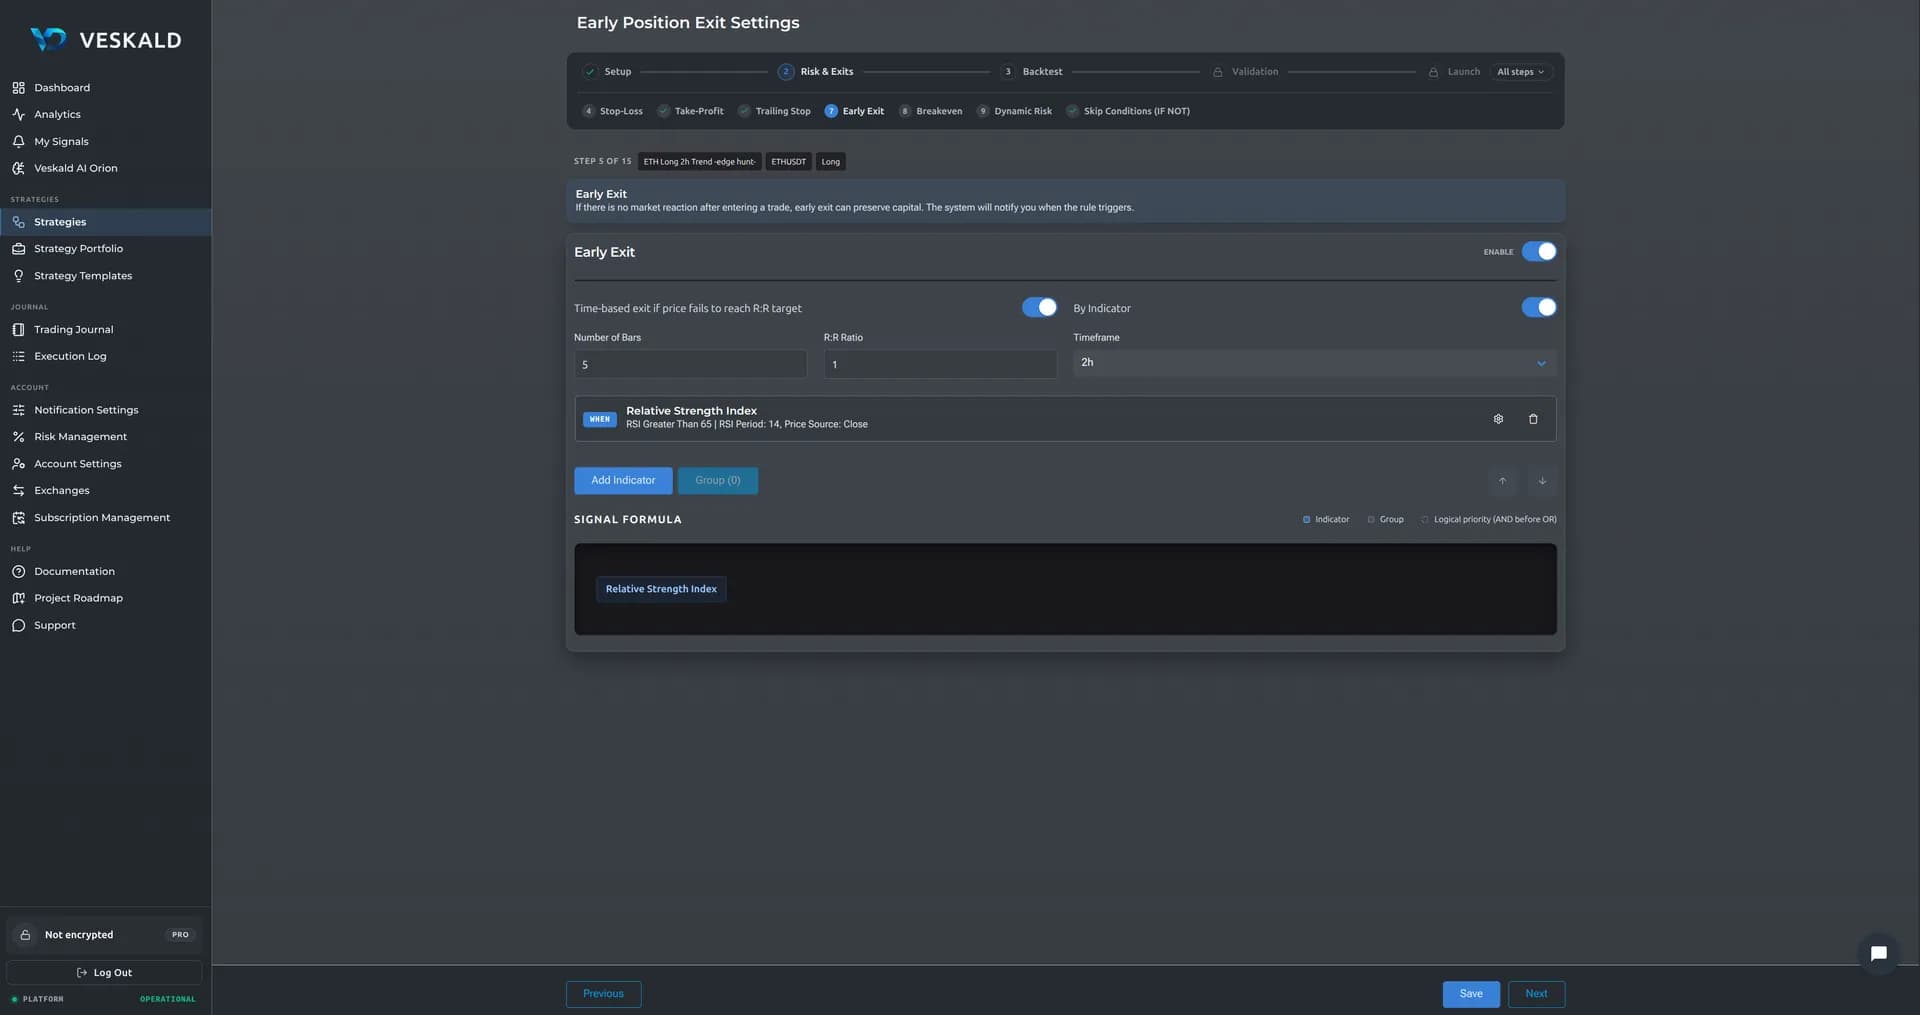
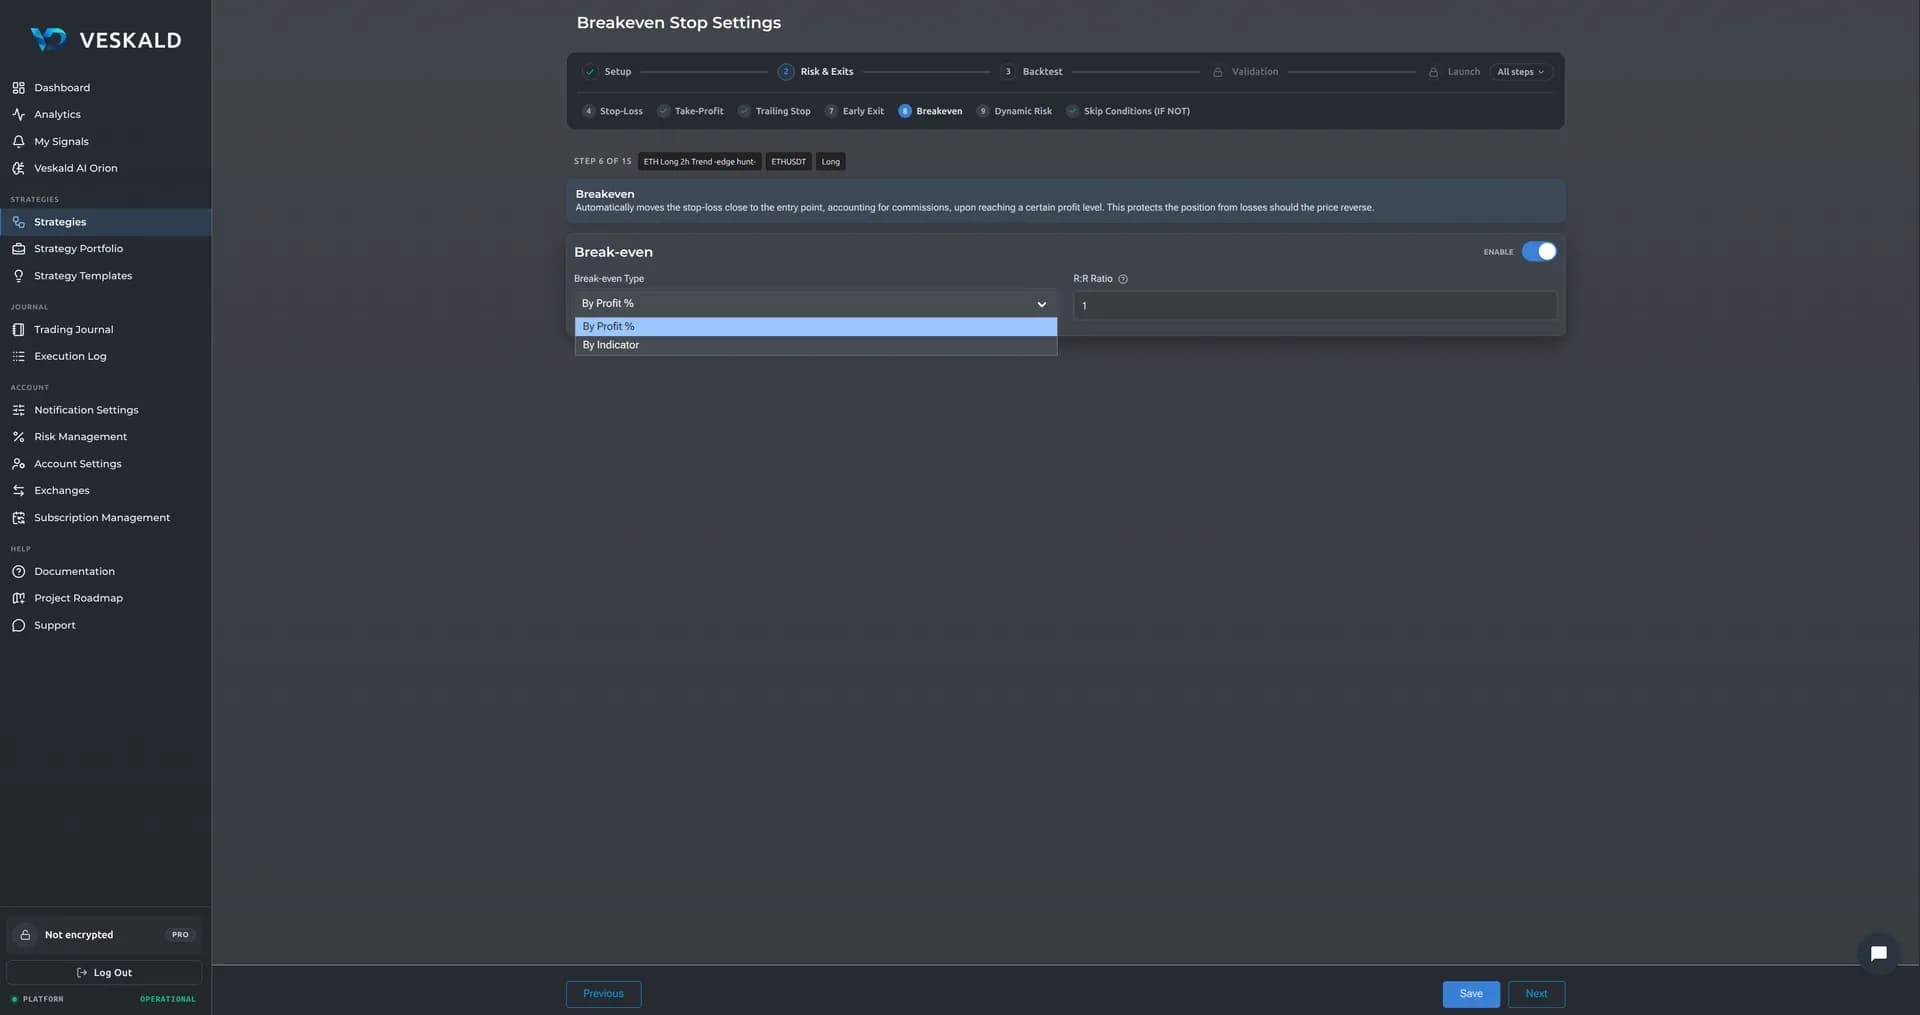
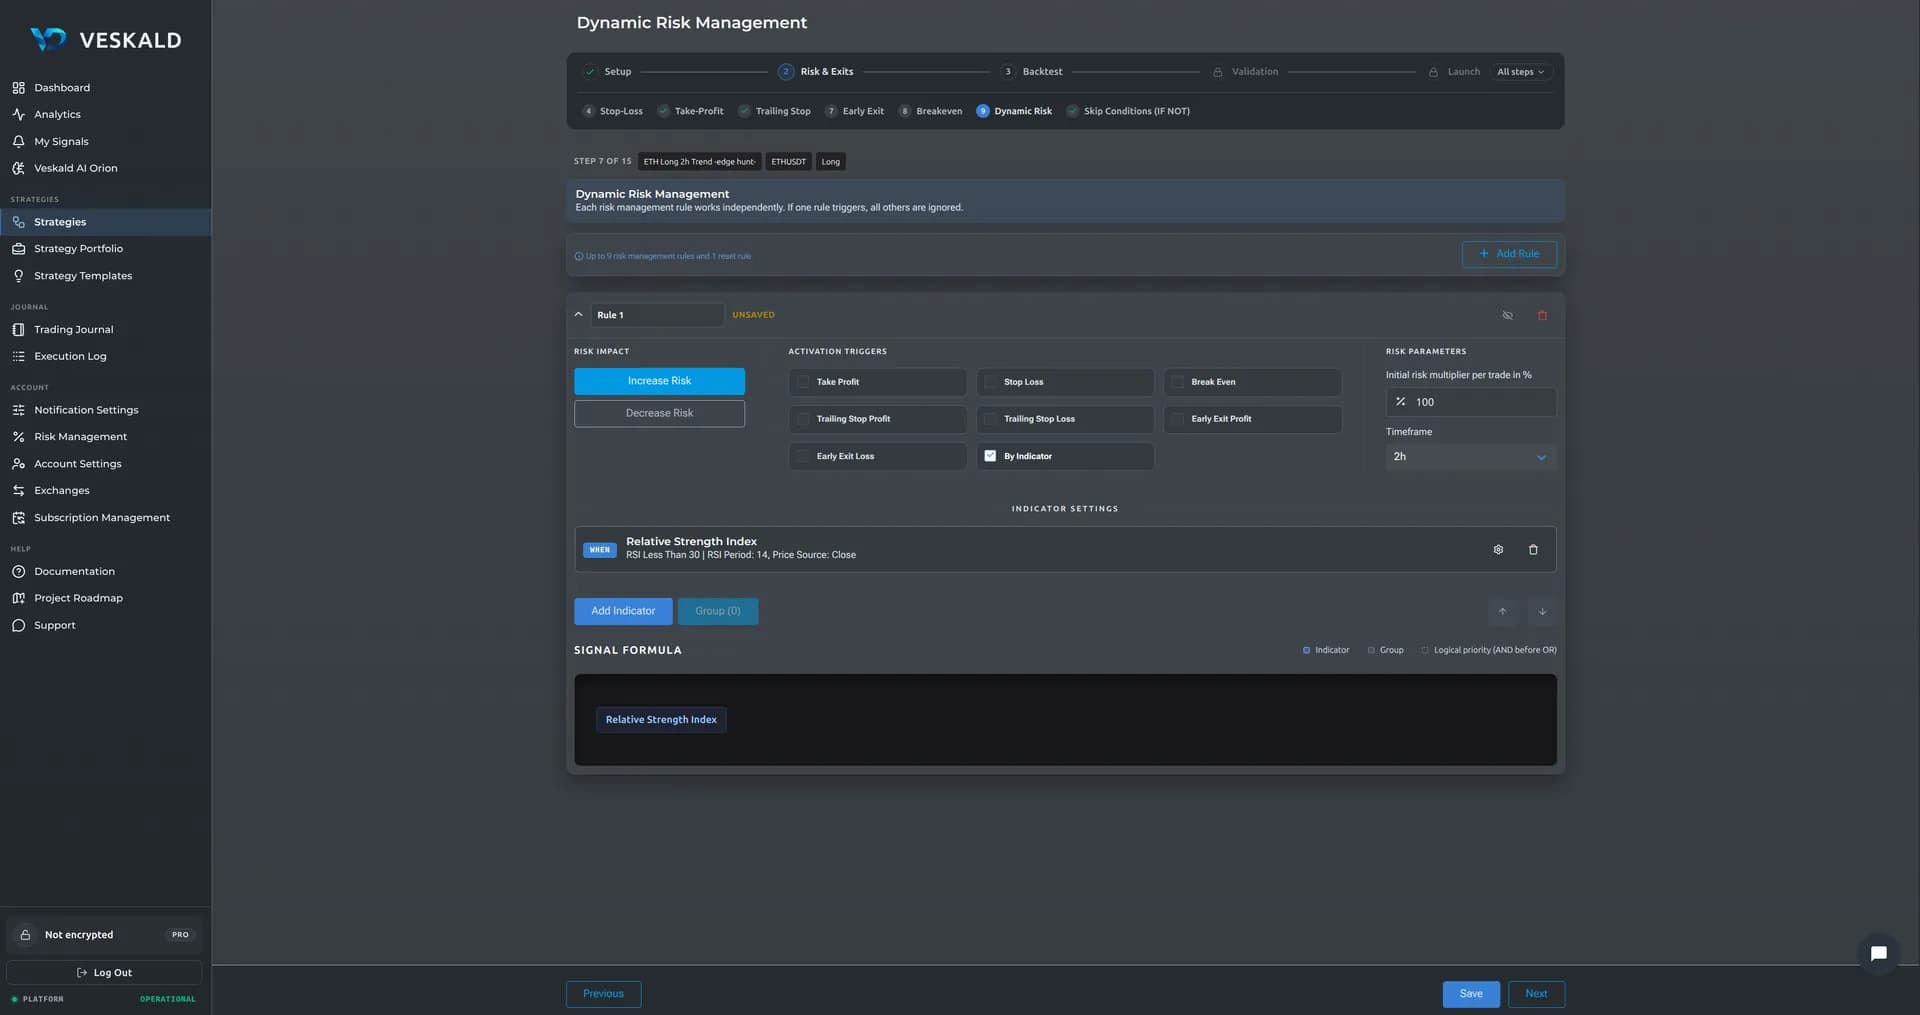
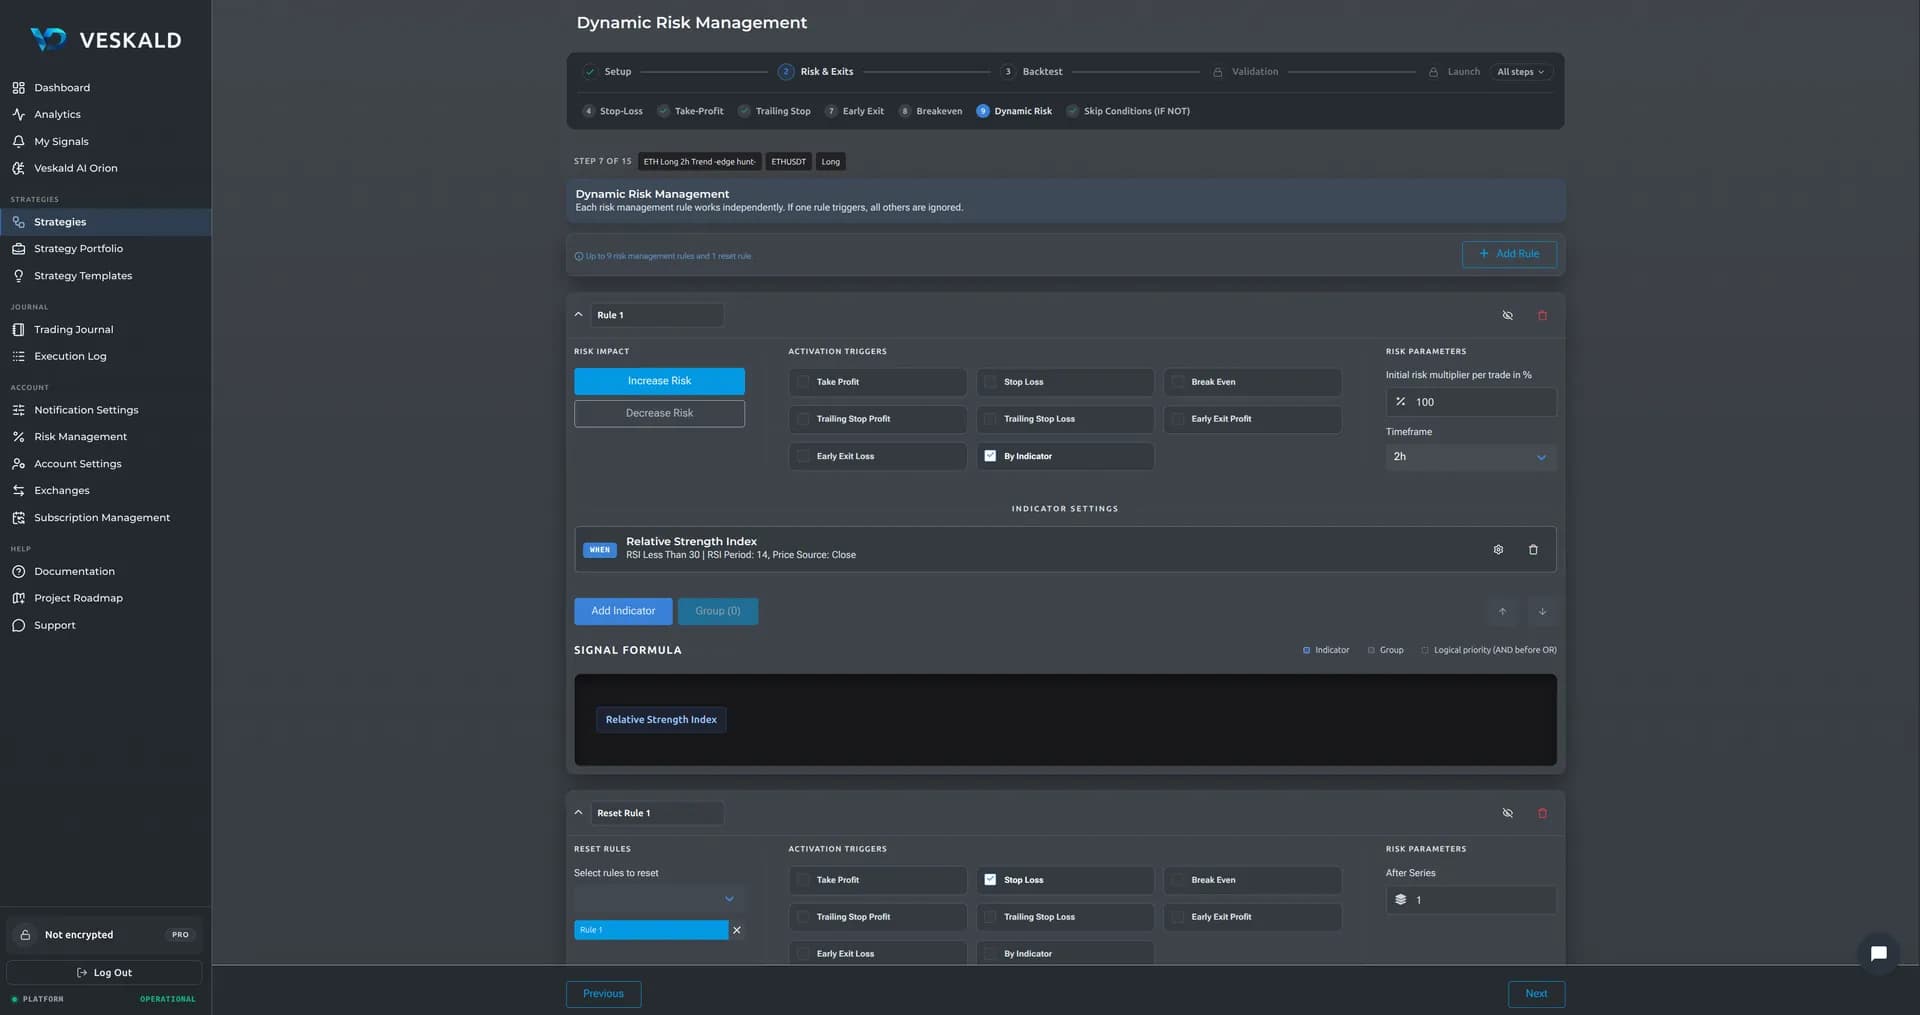
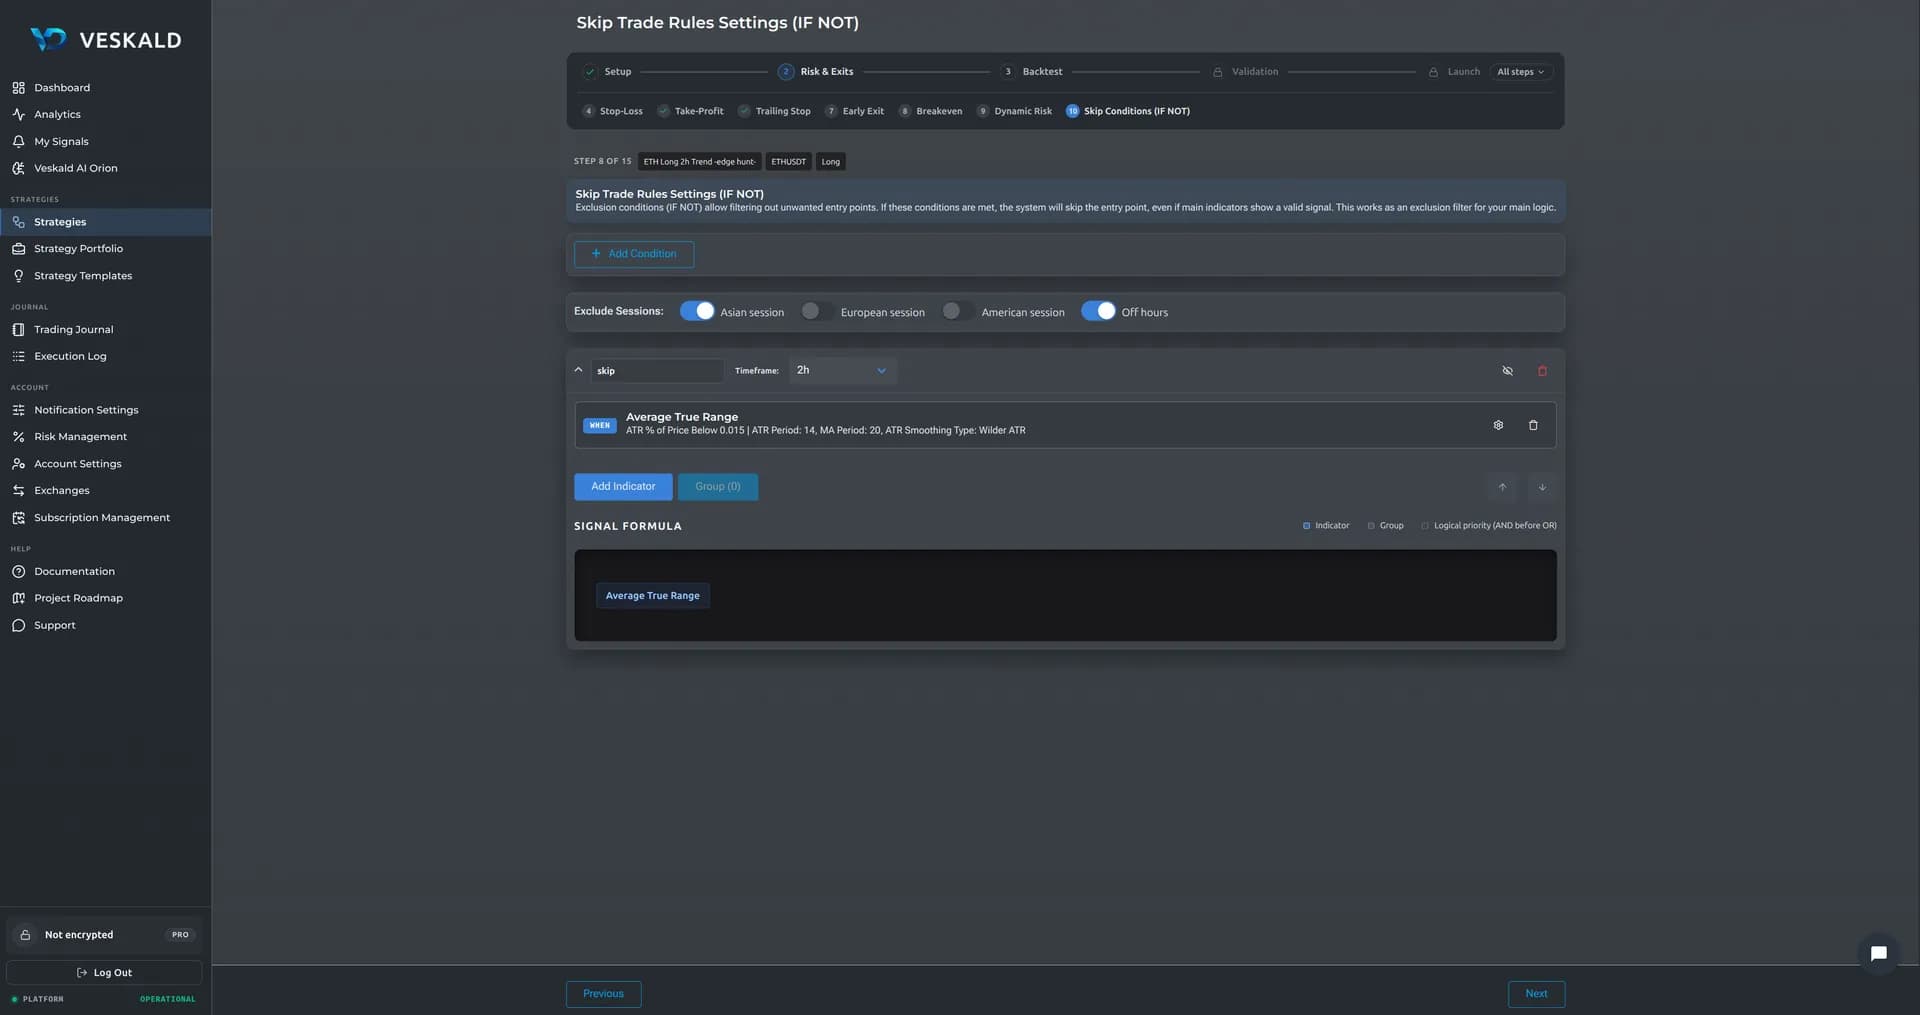
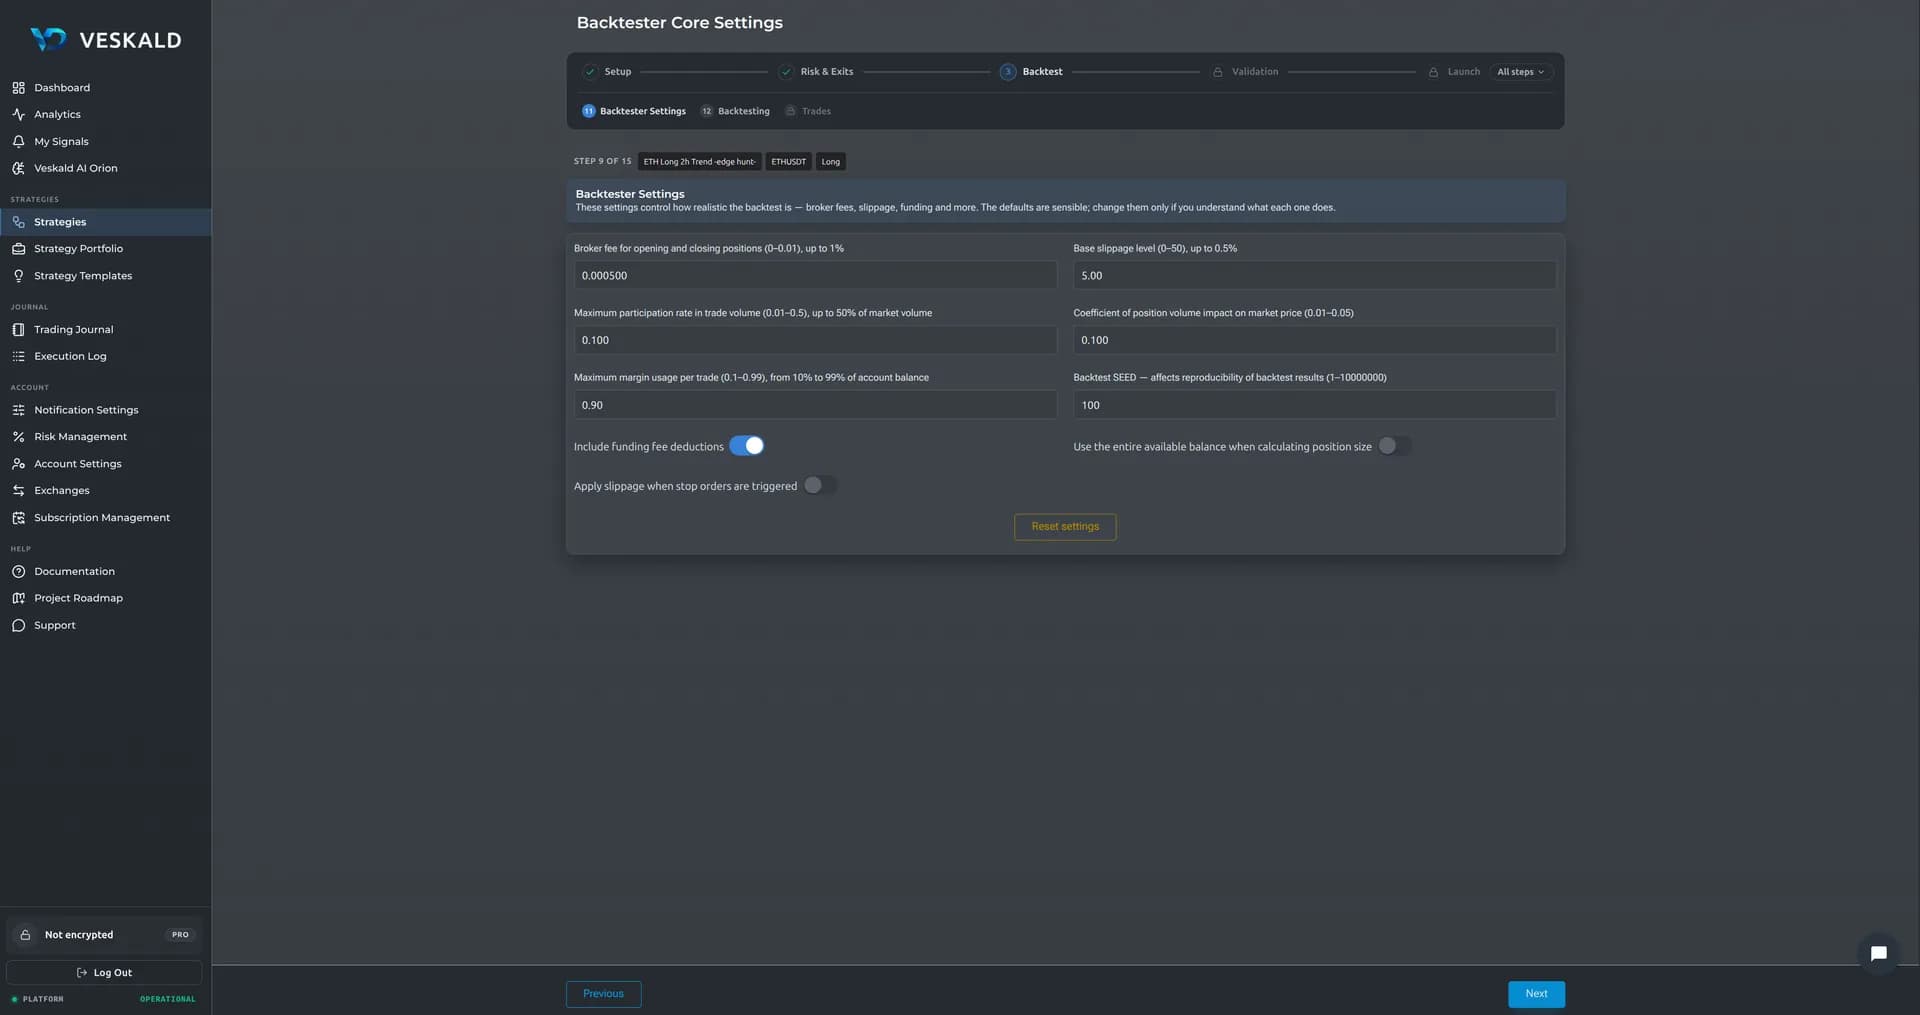
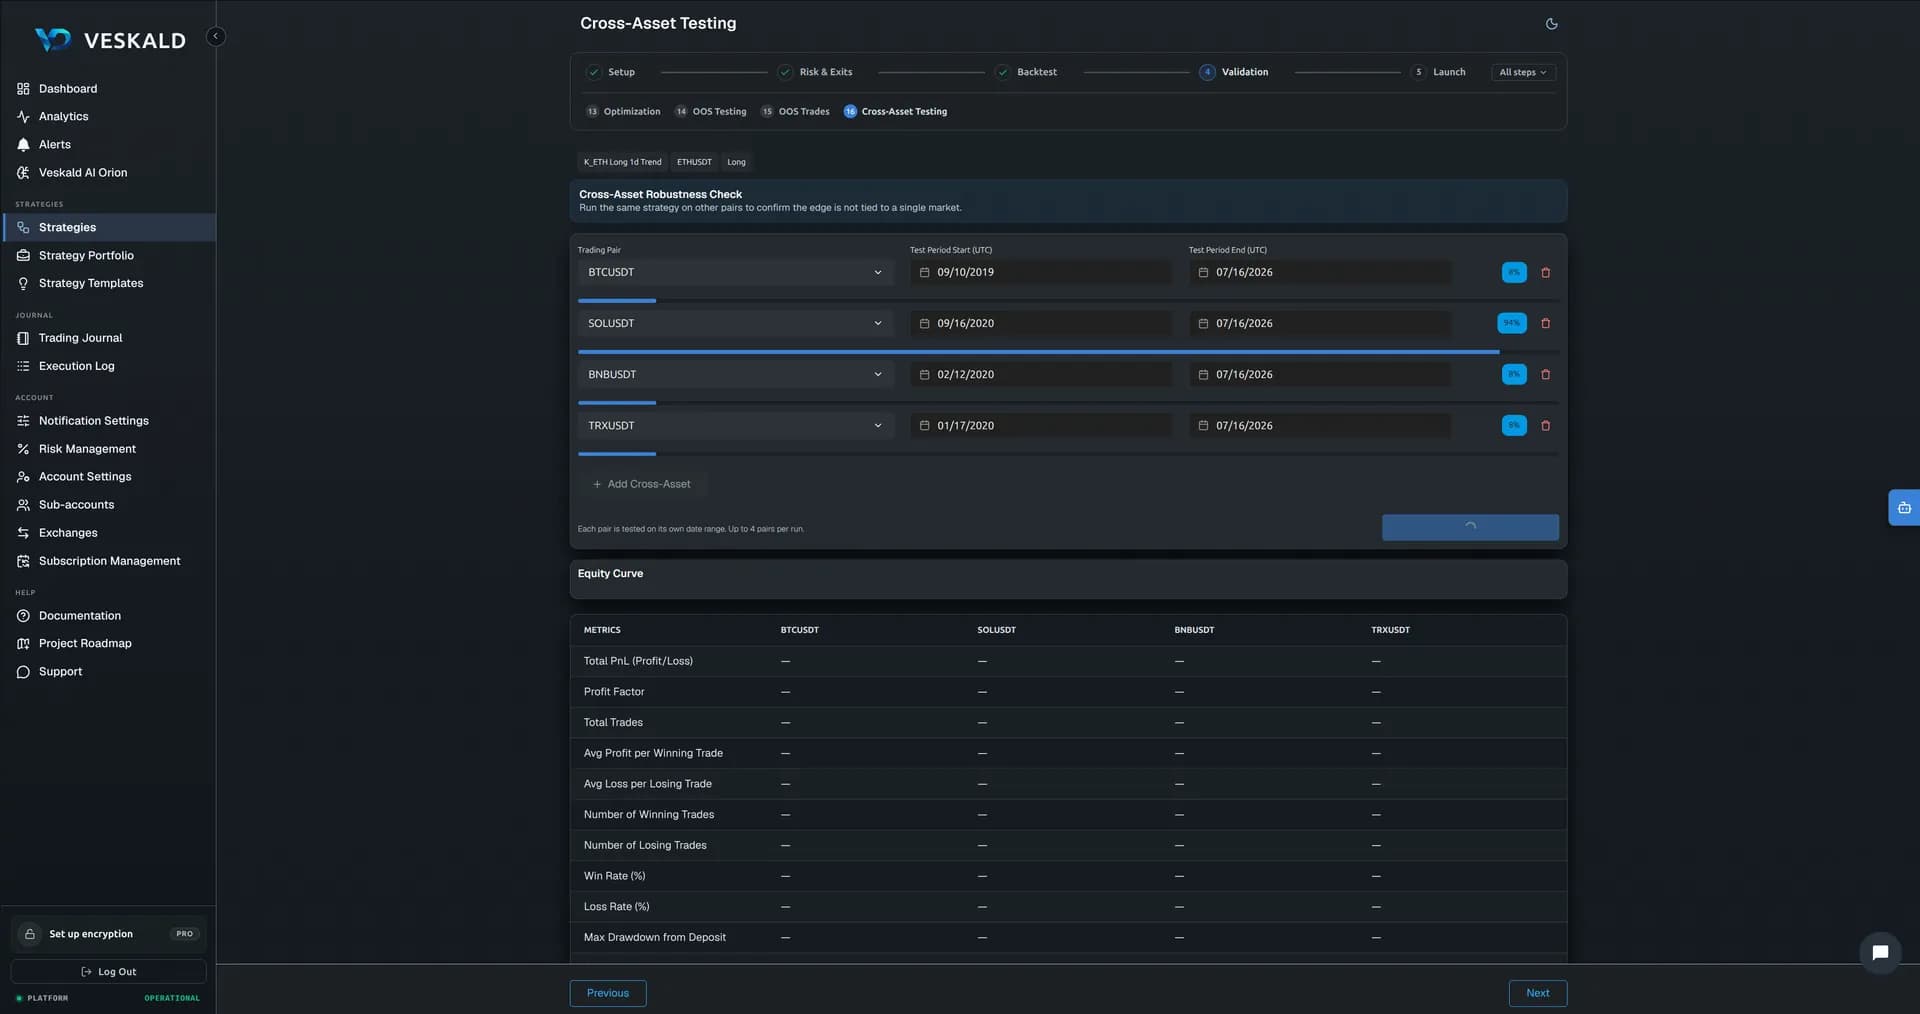
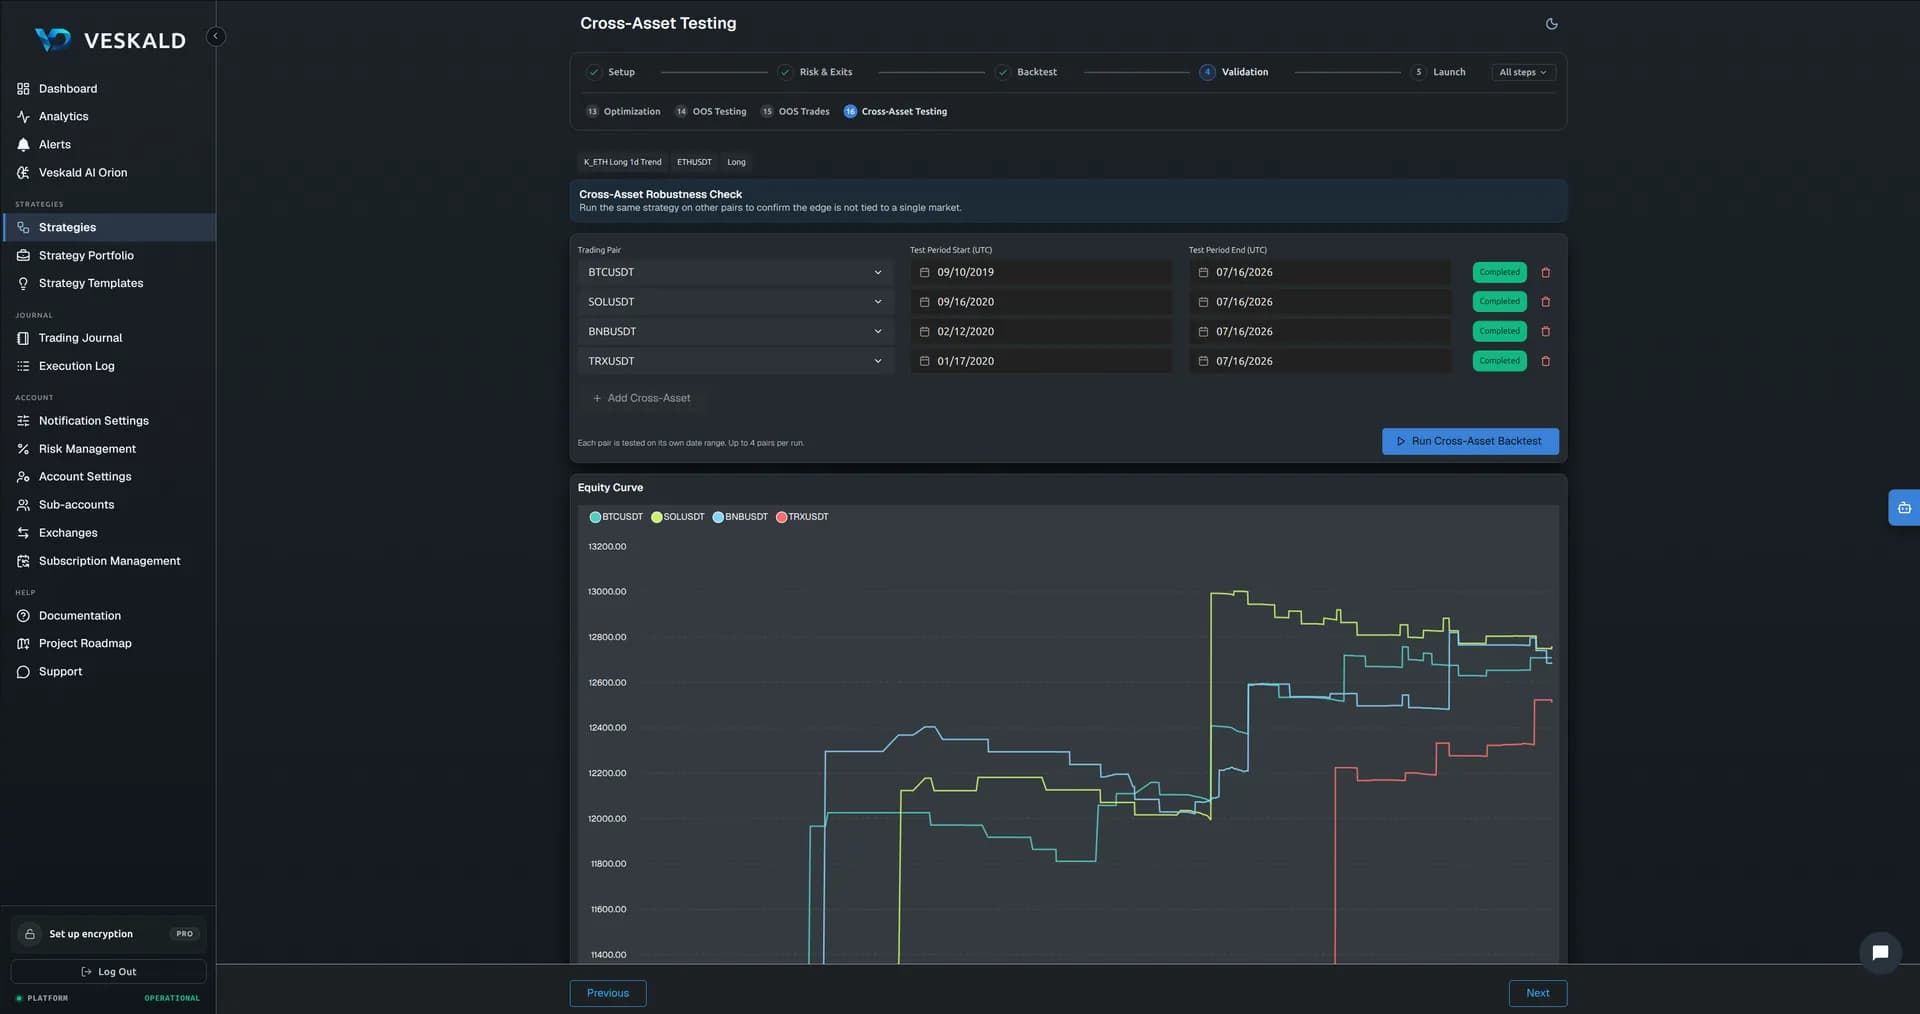
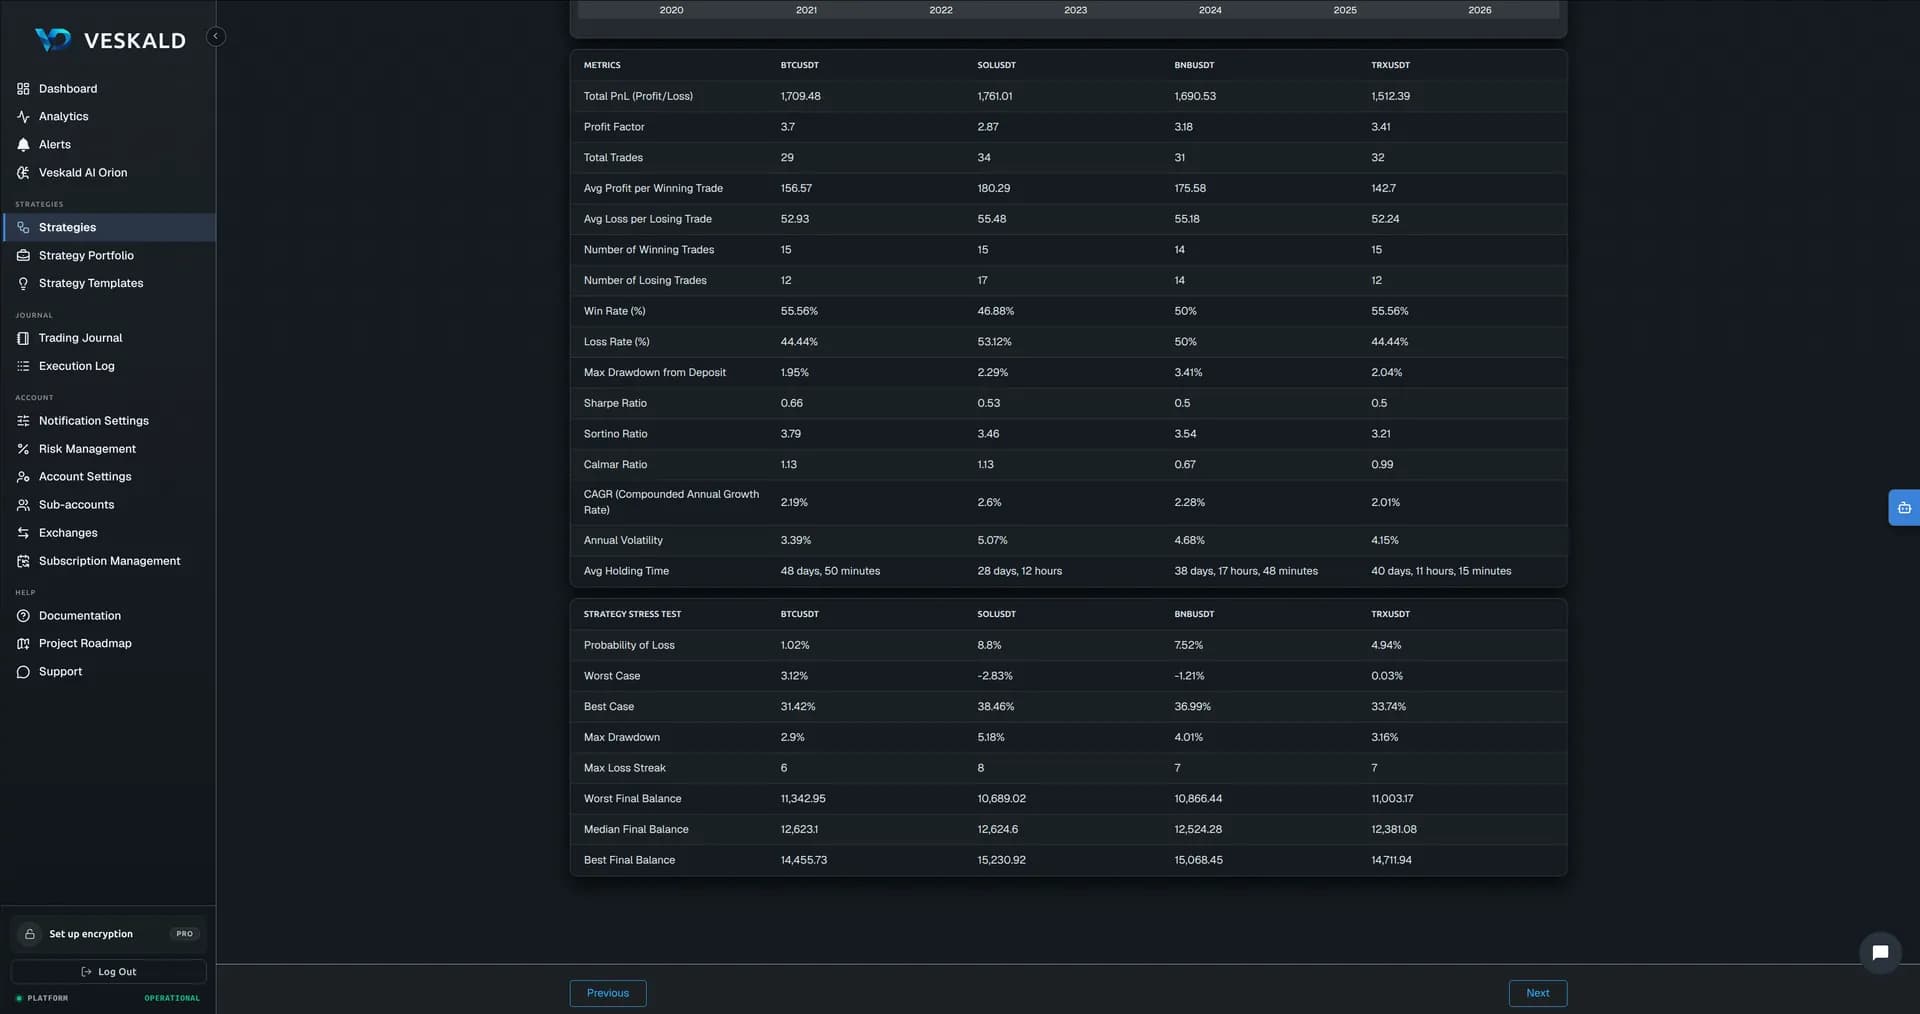
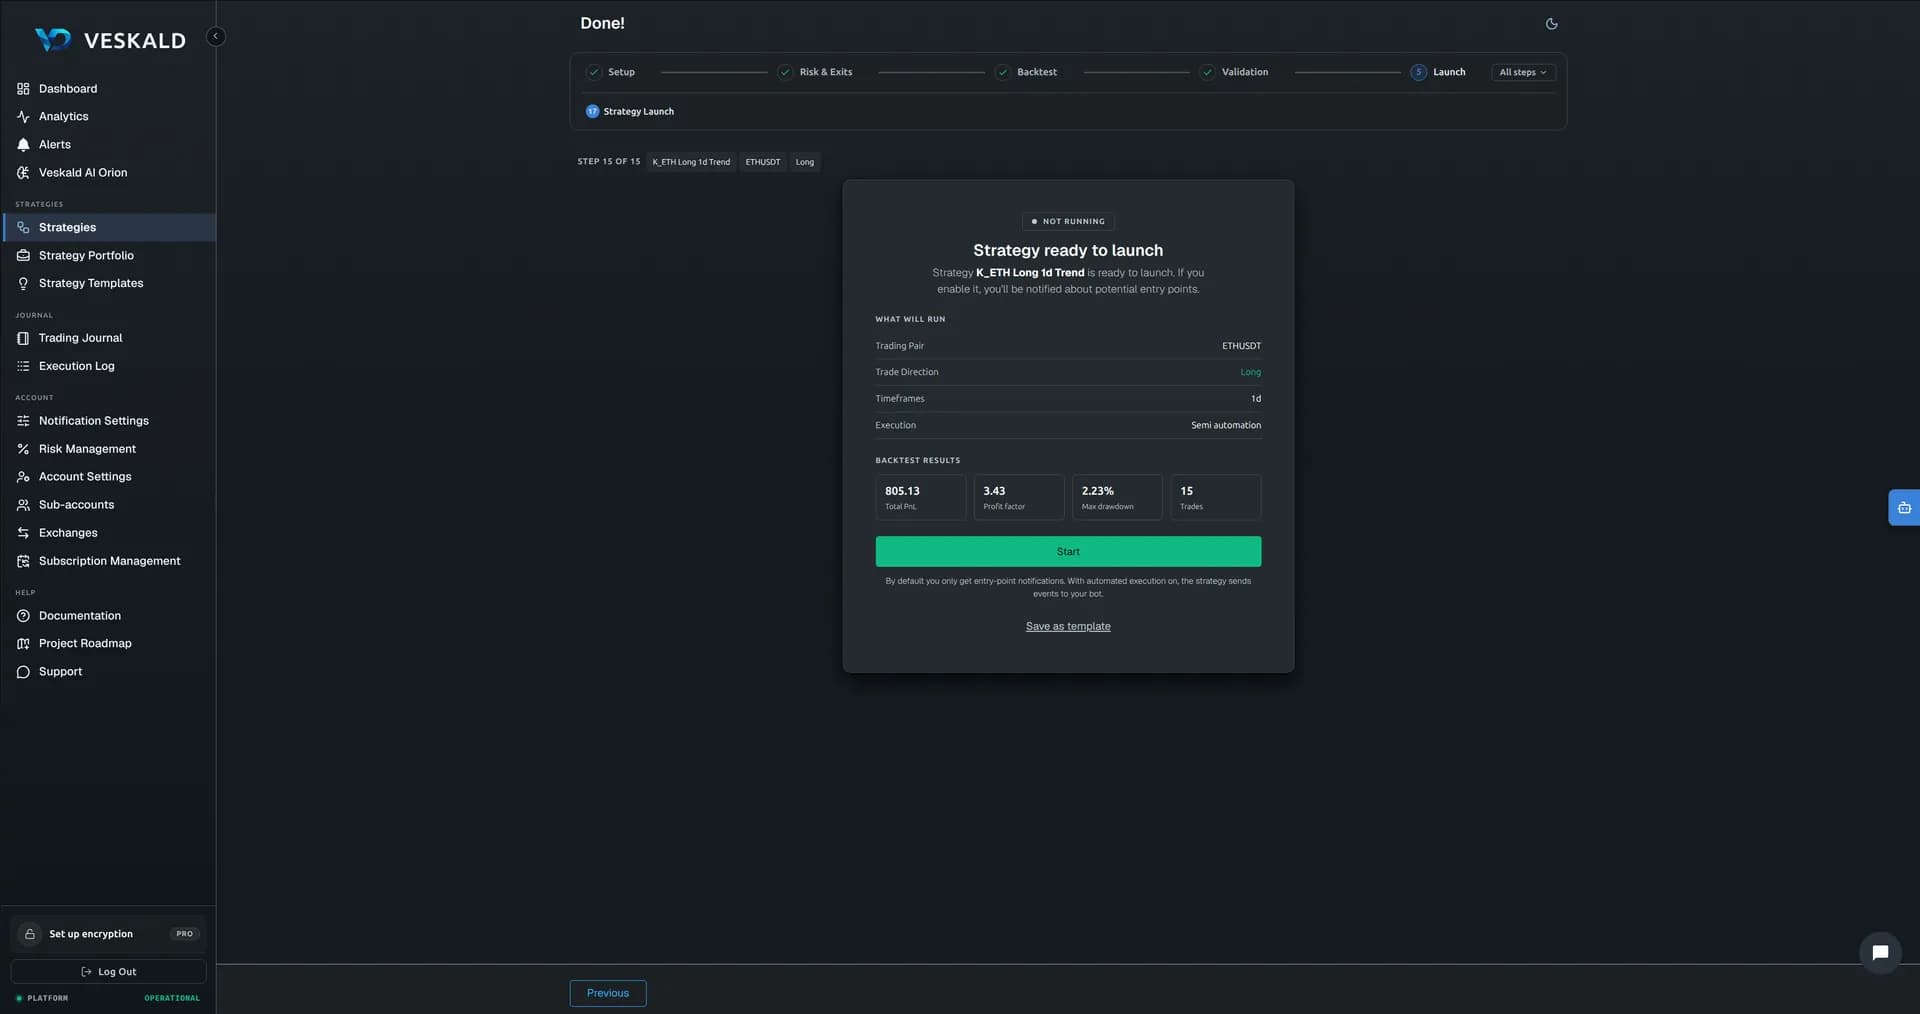
Jedna strategia, każdy krok
Zebrana, żeby pokazać wszystkie ustawienia kreatora w jednym miejscu. To nie pomysł tradingowy ani strategia, według której handlujemy — dlatego nie ma pod nią backtestu.
- Market
XRPUSDT on Binance — Long
- Entry
Entry conditions are checked on 4h → 1h → 15m
4h — when EMA Less Than Price (EMA Period: 20)
1h — when Volatility Rank Between (Lower Bound: 0.5 · Upper Bound: 0.75) and ATR Ratio Above 110 (Fast Period: 3 · Slow Period: 10) and TRIX Less Than Zero (TRIX Period: 15) and Squeeze Index Greater Than 2
15m — when RSI Rising for N Bars and RSI Crosses Above RSI MA and RSI Greater Than RSI MA
- Stop-loss
By indicator: Average True Range (Period: 14)
Distance: no closer than 0.5% and no farther than 25% from the entry
- Take-profits
Level 1: at 1:1, 25% of the position is taken
Level 2: by indicator on 1h (RSI Falling for N Bars), 50% of the position is taken
- Trailing stop
Turns on once profit reaches 1:1
The stop follows an indicator: Average True Range (Period: 14)
Distance: no closer than 0.5% and no farther than 25% from the entry
- Break-even
The stop moves to break-even by indicator on 1h: CHOP Momentum Less Than 30
- Early exit
Exit if the 1:1 target is not reached within 10 candles
Exit by indicator on 1h: CMO Greater Than 40 (CMO Period: 14 · MA Type: EMA)
- Skip trades
No new entries: Asian session
Skip Rule 1: by indicator on 1h — AD Cross Below AD Percentile (Percentile Value: 0.1 · Percentile Period: 50)
- Dynamic risk
Rule 1: the per-trade risk increases by 10% when the indicator on 1h fires — ATR (Absolute) Cross Above Smoothed ATR (MA Type: EMA · Statistics Window: 10)
Reset Rule 1: back to the initial risk after Stop Loss, Trailing Stop Profit, Early Exit Loss, Take Profit, Trailing Stop Loss, Early Exit Profit, Break Even
- Execution
Semi automation — you get alerts about entry points and place orders yourself
Wygenerowane przez platformę z ustawień samej strategii, pokazane bez zmian.
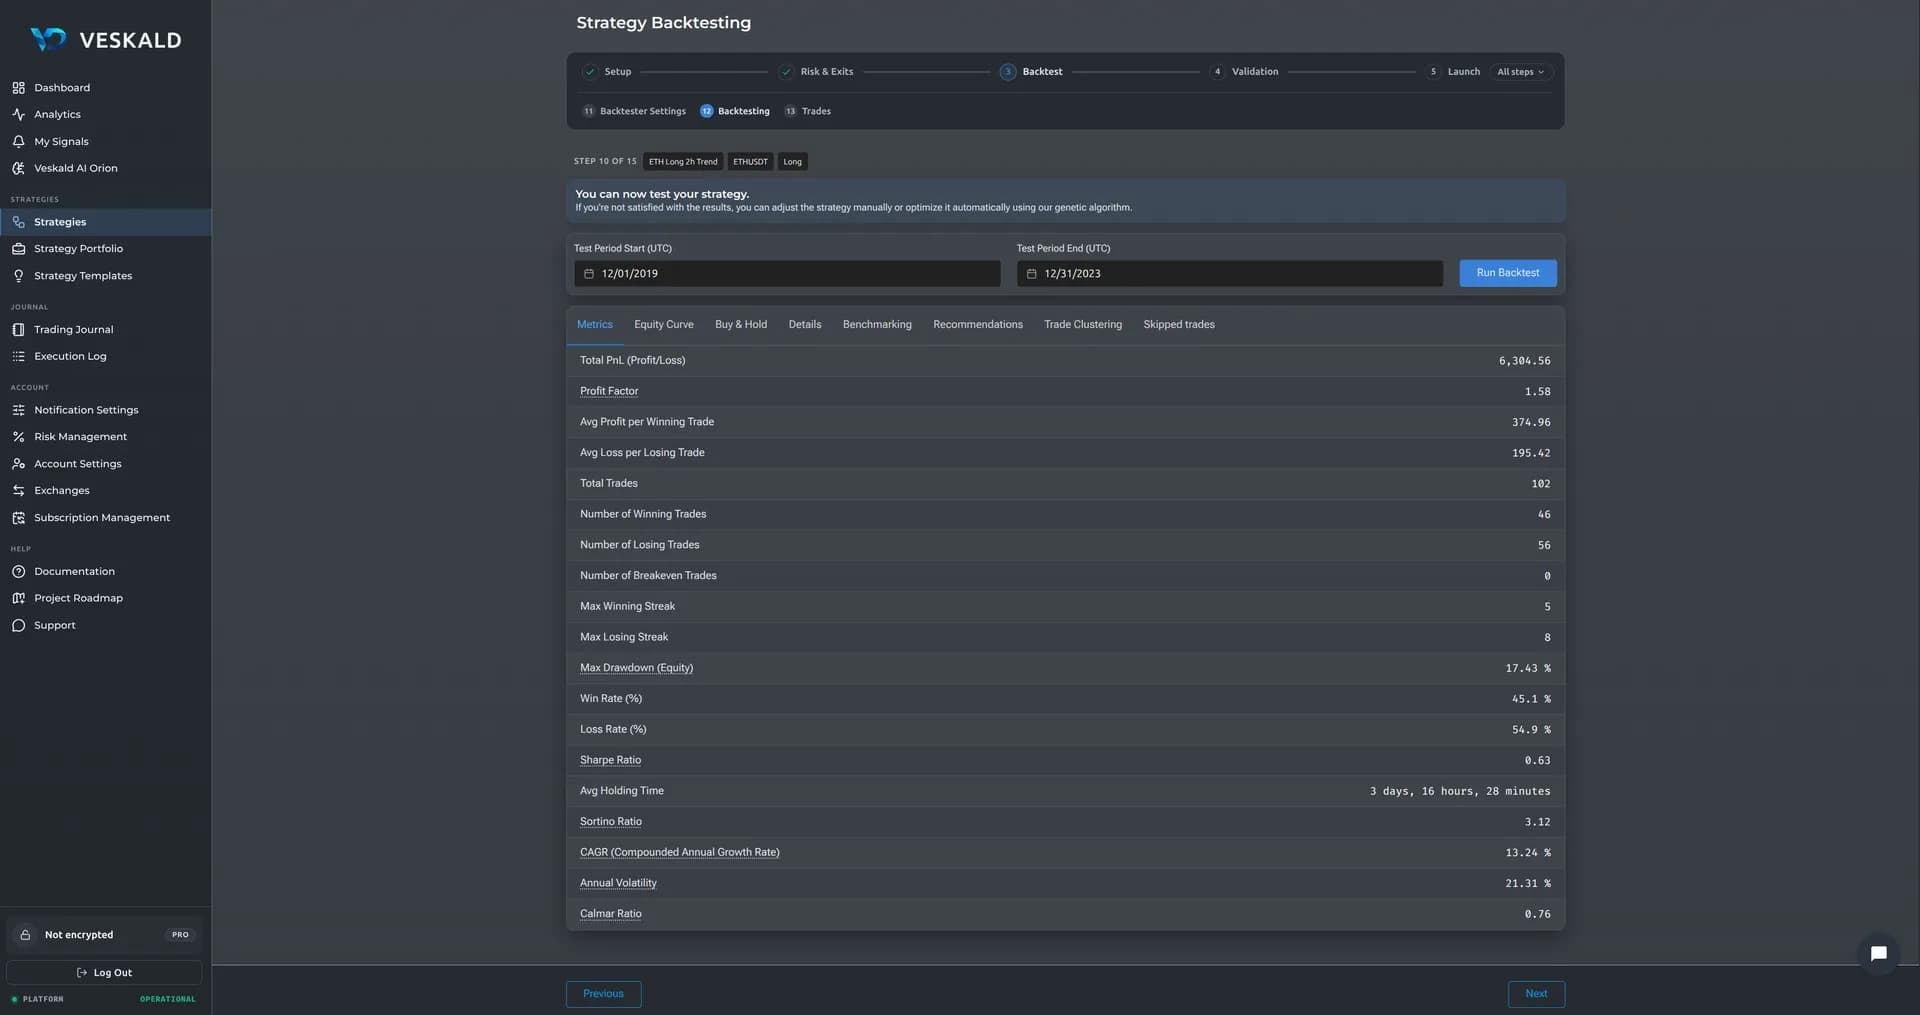
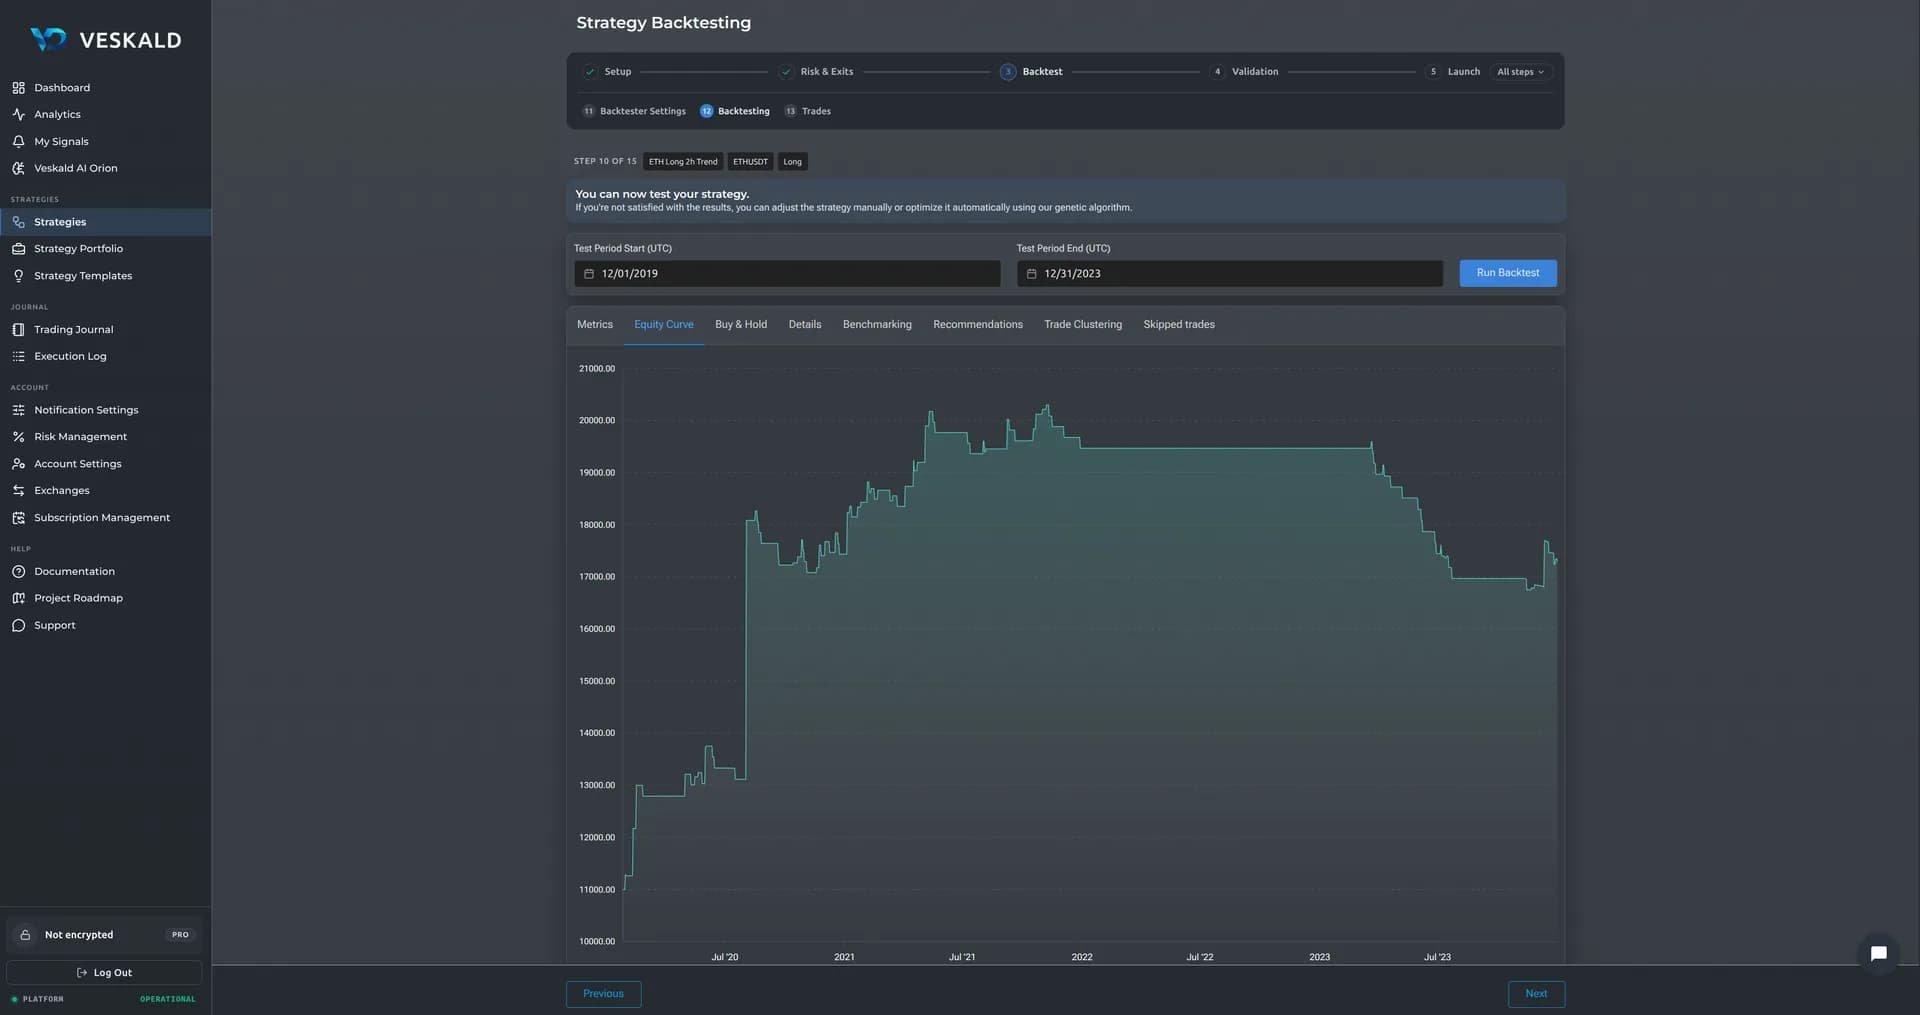
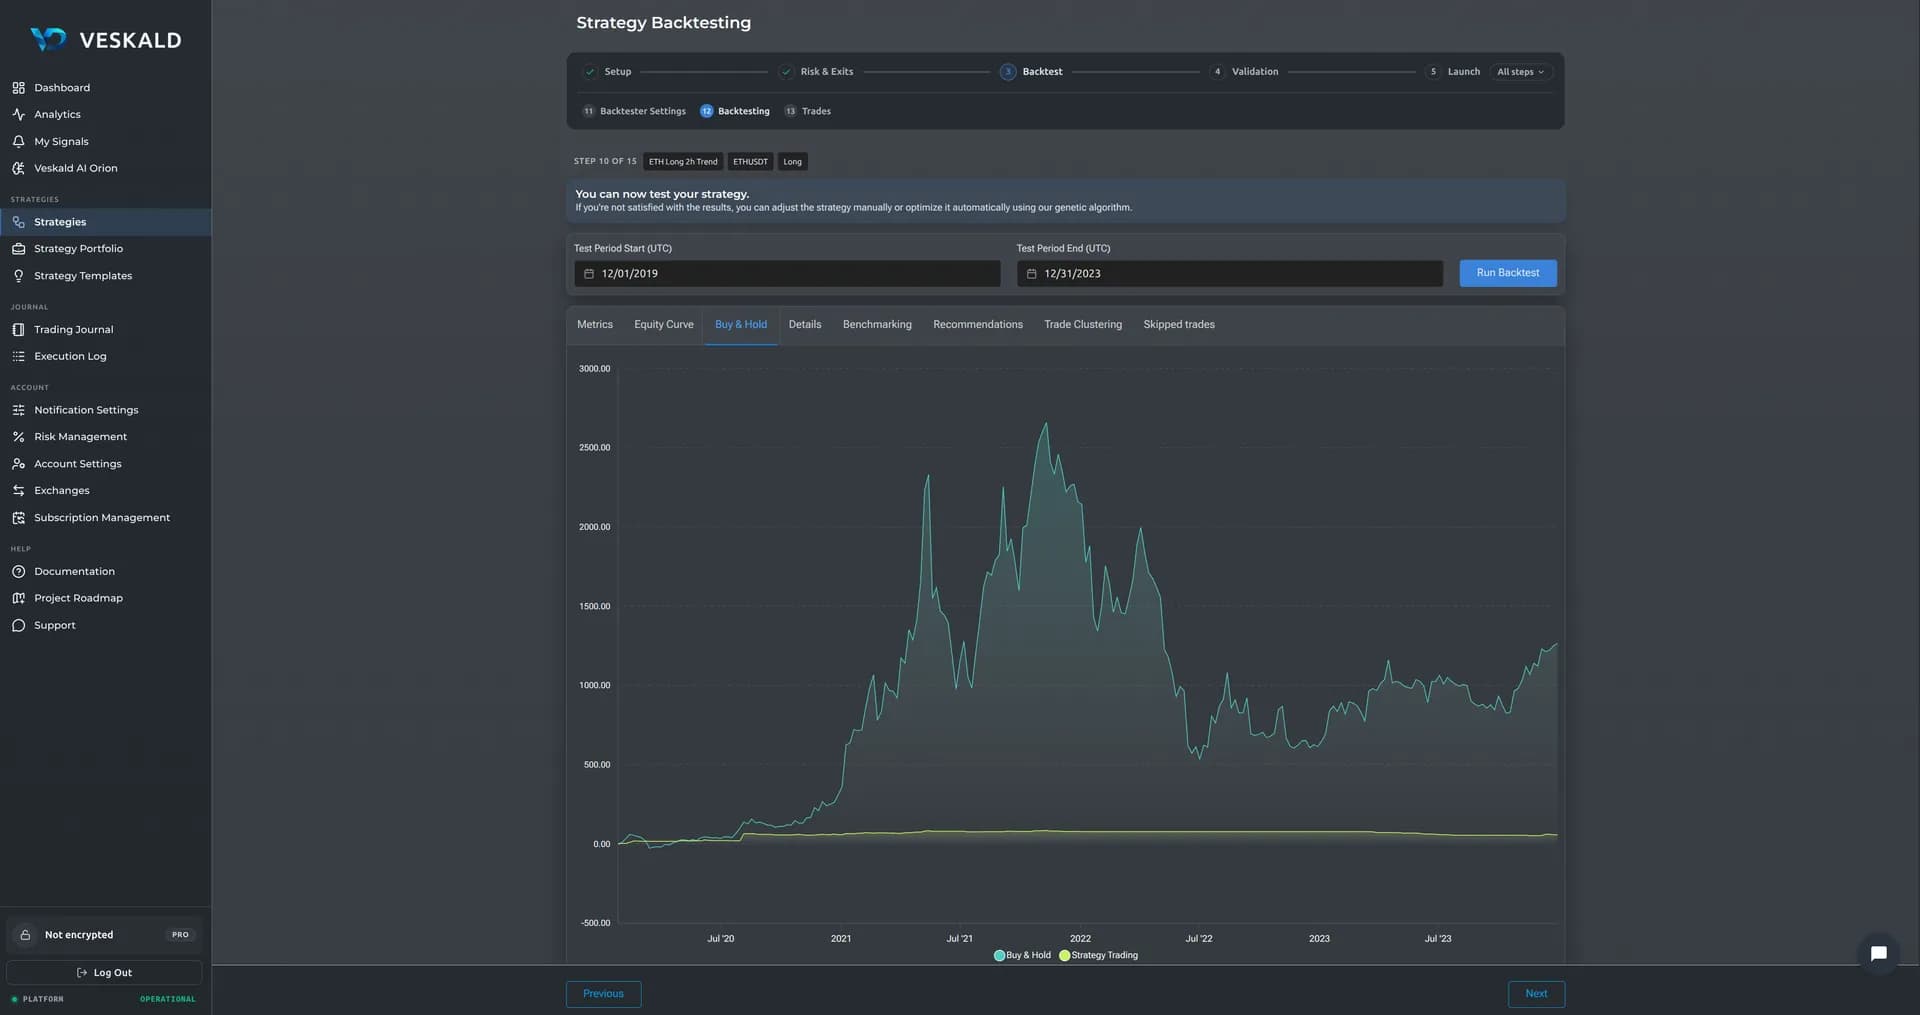
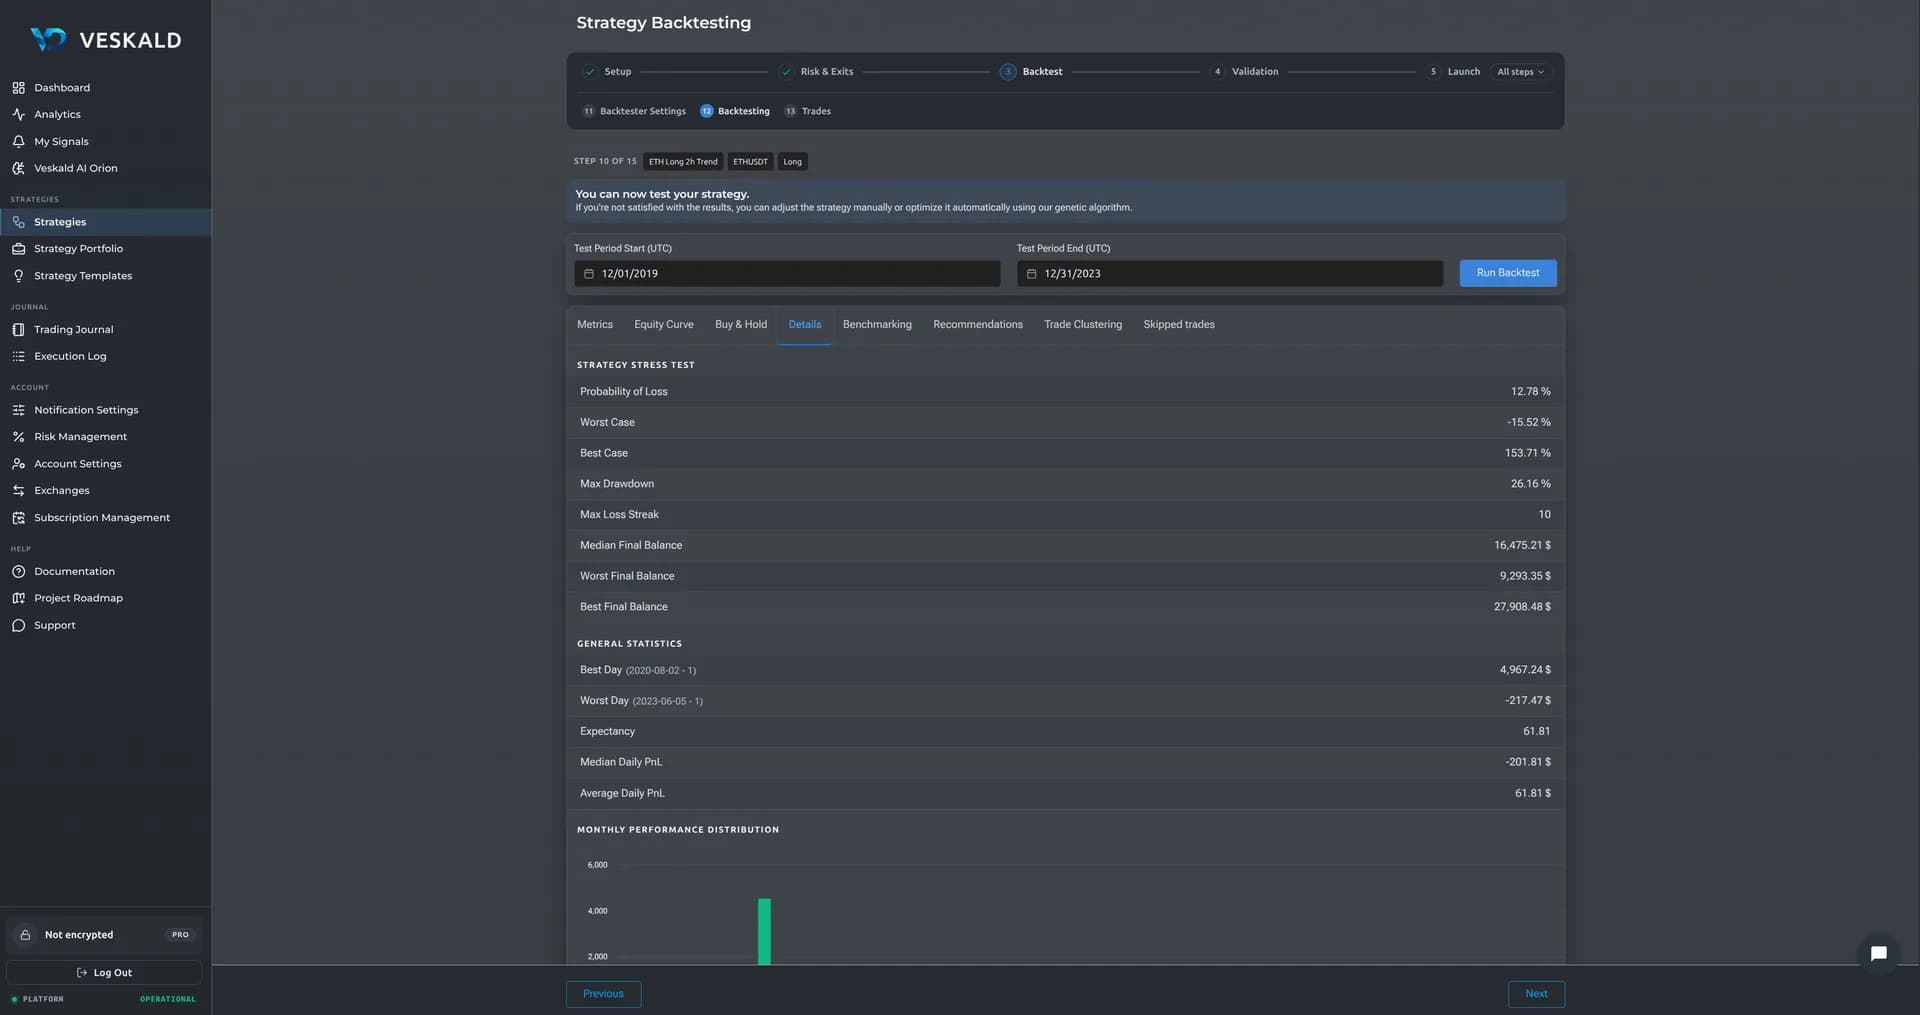
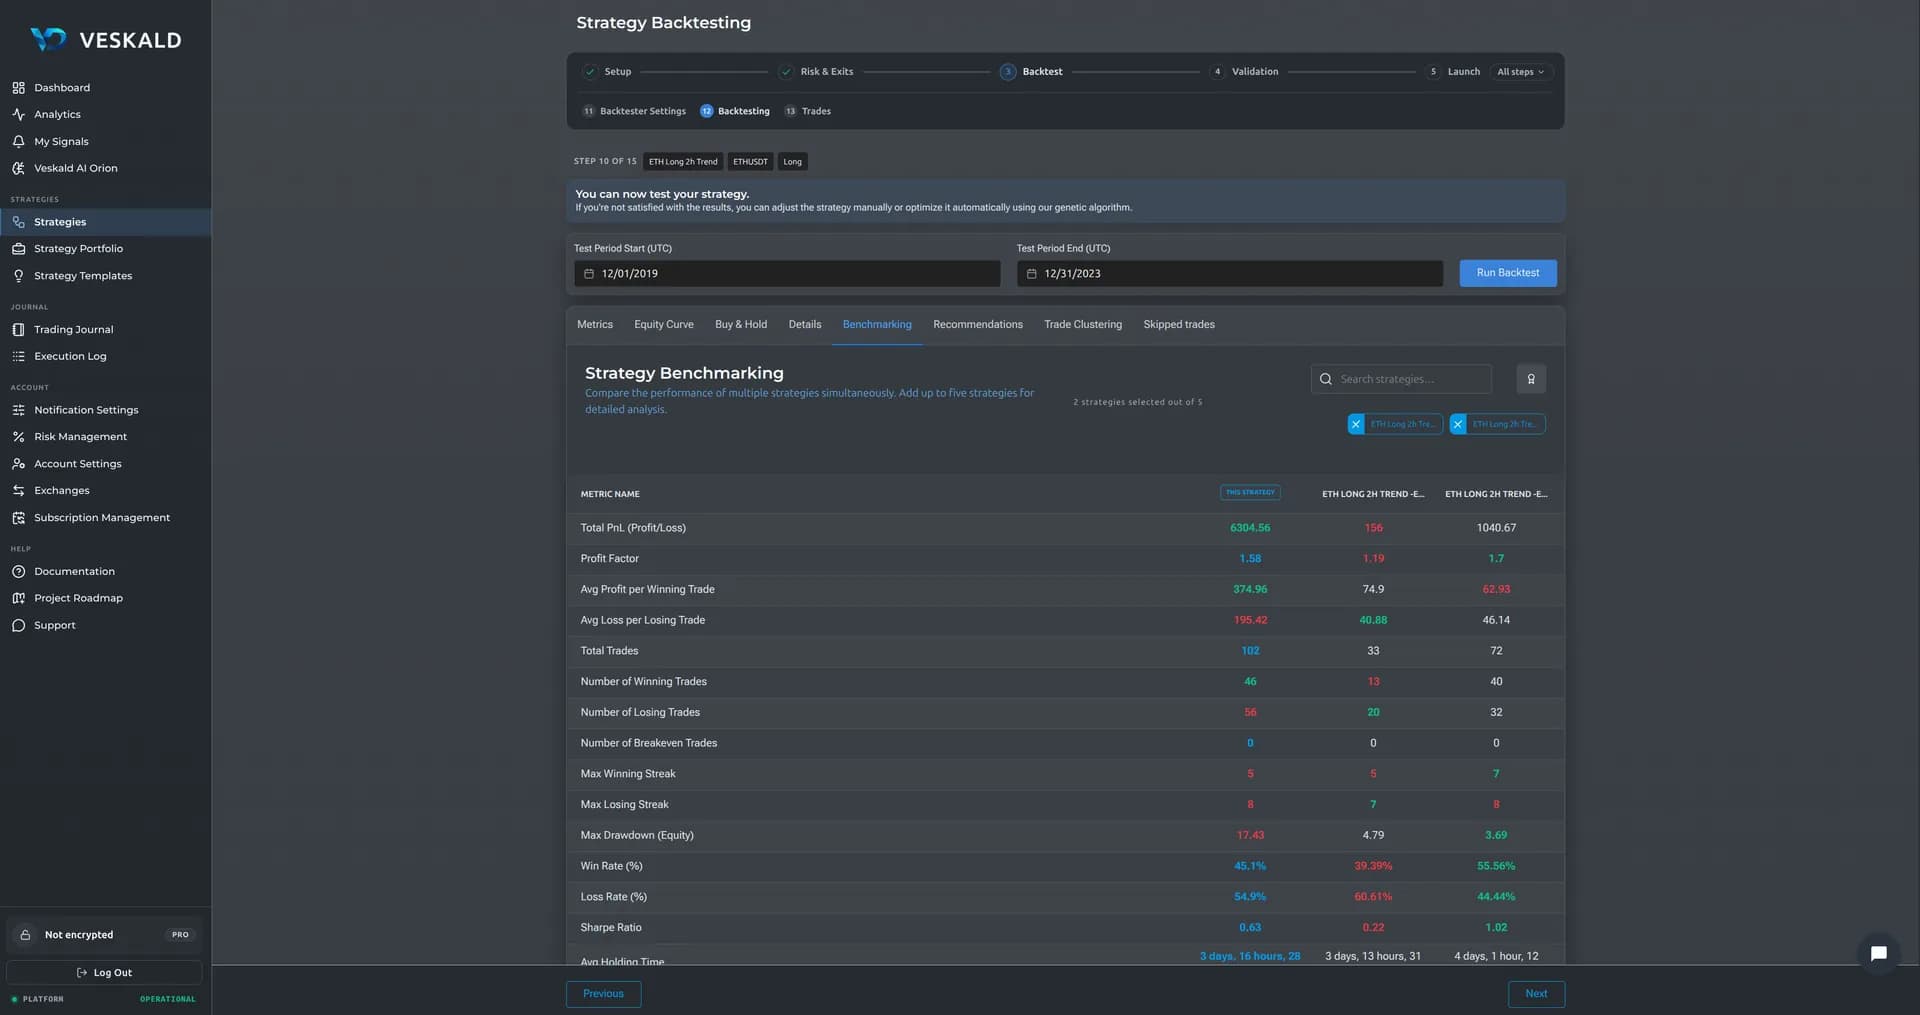
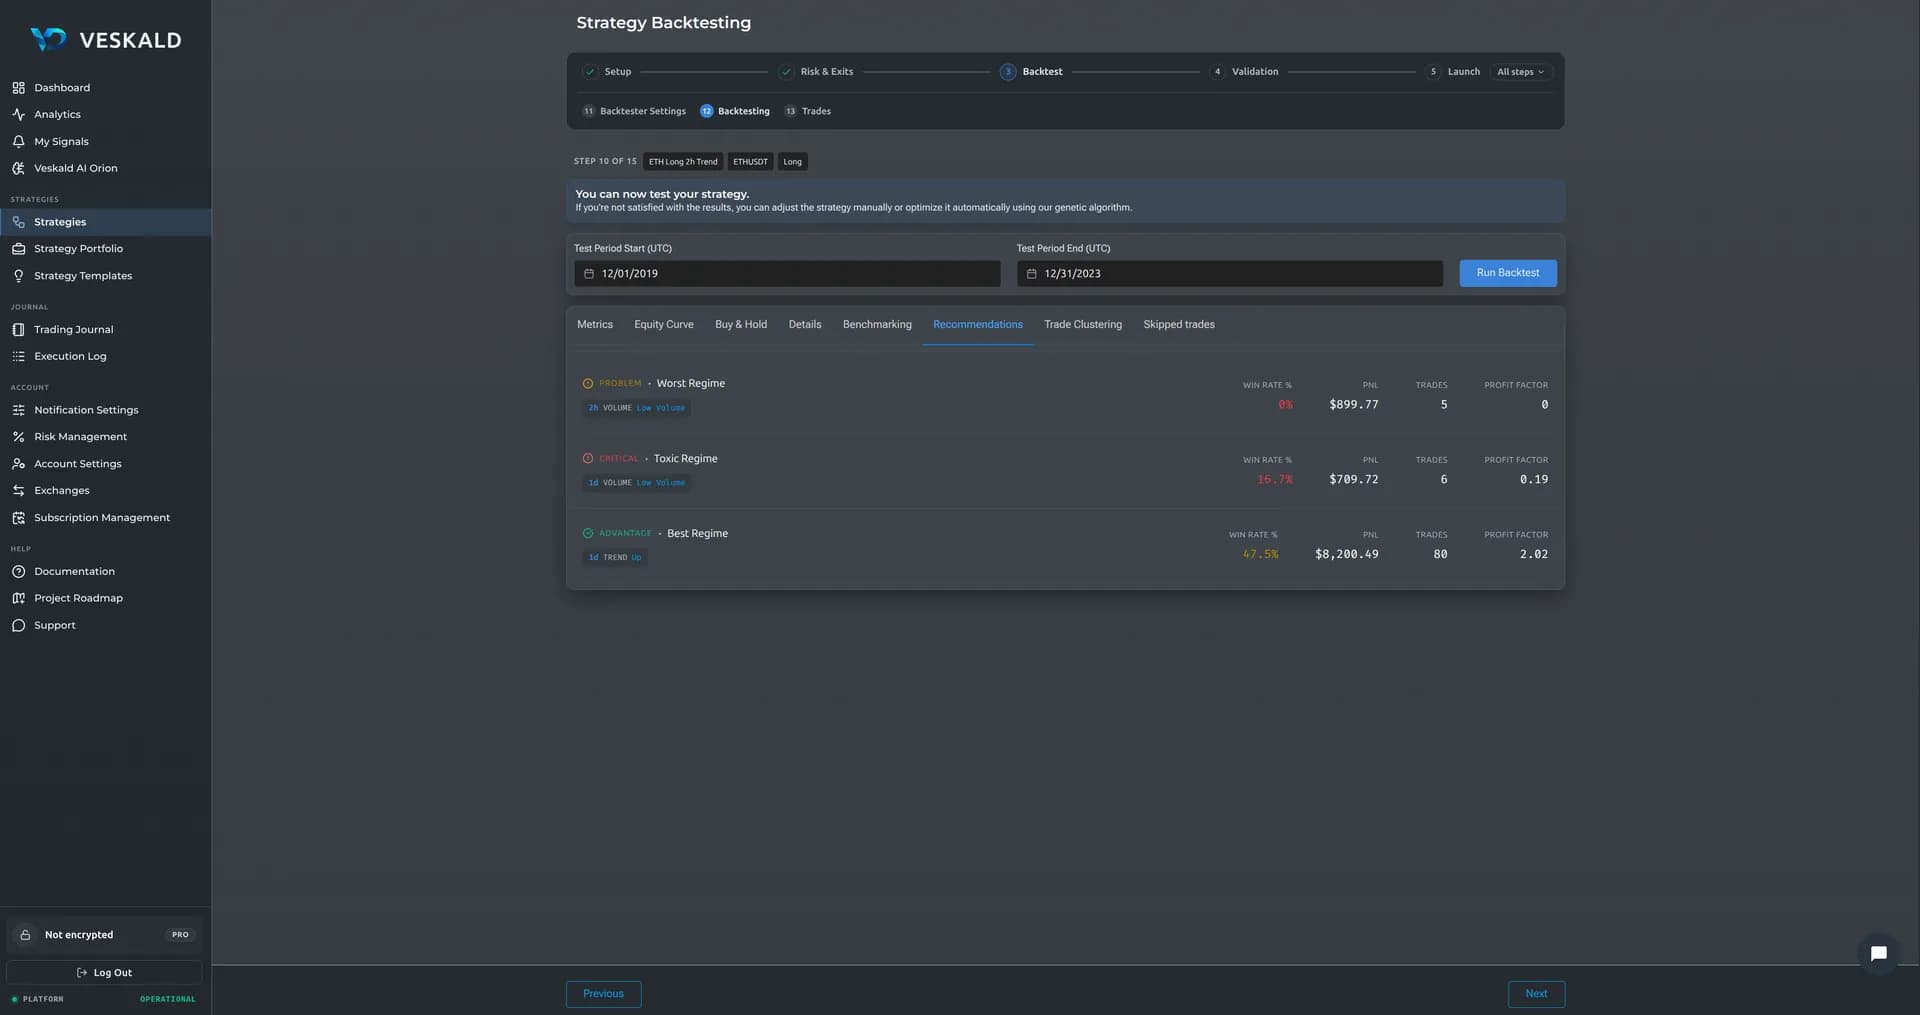
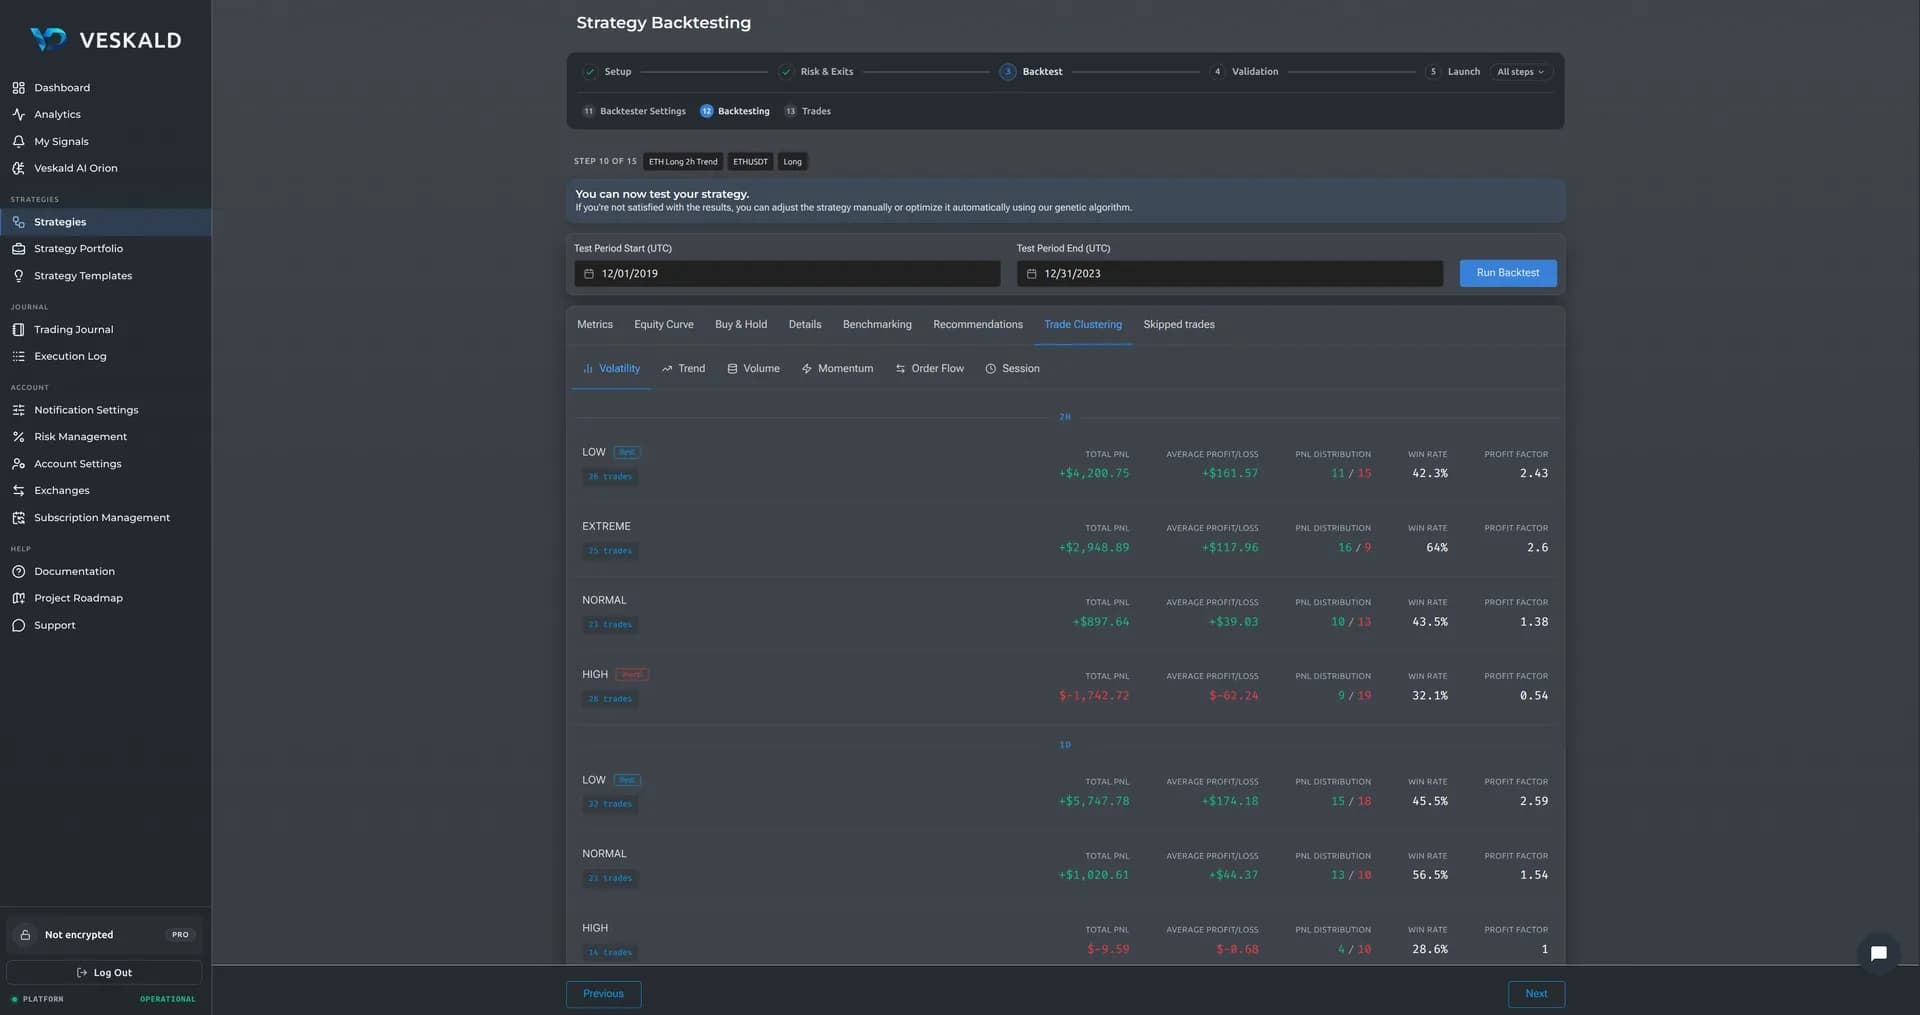
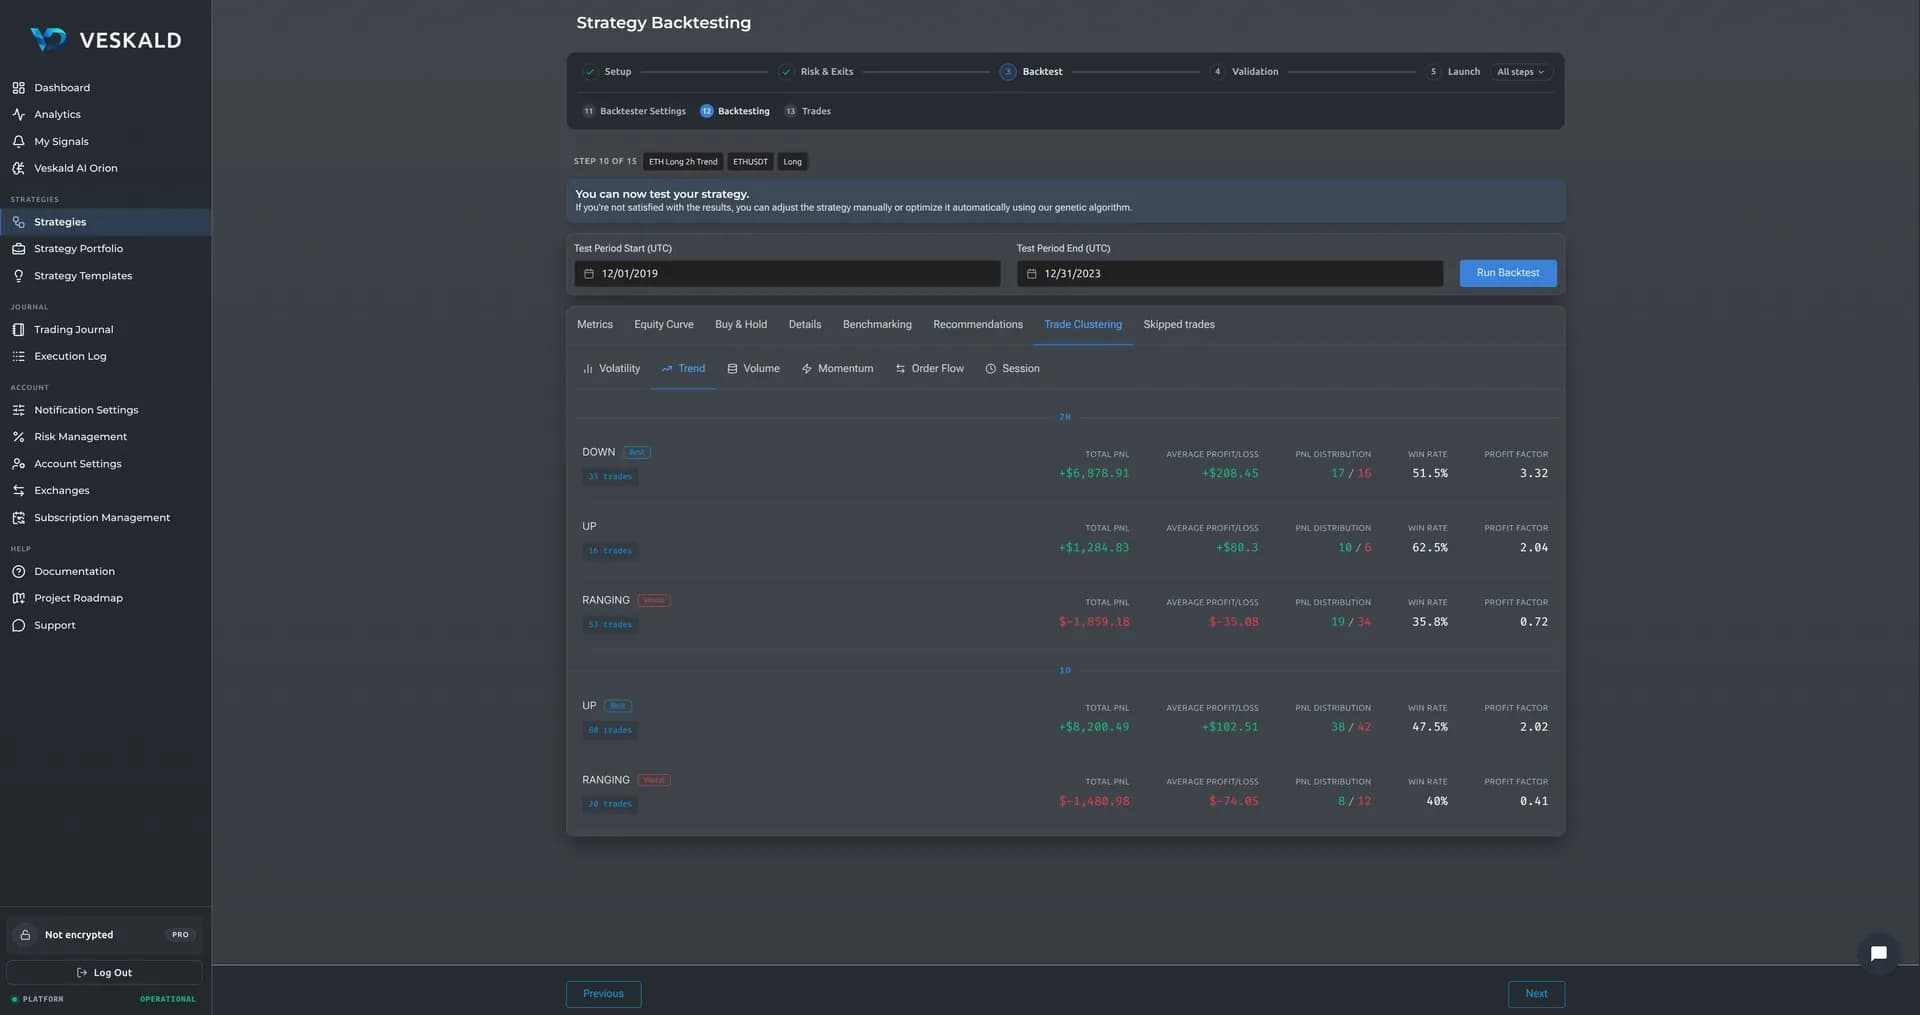
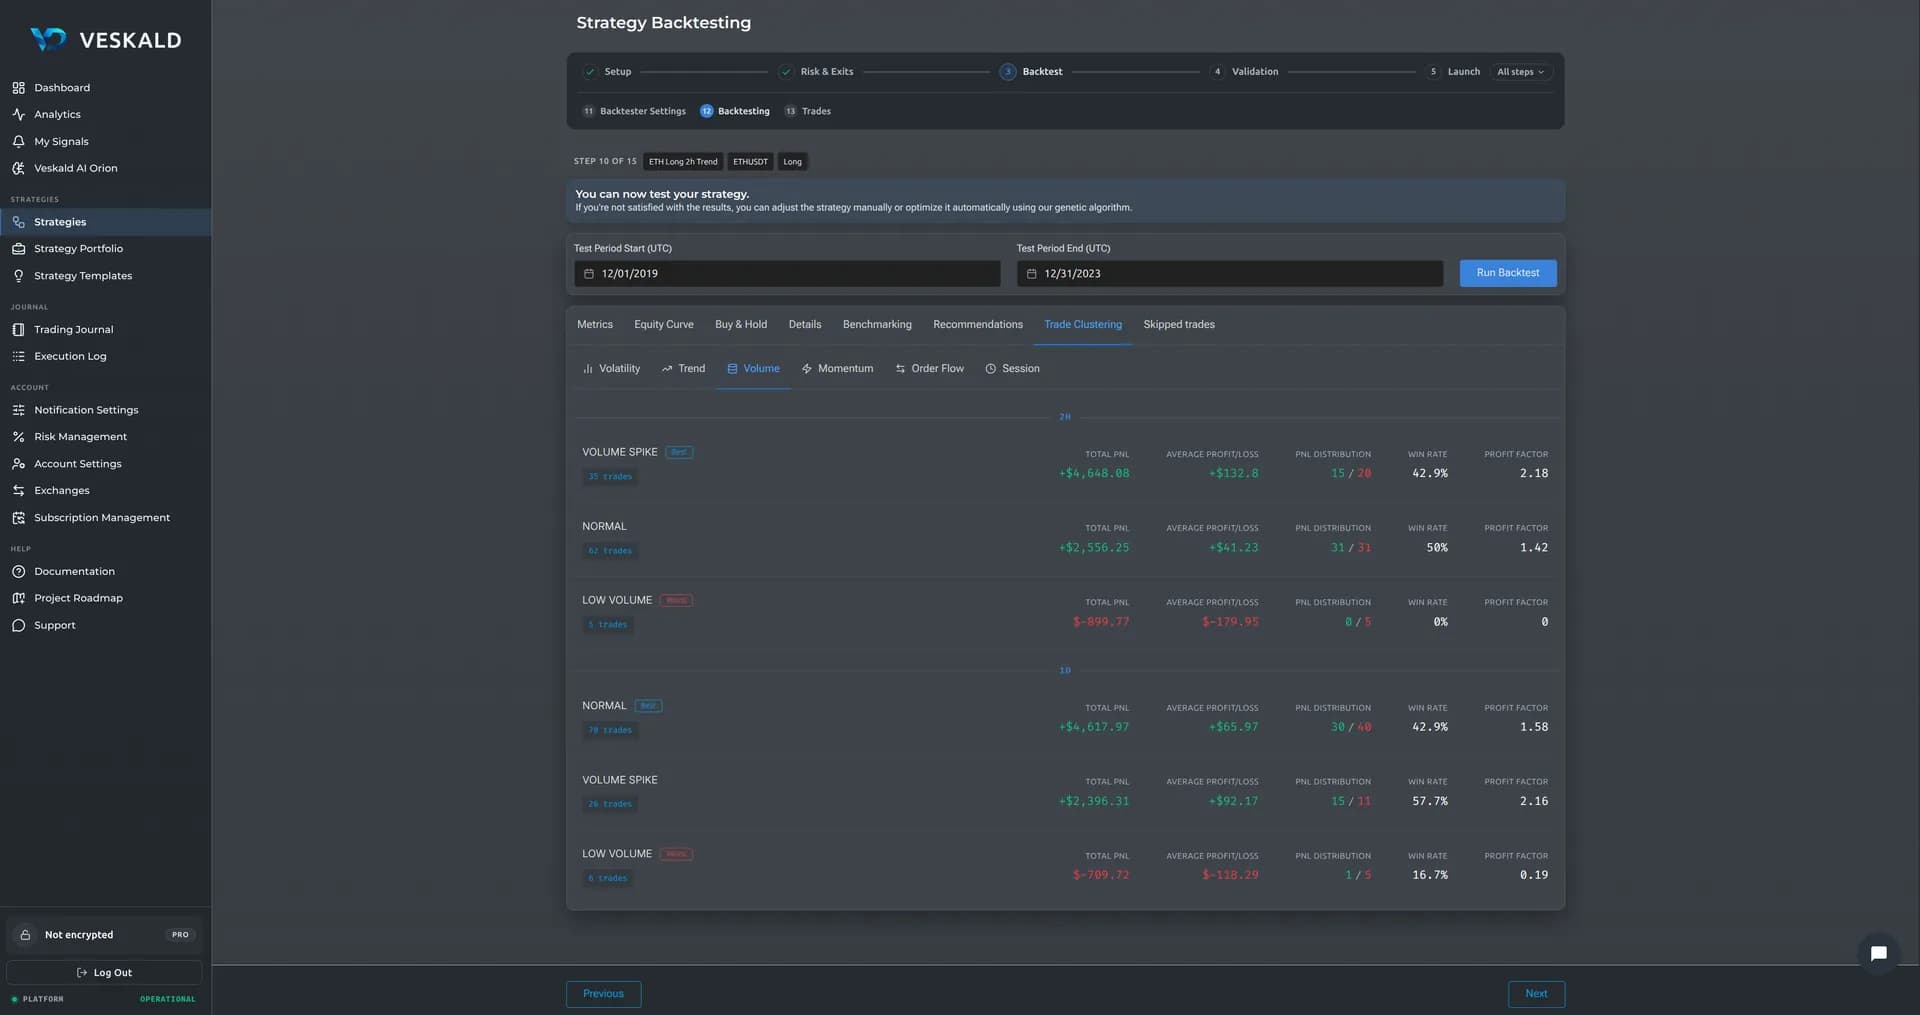
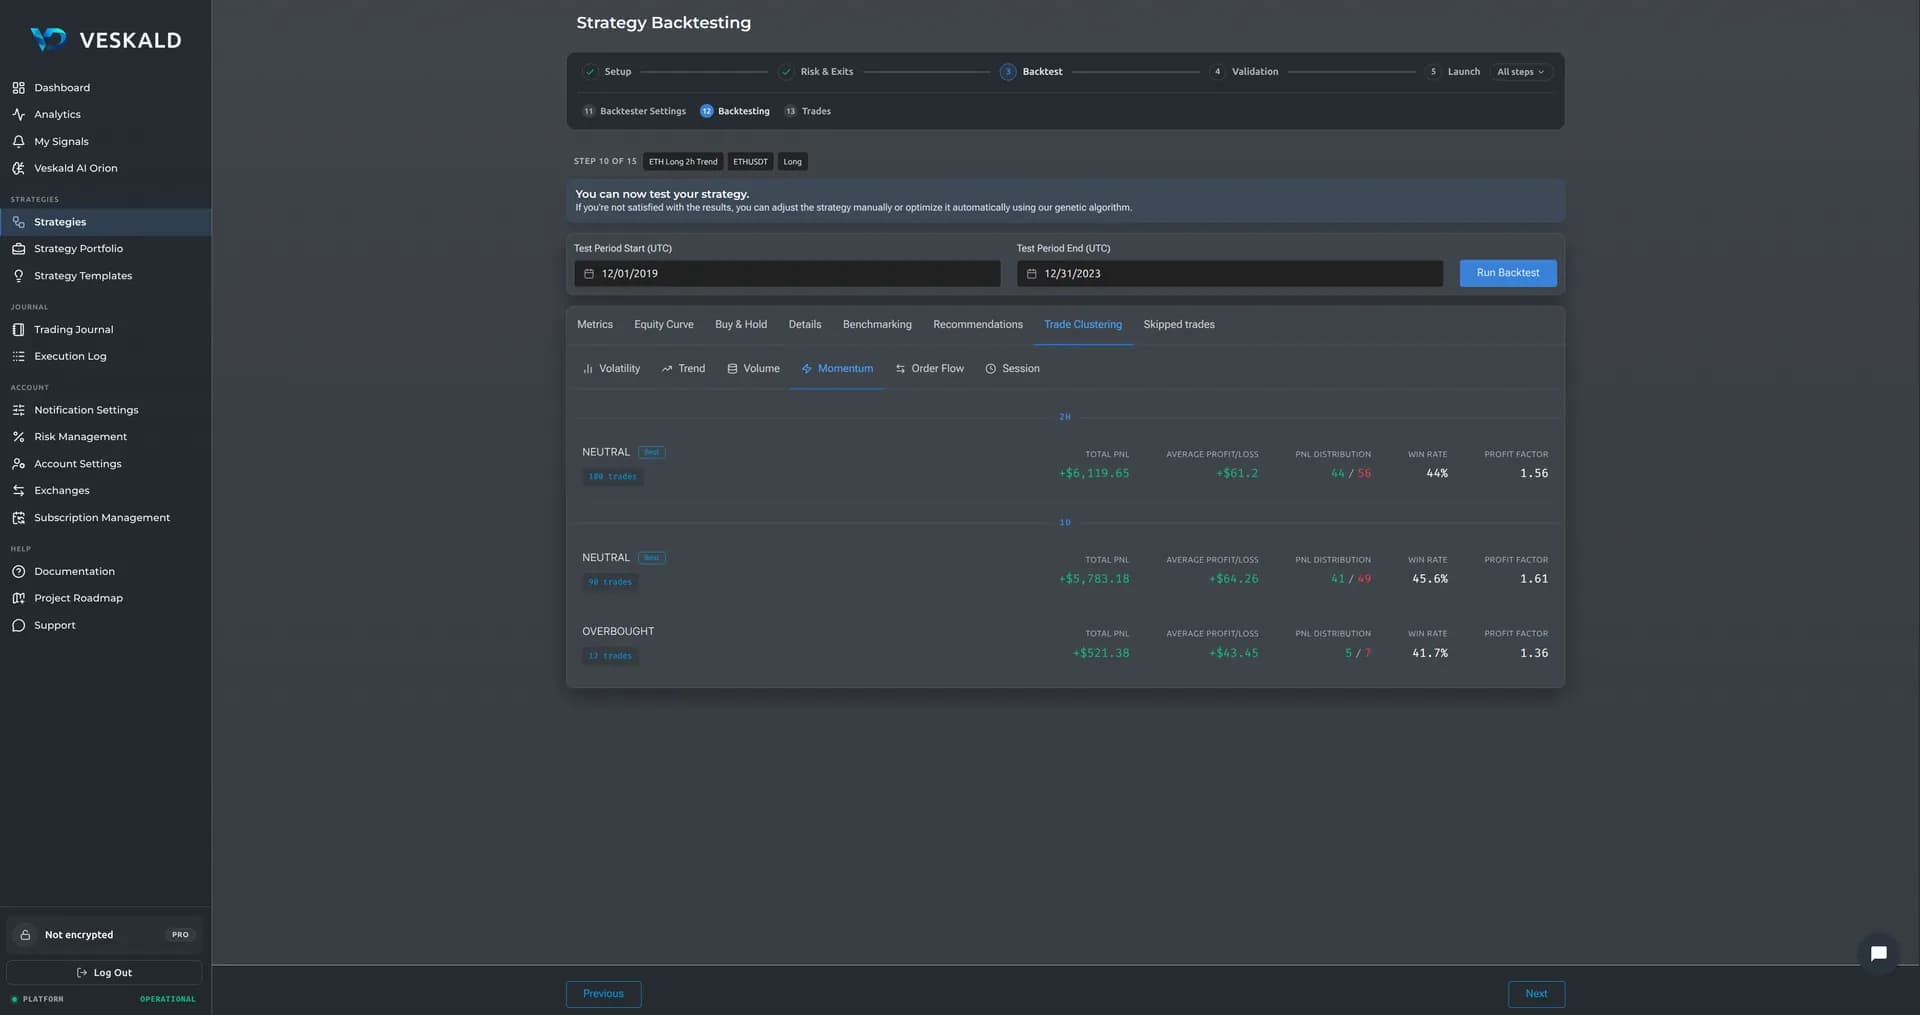
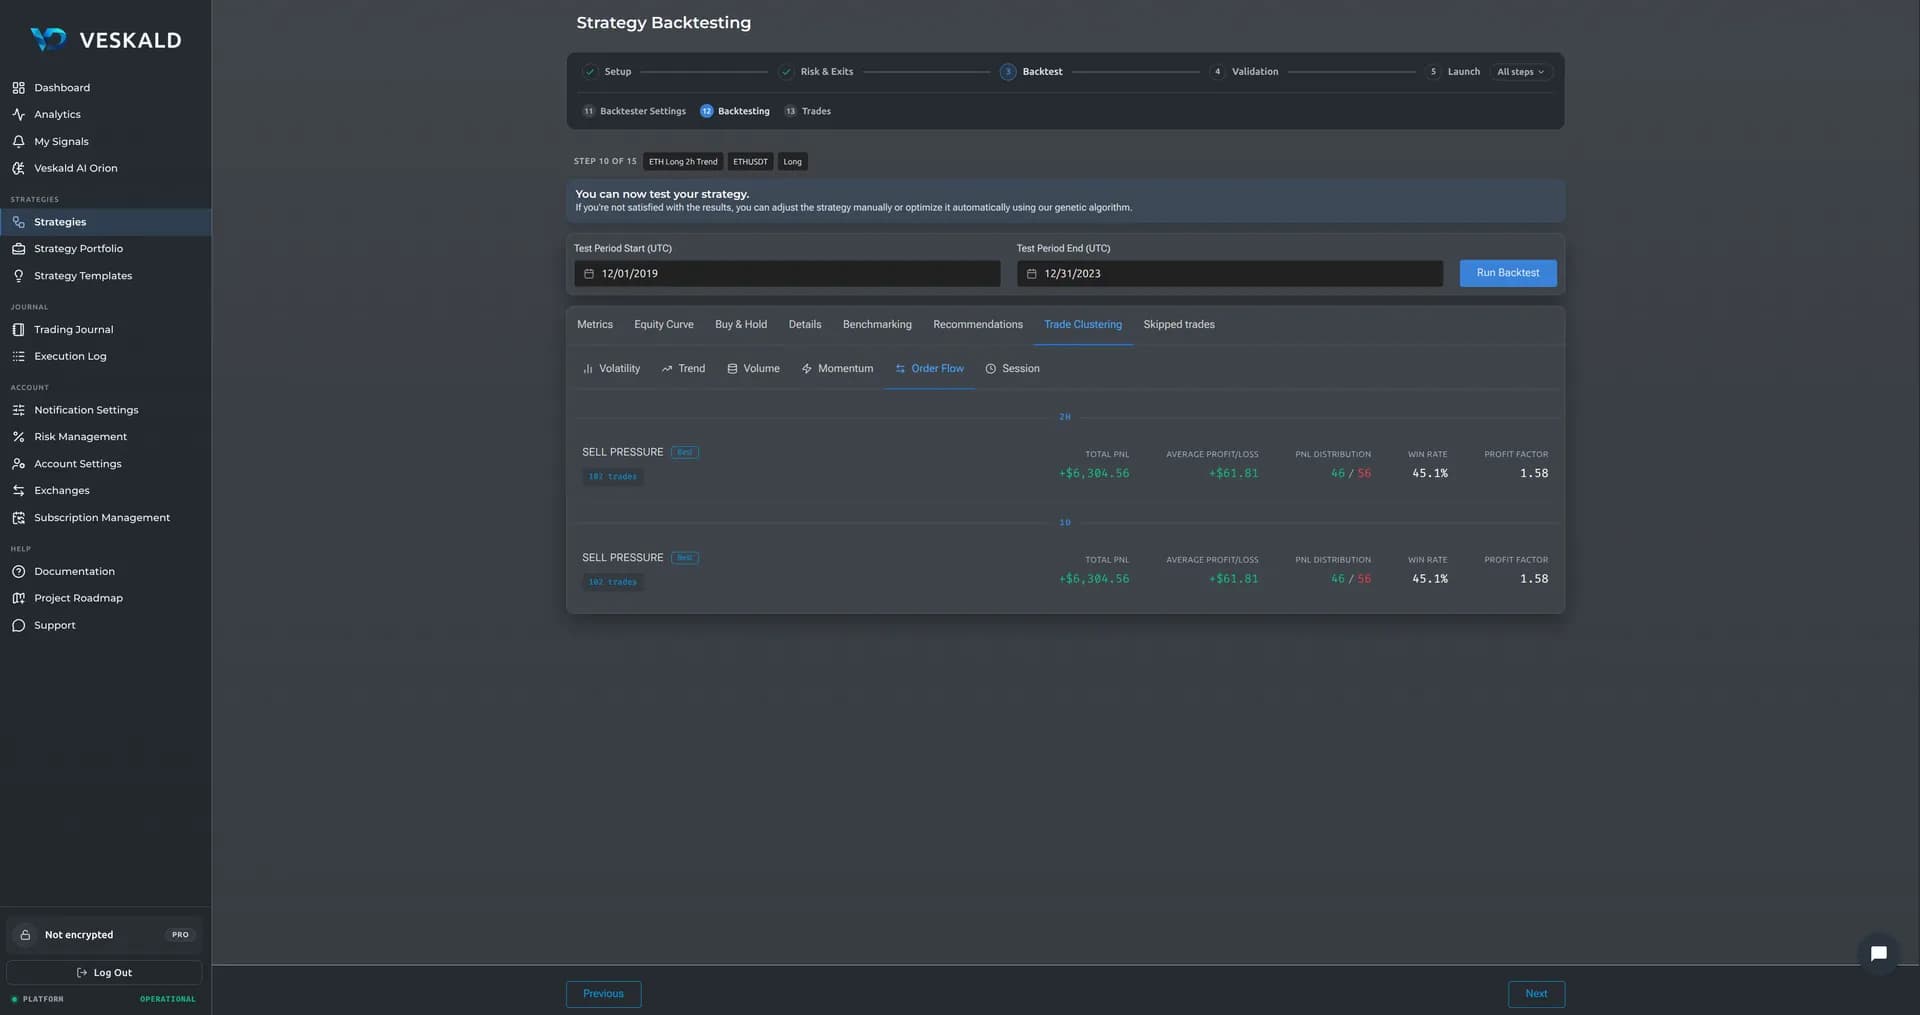
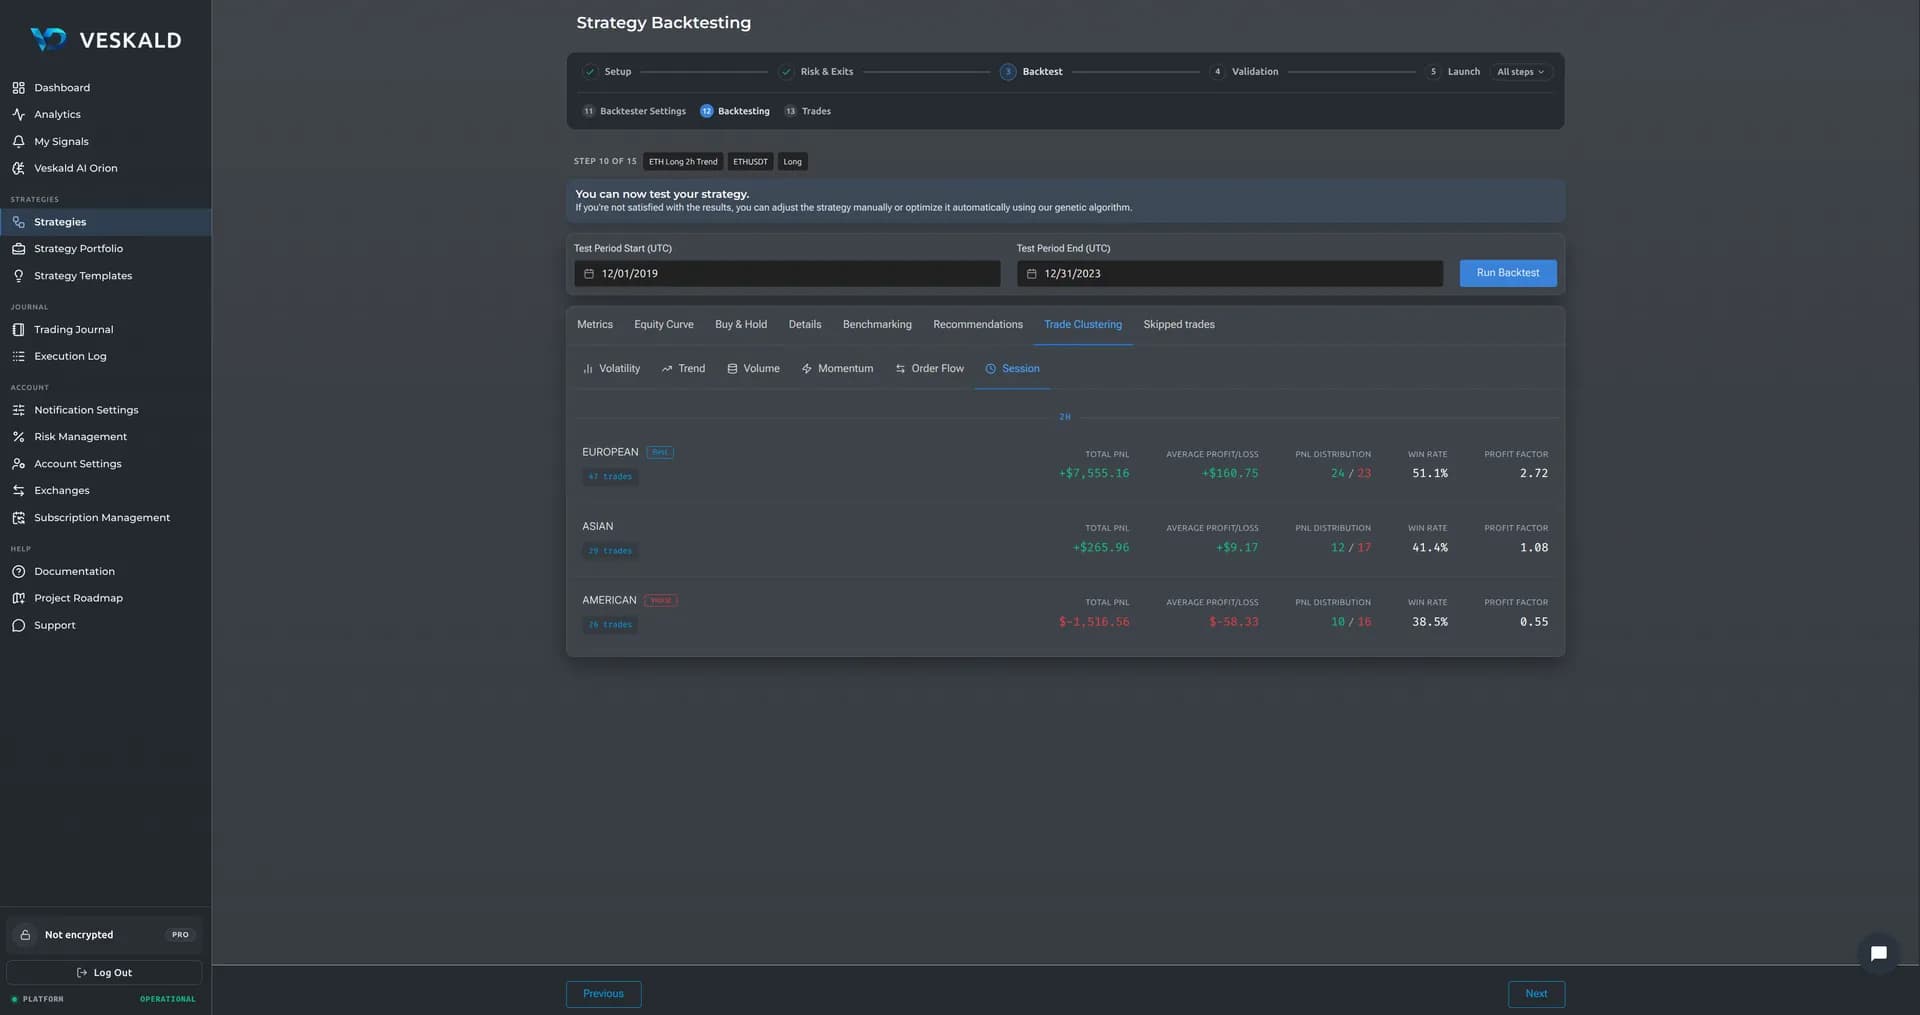
Backtester
Backtest, który pokazuje to, co naprawdę dostaniesz
Większość backtesterów rysuje idealny obraz: bez prowizji, bez poślizgów, bez fundingu. Strategia wygląda pięknie na historii i traci na żywo.
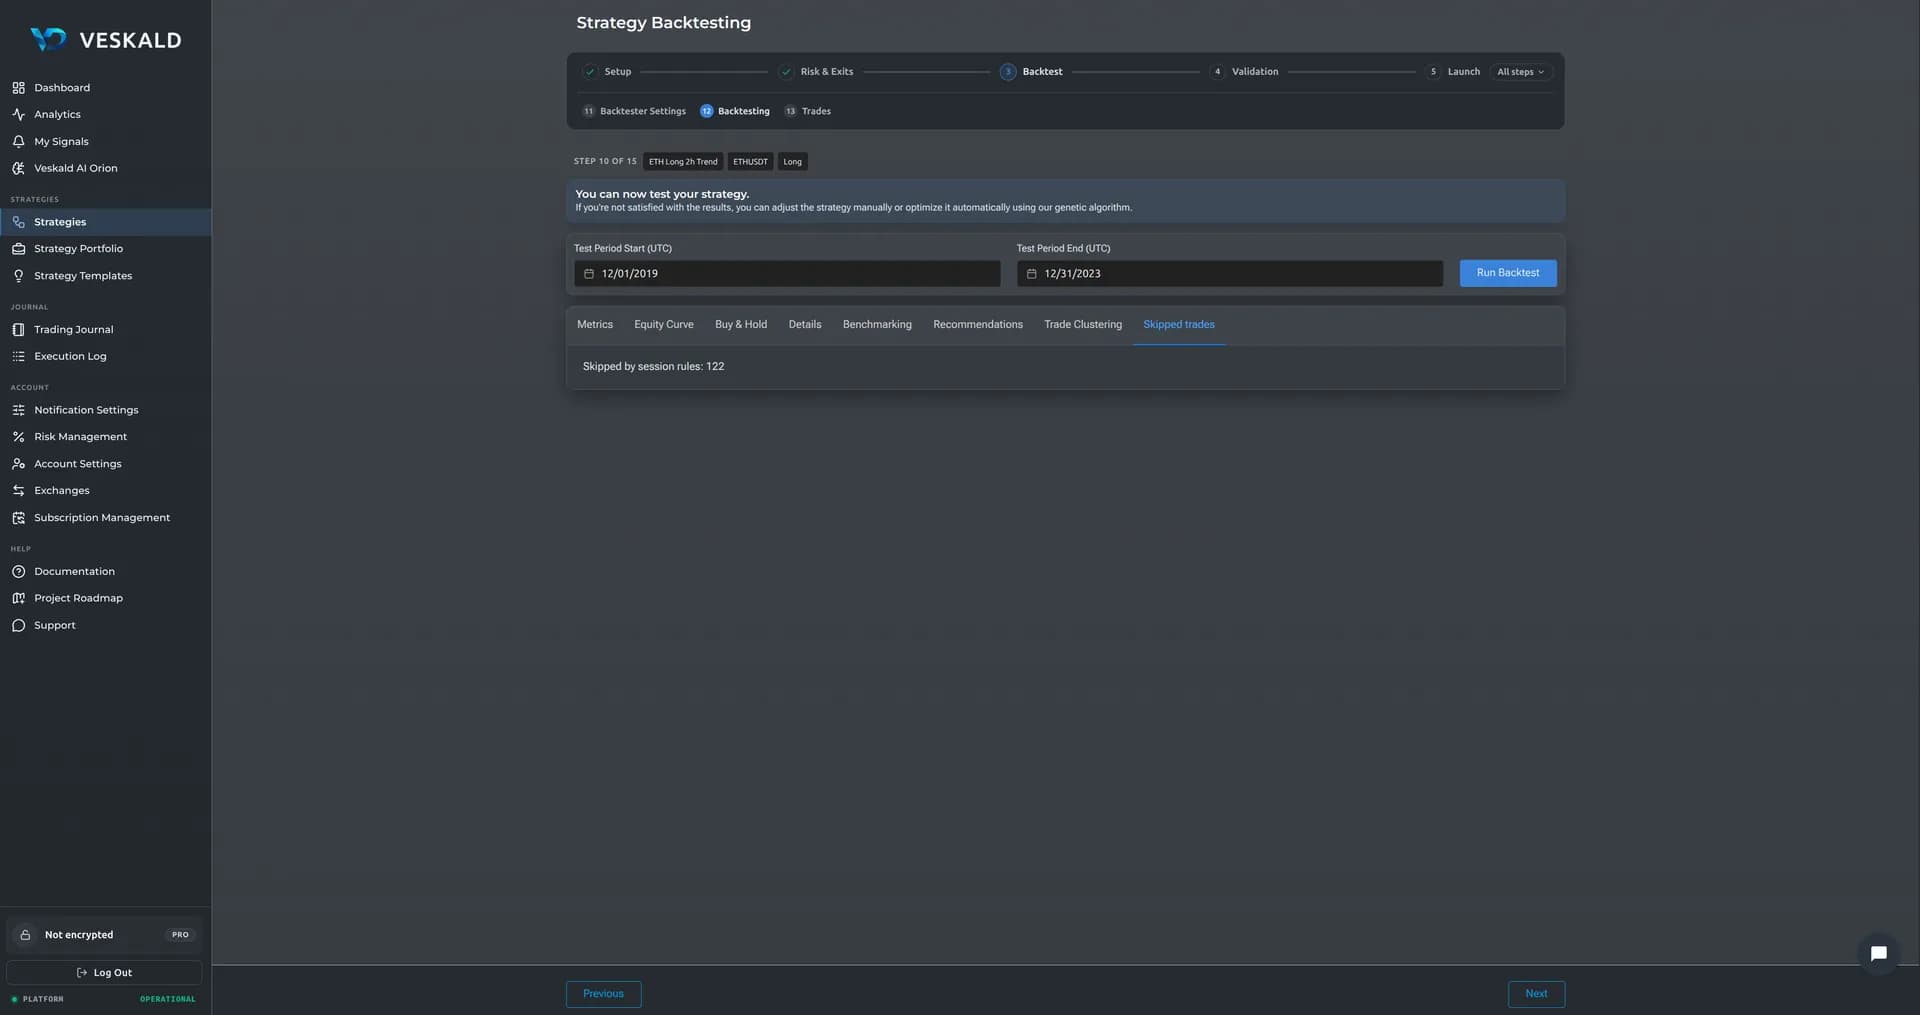
Backtest w Veskaldzie uwzględnia wszystkie koszty realnego tradingu: prowizję ustalasz sam według swojej taryfy giełdowej, funding przelicza się co 8 godzin, poślizg zależy od płynności, a na dużych zleceniach uwzględniany jest wpływ wielkości na cenę realizacji. I handluje dokładnie ta strategia, którą przetestowałeś: na żywo obowiązują te same reguły, te same obliczenia i te same ceny z Twojej giełdy. Parametry rdzenia backtestera są otwarte — widzisz dokładnie, jak liczona jest każda transakcja, i możesz dostroić matematykę do swojego profilu tradingu. Na transakcjach do 300 USD cena wejścia, poślizg i koszty różnią się od backtestu o mniej niż 0.5% — sprawdzisz to w Execution Logu.
Wielkość pozycji jest liczona, a nie ustawiana: mówisz, ile ryzykujesz, a wielkość wynika z ryzyka i odległości do stopa, zaokrąglona w dół do kroku instrumentu i ograniczona udziałem w niedawnym wolumenie; dźwignia jest dobierana tak, żeby cena likwidacji leżała za stopem. Jeśli nic się nie zgadza, transakcja nie jest otwierana — a pominięte transakcje są pokazywane z powodem, podzielone na te zablokowane przez Twoje reguły pomijania i te odrzucone przez silnik. Backtest i strategia na żywo działają na tym samym kodzie, z jedną zamodelowaną różnicą: na historii wejście jest realizowane po otwarciu następnej świecy.
Co dostajesz po backteście
- 20 metryk: Profit Factor, Sharpe, Sortino, Calmar, Max Drawdown, CAGR
- Krzywa kapitału z przybliżaniem wybranych okresów
- Porównanie z Buy & Hold
- Monte Carlo: permutacja transakcji i bootstrap — prawdopodobieństwo straty, najgorsze obsunięcie, najdłuższa seria strat, mediana i najgorsze saldo końcowe
- Mapa reżimów rynku — gdzie strategia zarabia, gdzie traci
- Auto-Insights — automatyczne rekomendacje oparte na klastrach
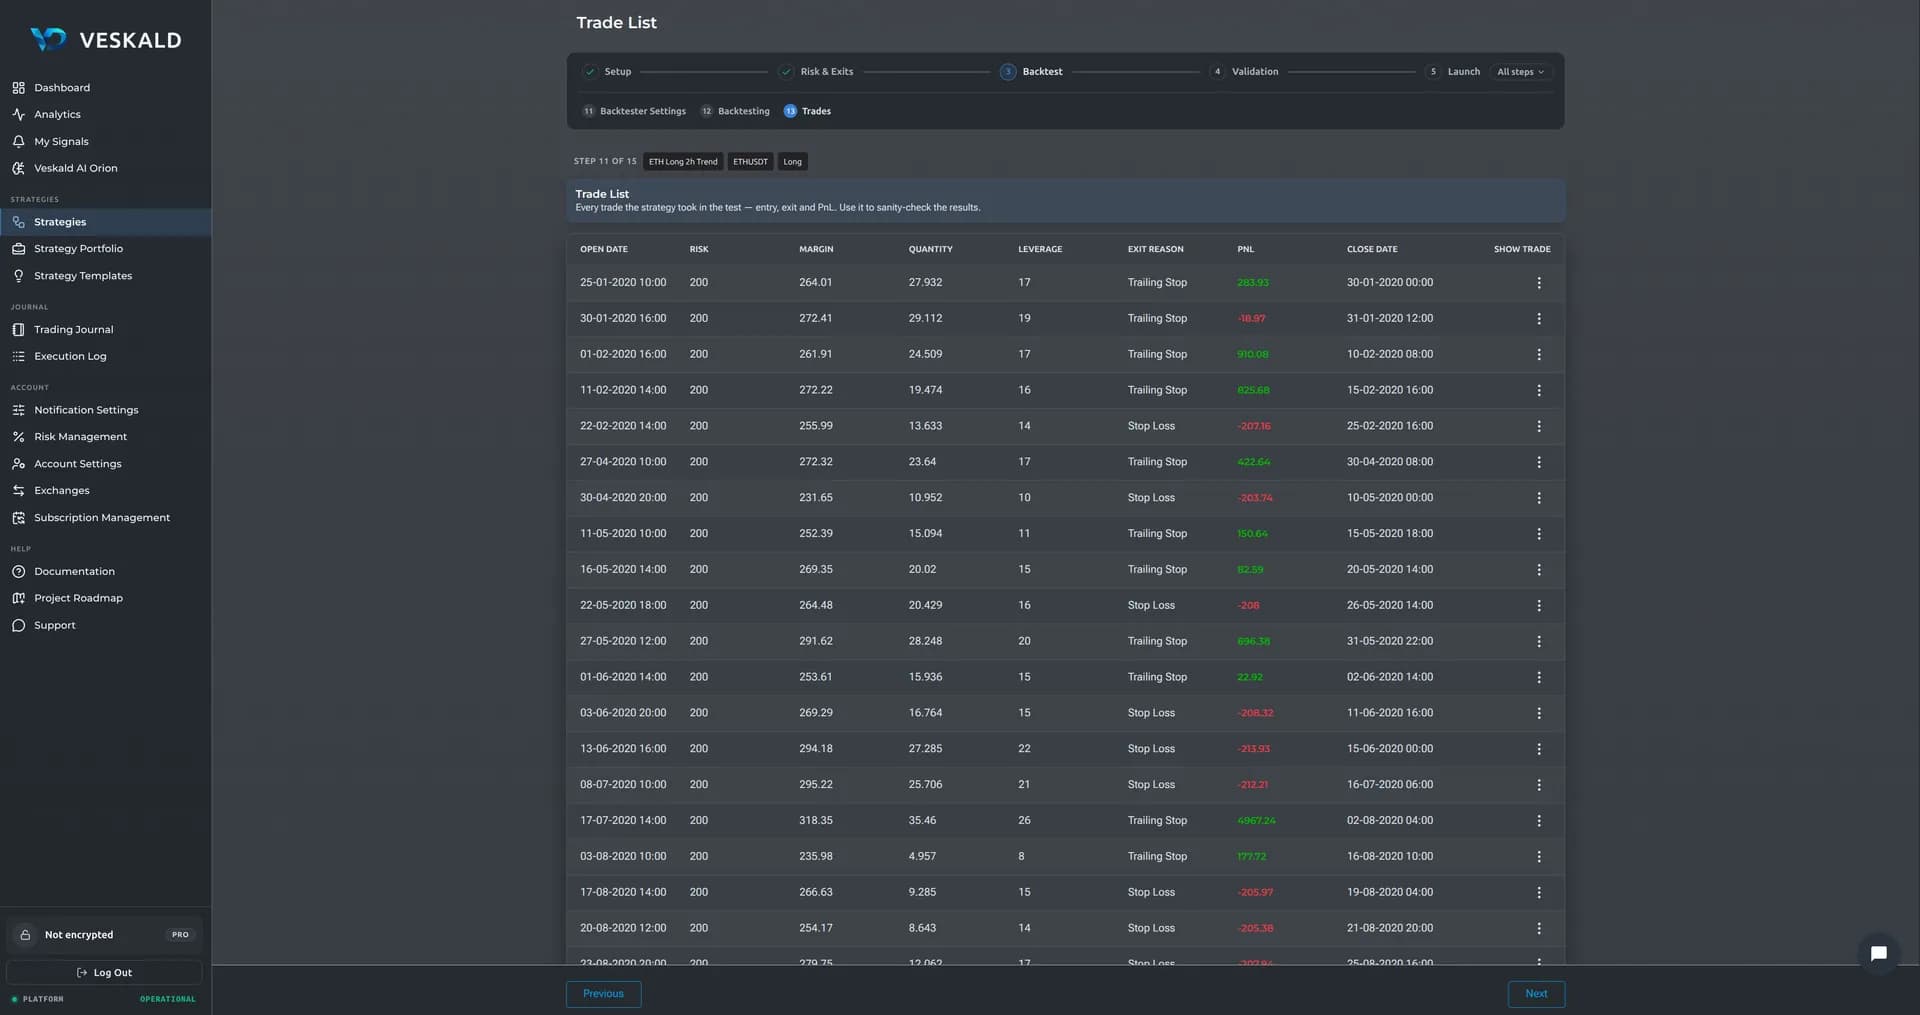
- Każda transakcja dostępna do analizy świeca po świecy
Automatyczne strojenie strategii
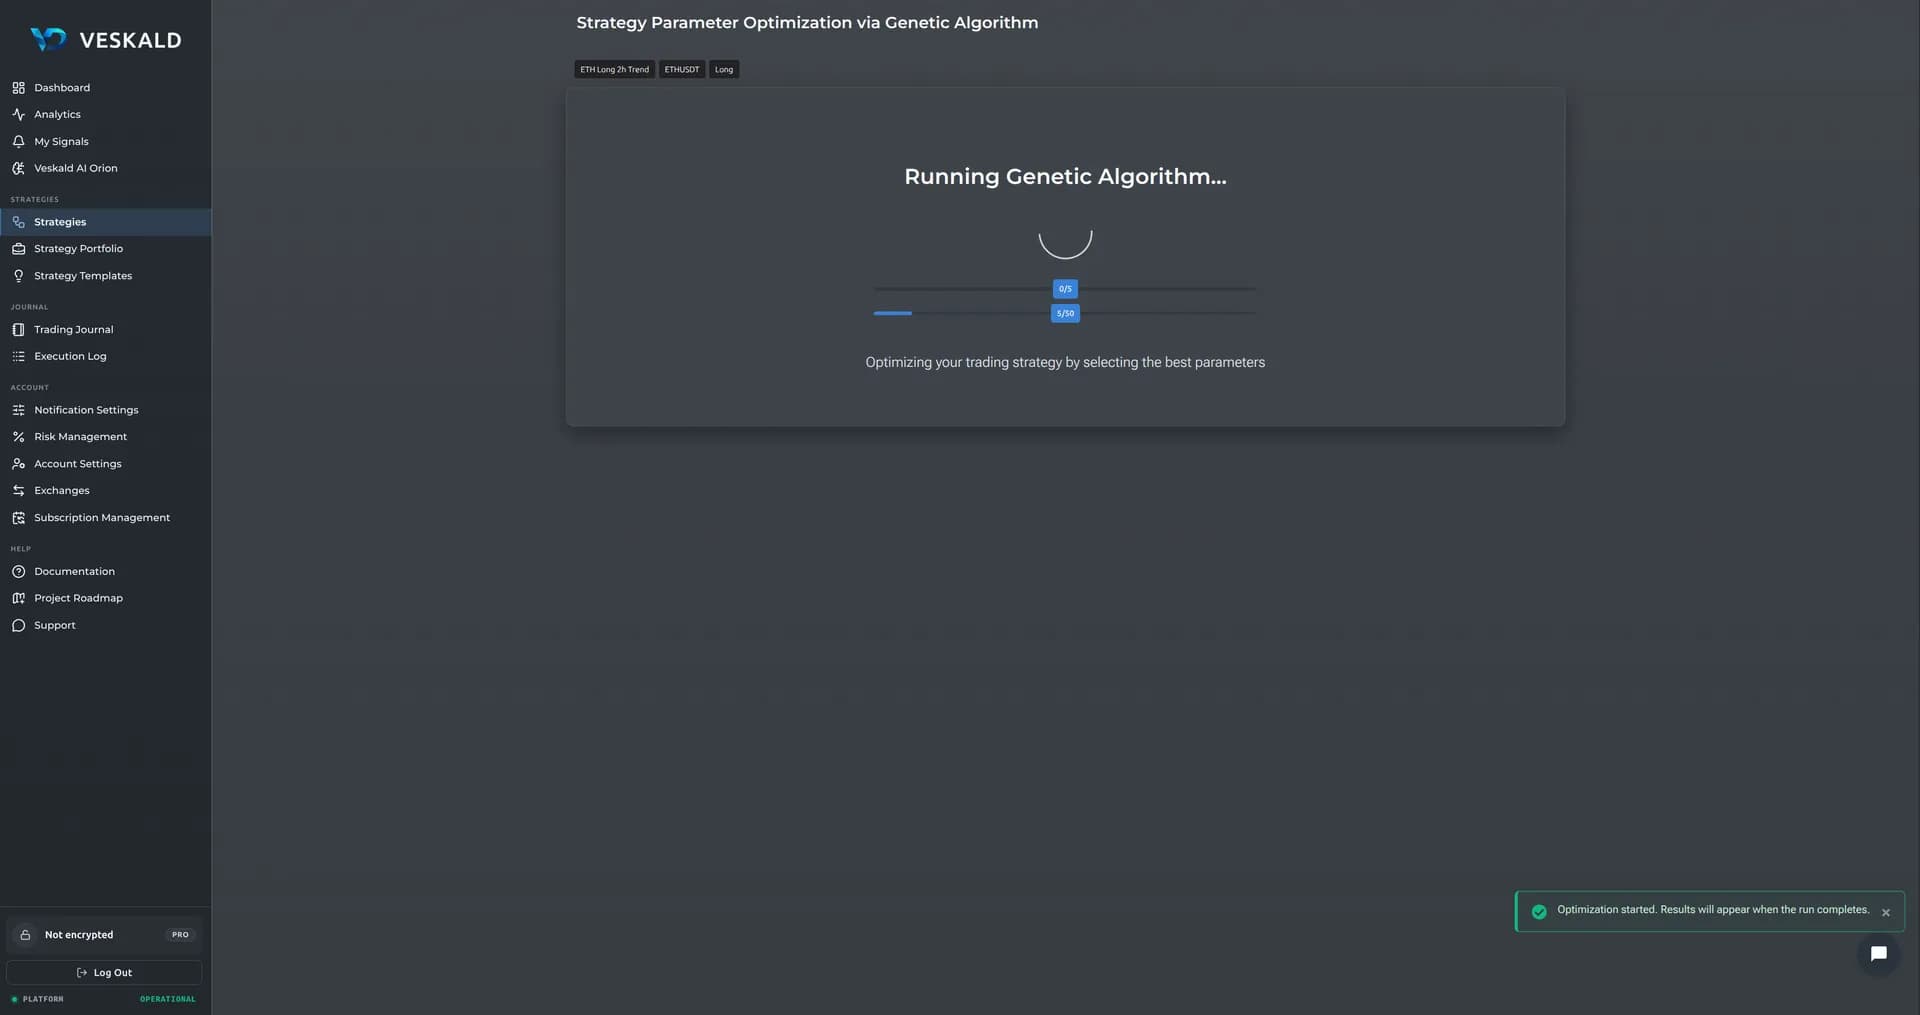
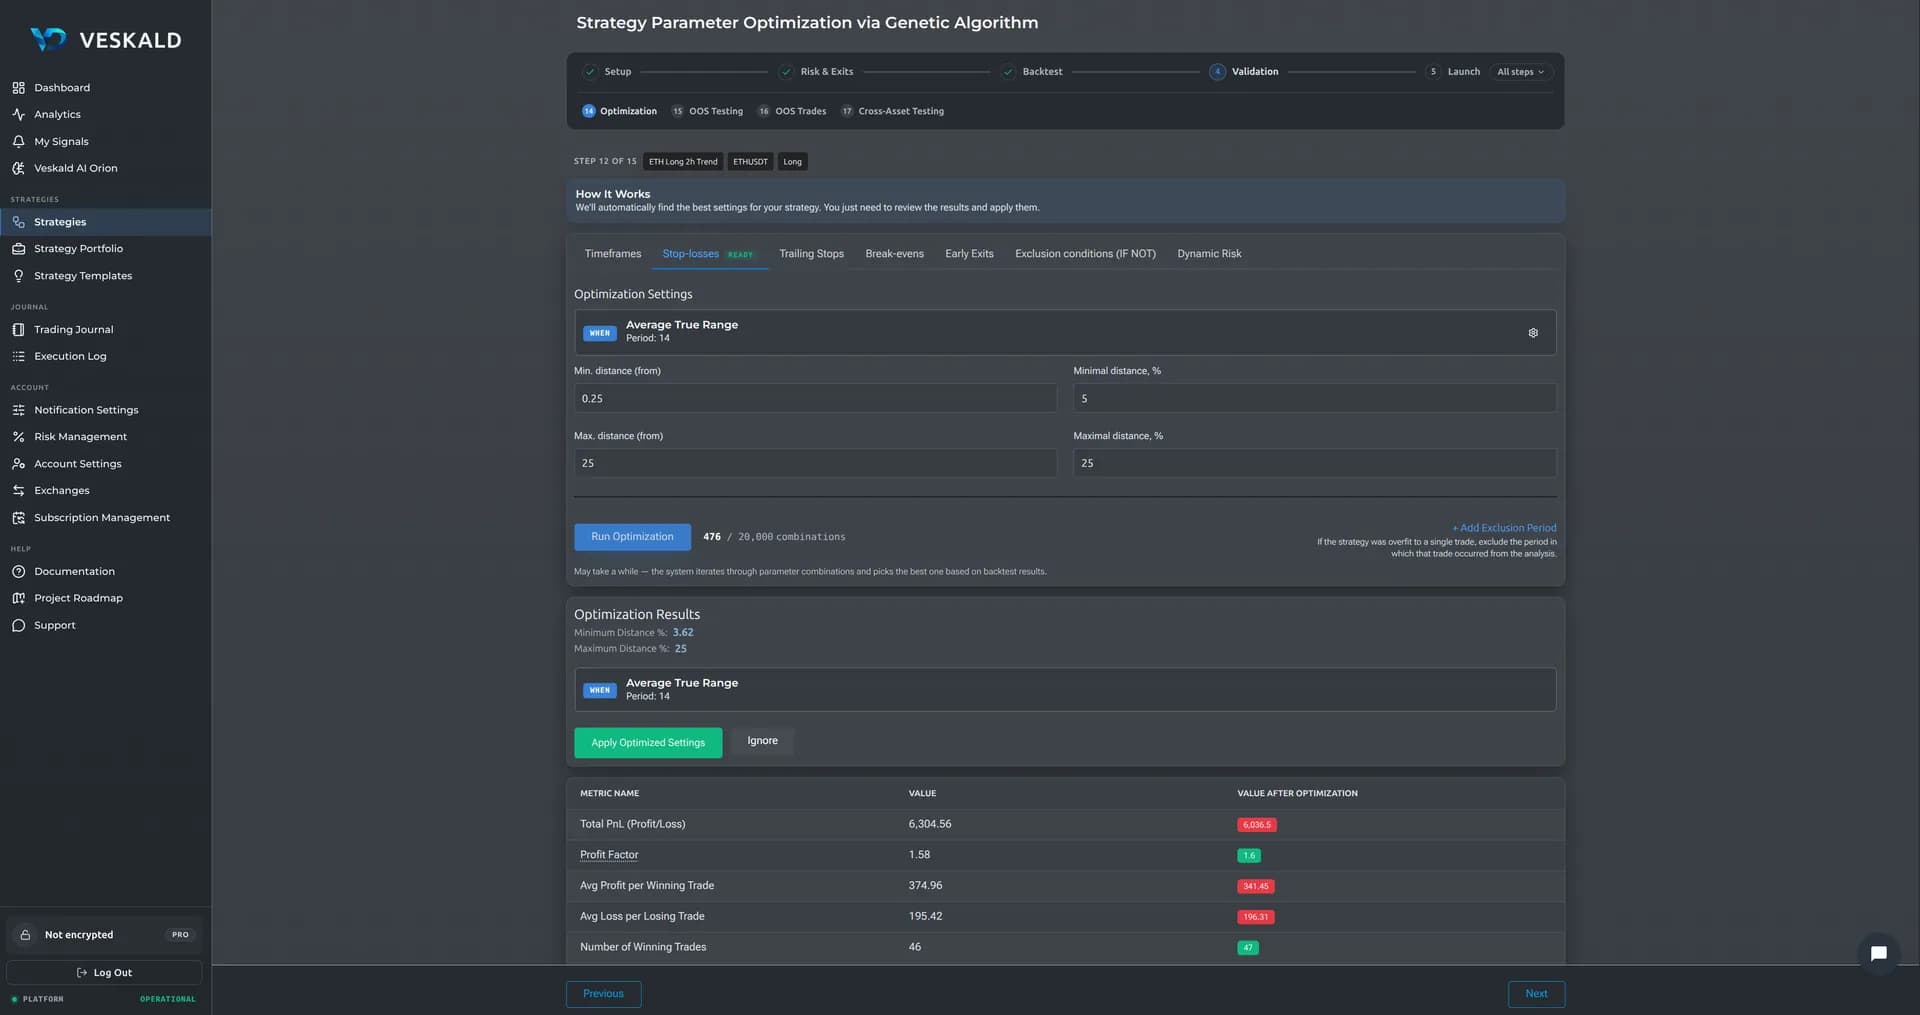
Zastępuje tygodnie ręcznego przeszukiwania. Szuka stabilności, nie szczytu.
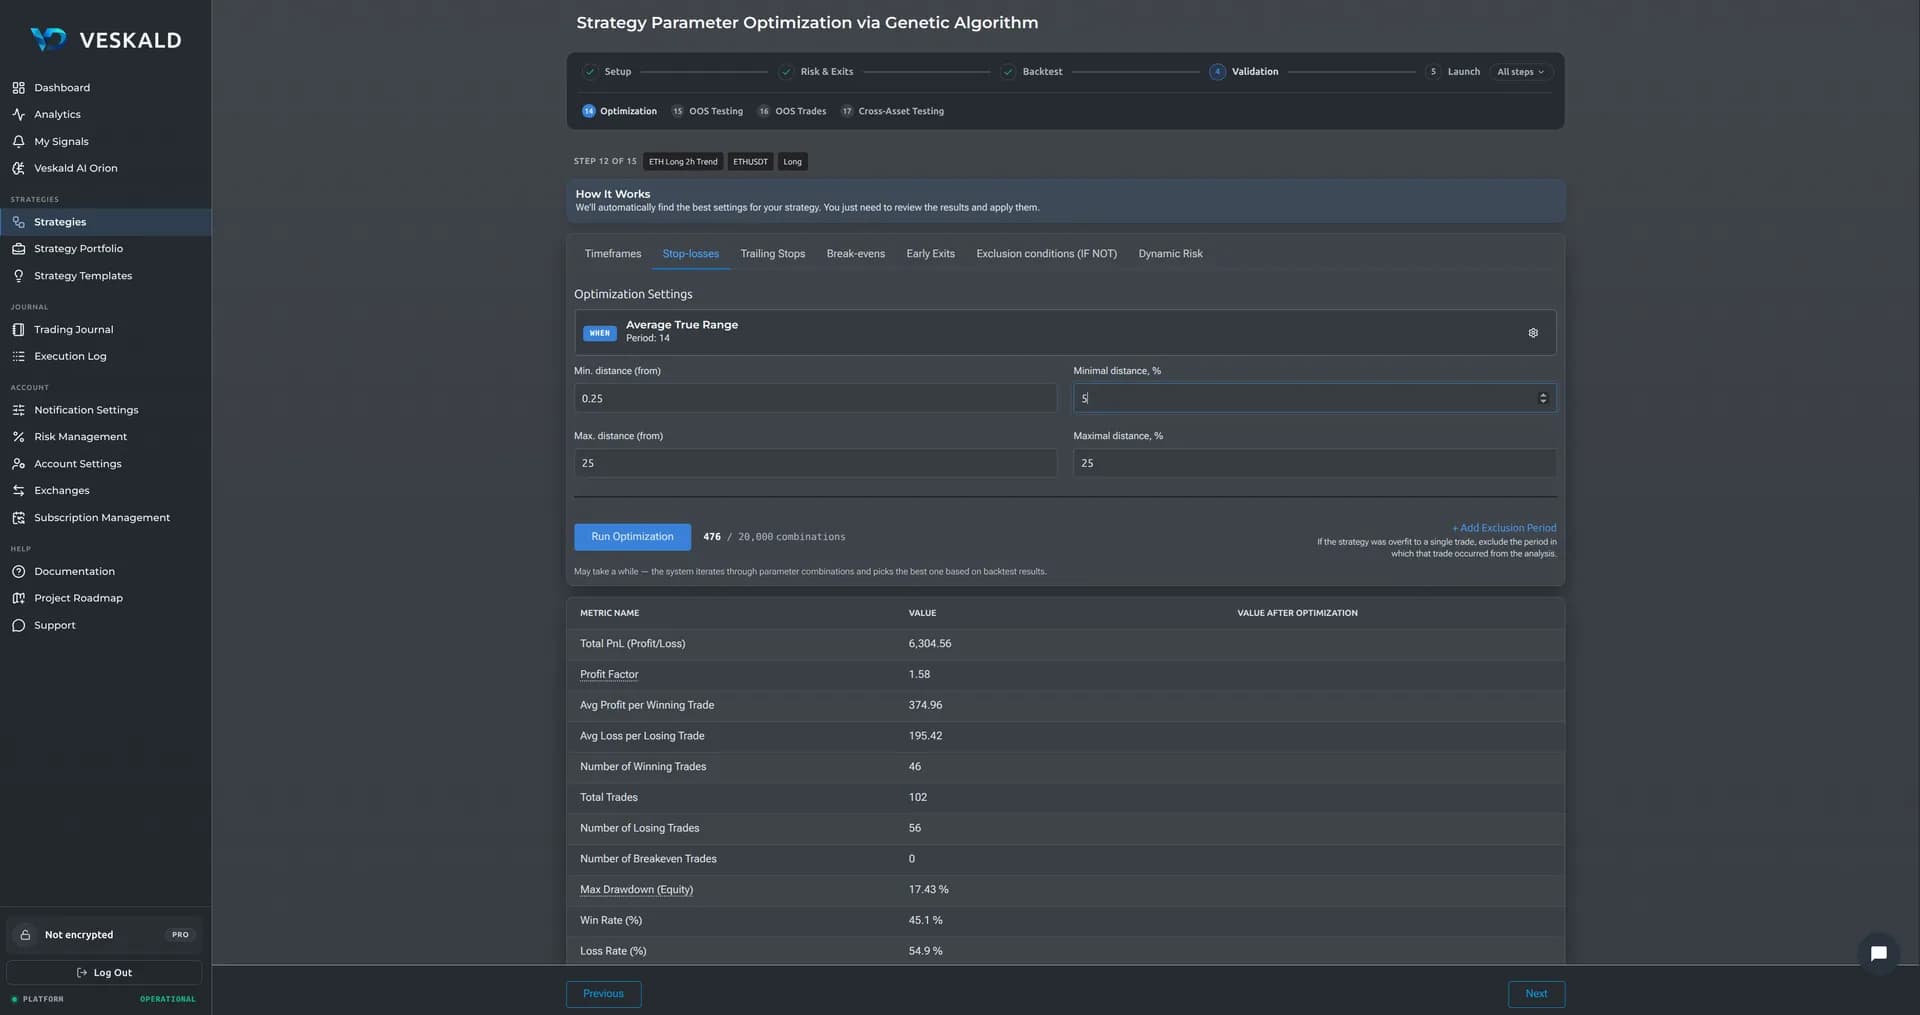
Ręcznie spróbujesz 10–20 kombinacji parametrów i się zmęczysz. Algorytm genetyczny przechodzi tysiące. Ale nie chodzi o szybkość — chodzi o to, czego właściwie szuka.
Podejście, które chroni przed nadmiernym dopasowaniem
Gładki wzrost kapitału
algorytm optymalizuje nie maksimum zysku (jedna szczęśliwa transakcja niczego nie znaczy), tylko gładkość krzywej kapitału
Różnorodność populacji
jeśli wszystkie warianty stają się zbyt podobne — system interweniuje, by nie utknąć w lokalnym maksimum
Walidacja Out-of-Sample
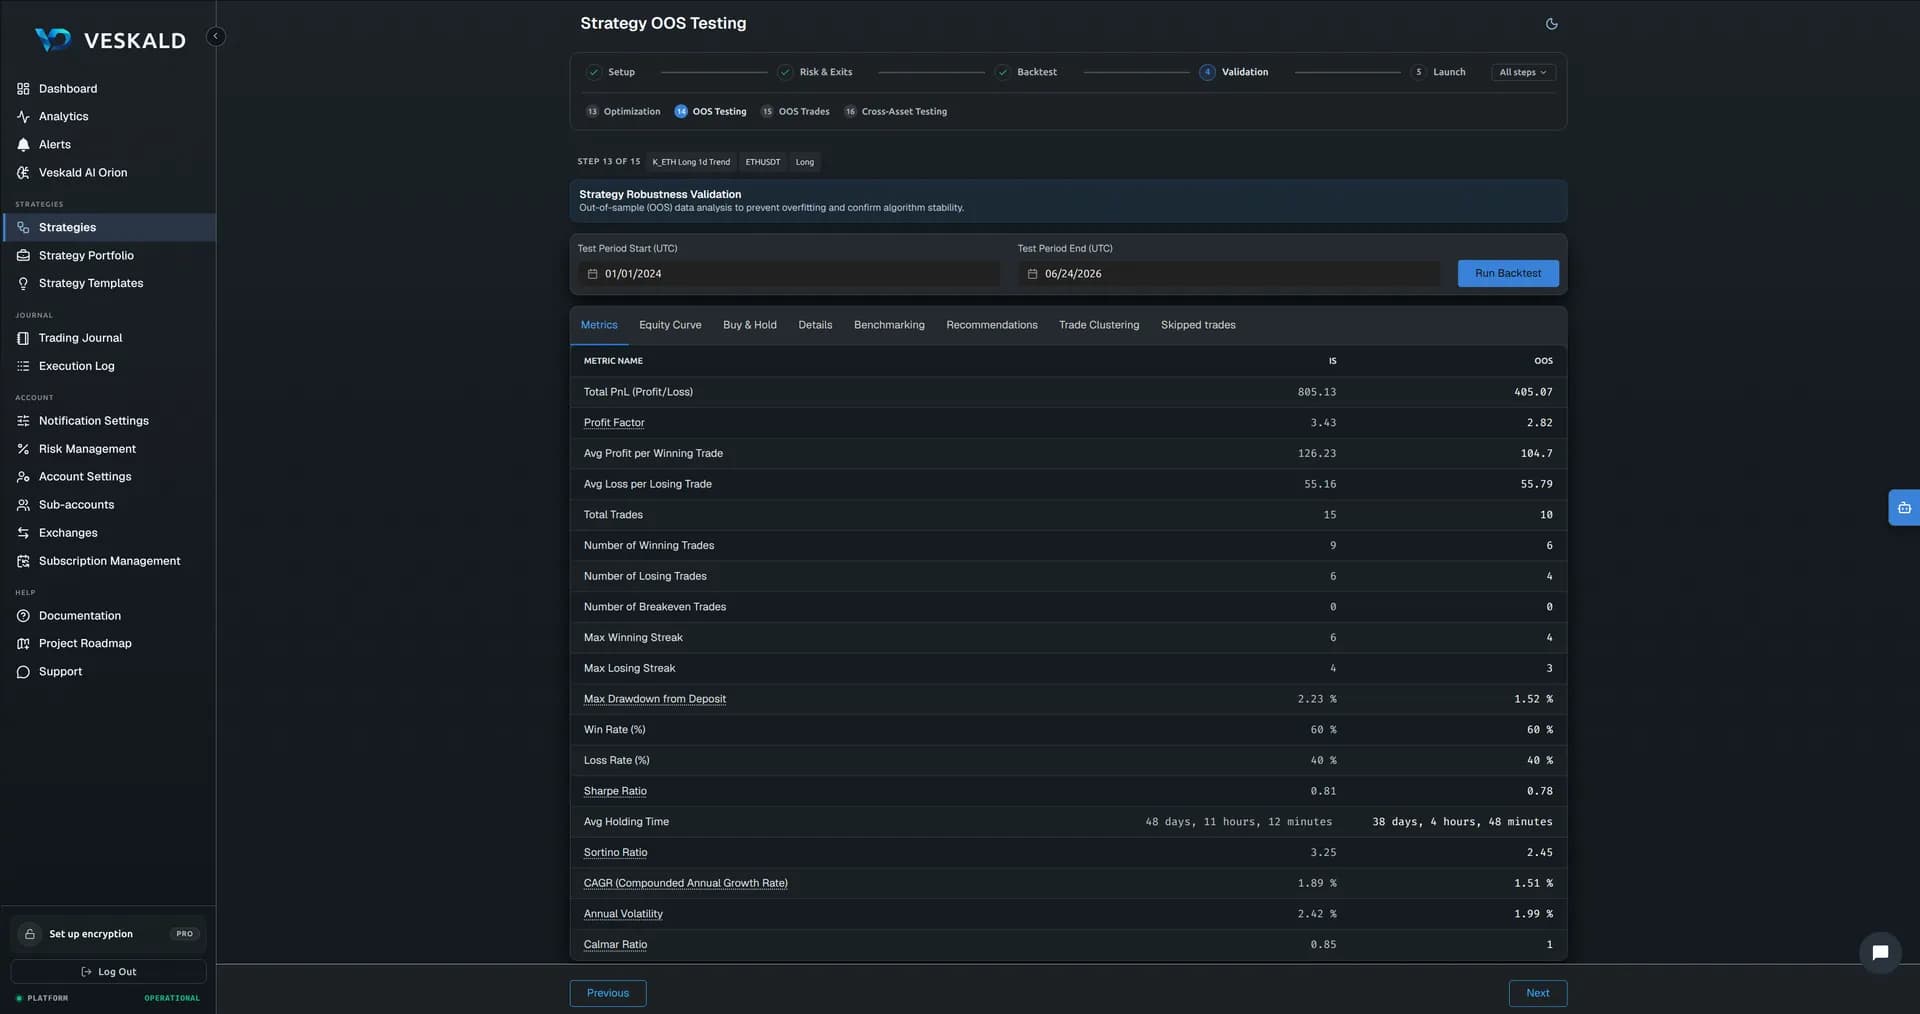
optymalizator widzi wyłącznie dane in-sample — holdout w ogóle nie jest mu przekazywany. Po wyszukiwaniu strategia jest testowana na tej nietkniętej części; jeśli spada, to było nadmierne dopasowanie, wracamy do pierwotnych parametrów
Okresy wykluczenia
można wykluczyć okresy anomalne (flash crashe, niereprezentatywne fragmenty) z doboru
Analityka rynku — jeden ekran na aktywo
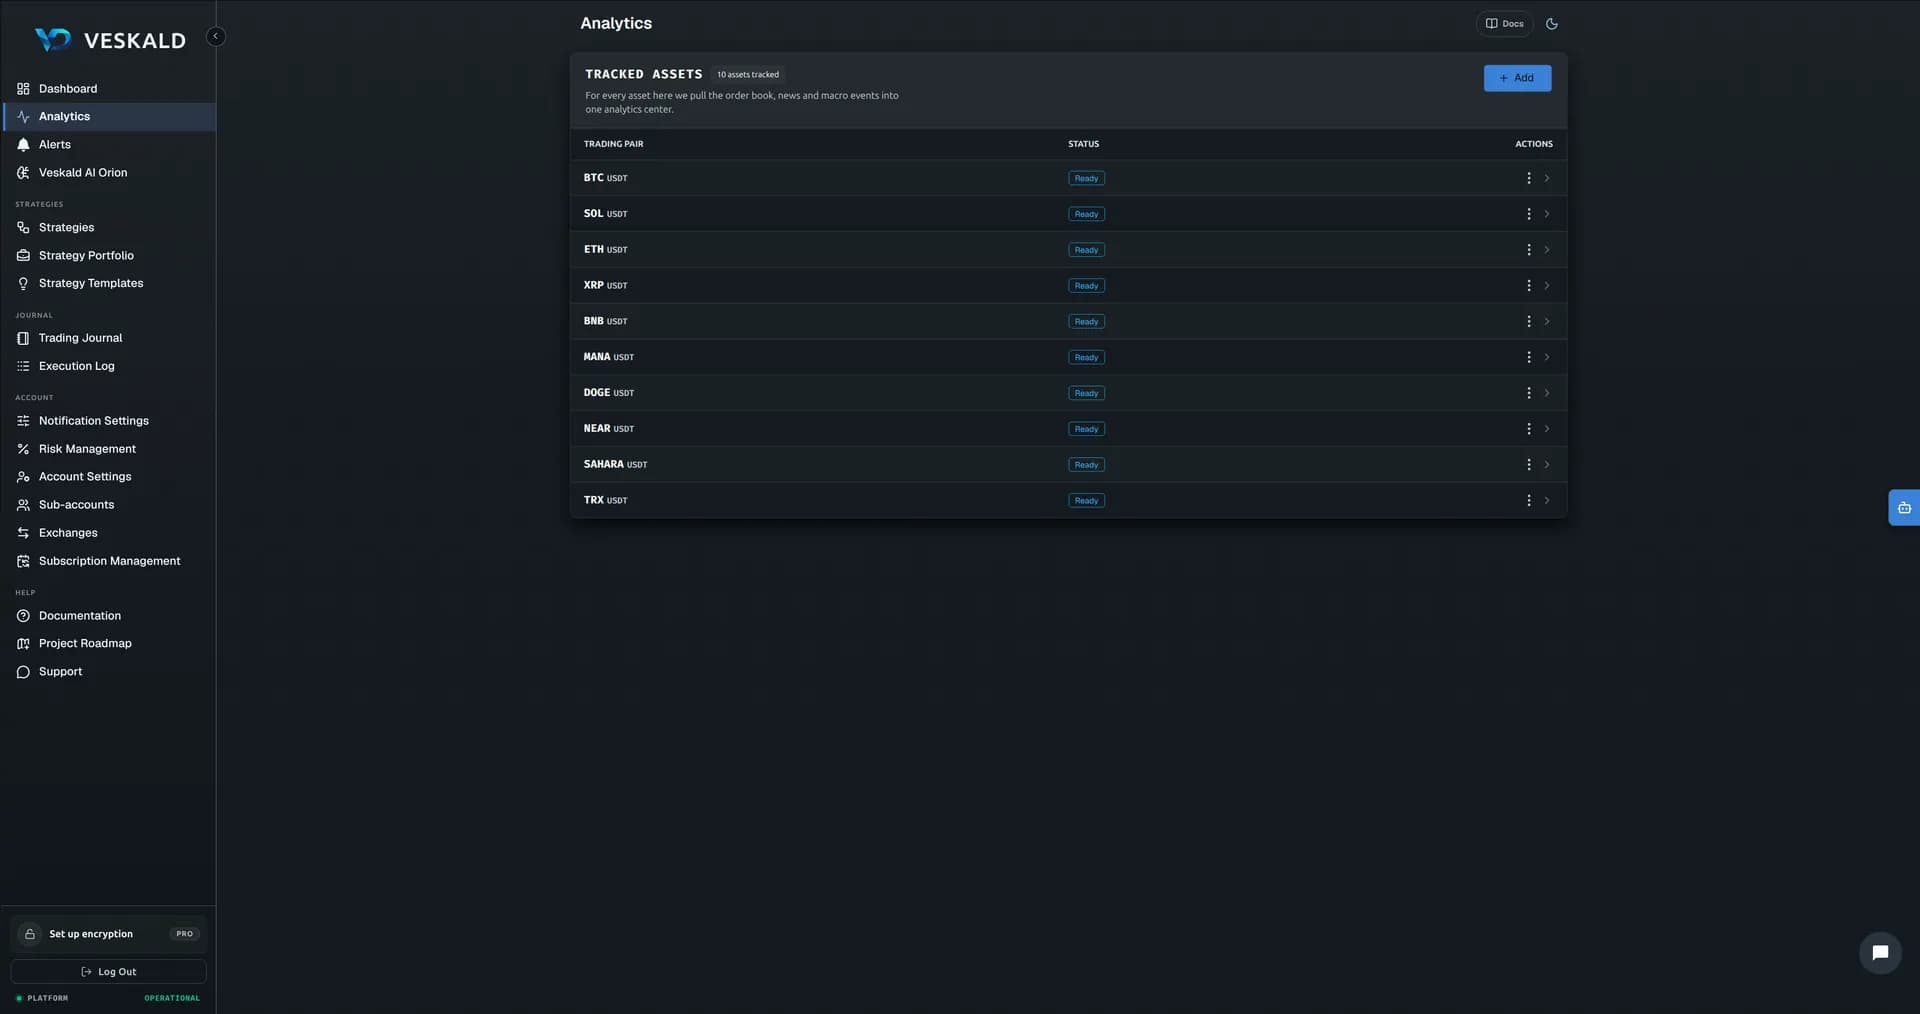
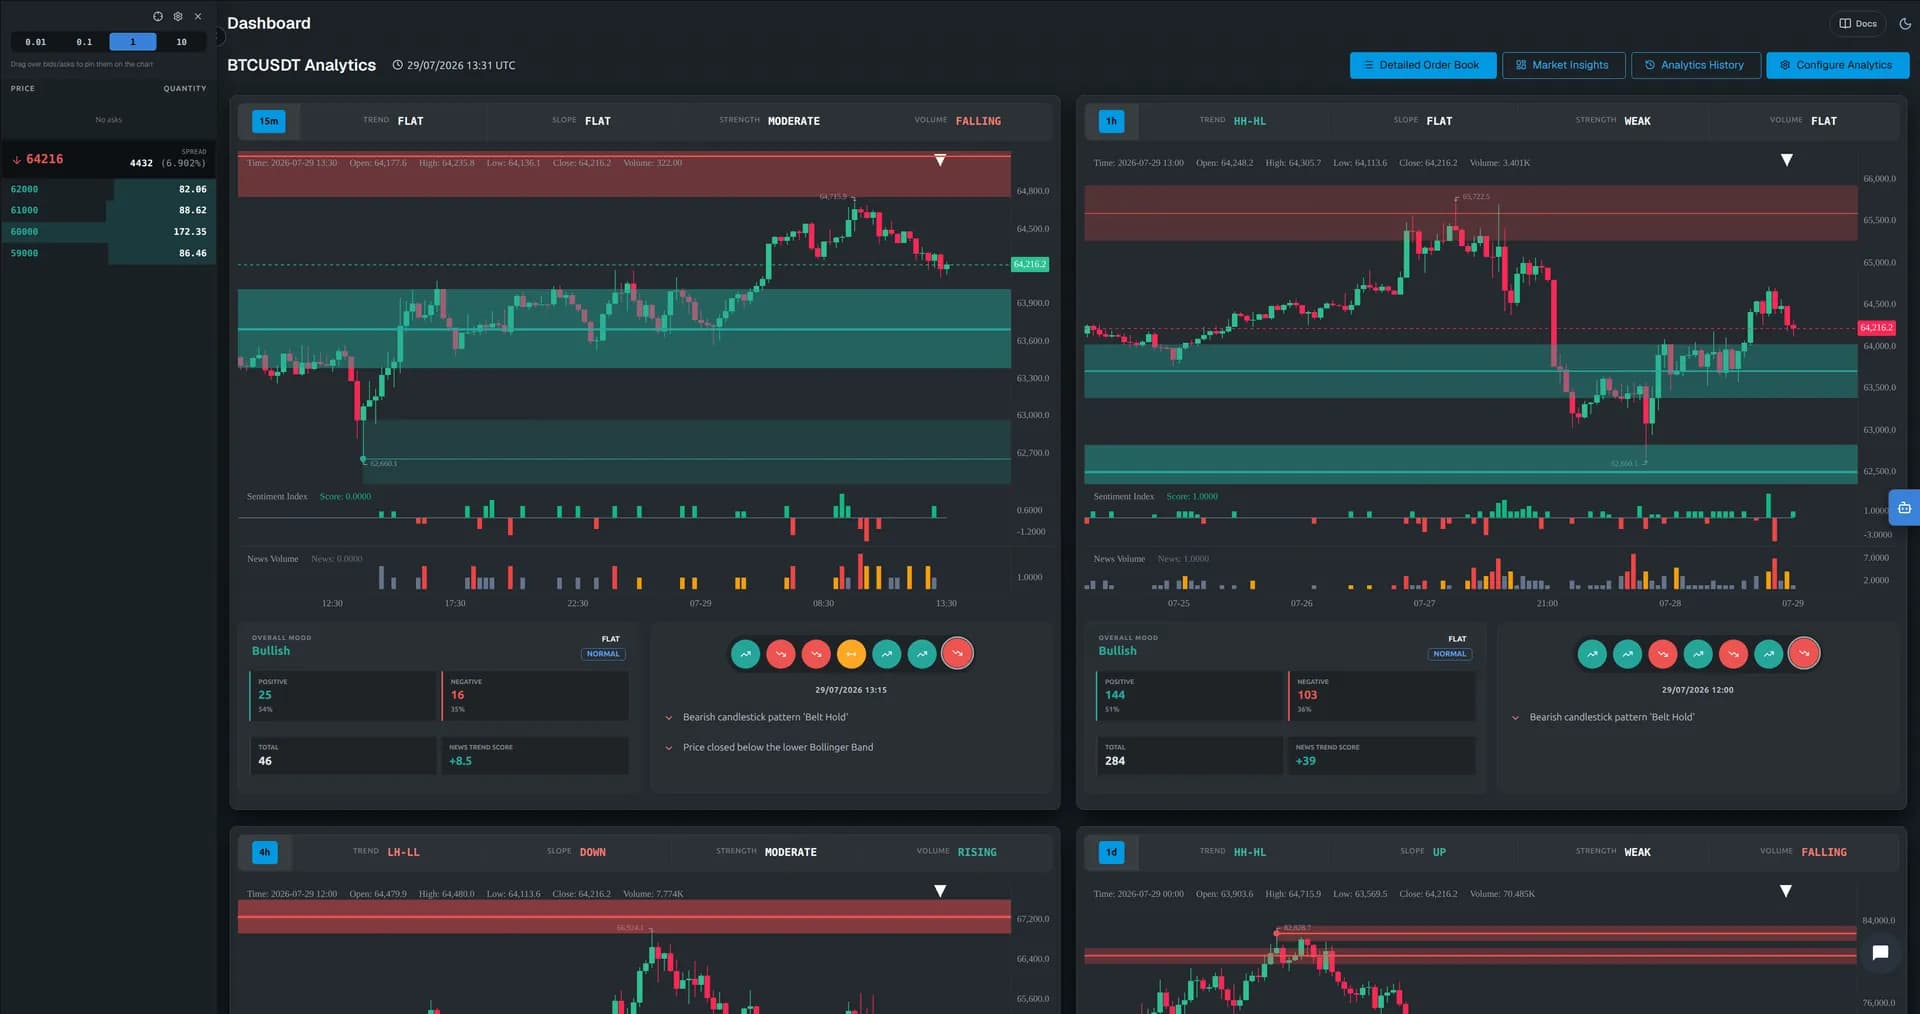
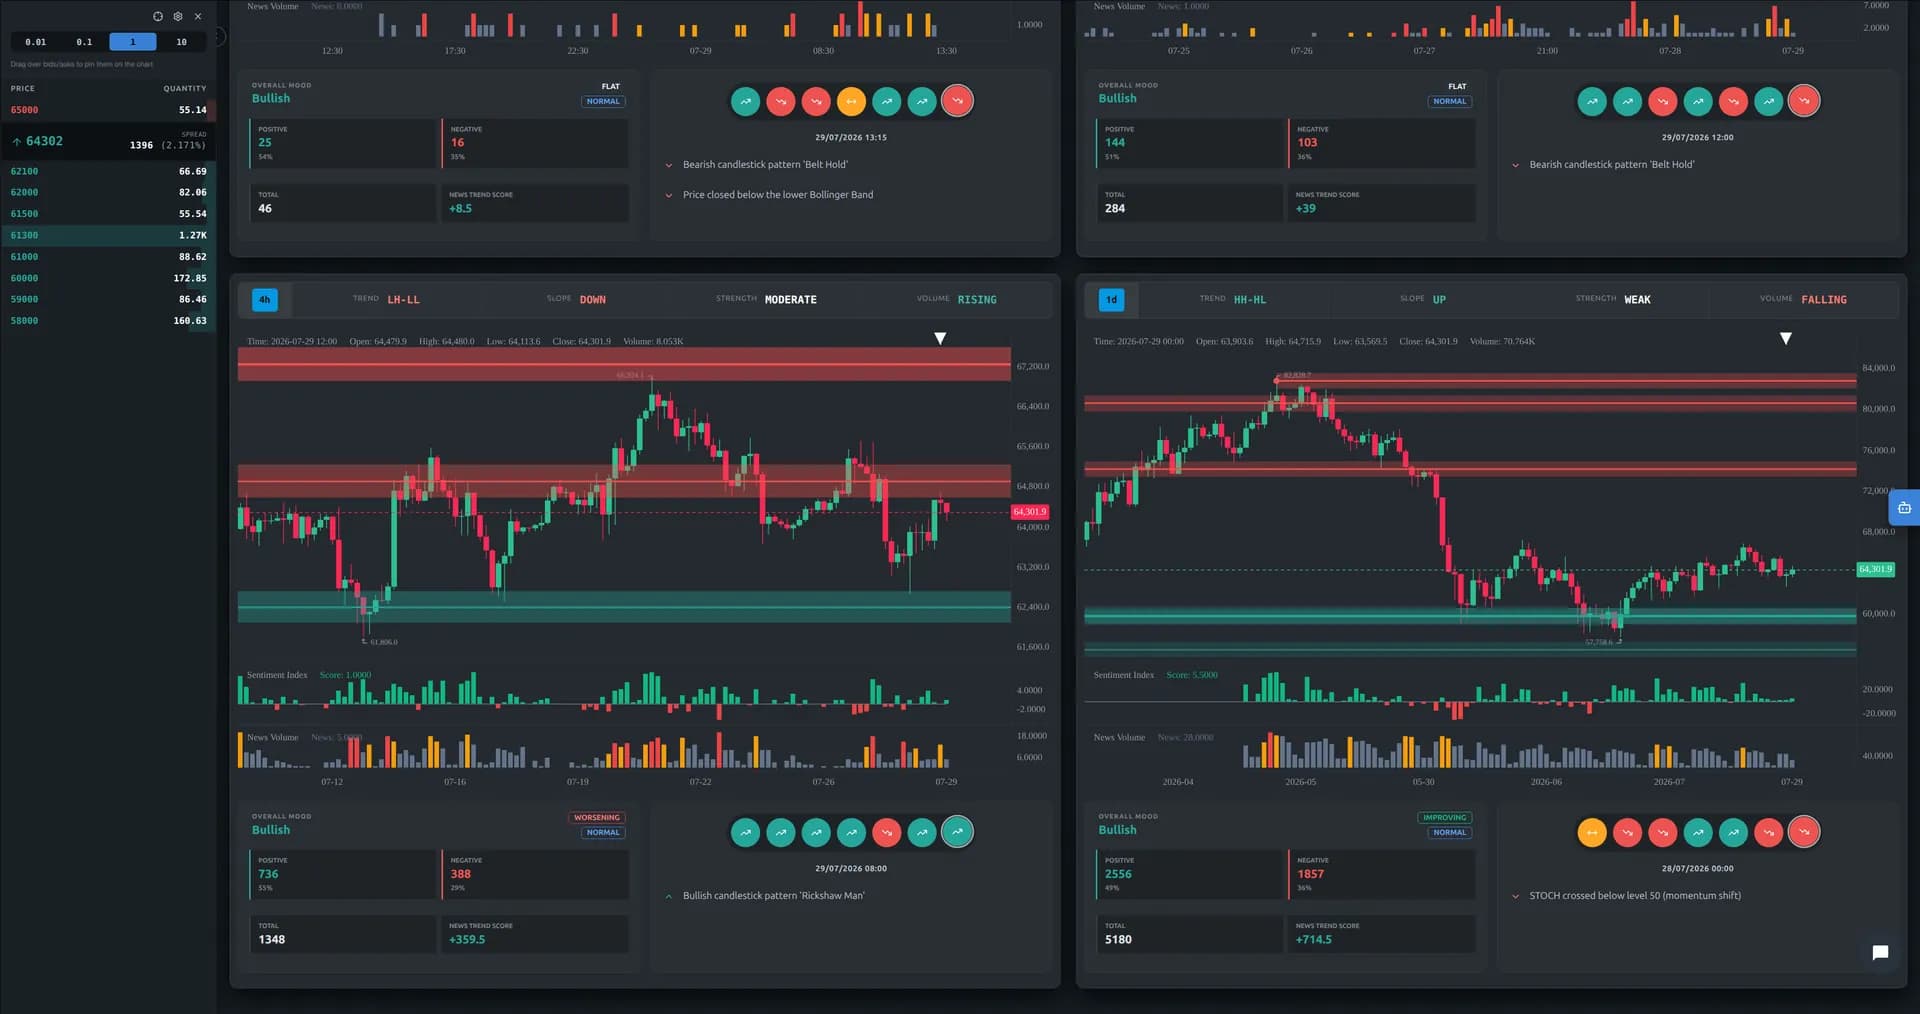
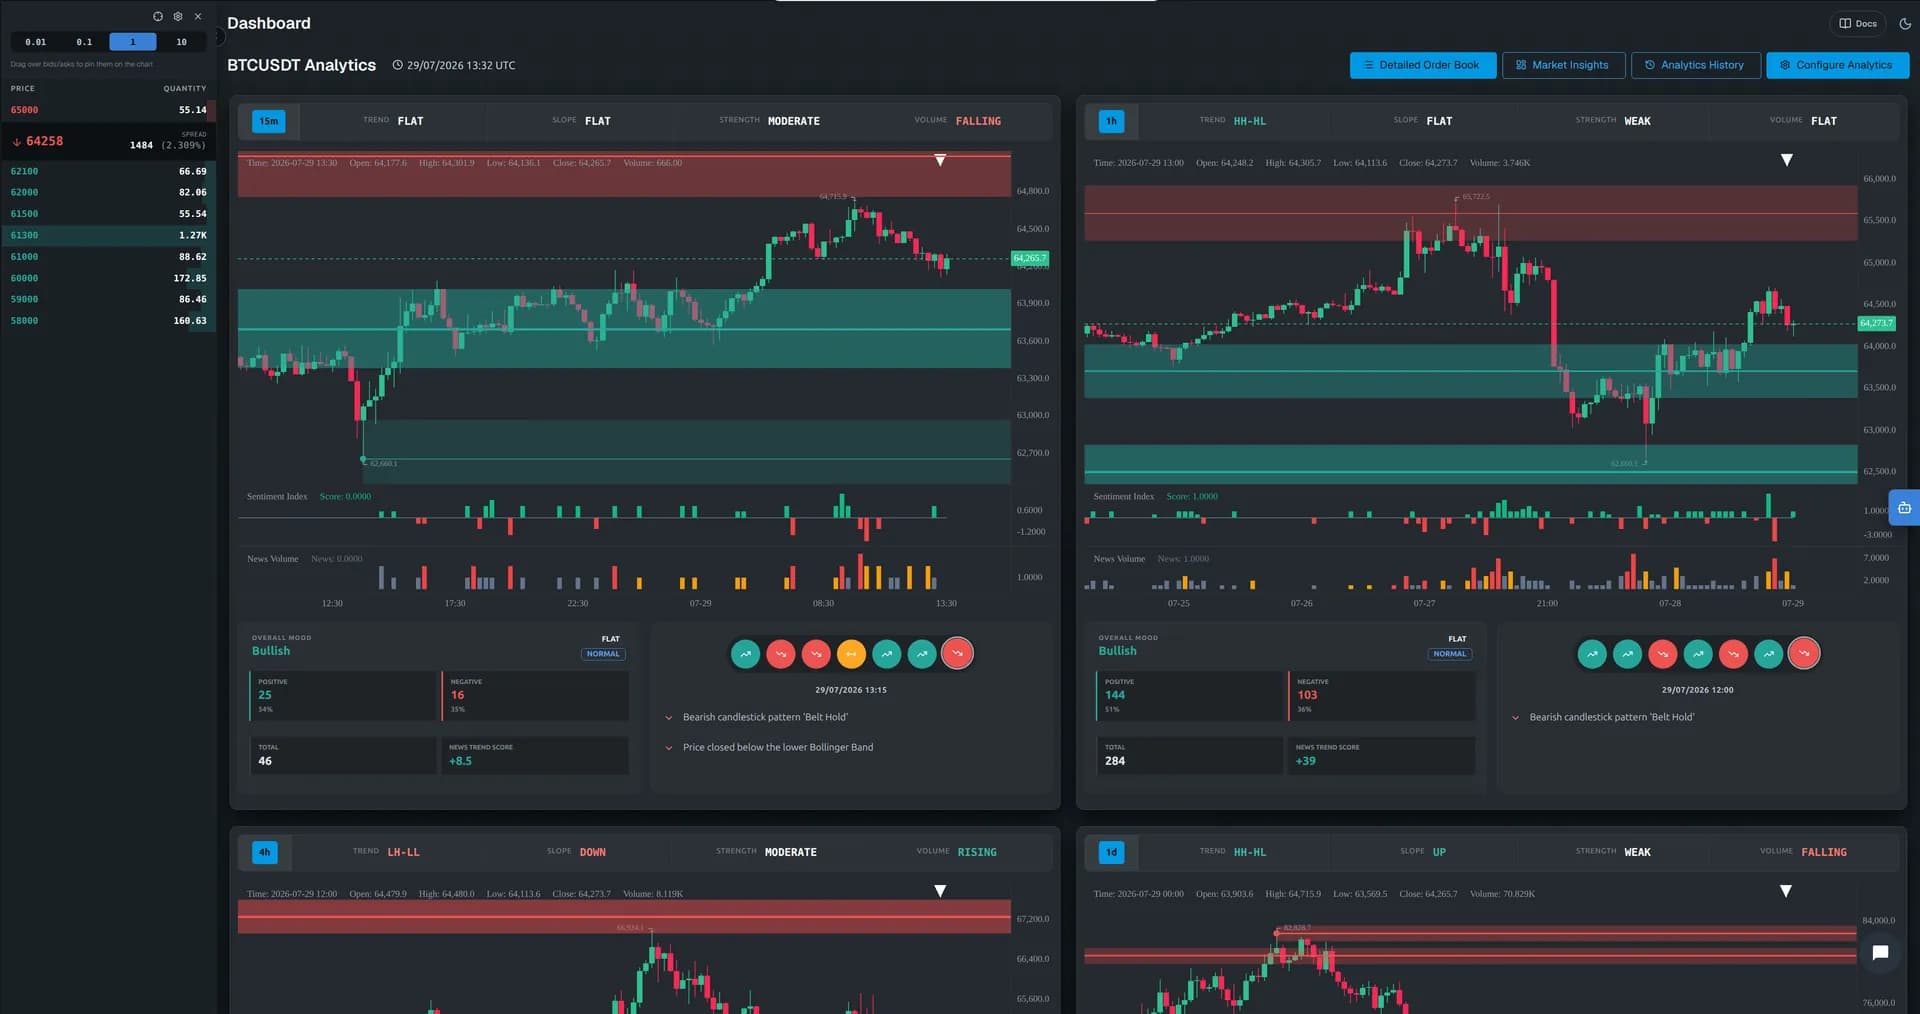
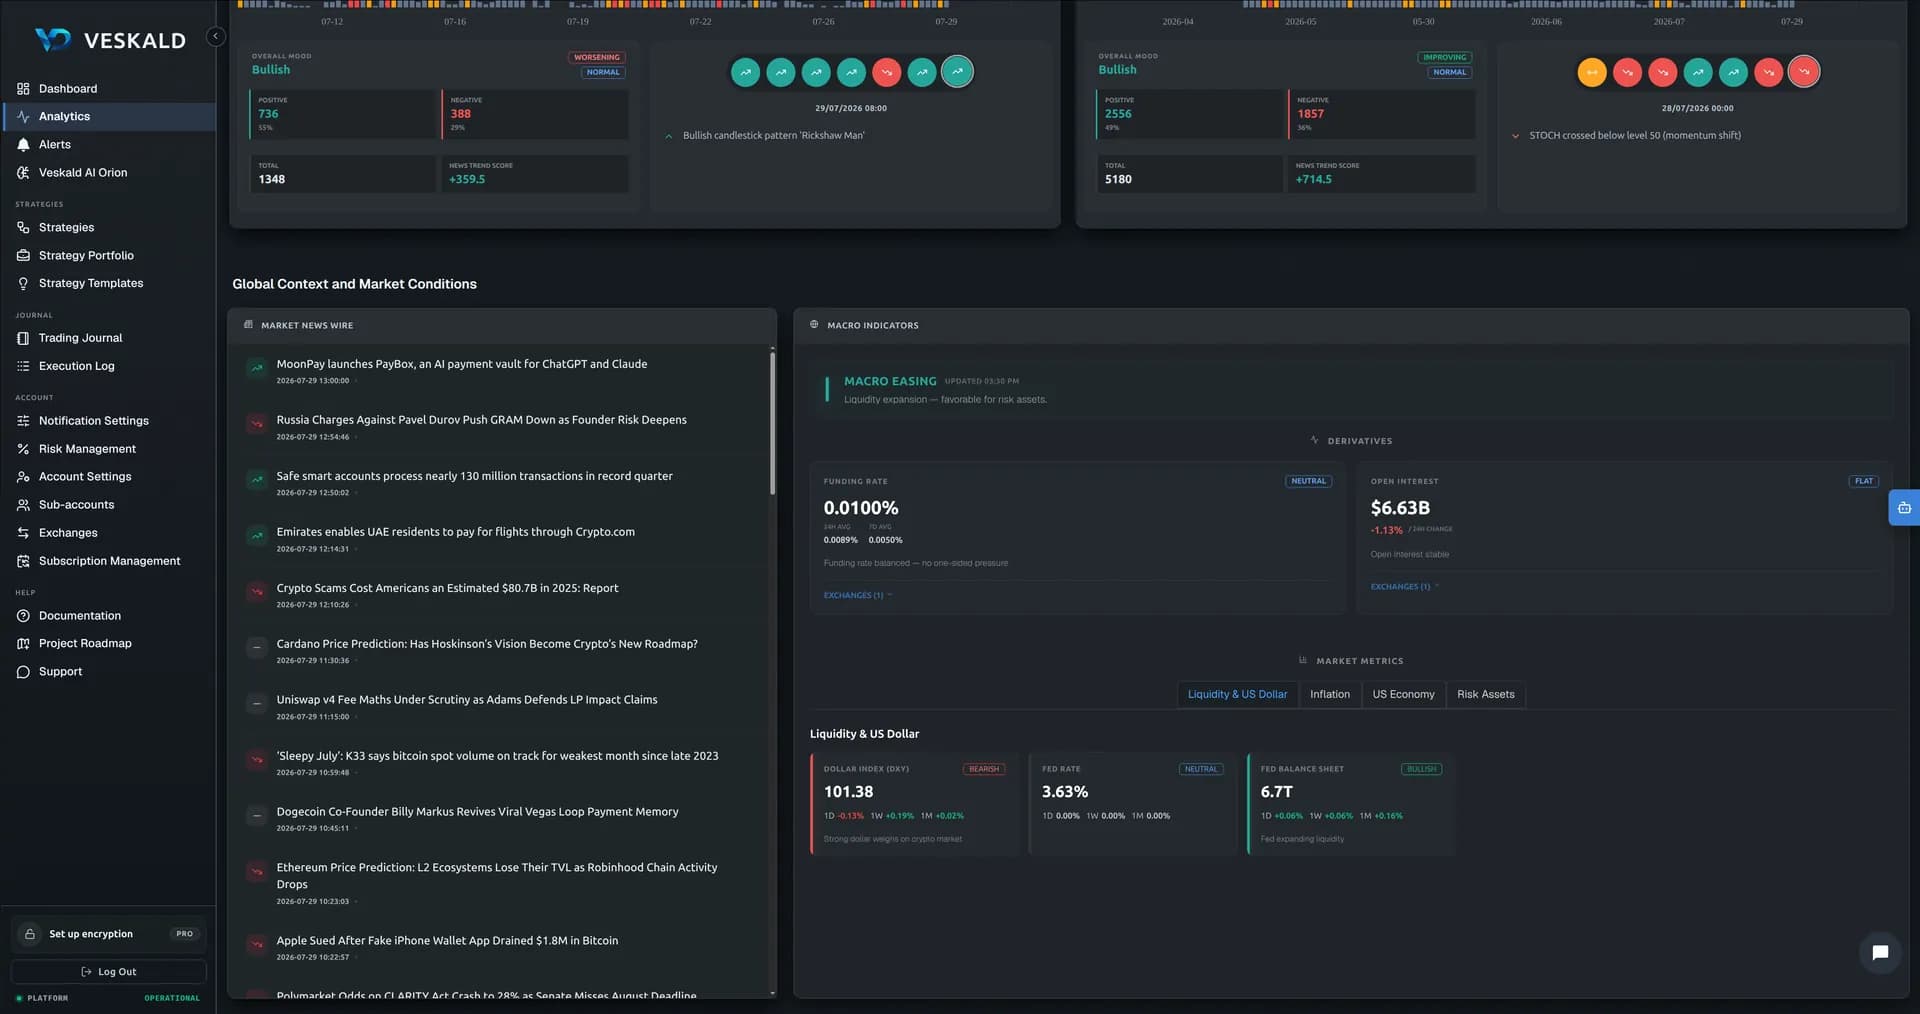
Dodaj aktywo — i cały jego kontekst w jednym miejscu: cztery timeframe’y, zdarzenia na wykresie, newsy z oceną AI, arkusz zleceń na żywo i reżim makro. Bez rekomendacji i „kupuj teraz”: surowe dane, uczciwie oznaczone. Obraz składasz sam.
Raport na czterech timeframe’ach
15m, 1h, 4h i 1d obok siebie: struktura trendu (HH-HL / LH-LL), nachylenie, siła wg ADX i wolumen — plus poziomy wsparcia i oporu z oceną, liczbą dotknięć i siłą reakcji, a nie tylko linia, którą ktoś narysował.
Zdarzenia na wykresie
Ruchome okno 7 świec na każdym timeframie podświetla ukryte czynniki — dywergencje, wybicia po ściśnięciu, zmianę impetu. Kliknij marker — zobaczysz, na którą świecę wskazuje i dlaczego.
Newsy: AI czyta dwa razy
Strumień newsów przechodzi przez dwie osobne AI: pierwsza decyduje, czy news w ogóle zasługuje na uwagę, druga ocenia te, które przeszły — sentyment i wpływ. Obie są dostrojone na naszych zweryfikowanych danych, nie na surowym scrapie publicznych źródeł. Oceny zestawiane są z wykresem według czasu publikacji: cena robi nowe minimum, a negatywnych ocen ubywa? Ta dywergencja to sedno.
Arkusz zleceń na żywo — przypinany do wykresu
Głębokość, ściany i spread — na żywo. Przeciągnij po arkuszu — strefy płynności przypną się prosto do wykresu poziomów, obok wsparcia i oporu.
Reżim makro
Jeden baner odpowiada, „w jakim trybie jest rynek”: Easing, Tightening czy Neutral. Za nim — funding i open interest z giełd na jednym wykresie, 14 metryk makro ze zmianami 1D/1W/1M i kalendarz wydarzeń z odliczaniem.
Otwórz dowolną przeszłą datę i zobacz, co raport pokazywał przed ruchem, a nie po nim. Analityka, którą można sprawdzić, to jedyna warta czytania.
Dziennik tradingowy i Execution Log
Arkusz przechowuje to, co wpisałeś. Dziennik — to, co naprawdę się wydarzyło.
Dziennik tradingowy
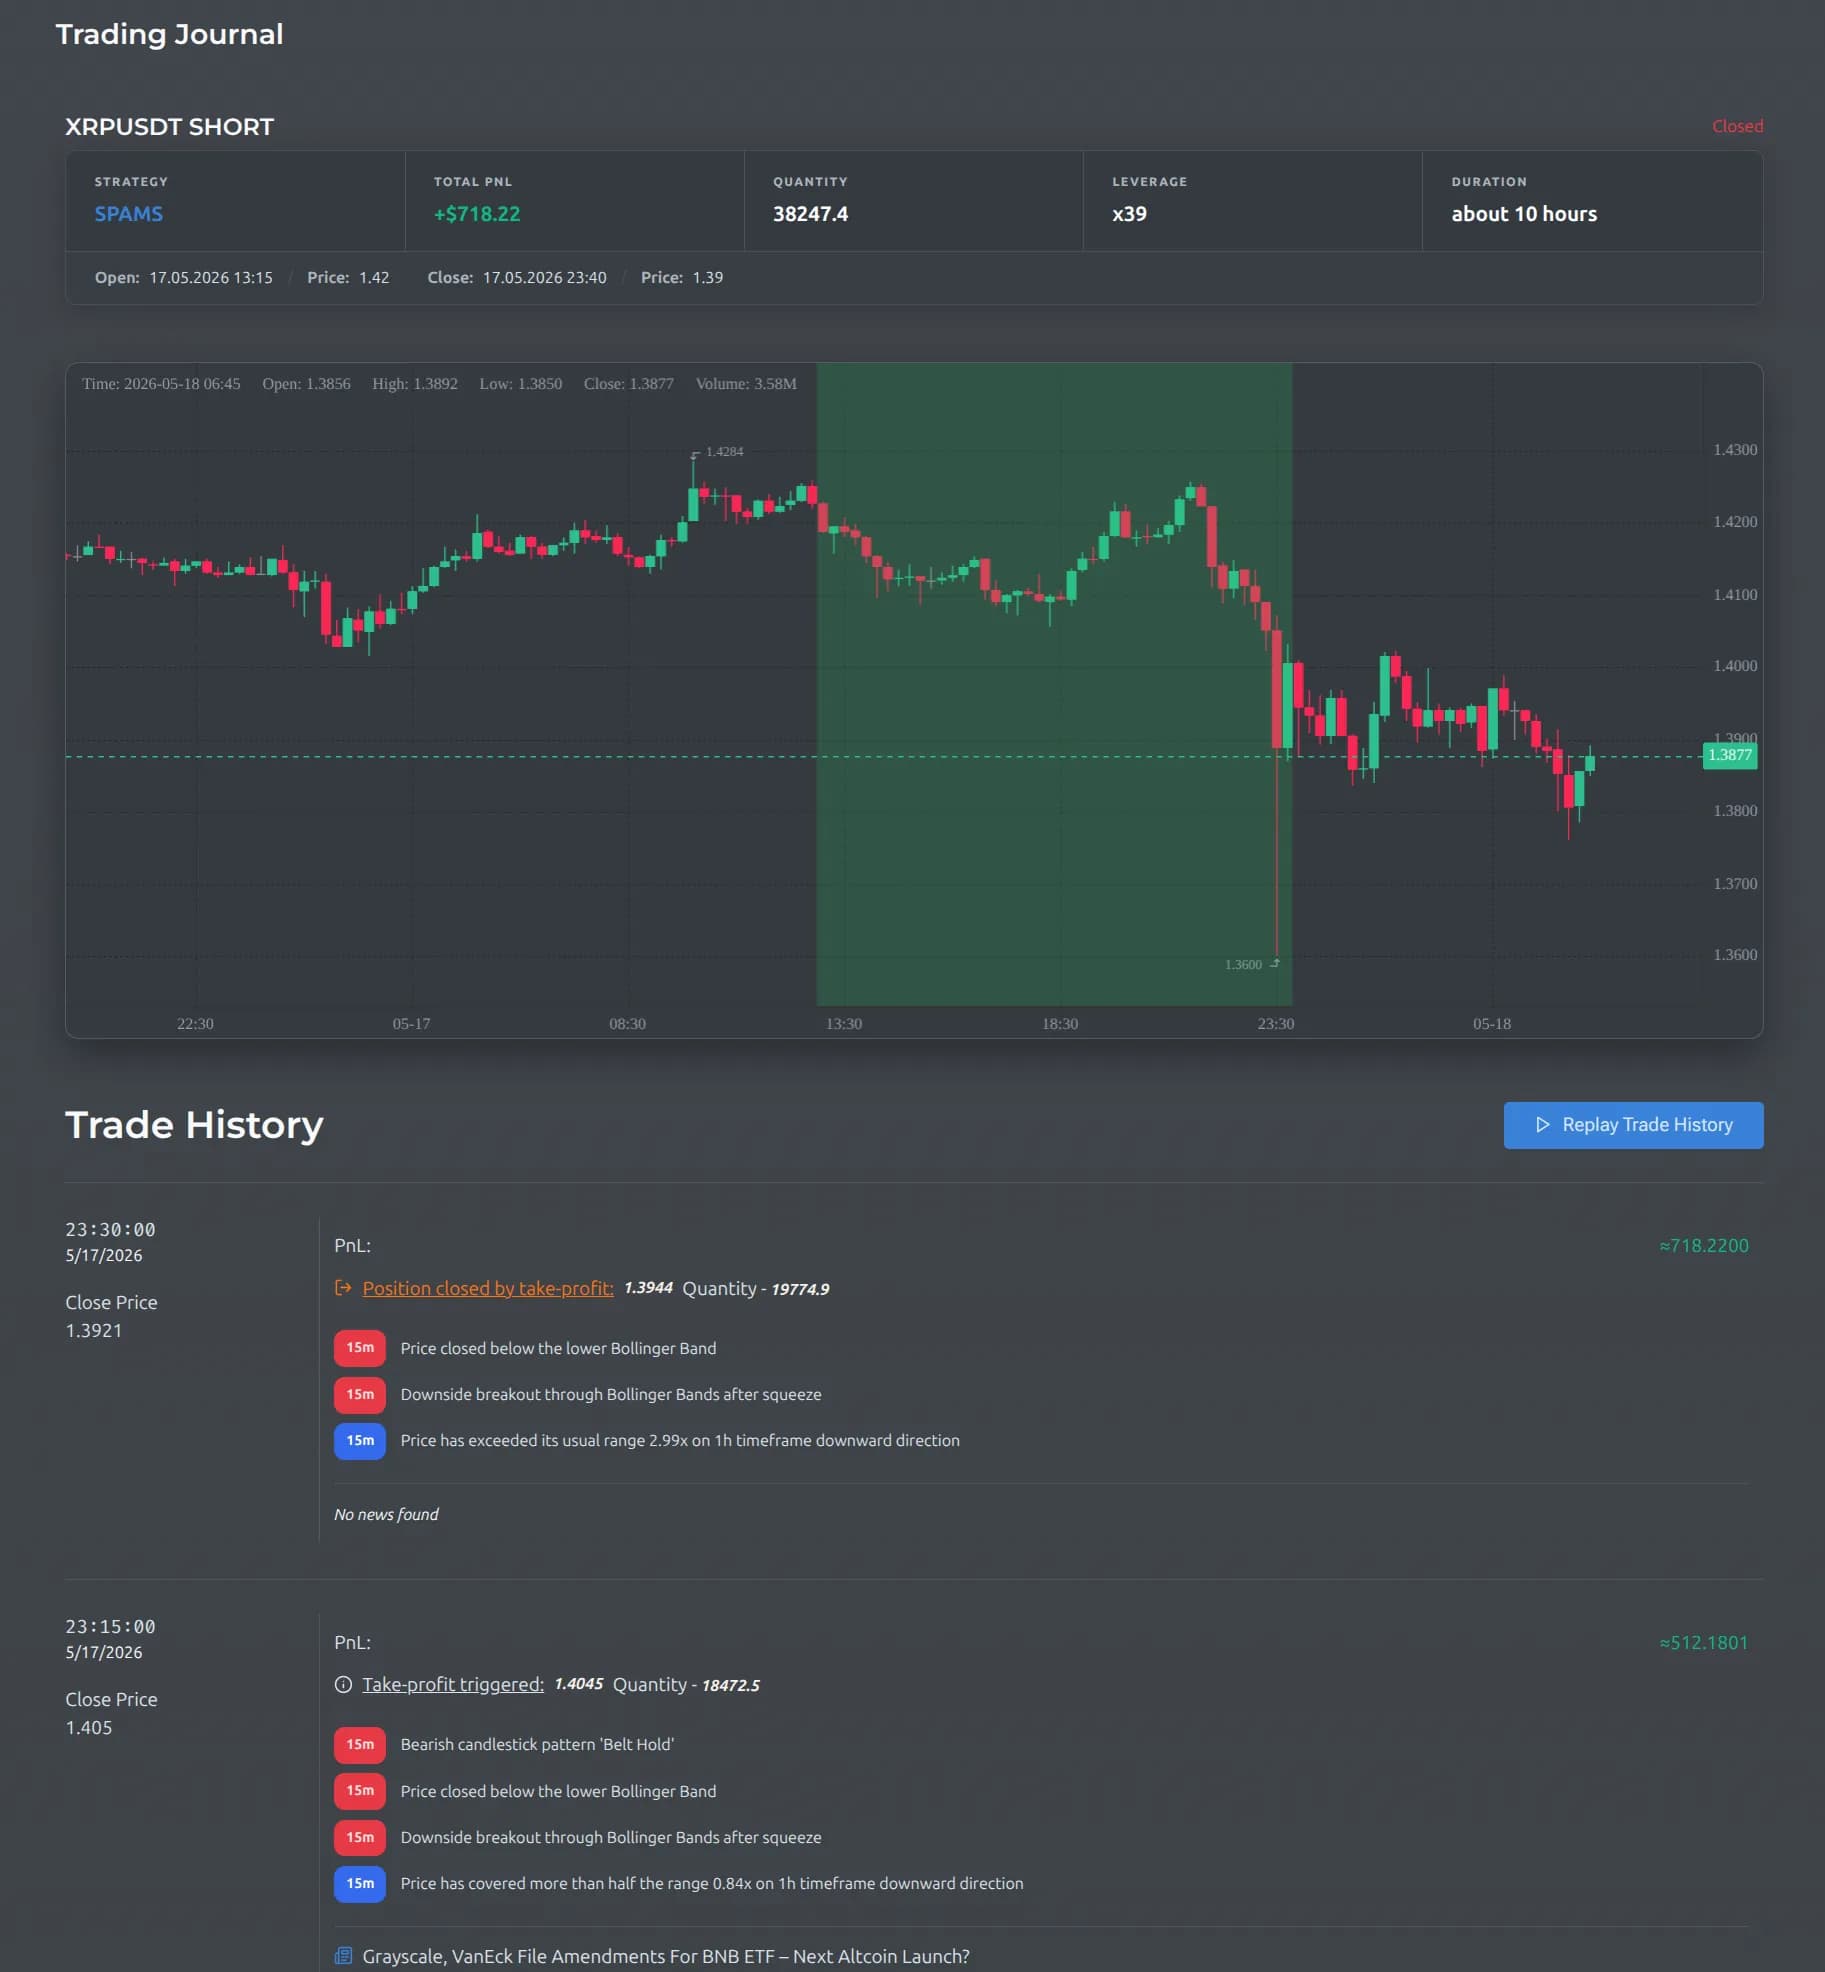
Każde wykonanie zapisuje się prosto z giełdy — bez luk, zapomnianych wpisów i literówek w wielkości pozycji: czynnik ludzki wyłączony. A każda transakcja zachowuje swój kontekst rynkowy: otwórz ją i odtwórz świeca po świecy — jak odtwarzacz wideo dla wykresu. Widać, jak rozwijała się sytuacja, jakie newsy były w momencie każdej świecy i jakie decyzje podejmowała strategia. Zamknąłeś transakcję w panice, a potem poszła w Twoją stronę? Dziennik pokaże, ile kosztowała ta decyzja.
Execution Log
Forward test pokazuje, że rozbieżność istnieje; Execution Log pokazuje, skąd się bierze. Każde zlecenie i każde wykonanie pochodzi z zapisów samej giełdy, z giełdowym znacznikiem czasu, i jest zestawiane z tym, czego oczekiwał test: cena wykonania, prowizja, poślizg. Twoje ręczne transakcje są trzymane osobno od transakcji strategii. Pojedyncza rozbieżność to rynkowy szum; ta sama rozbieżność raz za razem to powód, by przejrzeć ustawienia kosztów albo parametry strategii.
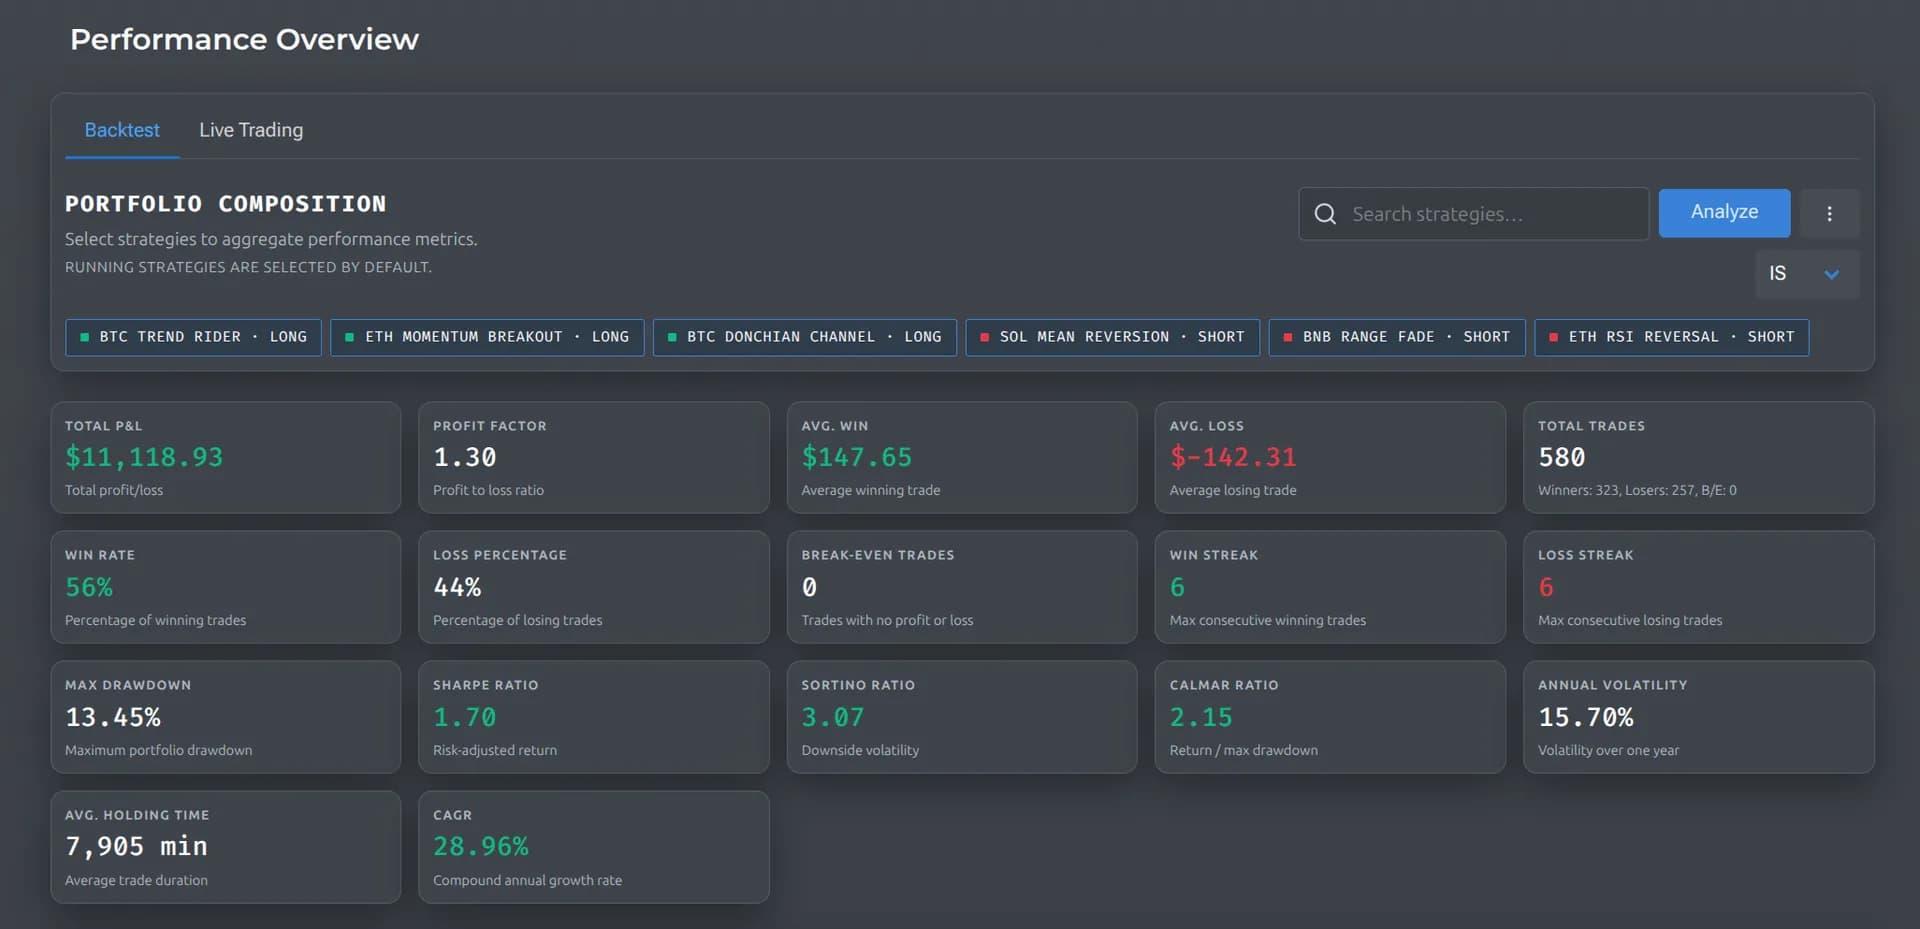
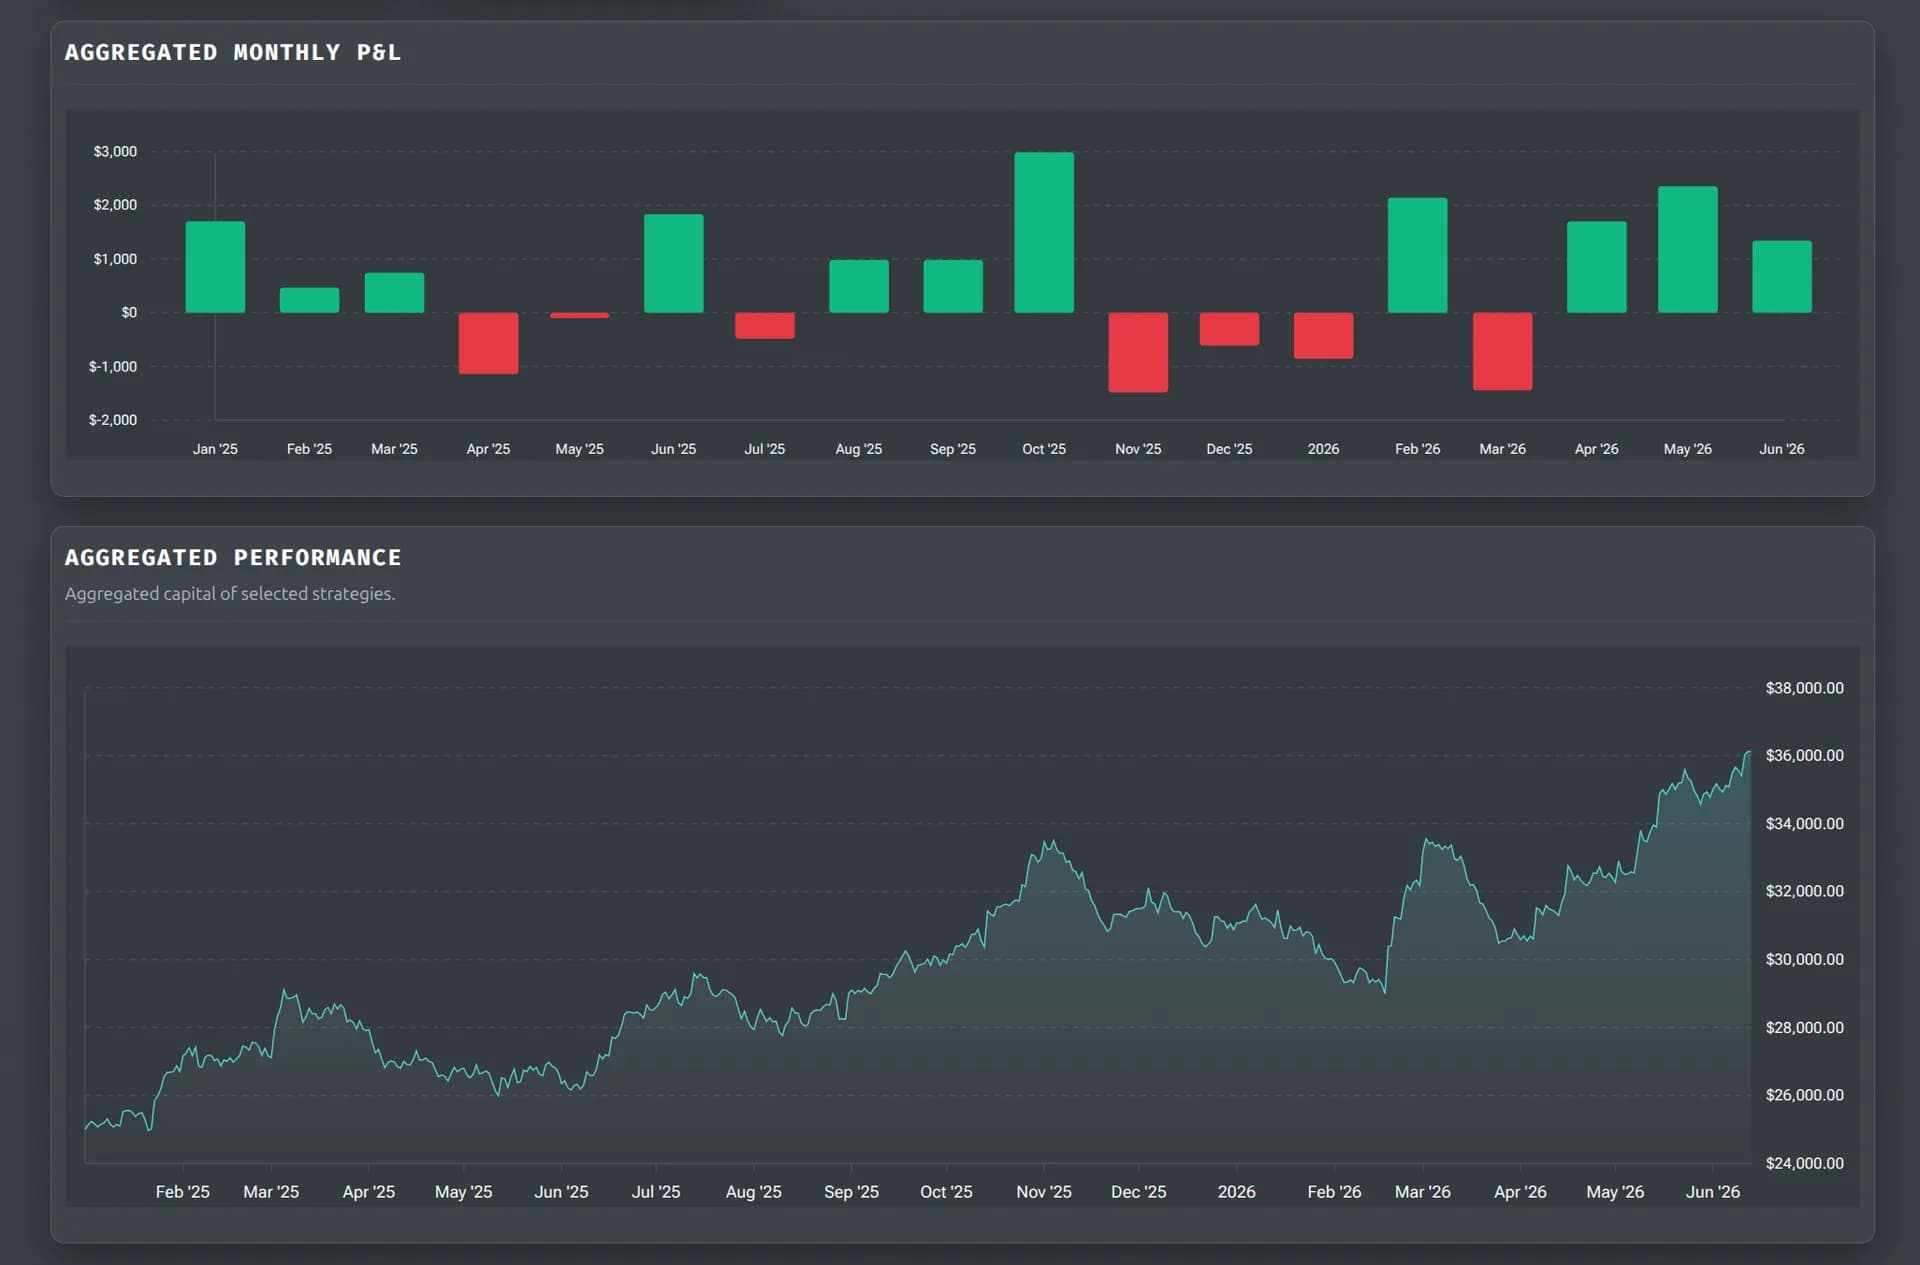
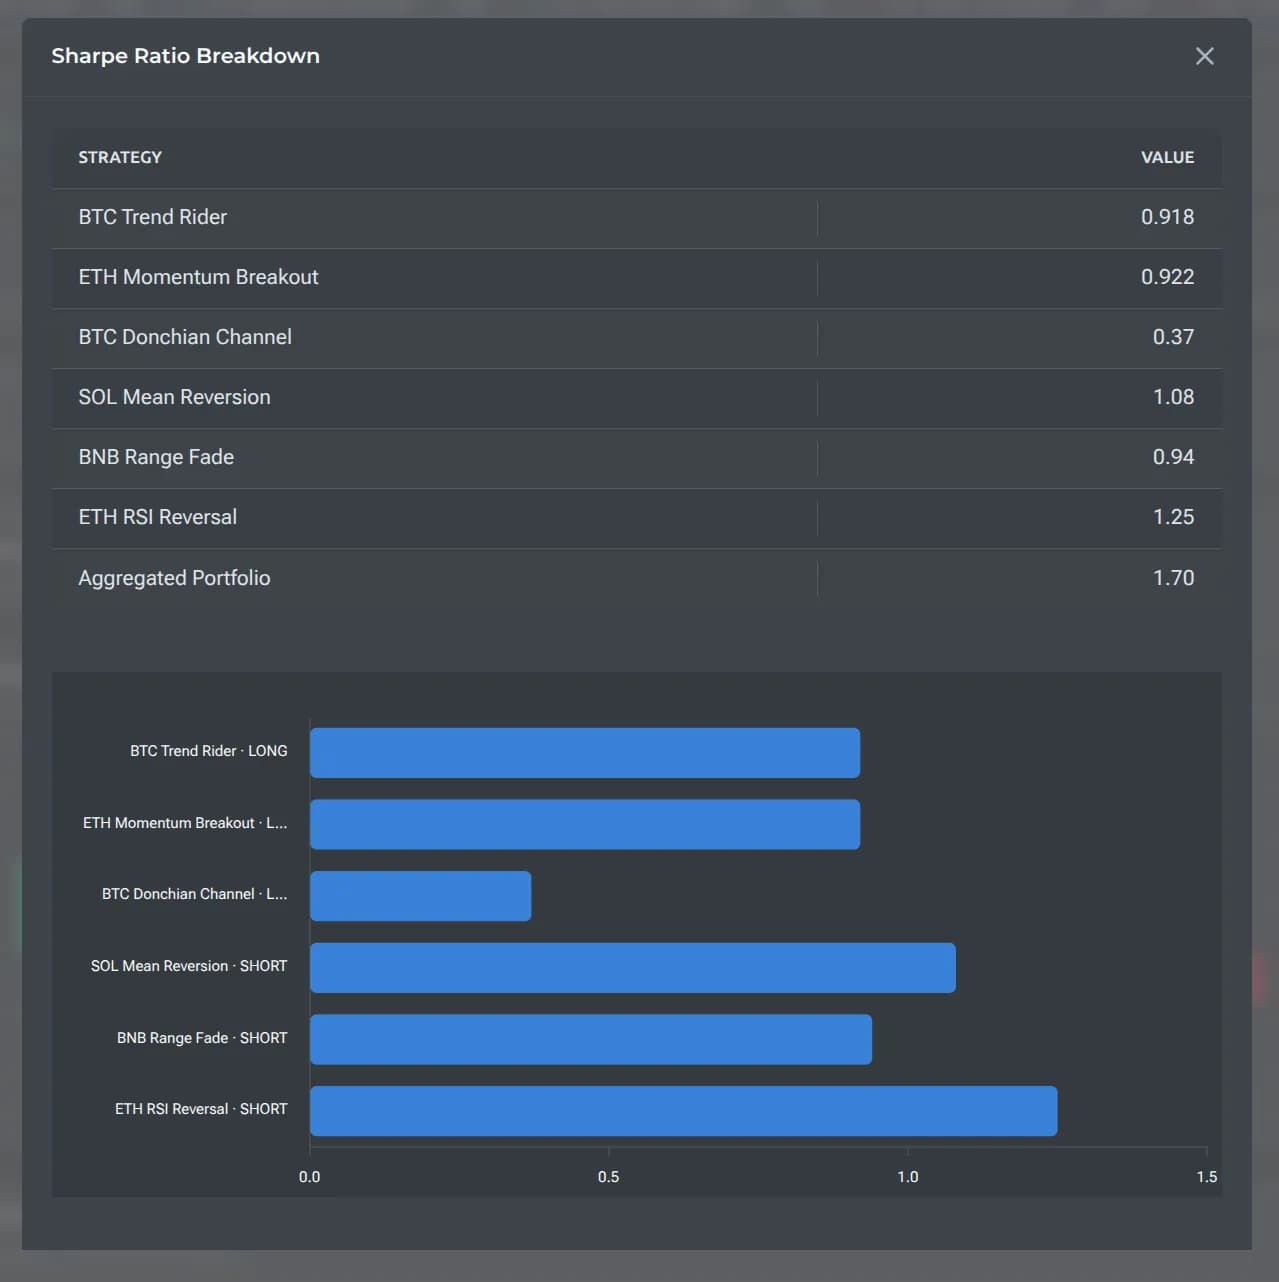
Jedna strategia to zakład. Portfel to system.
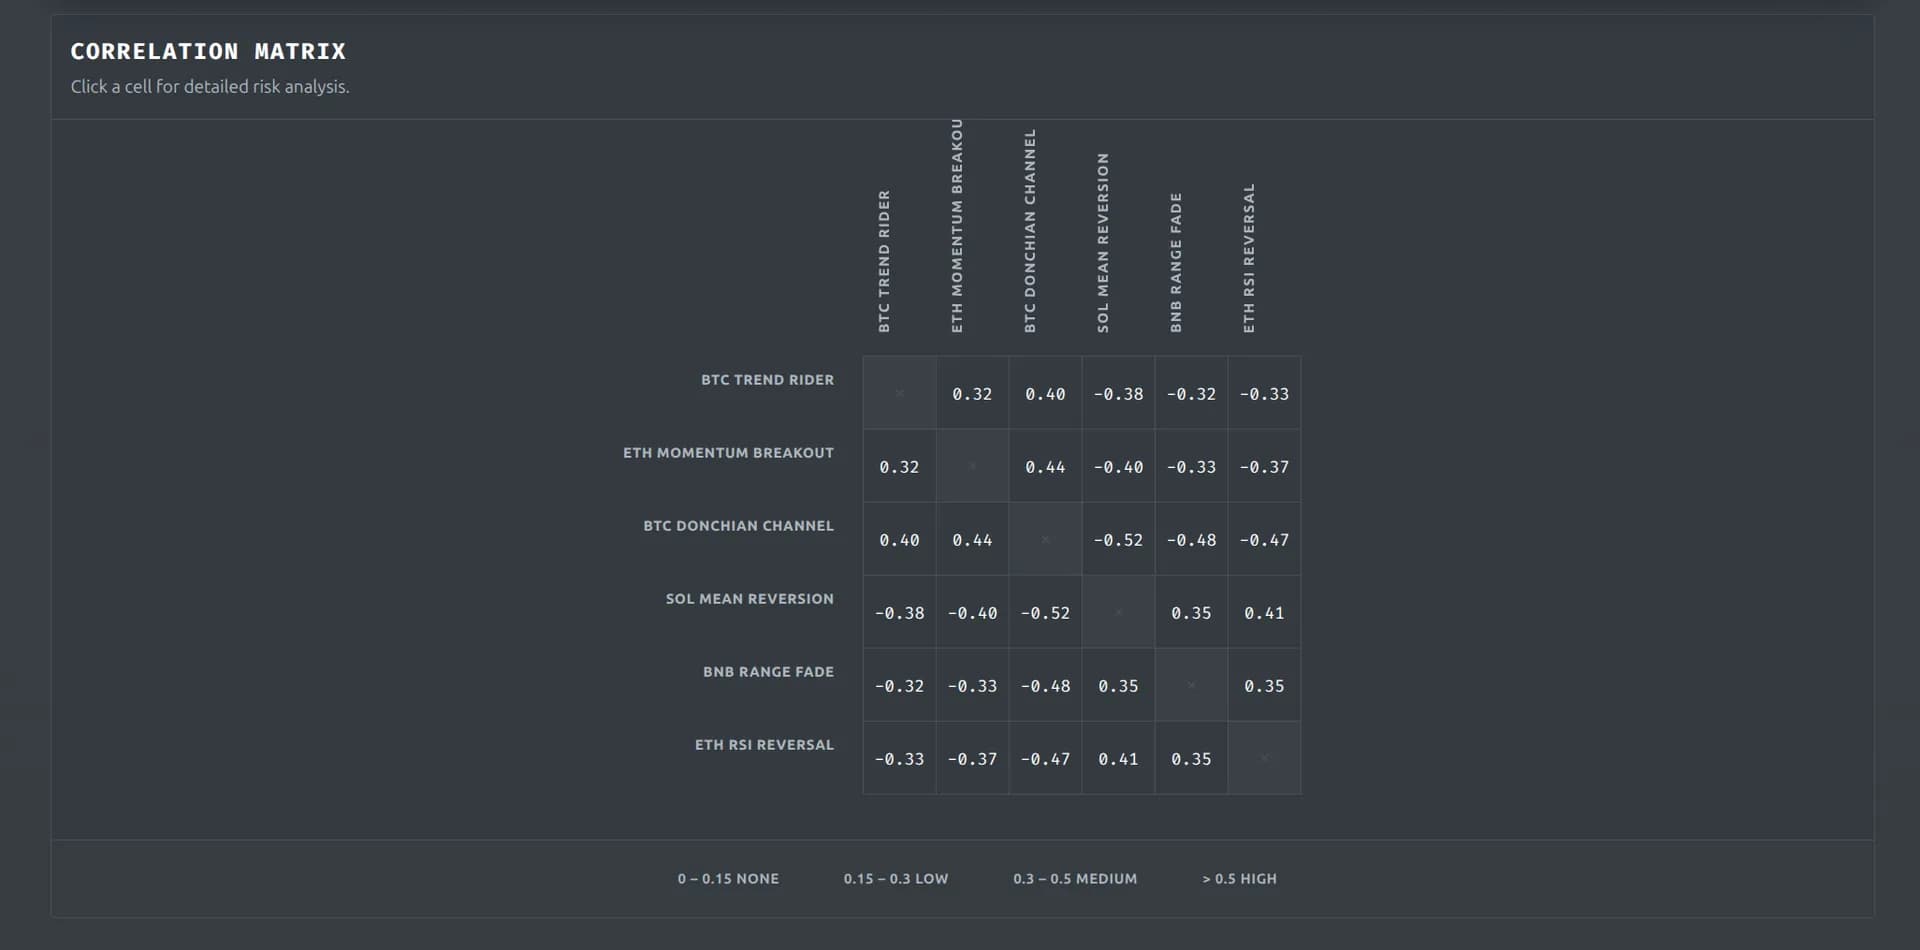
Połącz kilka strategii w jeden portfel i zobacz, jak zachowują się razem: łączna krzywa kapitału, zbiorcze metryki i to, jak pokrywają nawzajem swoje obsunięcia. Veskald używa korelacji obsunięć (drawdown correlation): średnia z całej historii jest zdominowana przez spokojne, płaskie okresy i zaniża ryzyko, a liczy się to, czy strategie tracą w tym samym czasie. Trzy zwyczajne strategie, które nie obsuwają się razem, często dają gładszą krzywą i płytsze obsunięcie niż jedna „idealna”.
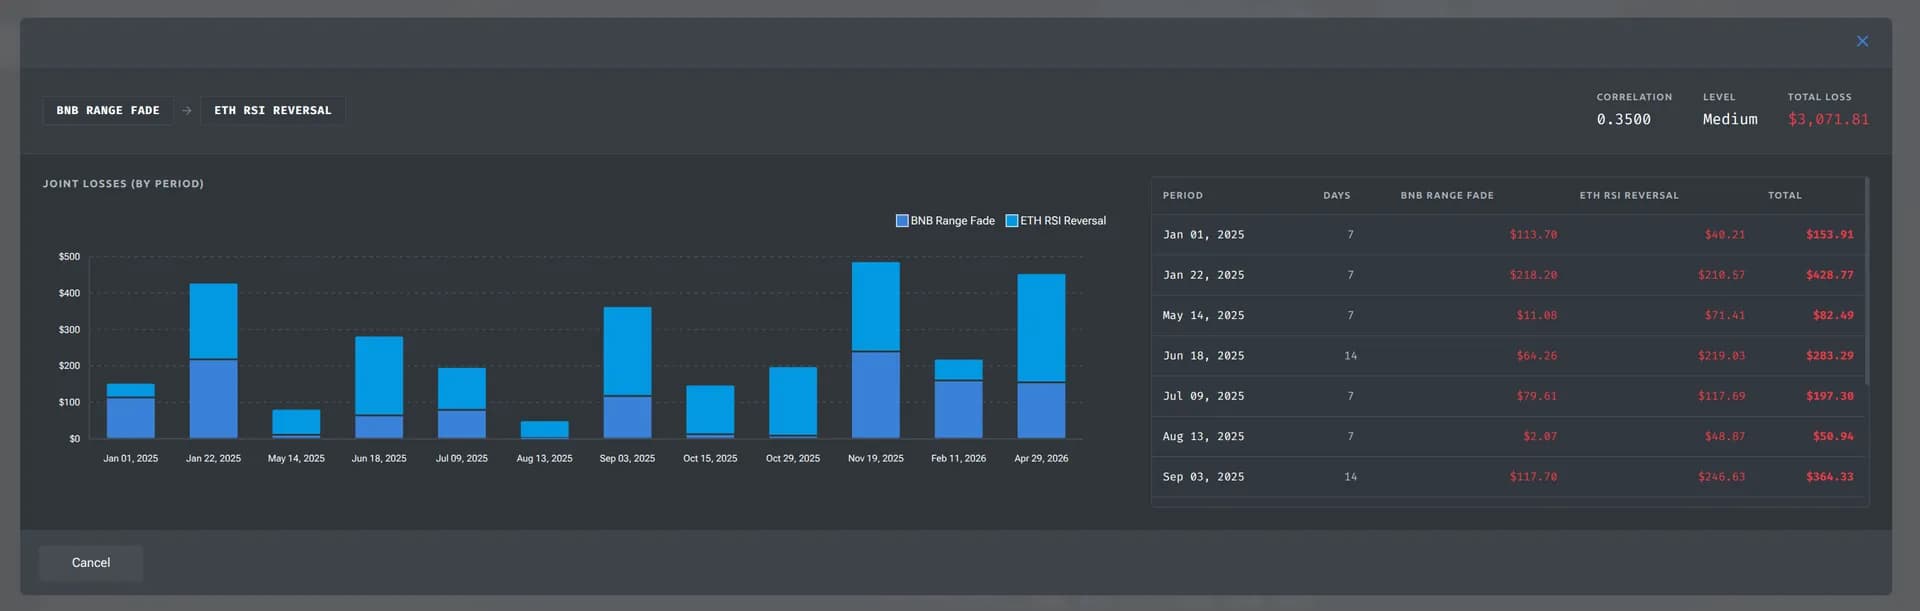
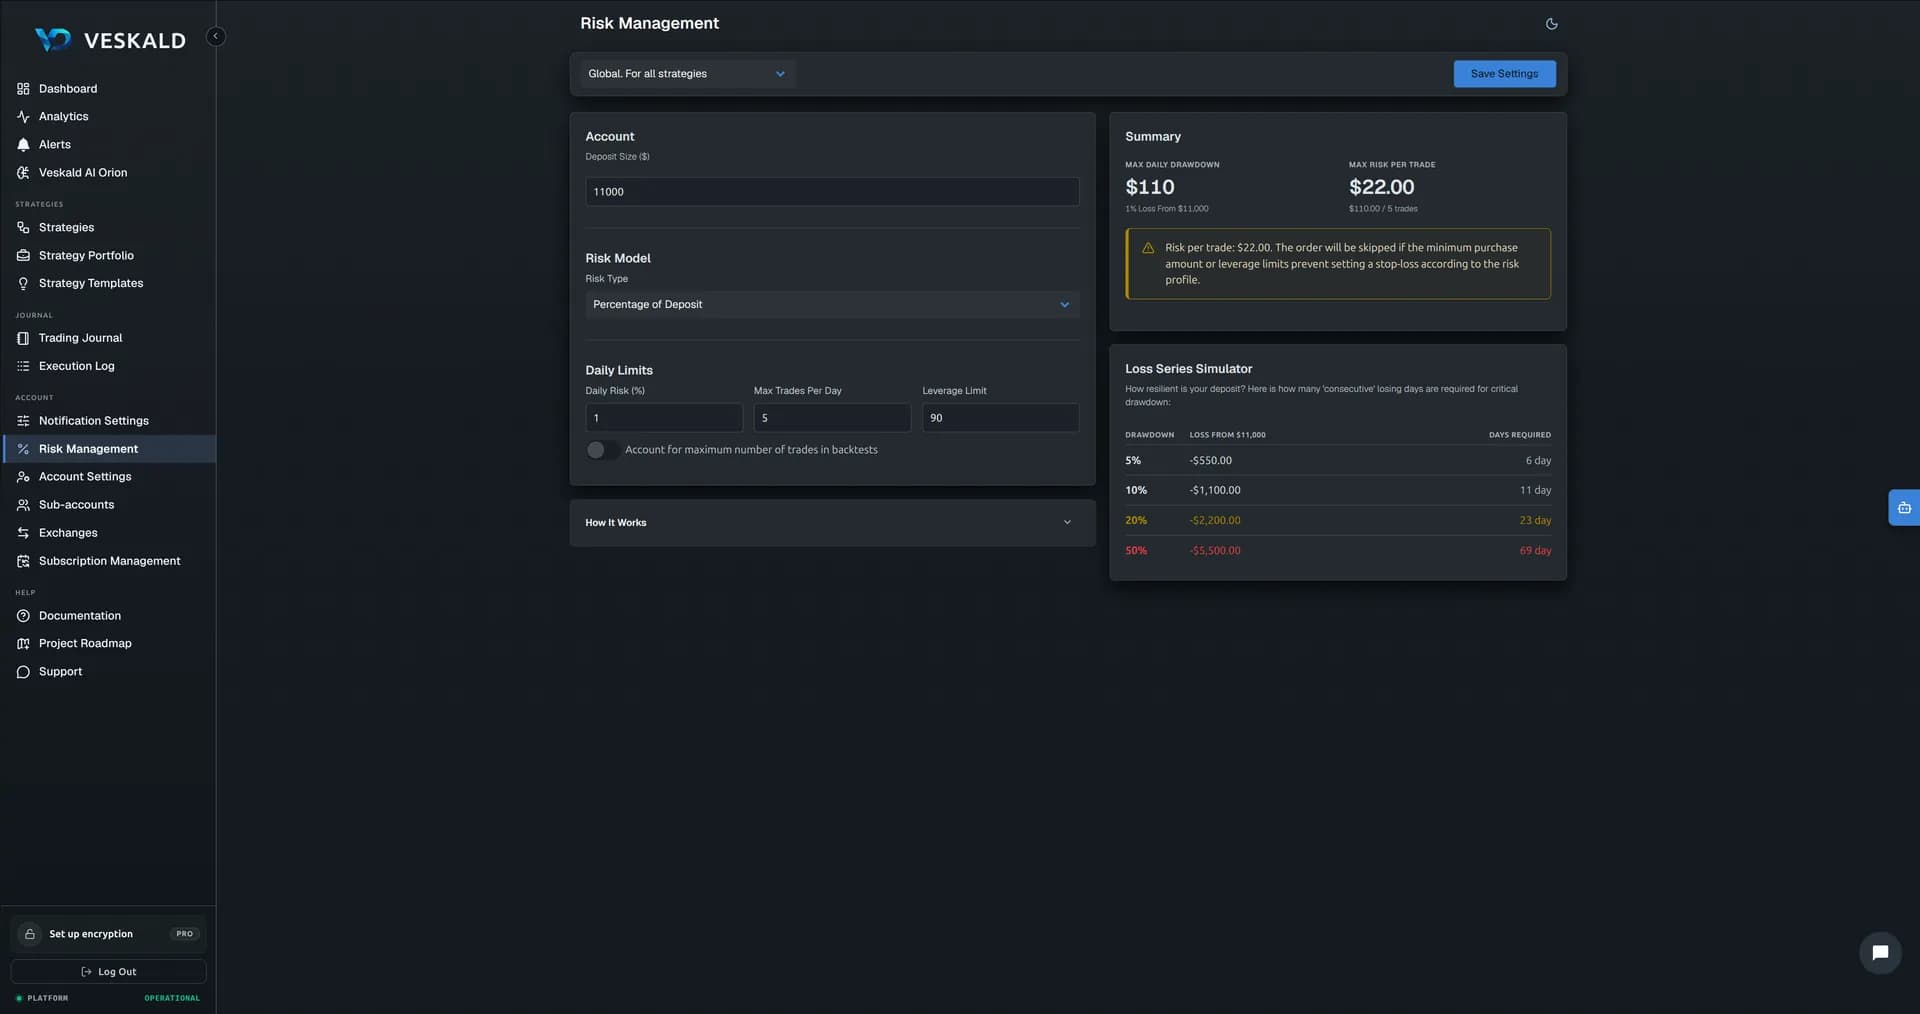
Zarządzanie ryzykiem na poziomie portfela
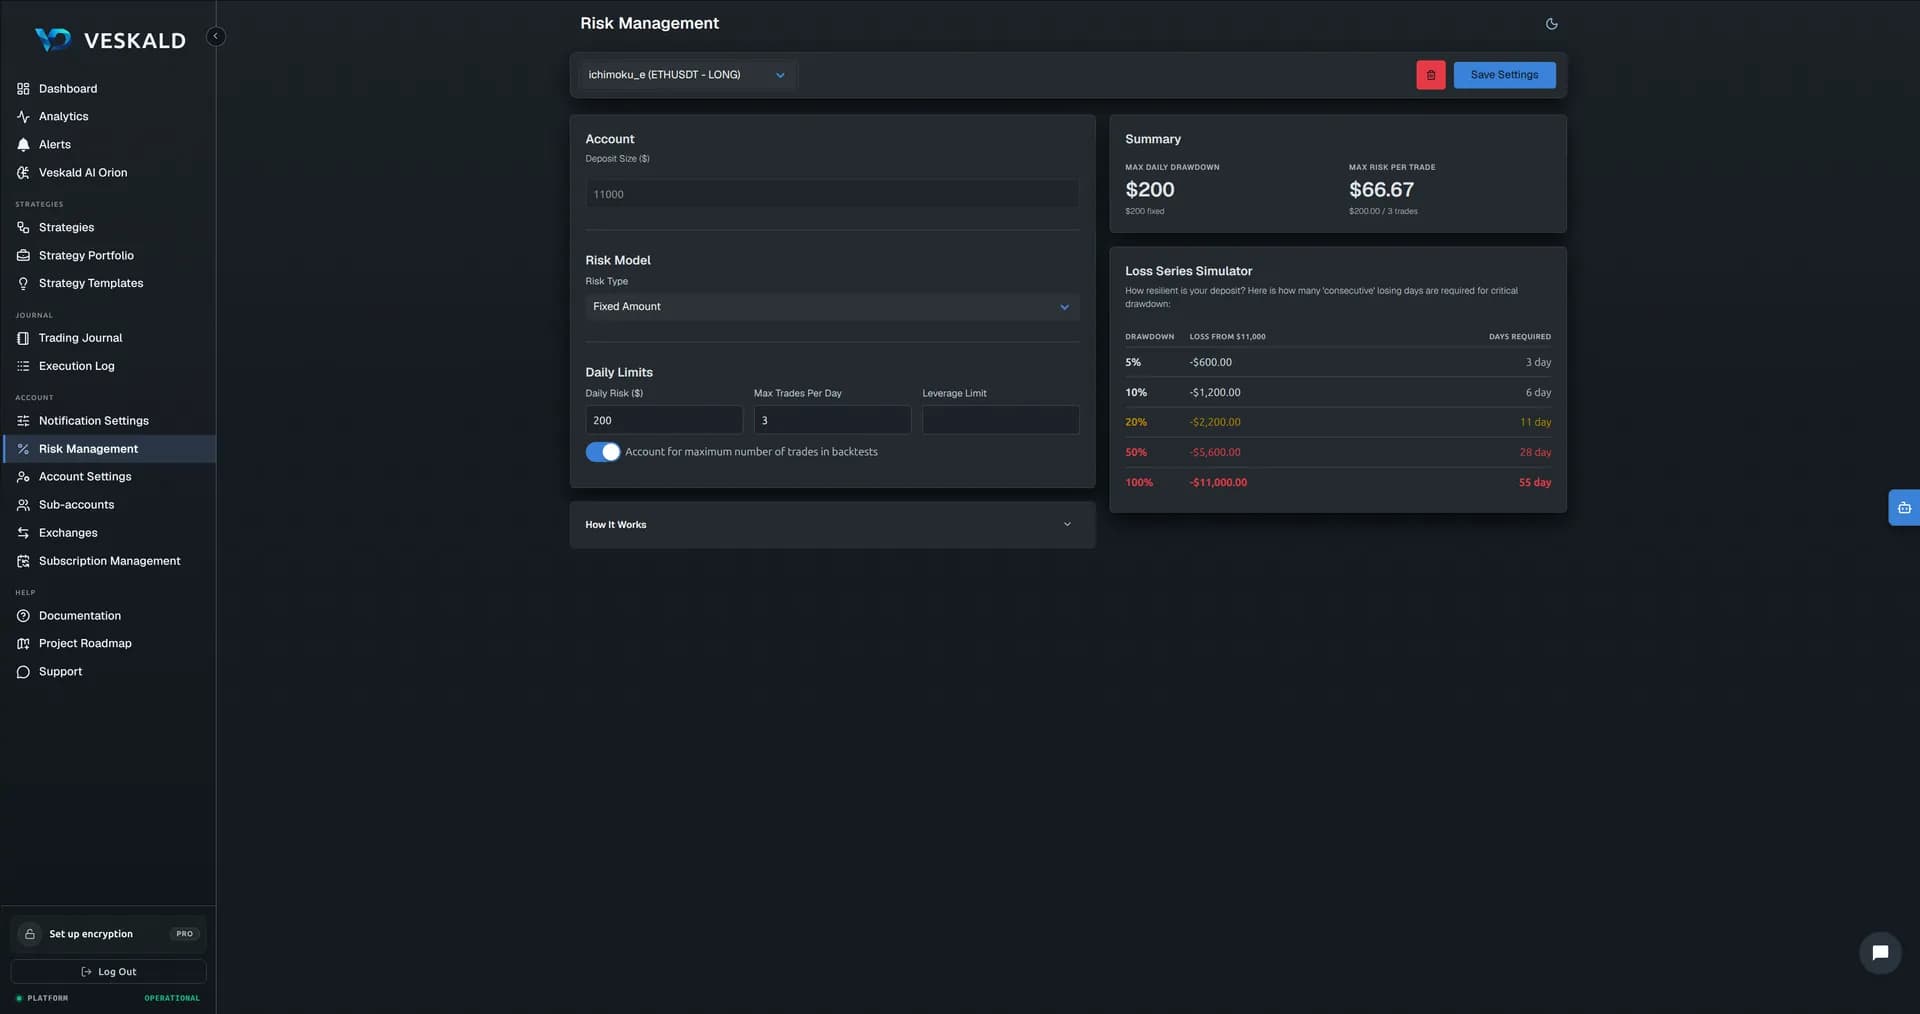
Globalne zasady dla wszystkich strategii: dzienny limit straty, maksimum transakcji dziennie, limit dźwigni. Plus indywidualne ustawienia dla każdej strategii — zasady globalne działają jak siatka bezpieczeństwa, ustawienia szczegółowe doprecyzowują zachowanie.
Kalkulator „Co jeśli” pokazuje, za ile dni przy obecnych ustawieniach osiągniesz określony drawdown — żebyś z góry wiedział, czy Twoje podejście nie jest zbyt agresywne.