Edges bauen oder früh beerdigen. Den Markt lesen.
Strategien bauen, testen und laufen lassen — oder manuell mit Live-Marktanalytik handeln. Eine Oberfläche, dieselben Daten.
Strategie-Builder
11 Schritte. Beliebige Komplexität. Ohne Code.
Die Liste der Indikatoren und Bedingungen wird laufend erweitert.
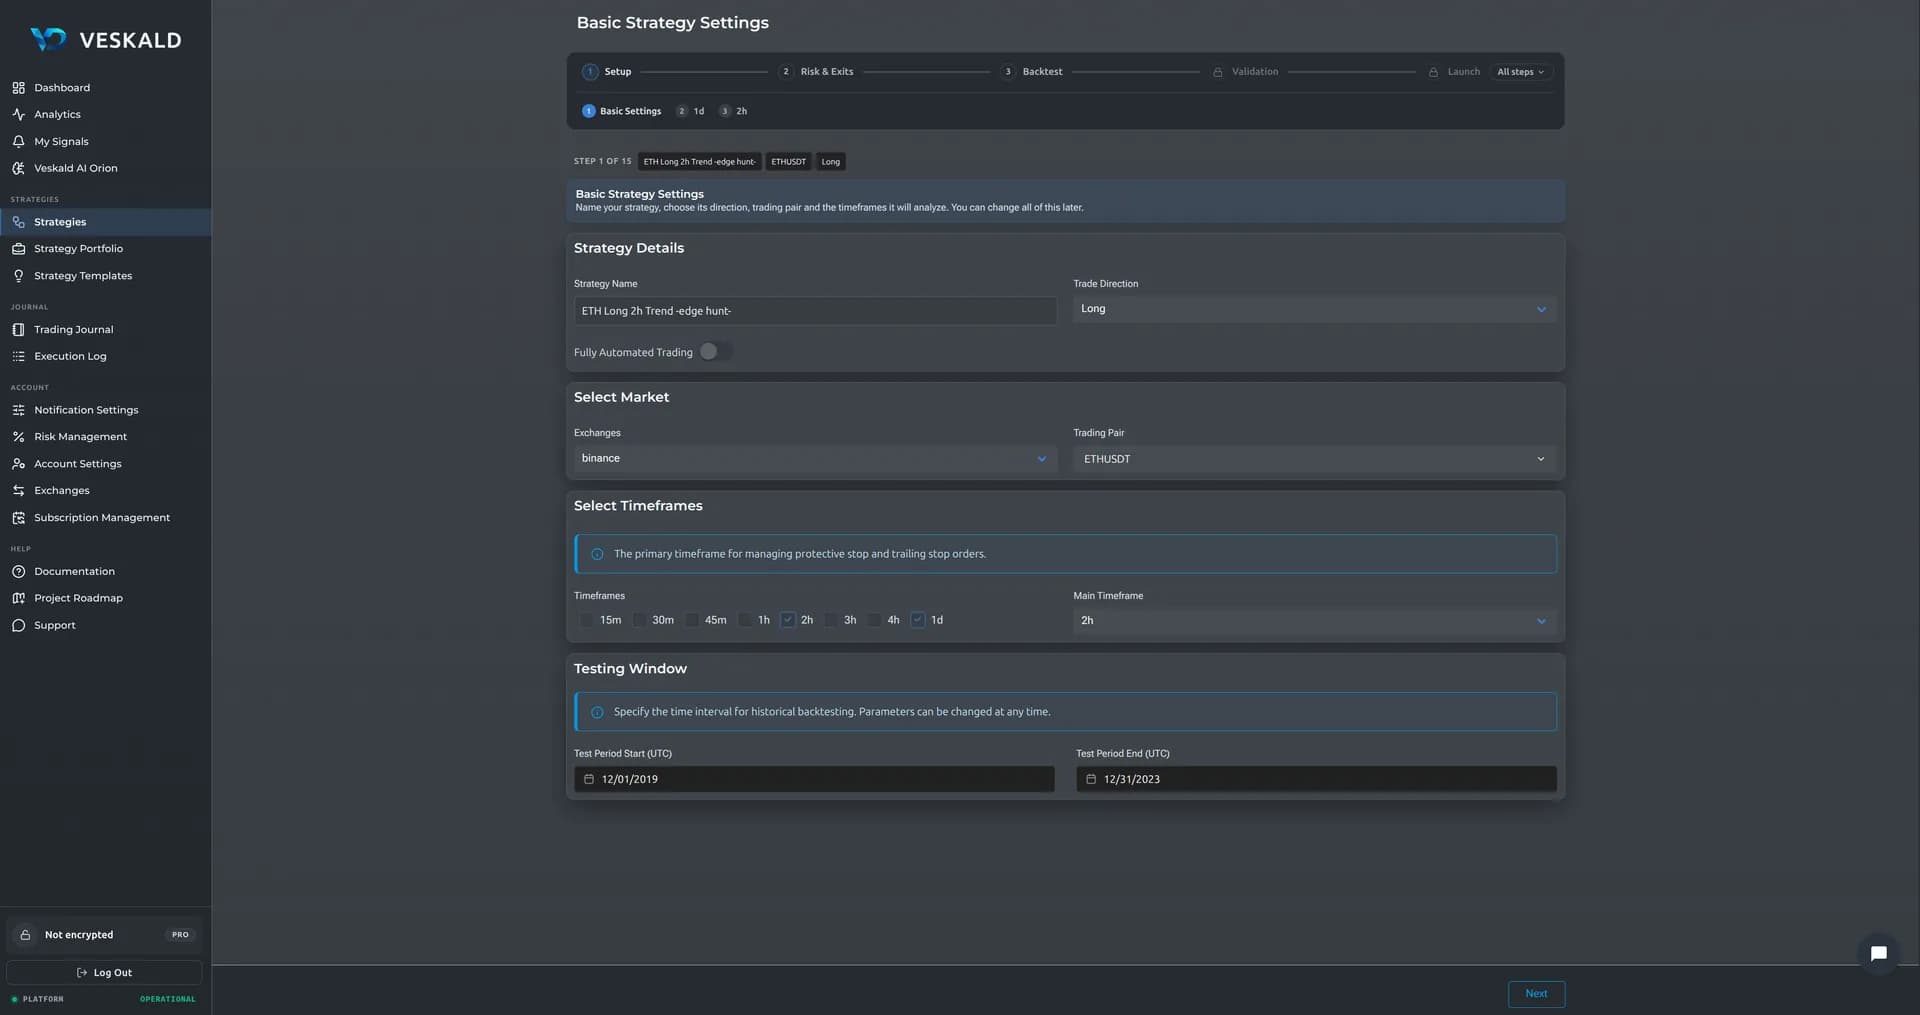
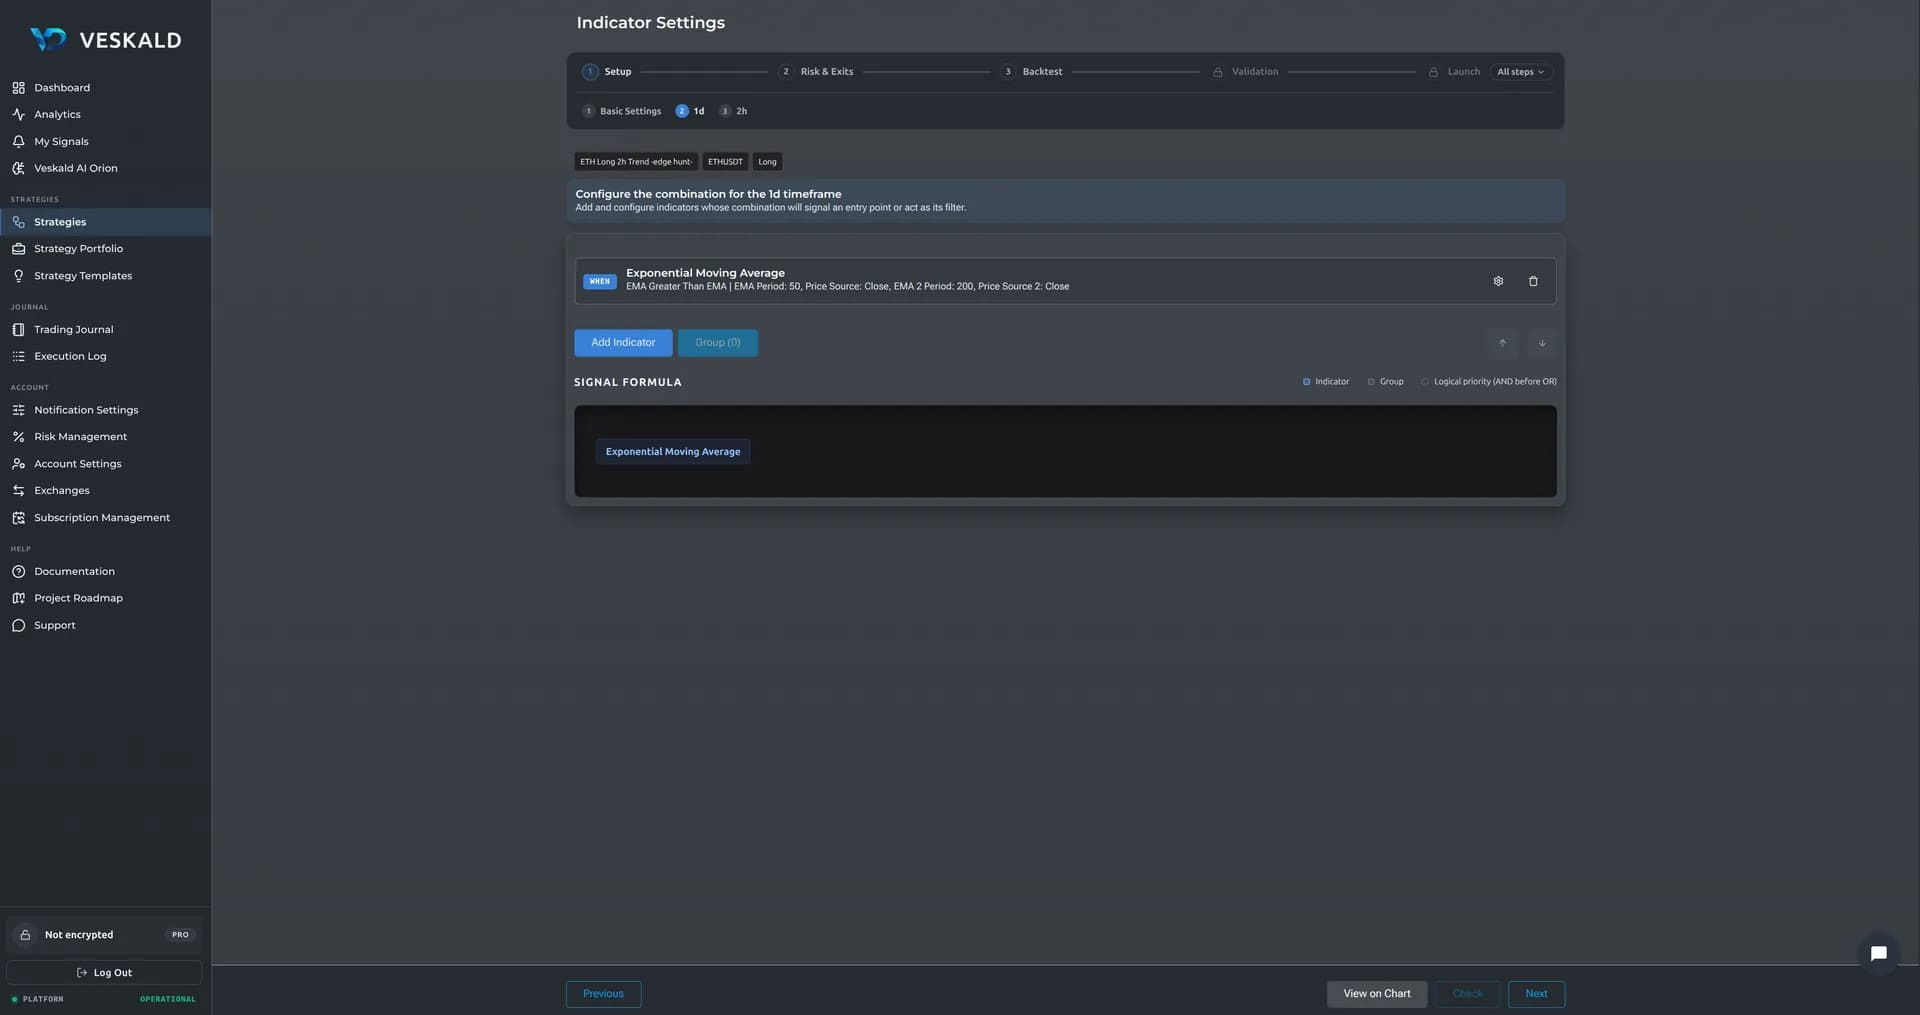
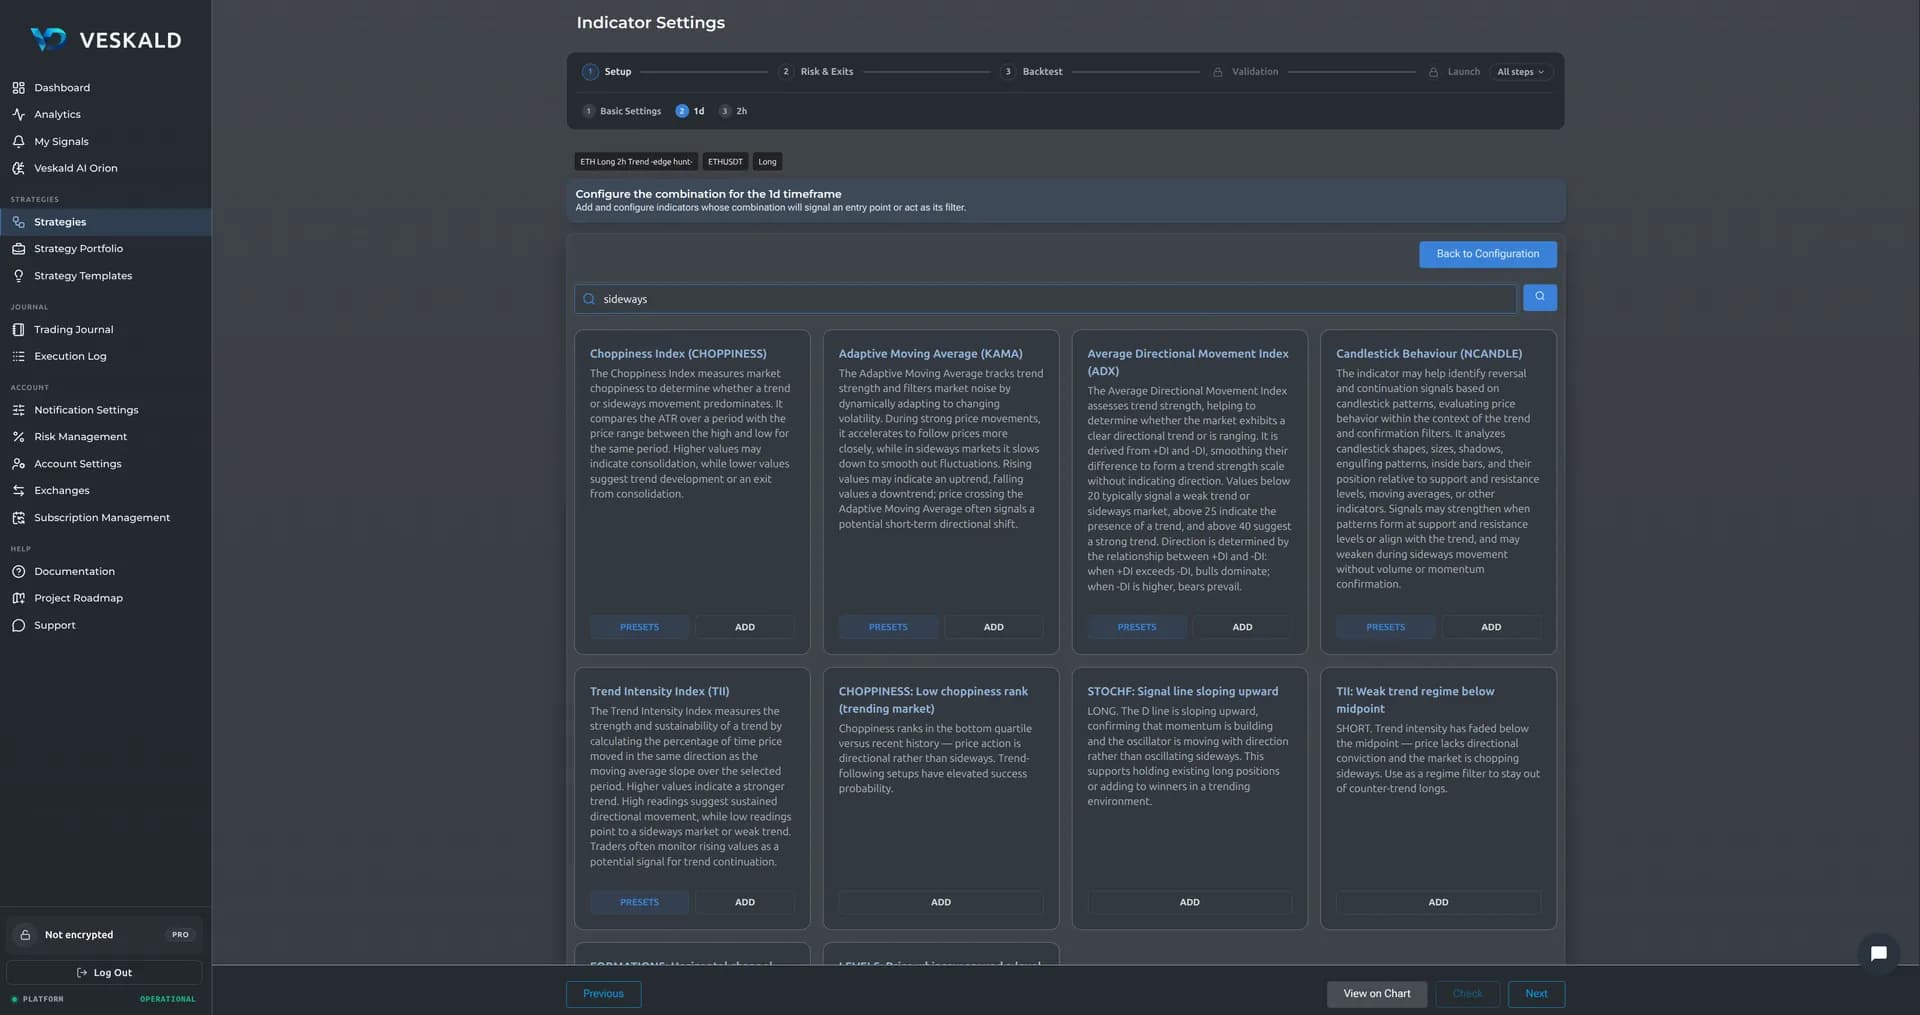
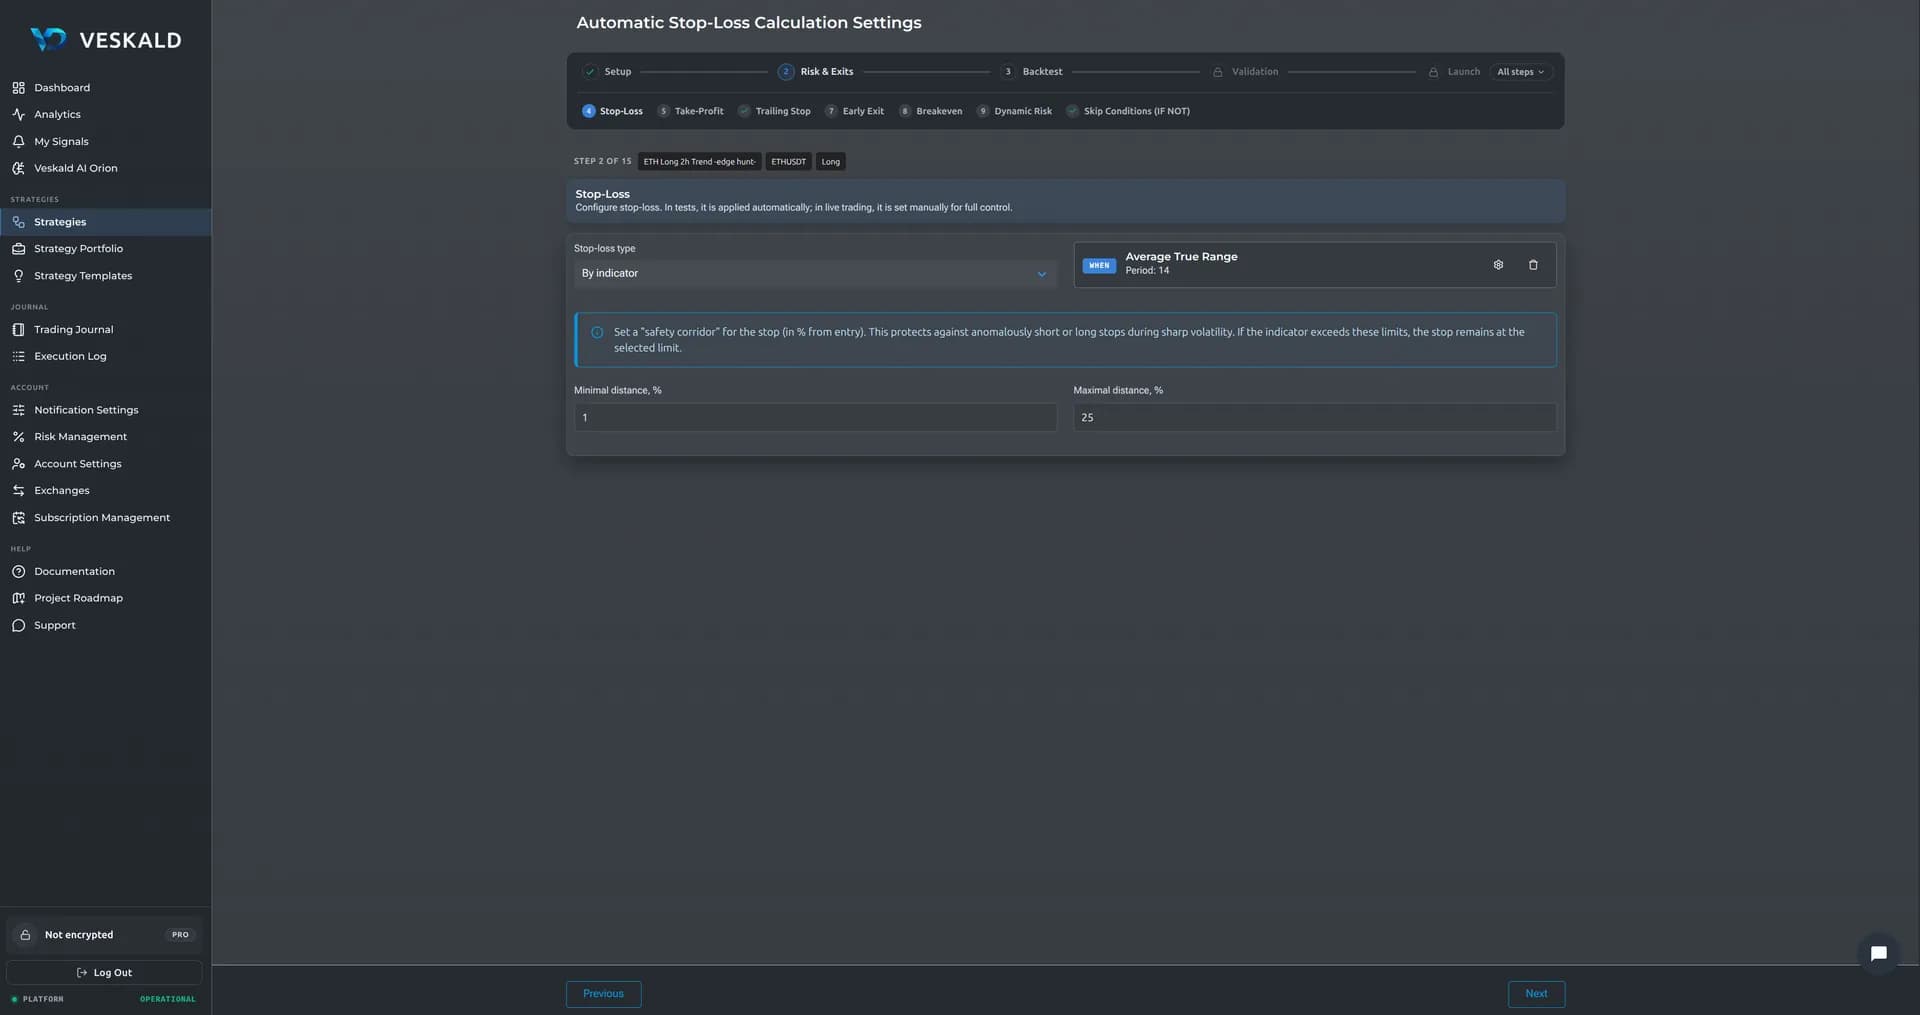
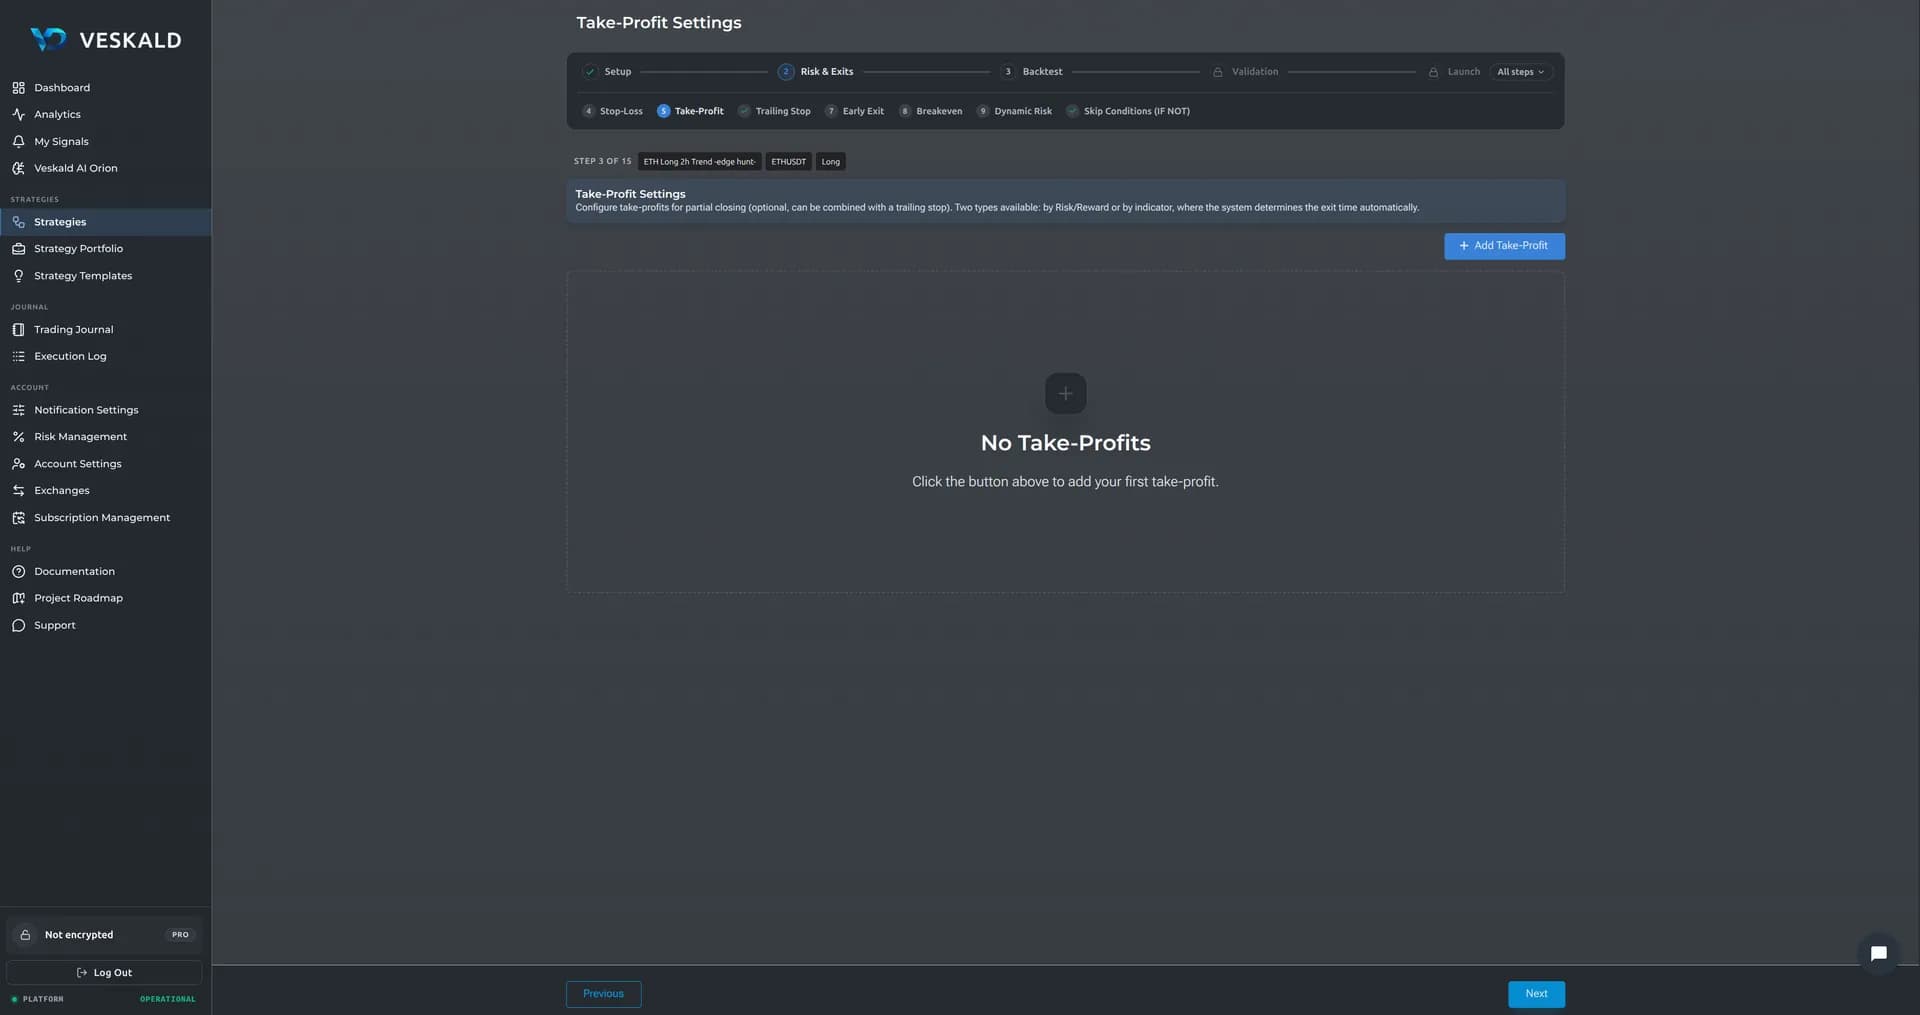
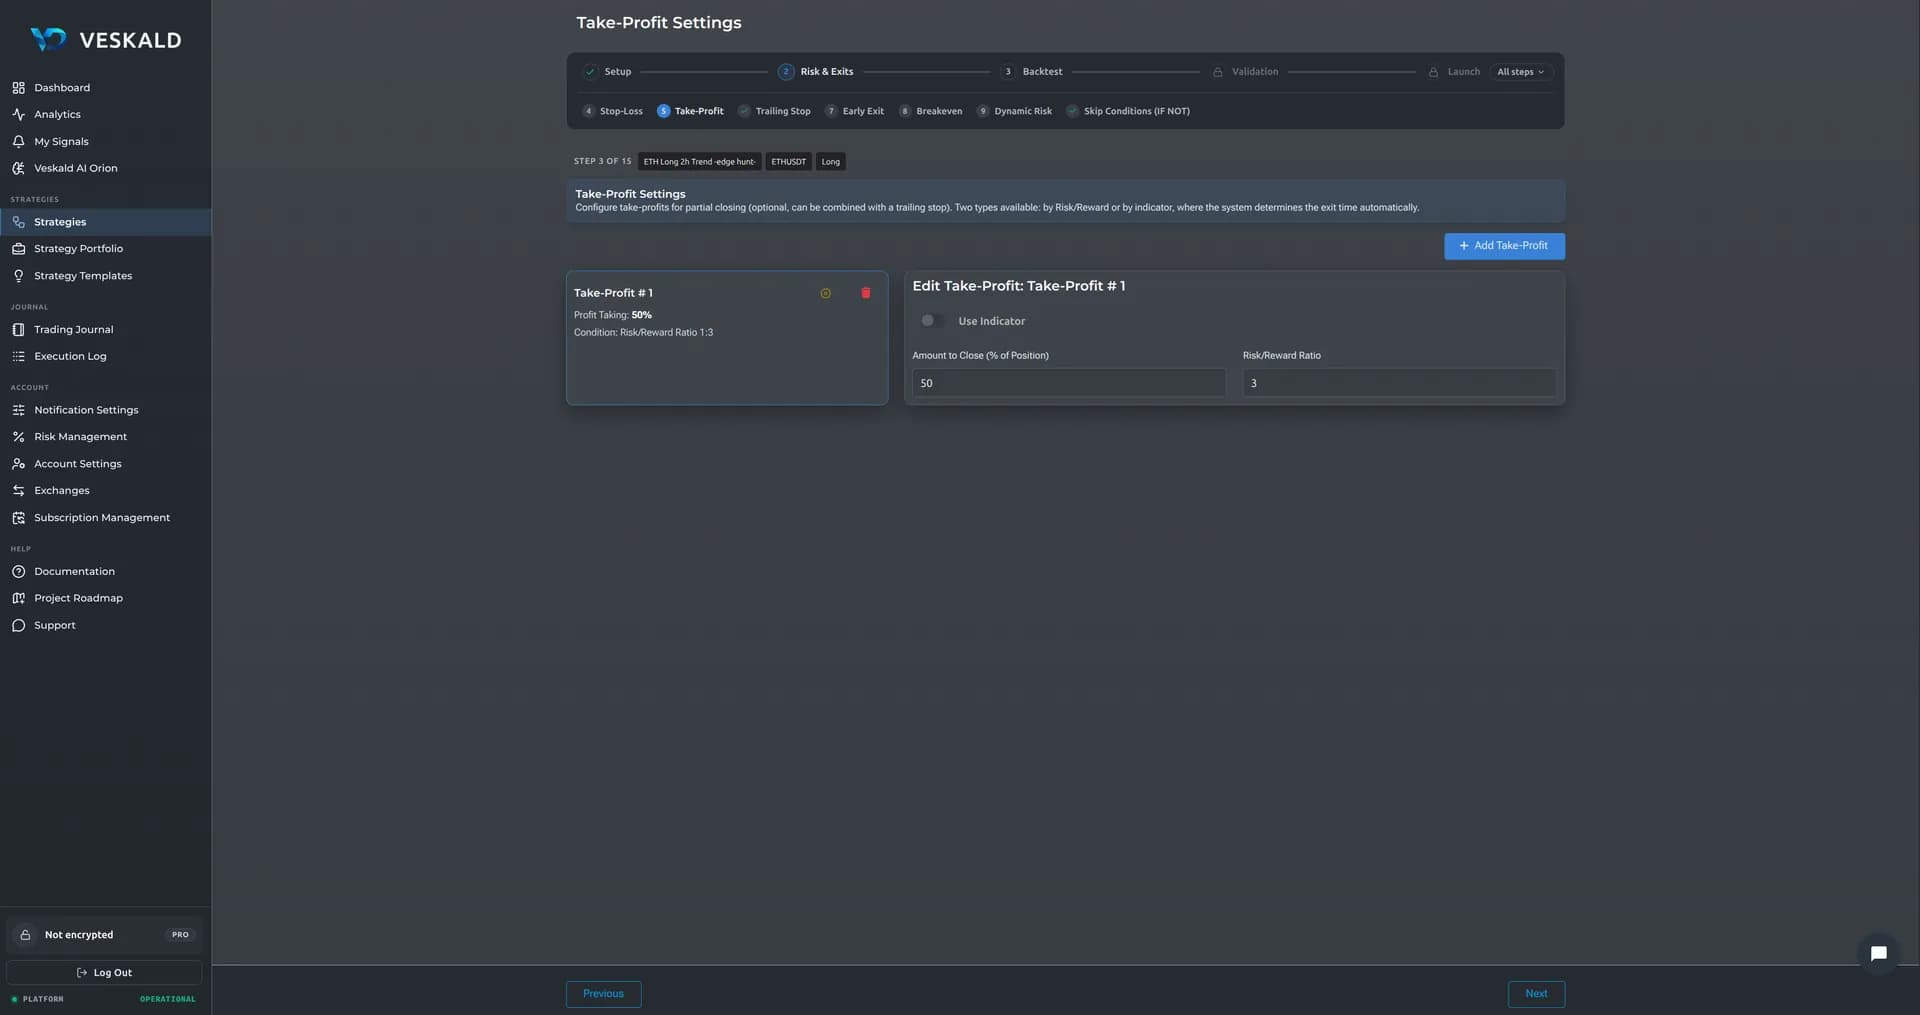
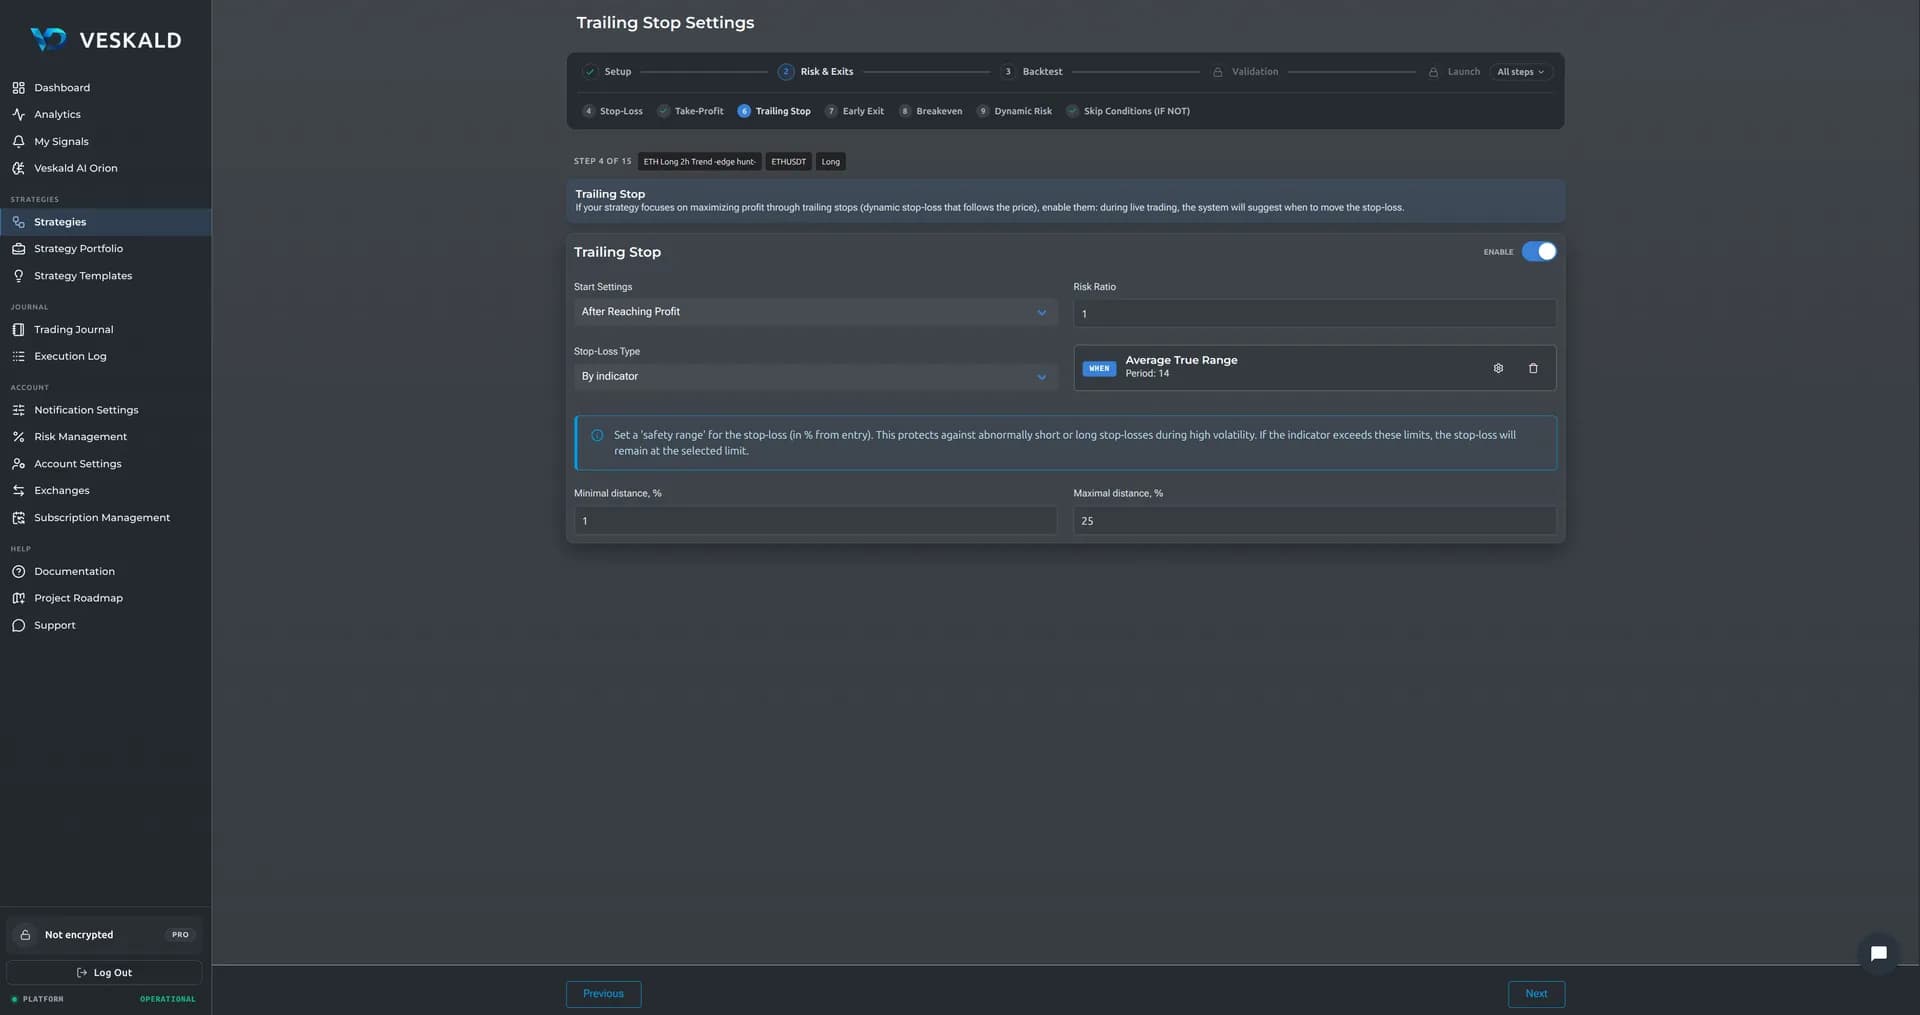
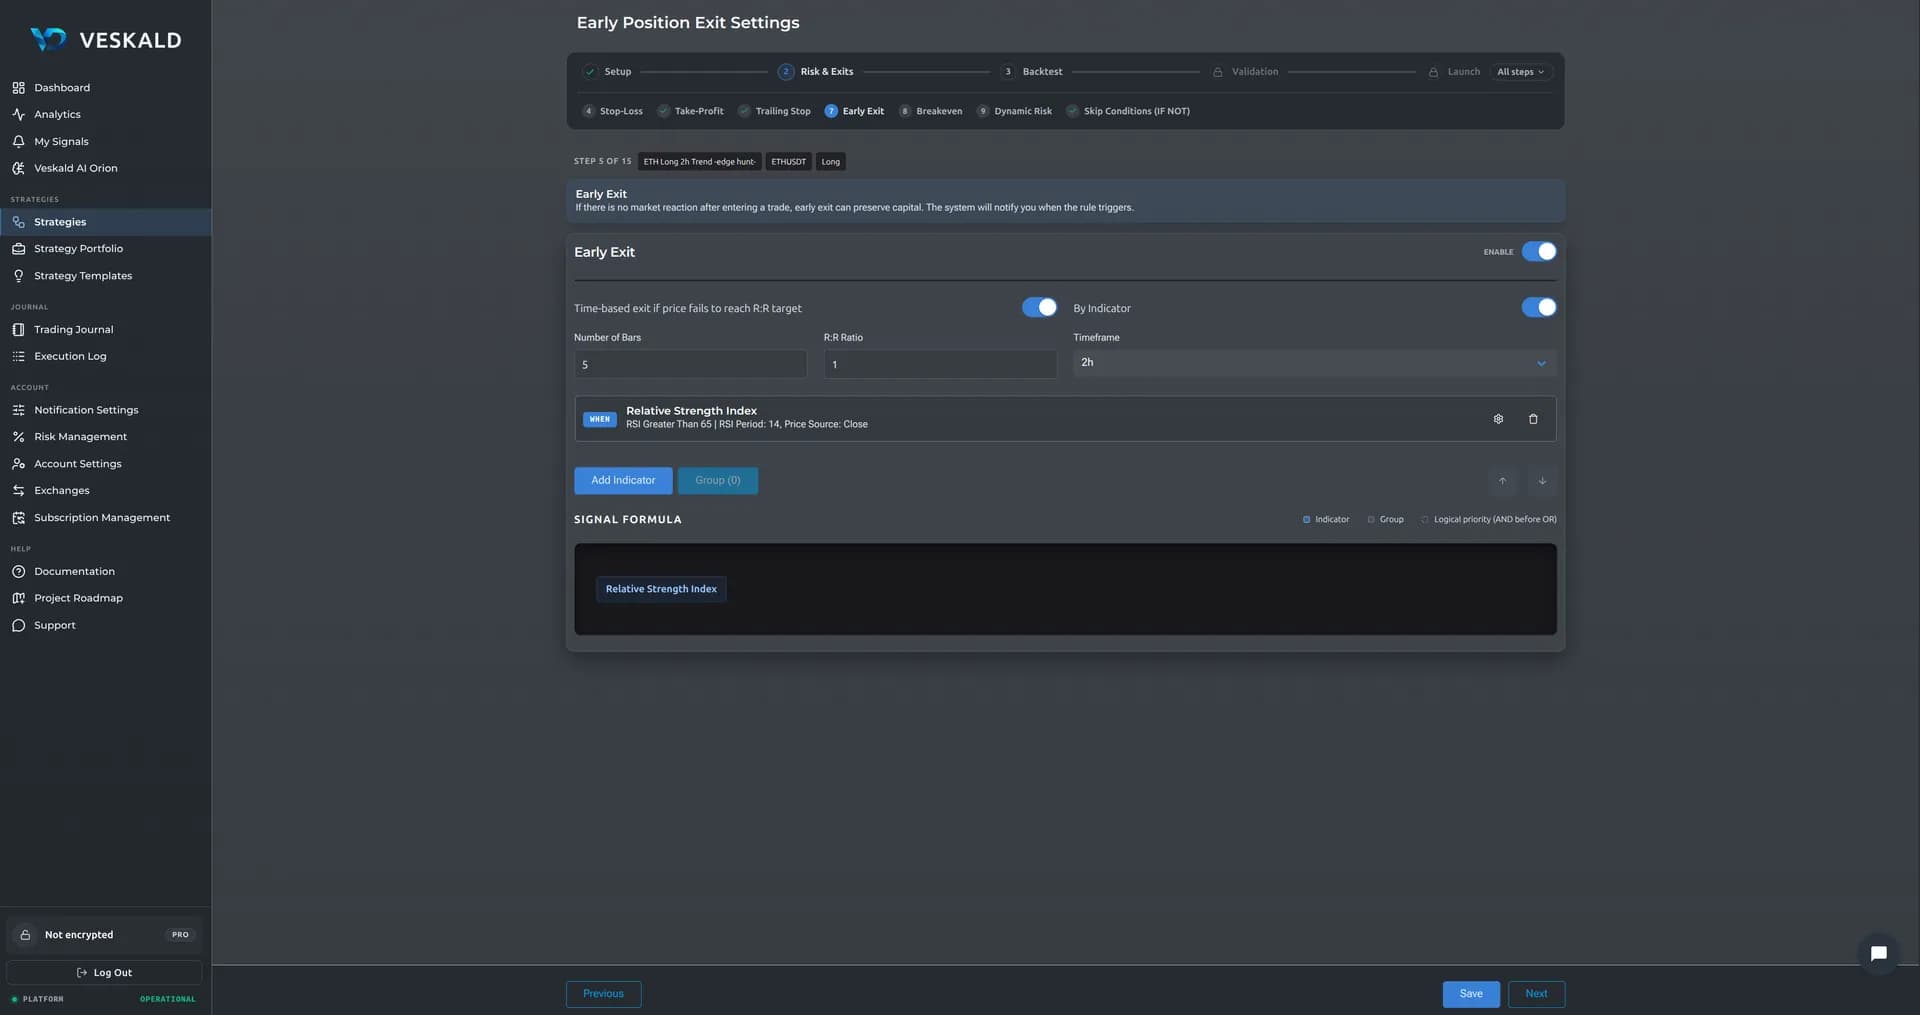
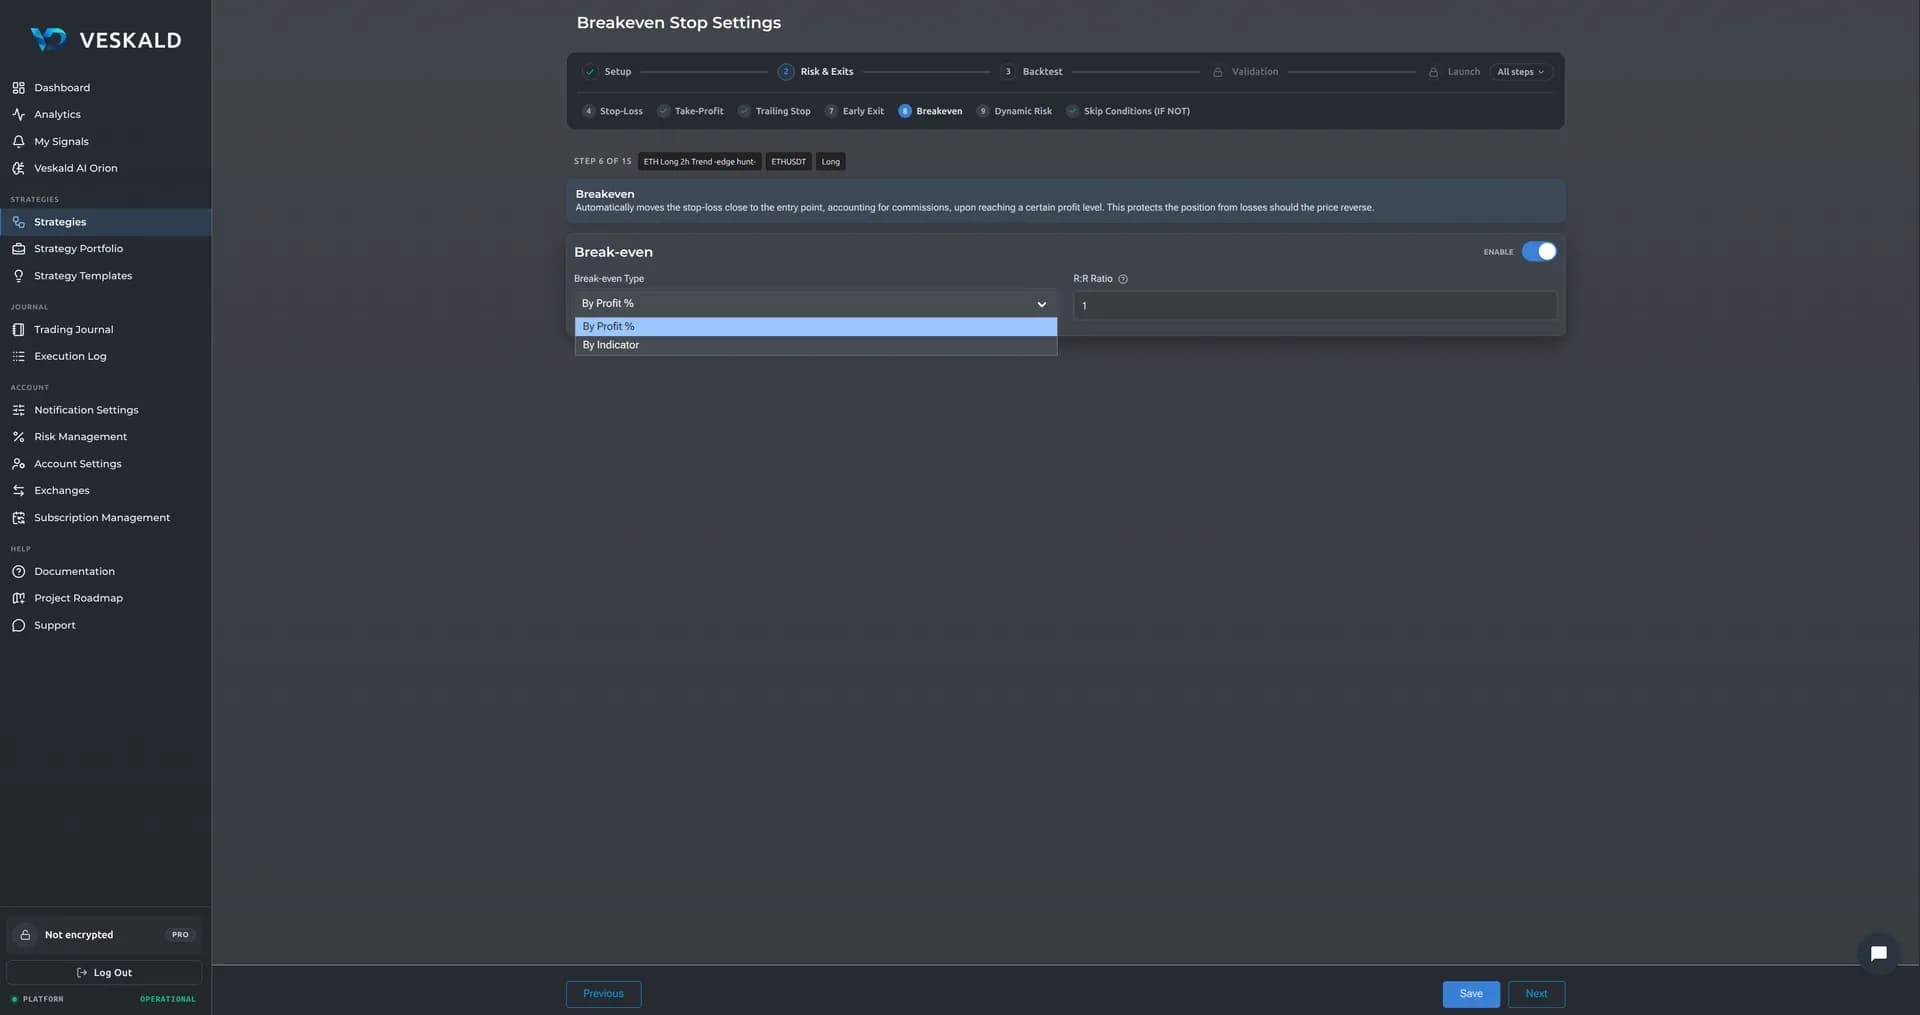
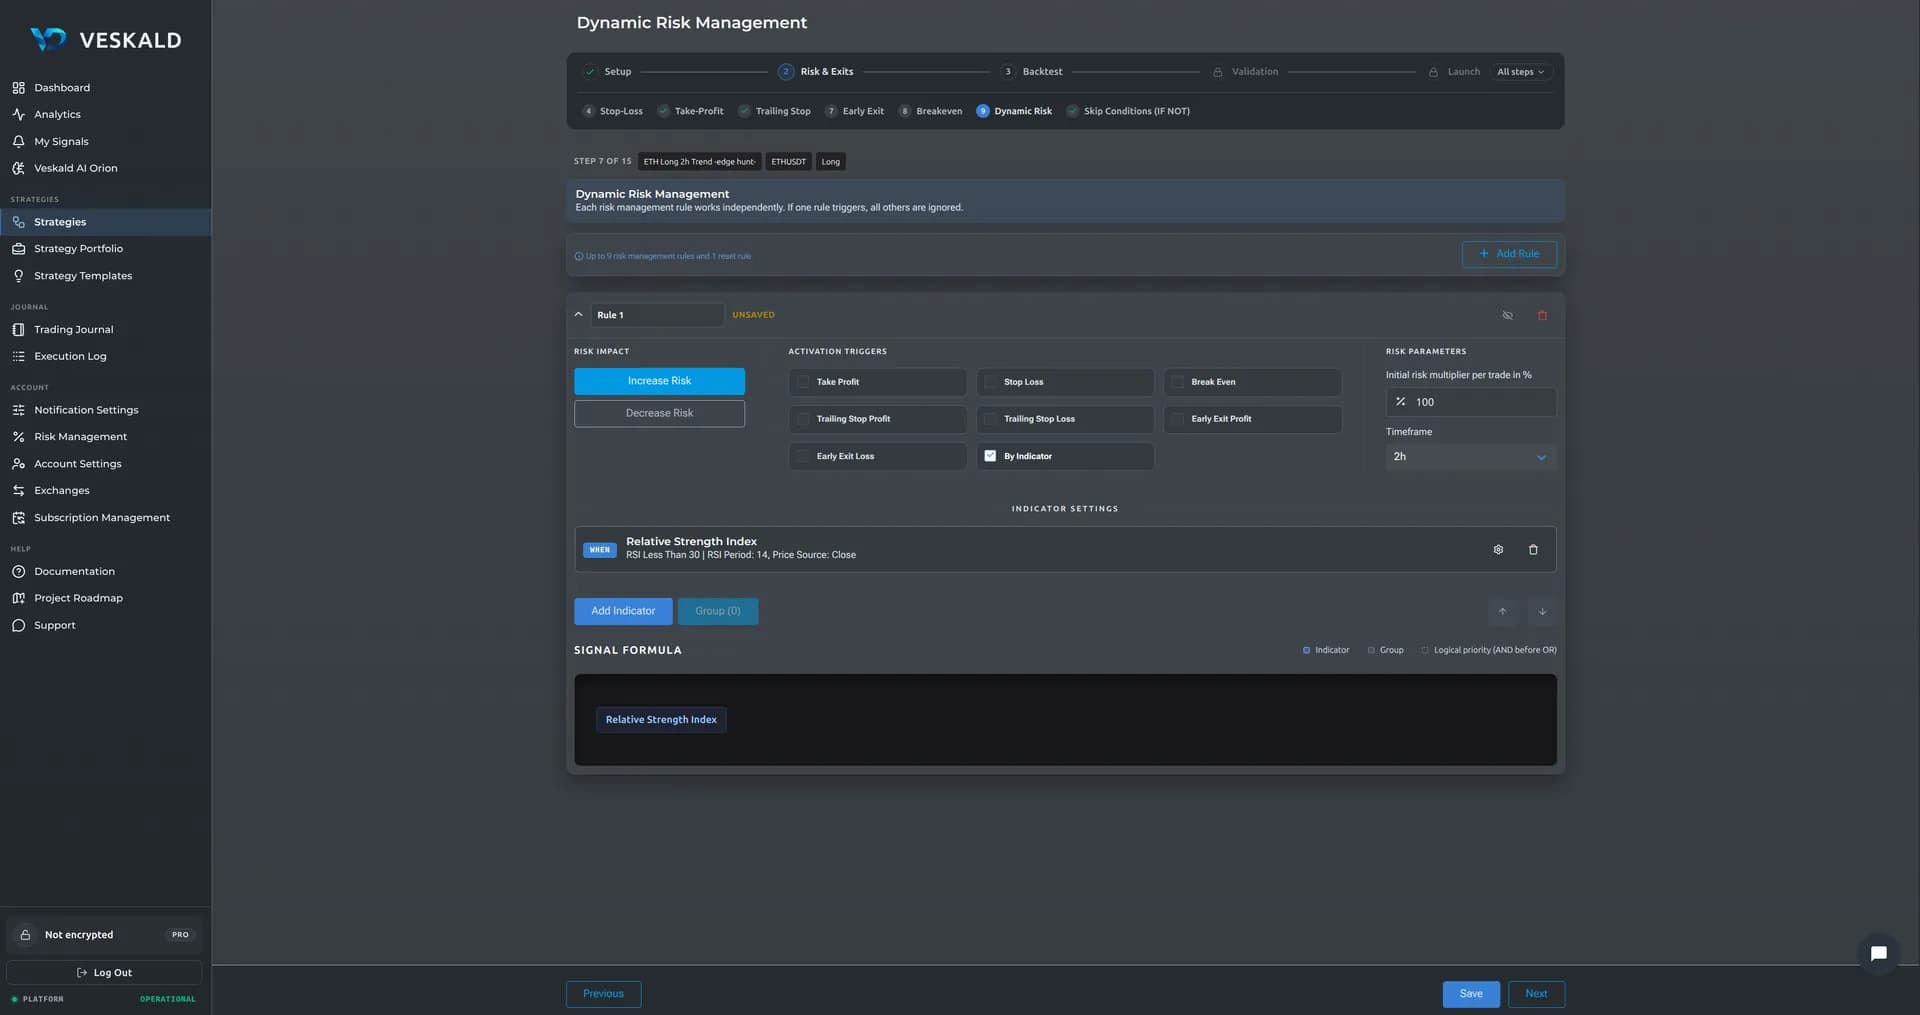
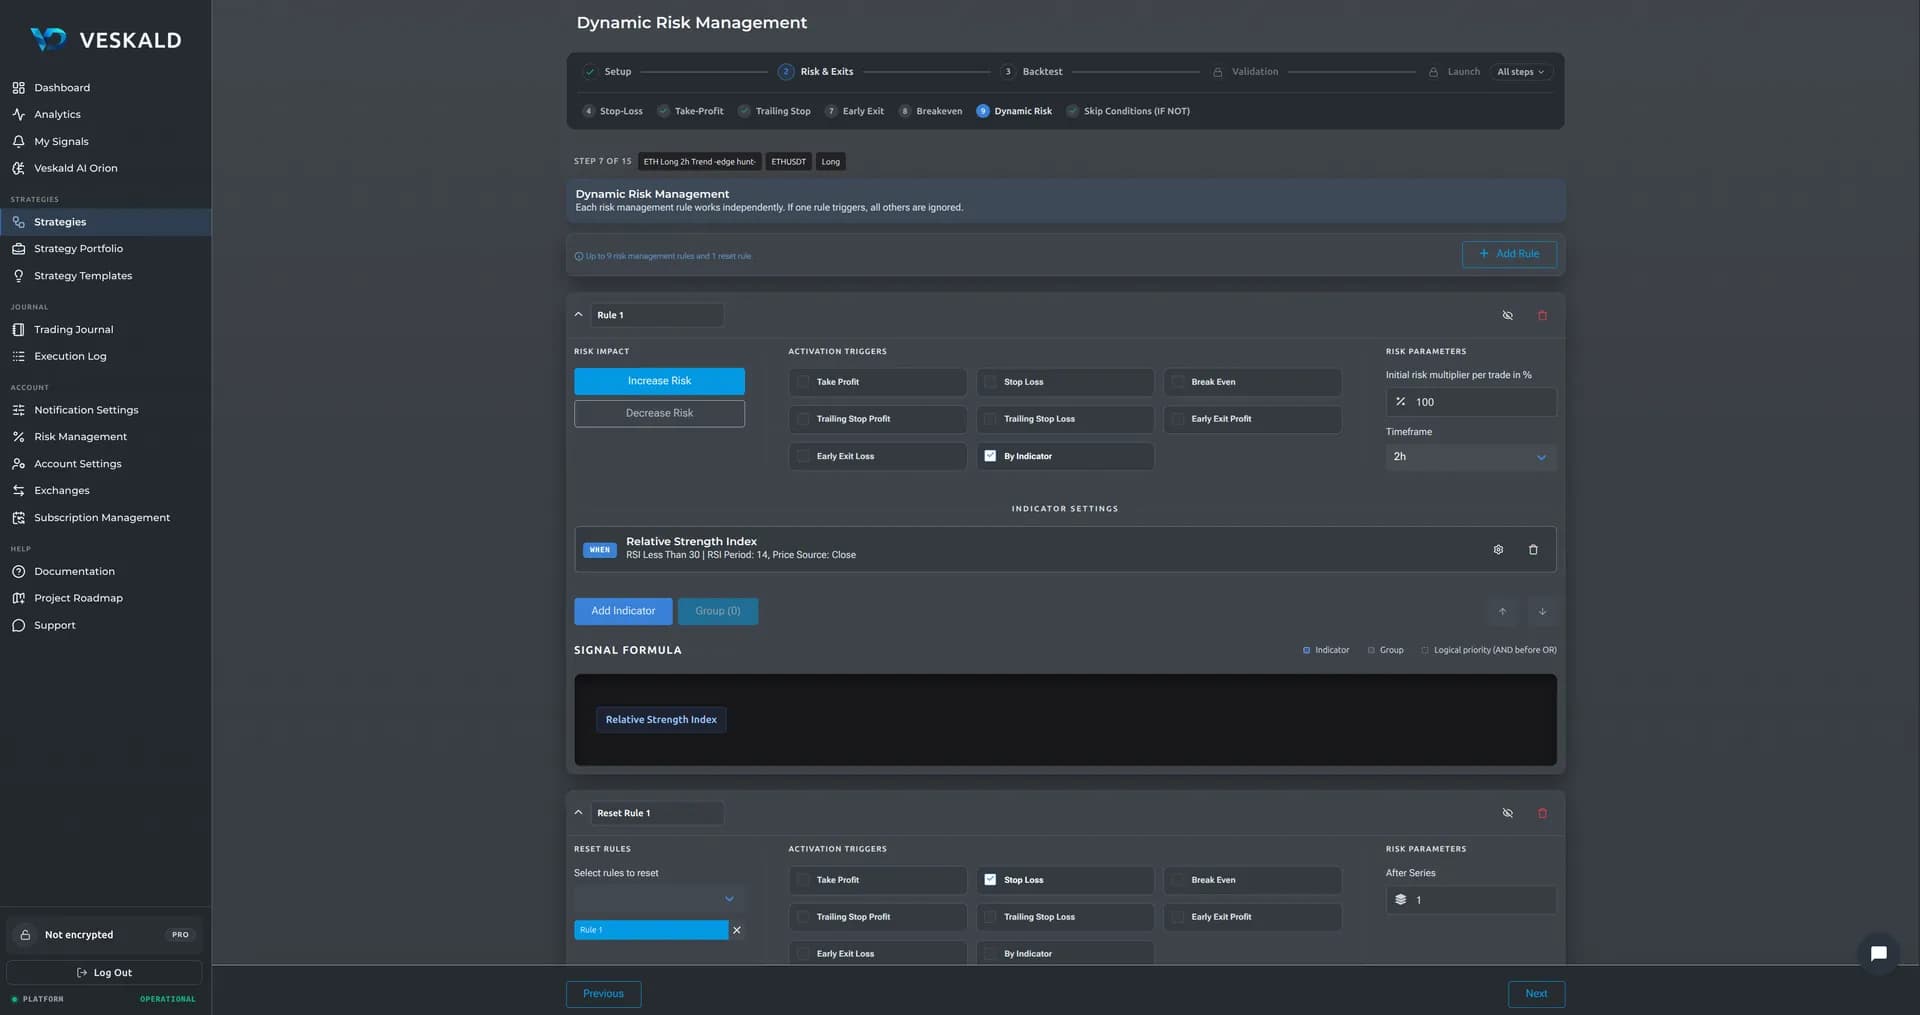
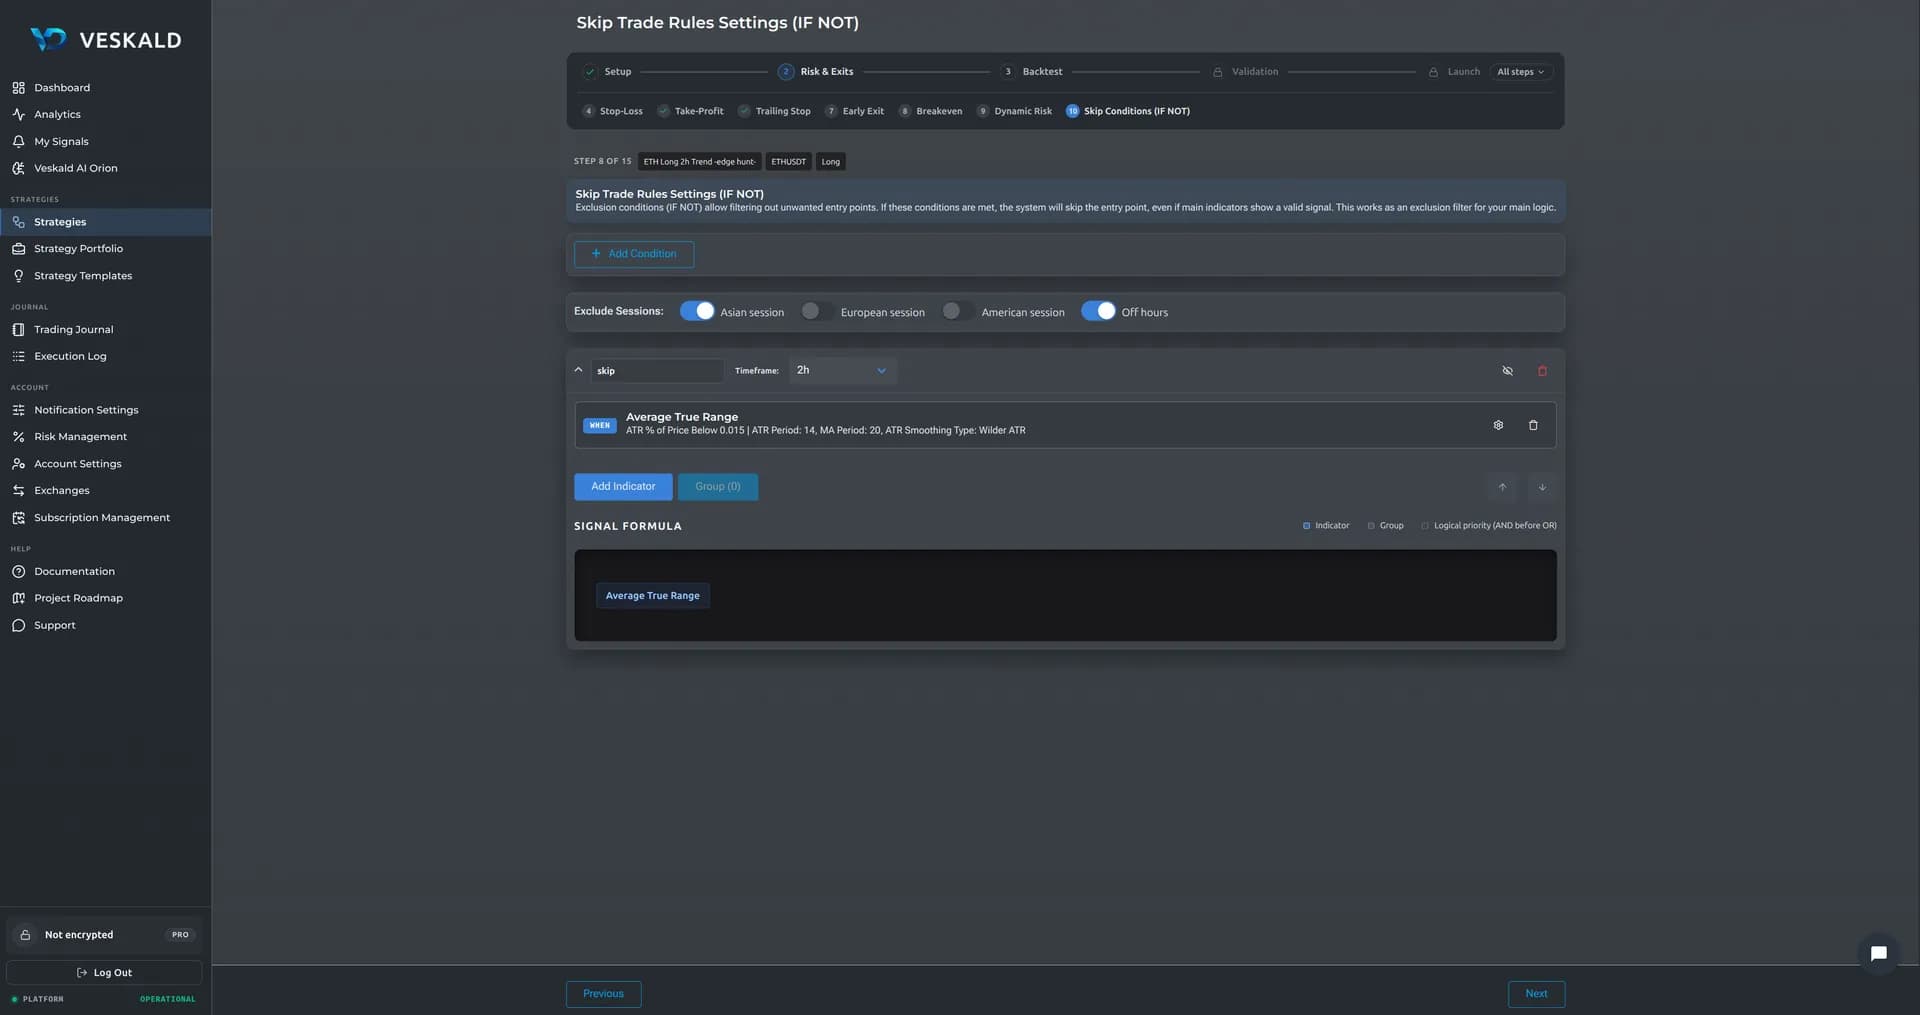
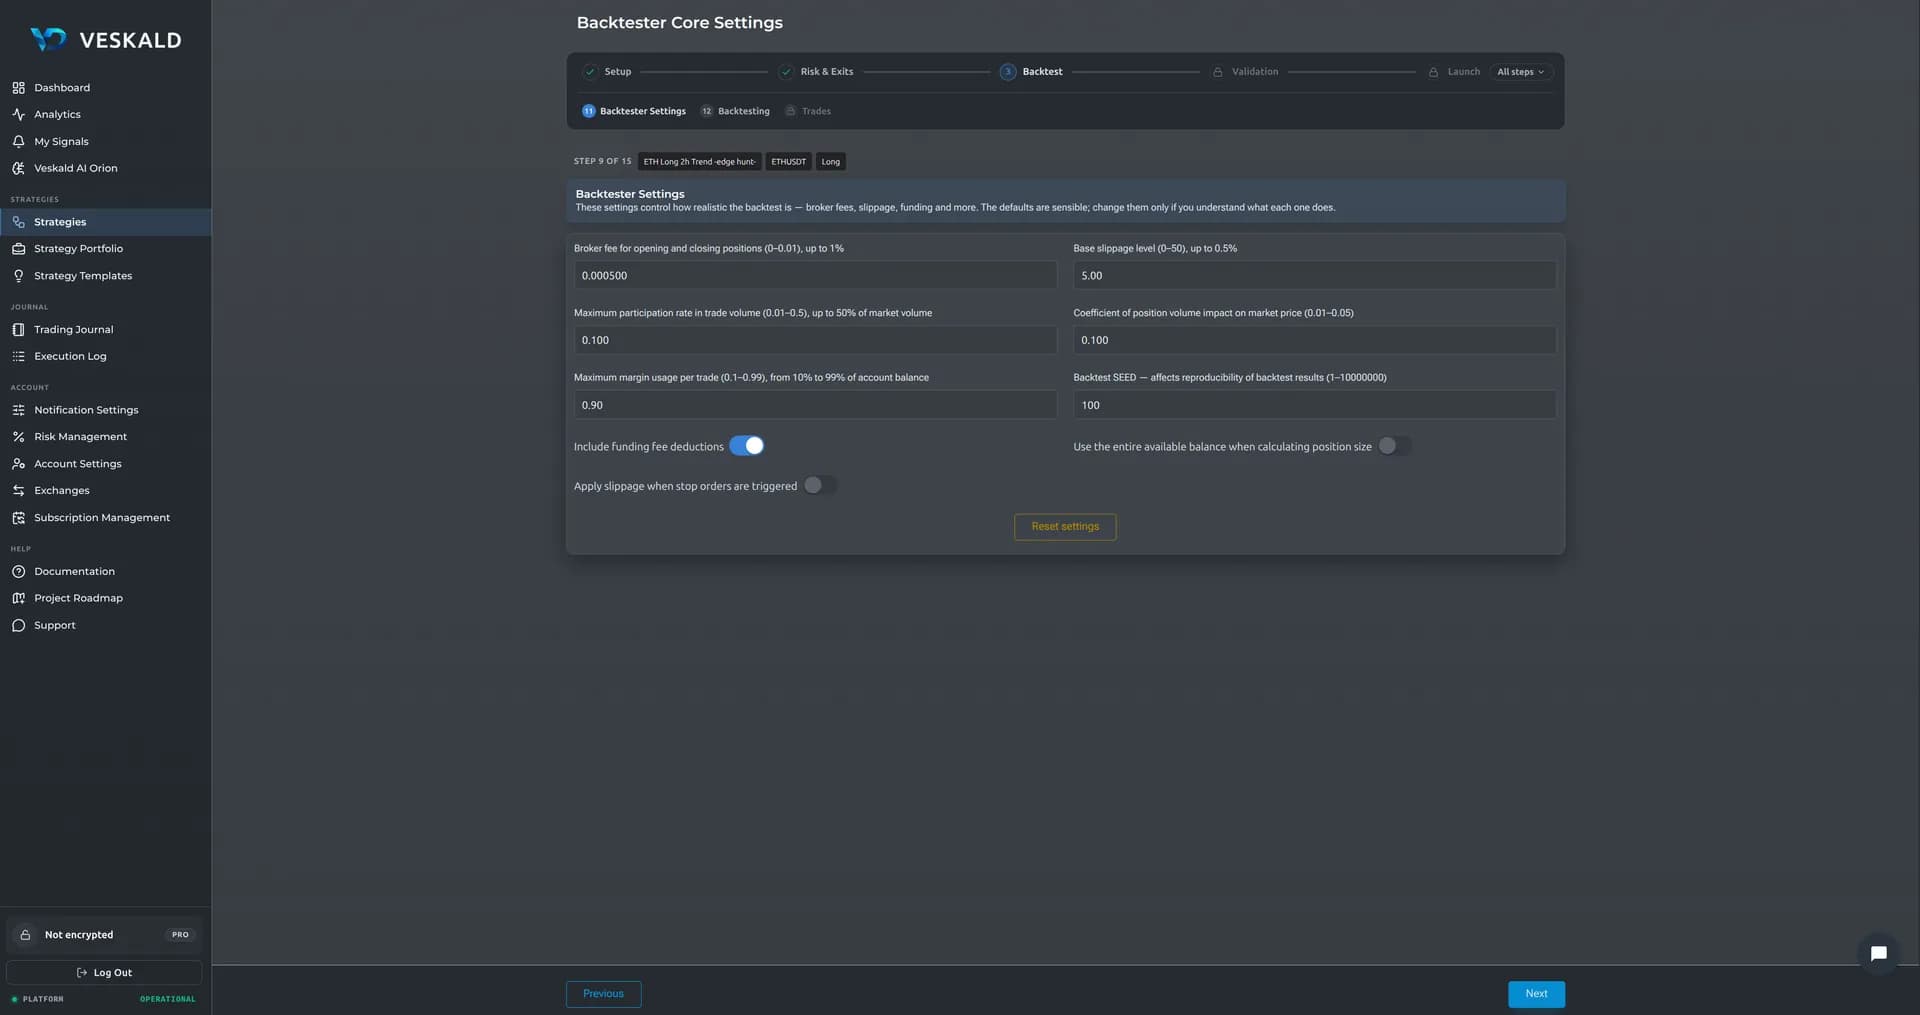
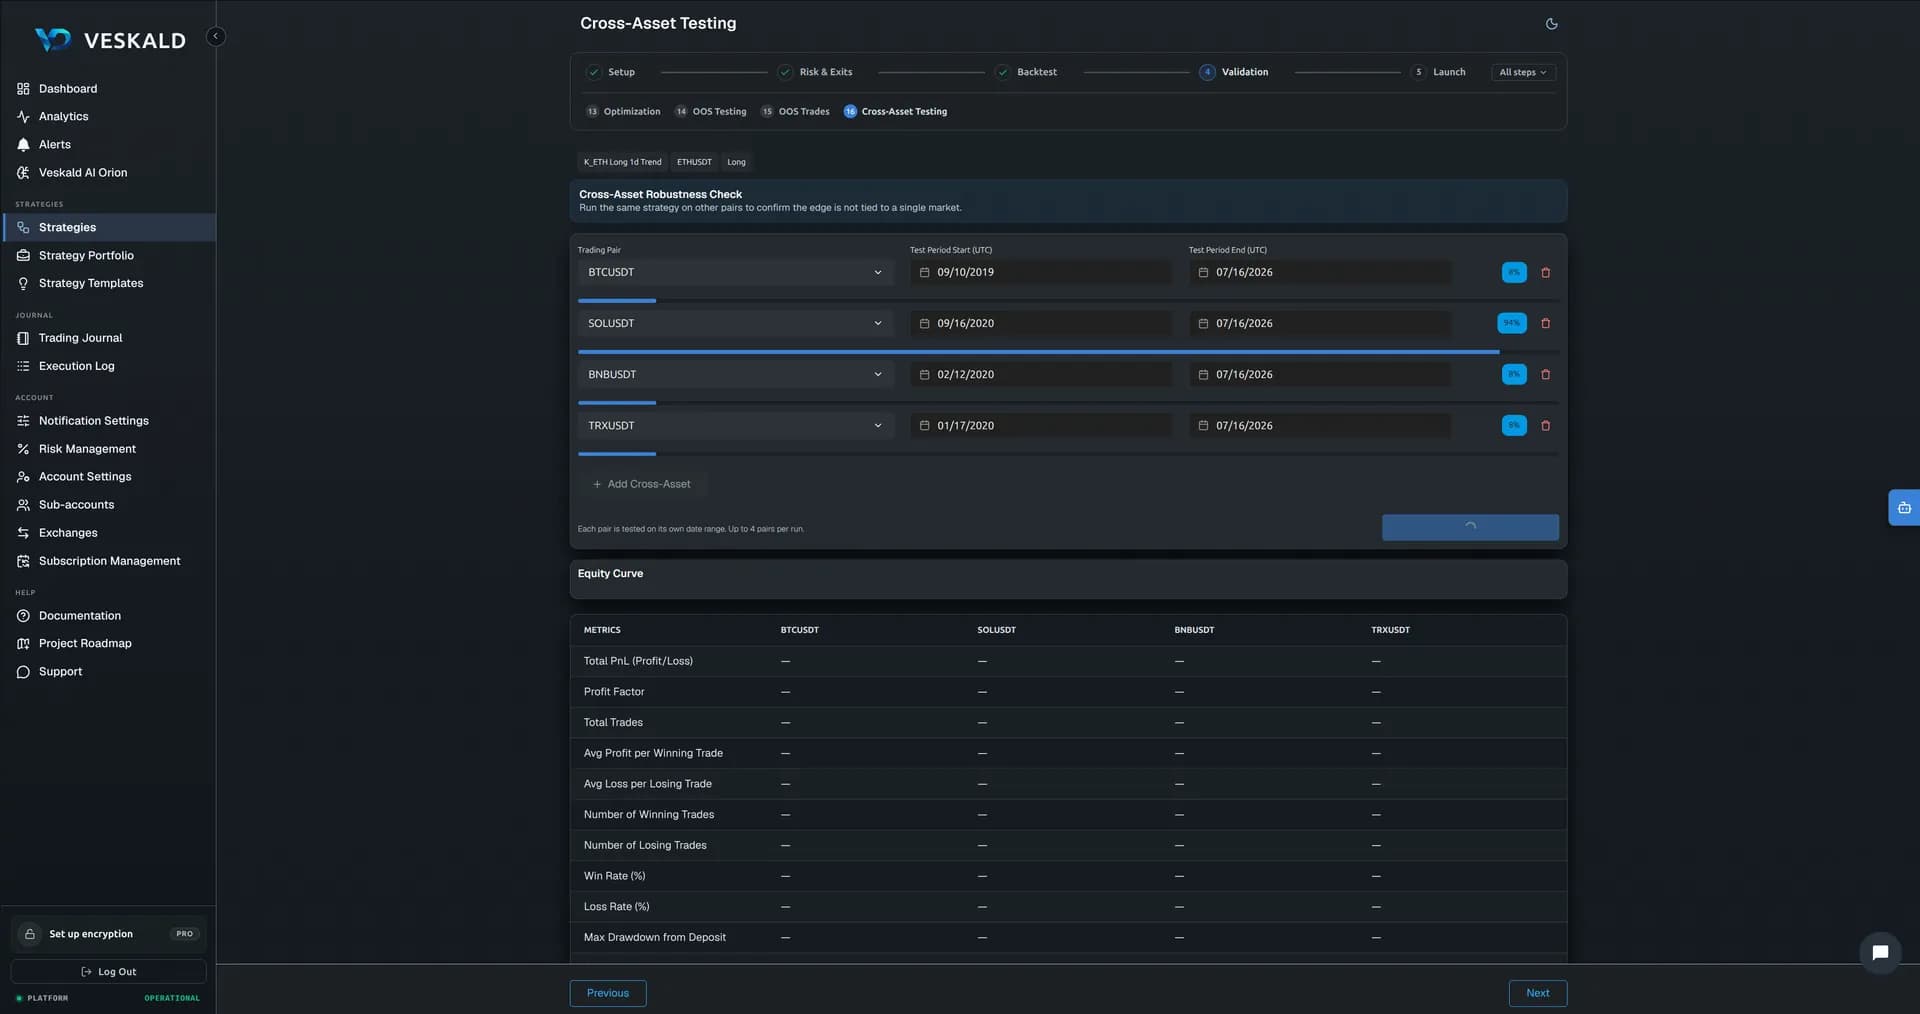
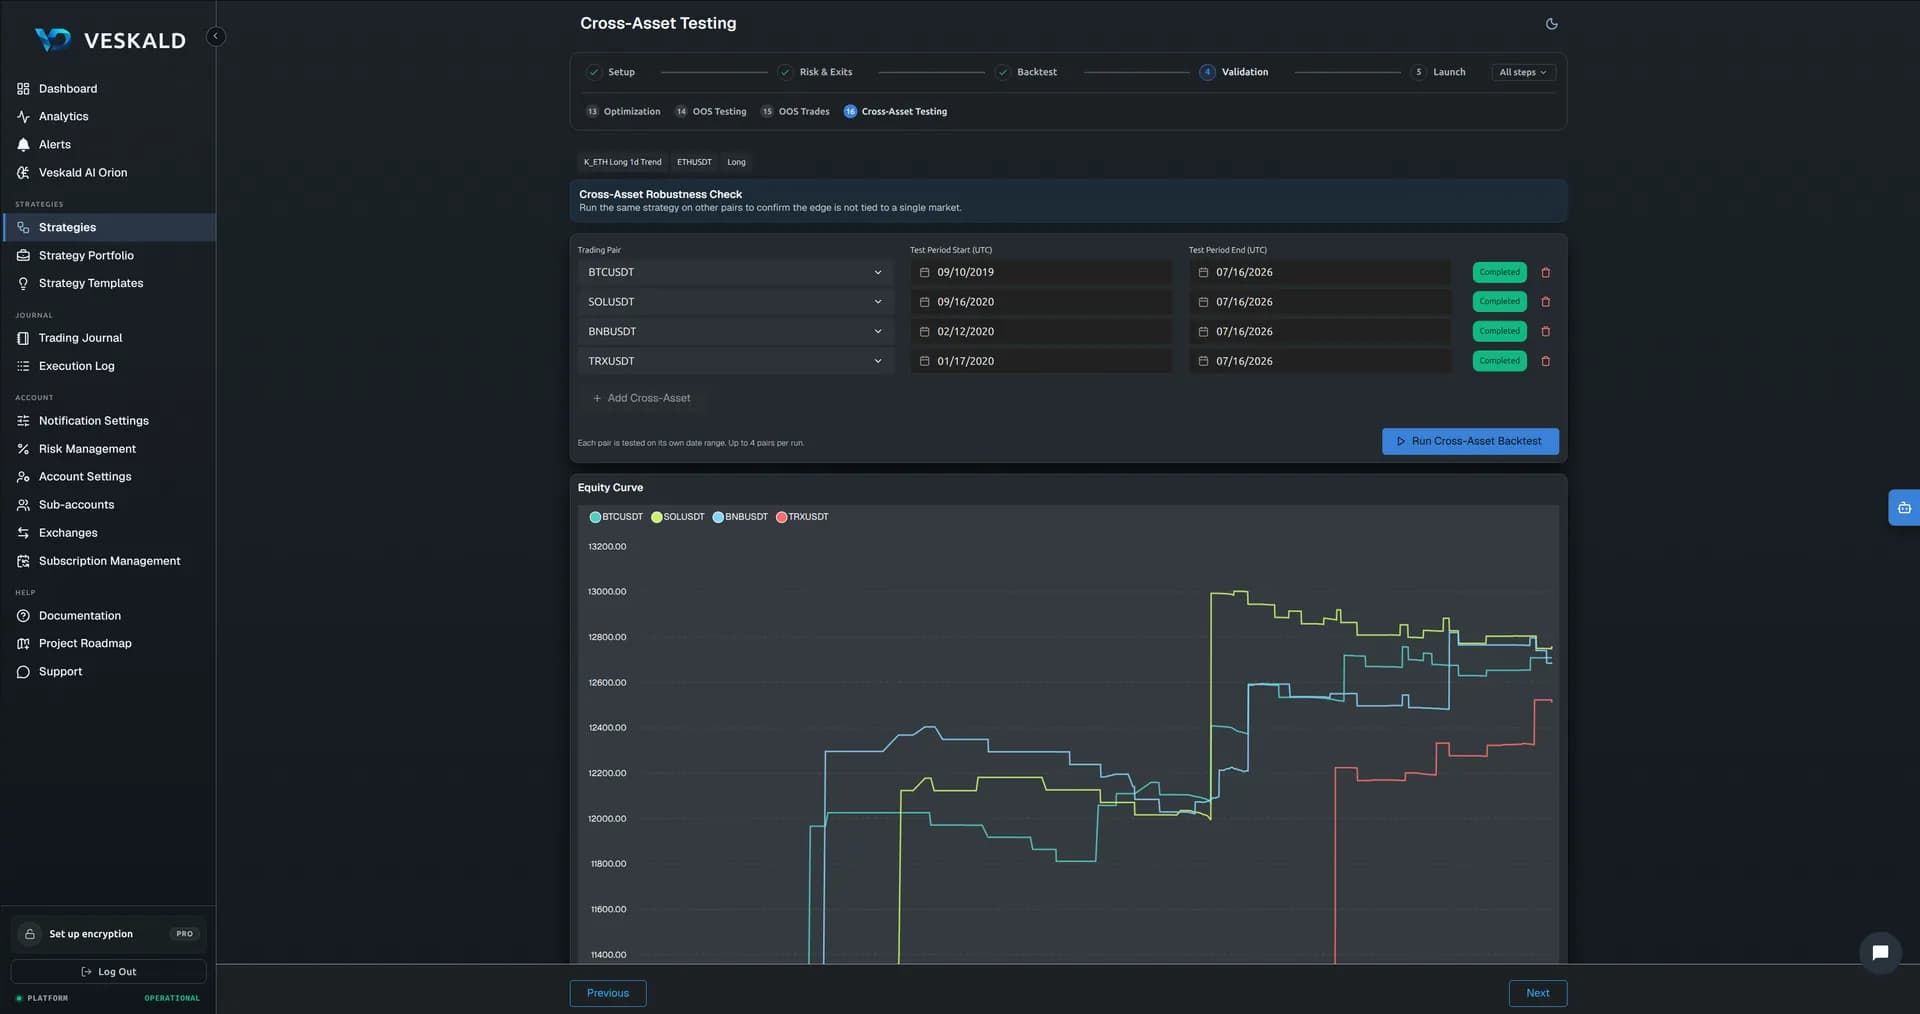
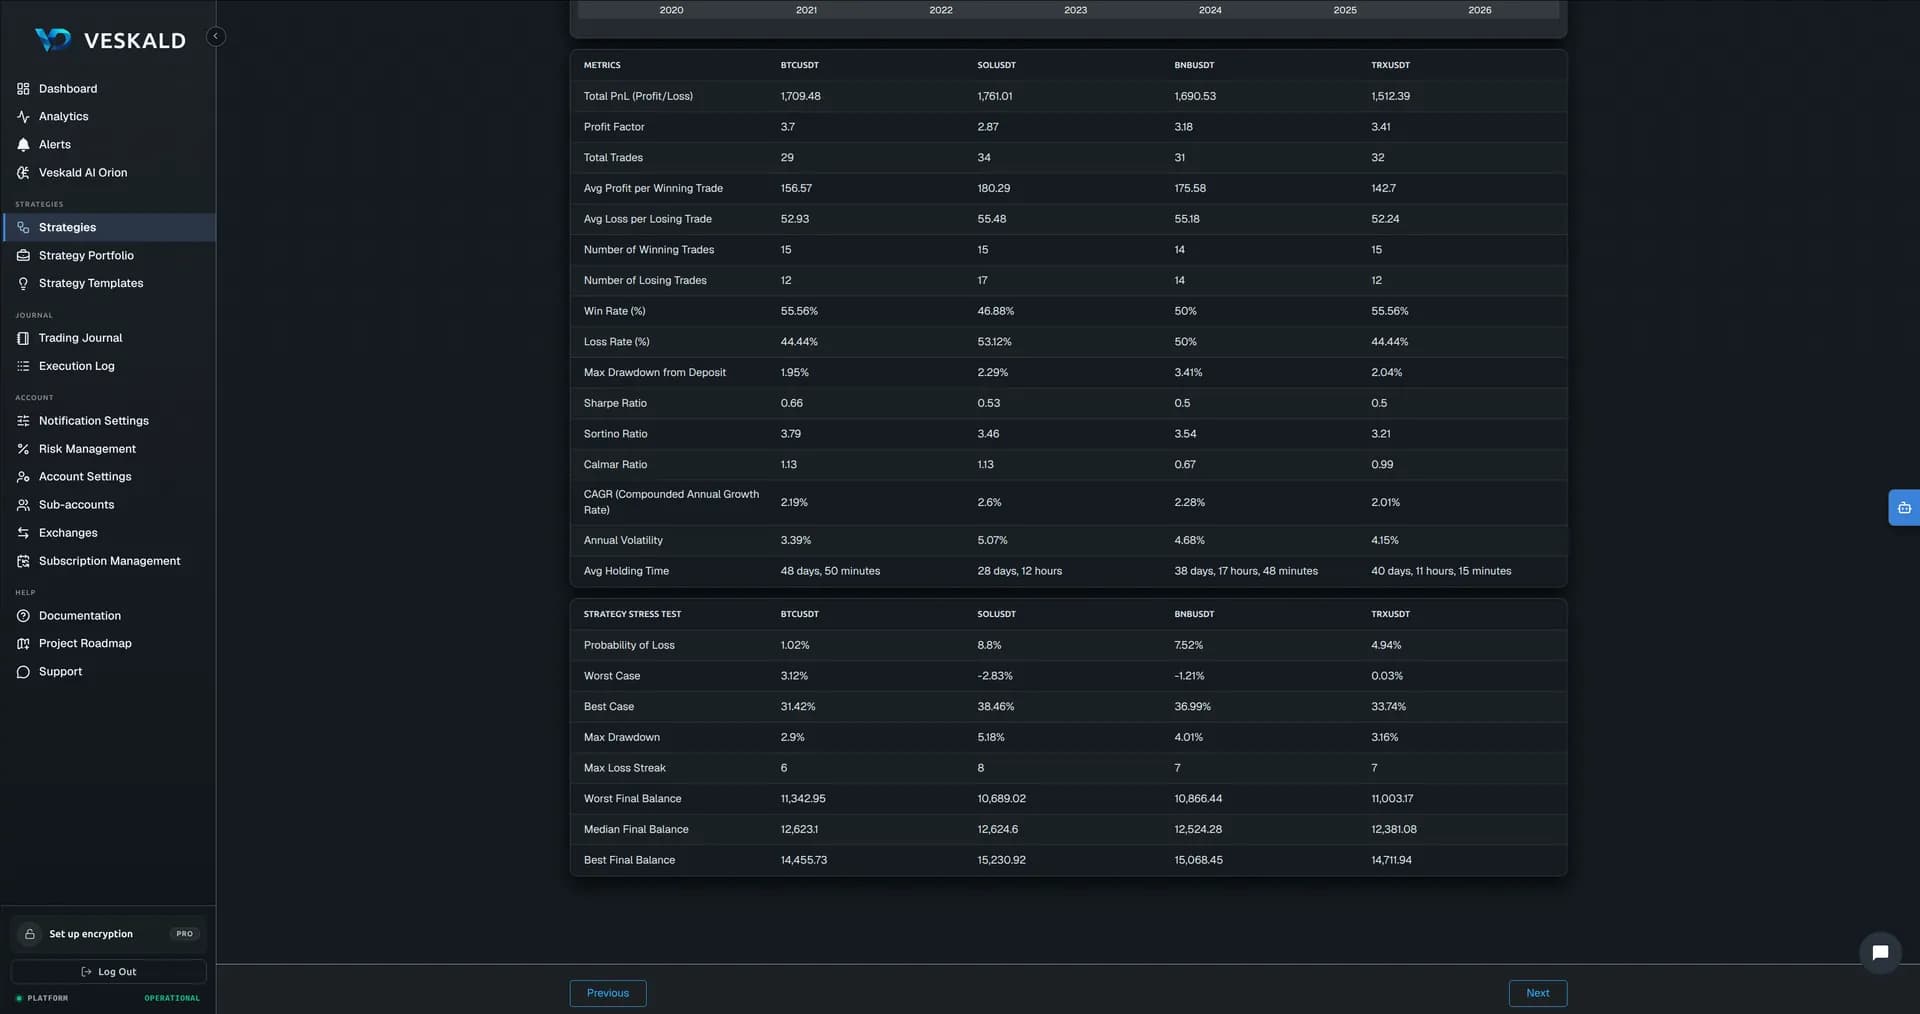
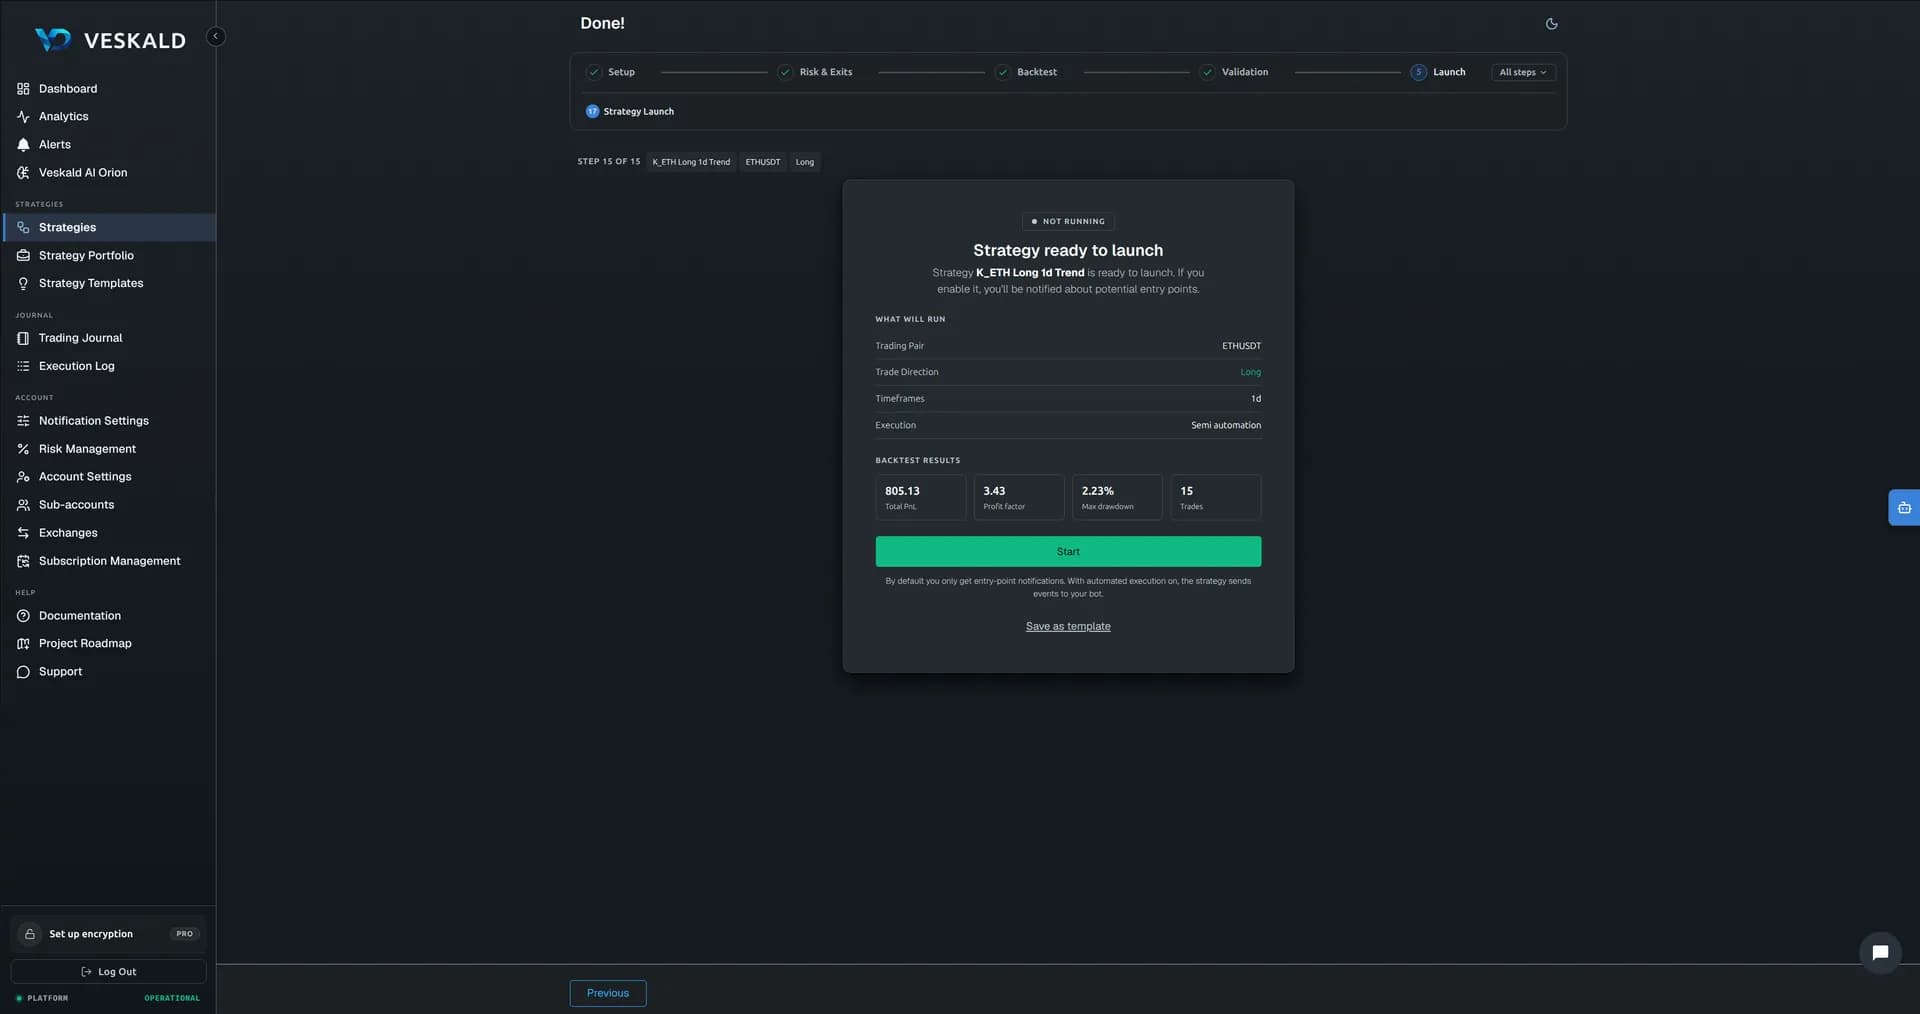
Eine Strategie, alle Schritte
Zusammengestellt, um jede Einstellung des Builders an einem Ort zu zeigen. Keine Handelsidee und keine Strategie, die wir handeln — deshalb steht kein Backtest darunter.
- Market
XRPUSDT on Binance — Long
- Entry
Entry conditions are checked on 4h → 1h → 15m
4h — when EMA Less Than Price (EMA Period: 20)
1h — when Volatility Rank Between (Lower Bound: 0.5 · Upper Bound: 0.75) and ATR Ratio Above 110 (Fast Period: 3 · Slow Period: 10) and TRIX Less Than Zero (TRIX Period: 15) and Squeeze Index Greater Than 2
15m — when RSI Rising for N Bars and RSI Crosses Above RSI MA and RSI Greater Than RSI MA
- Stop-loss
By indicator: Average True Range (Period: 14)
Distance: no closer than 0.5% and no farther than 25% from the entry
- Take-profits
Level 1: at 1:1, 25% of the position is taken
Level 2: by indicator on 1h (RSI Falling for N Bars), 50% of the position is taken
- Trailing stop
Turns on once profit reaches 1:1
The stop follows an indicator: Average True Range (Period: 14)
Distance: no closer than 0.5% and no farther than 25% from the entry
- Break-even
The stop moves to break-even by indicator on 1h: CHOP Momentum Less Than 30
- Early exit
Exit if the 1:1 target is not reached within 10 candles
Exit by indicator on 1h: CMO Greater Than 40 (CMO Period: 14 · MA Type: EMA)
- Skip trades
No new entries: Asian session
Skip Rule 1: by indicator on 1h — AD Cross Below AD Percentile (Percentile Value: 0.1 · Percentile Period: 50)
- Dynamic risk
Rule 1: the per-trade risk increases by 10% when the indicator on 1h fires — ATR (Absolute) Cross Above Smoothed ATR (MA Type: EMA · Statistics Window: 10)
Reset Rule 1: back to the initial risk after Stop Loss, Trailing Stop Profit, Early Exit Loss, Take Profit, Trailing Stop Loss, Early Exit Profit, Break Even
- Execution
Semi automation — you get alerts about entry points and place orders yourself
Von der Plattform aus den Einstellungen der Strategie selbst erzeugt, unverändert gezeigt.
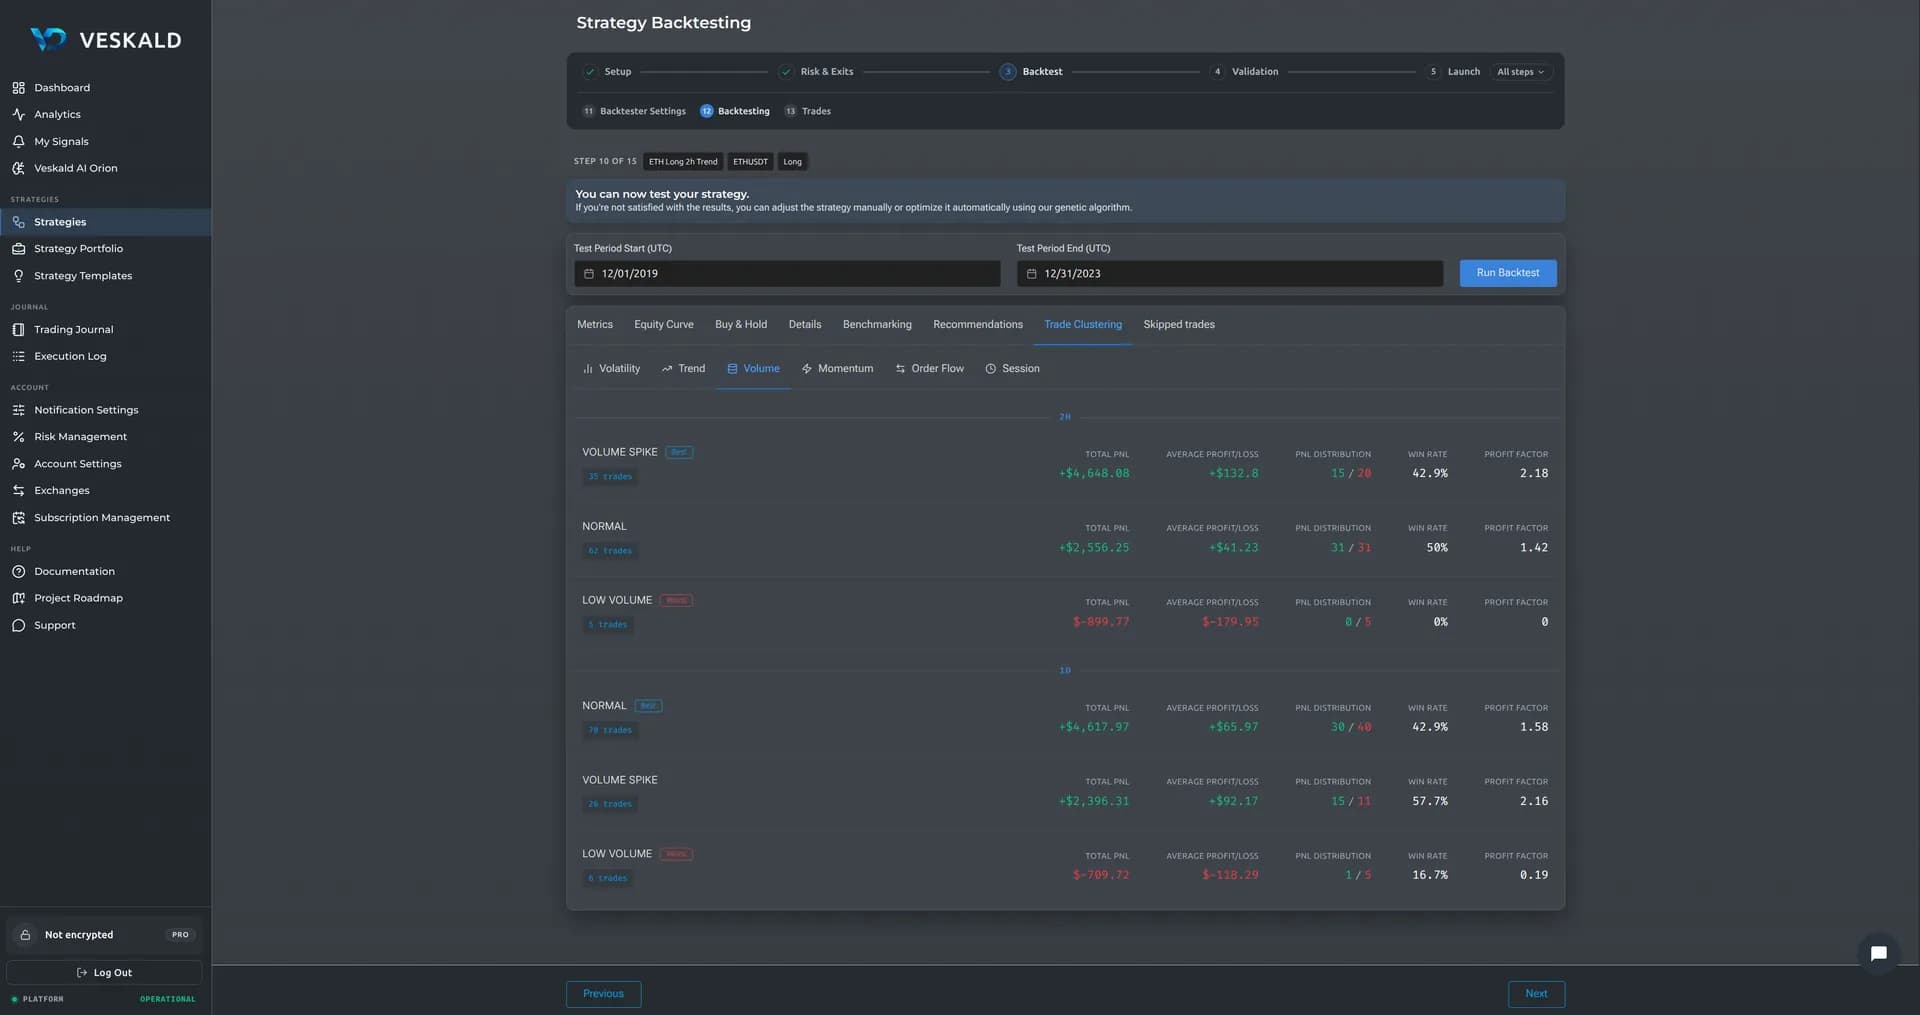
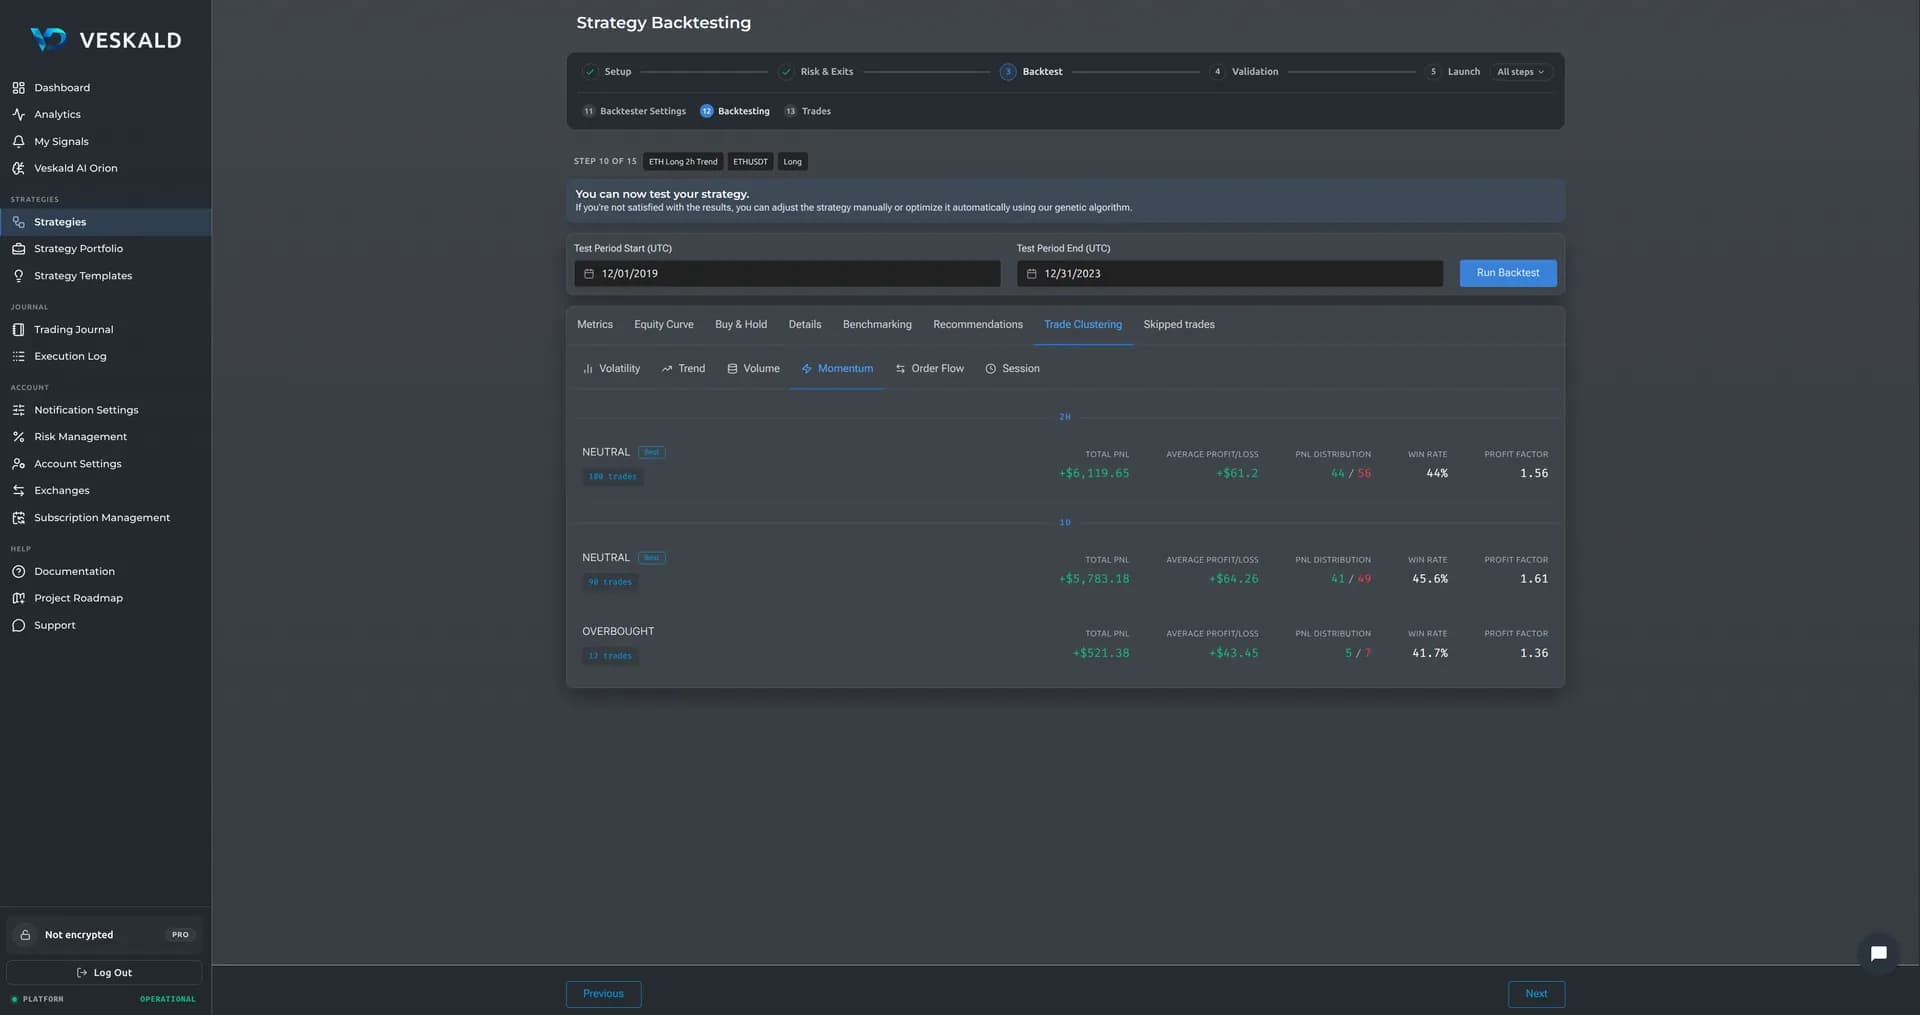
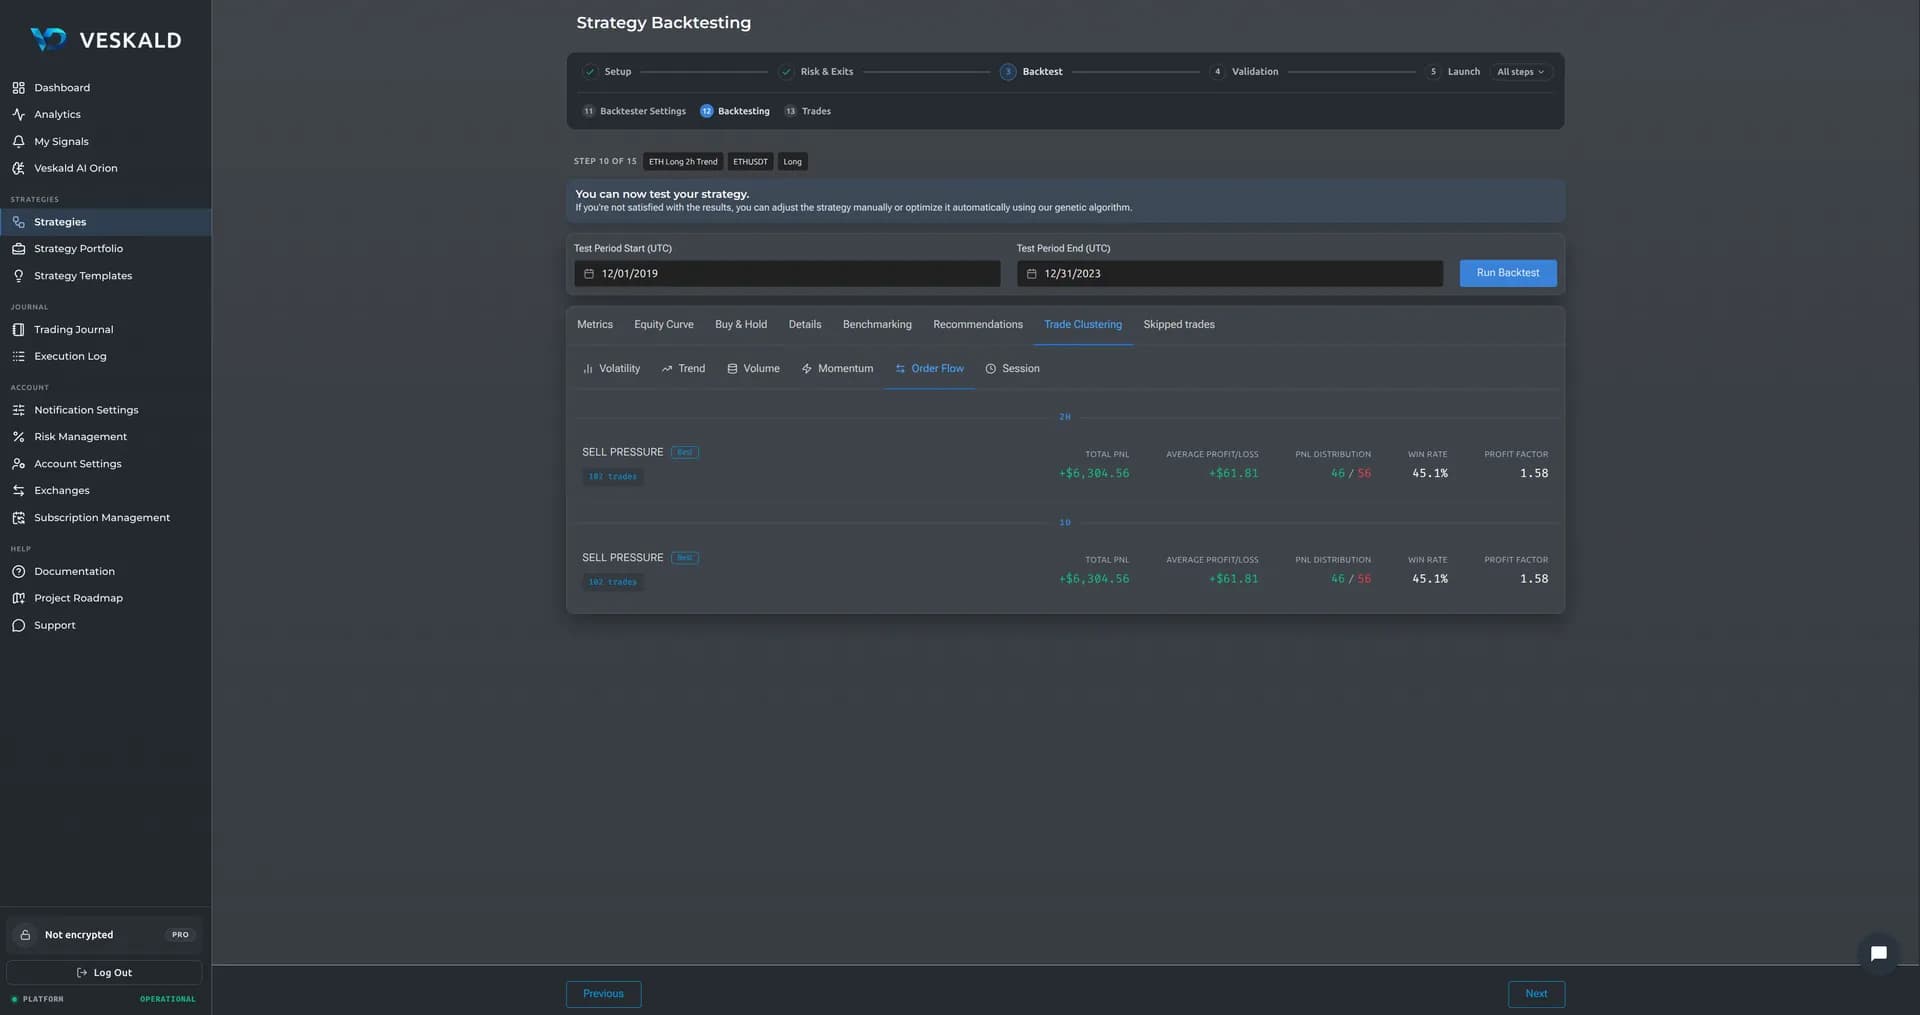
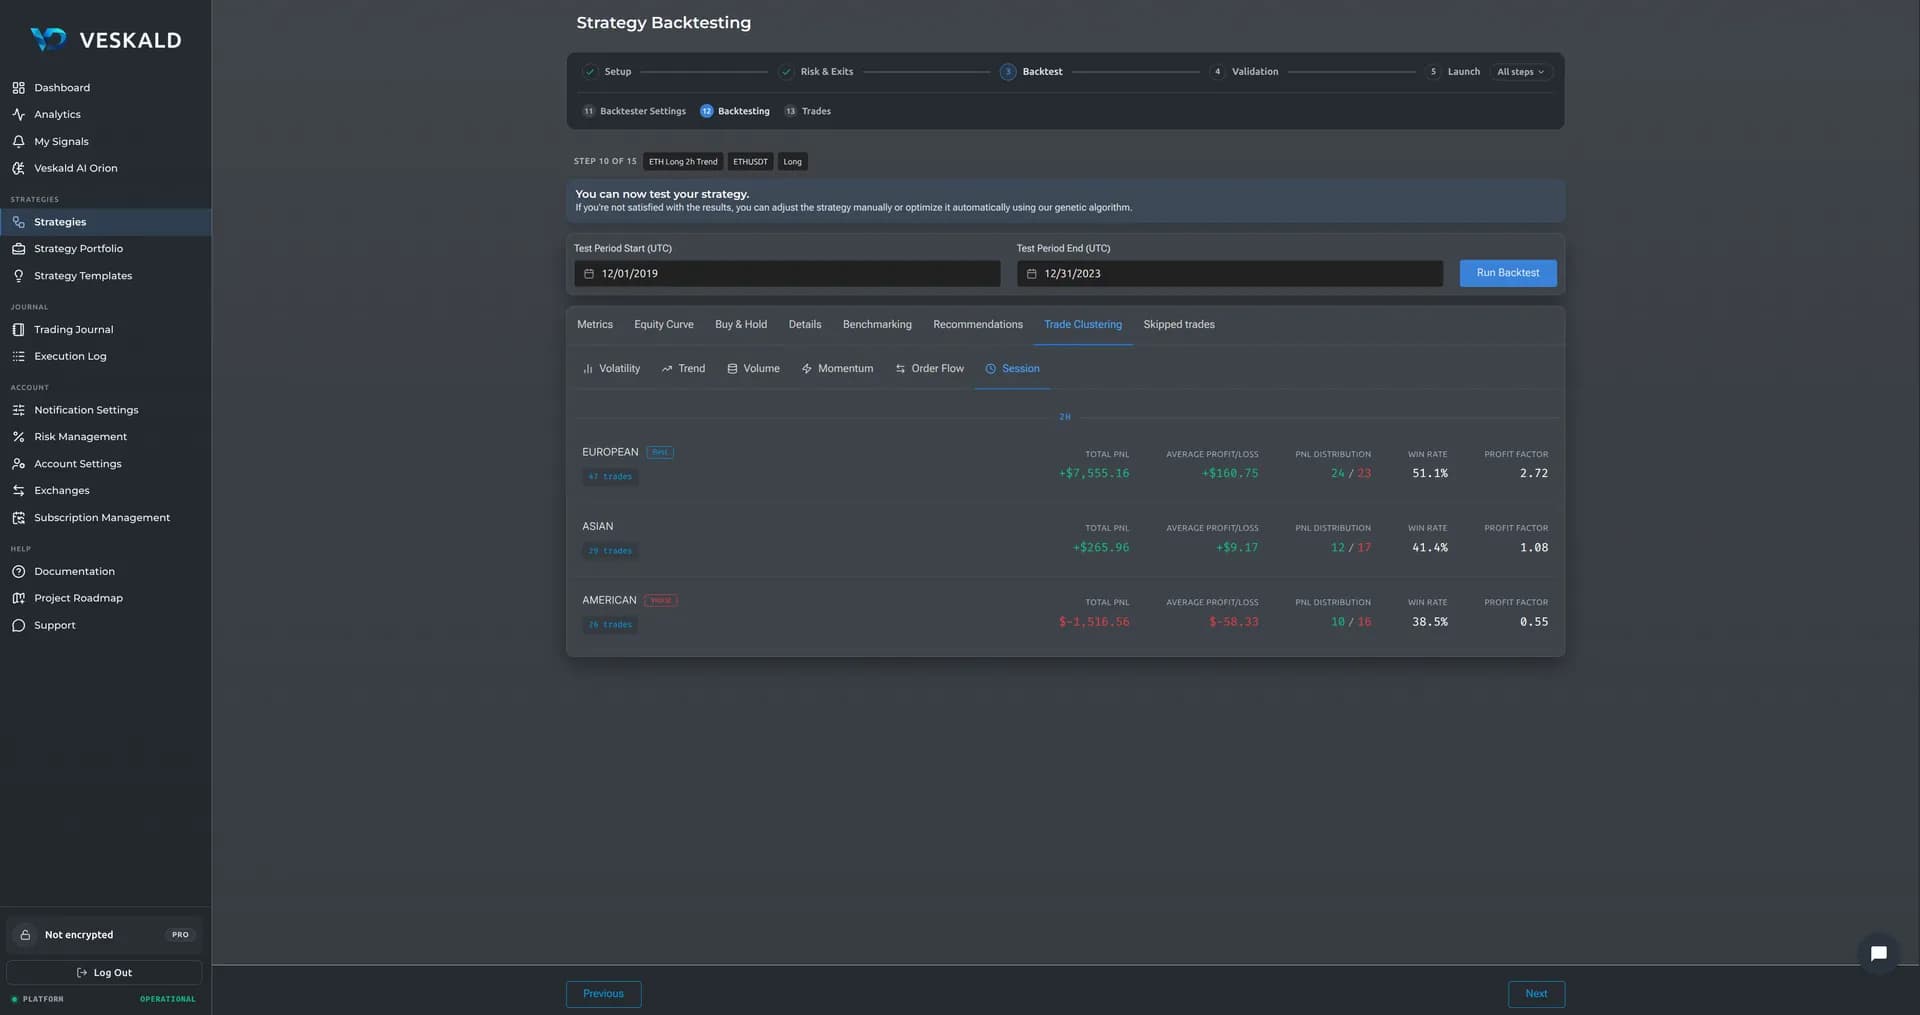
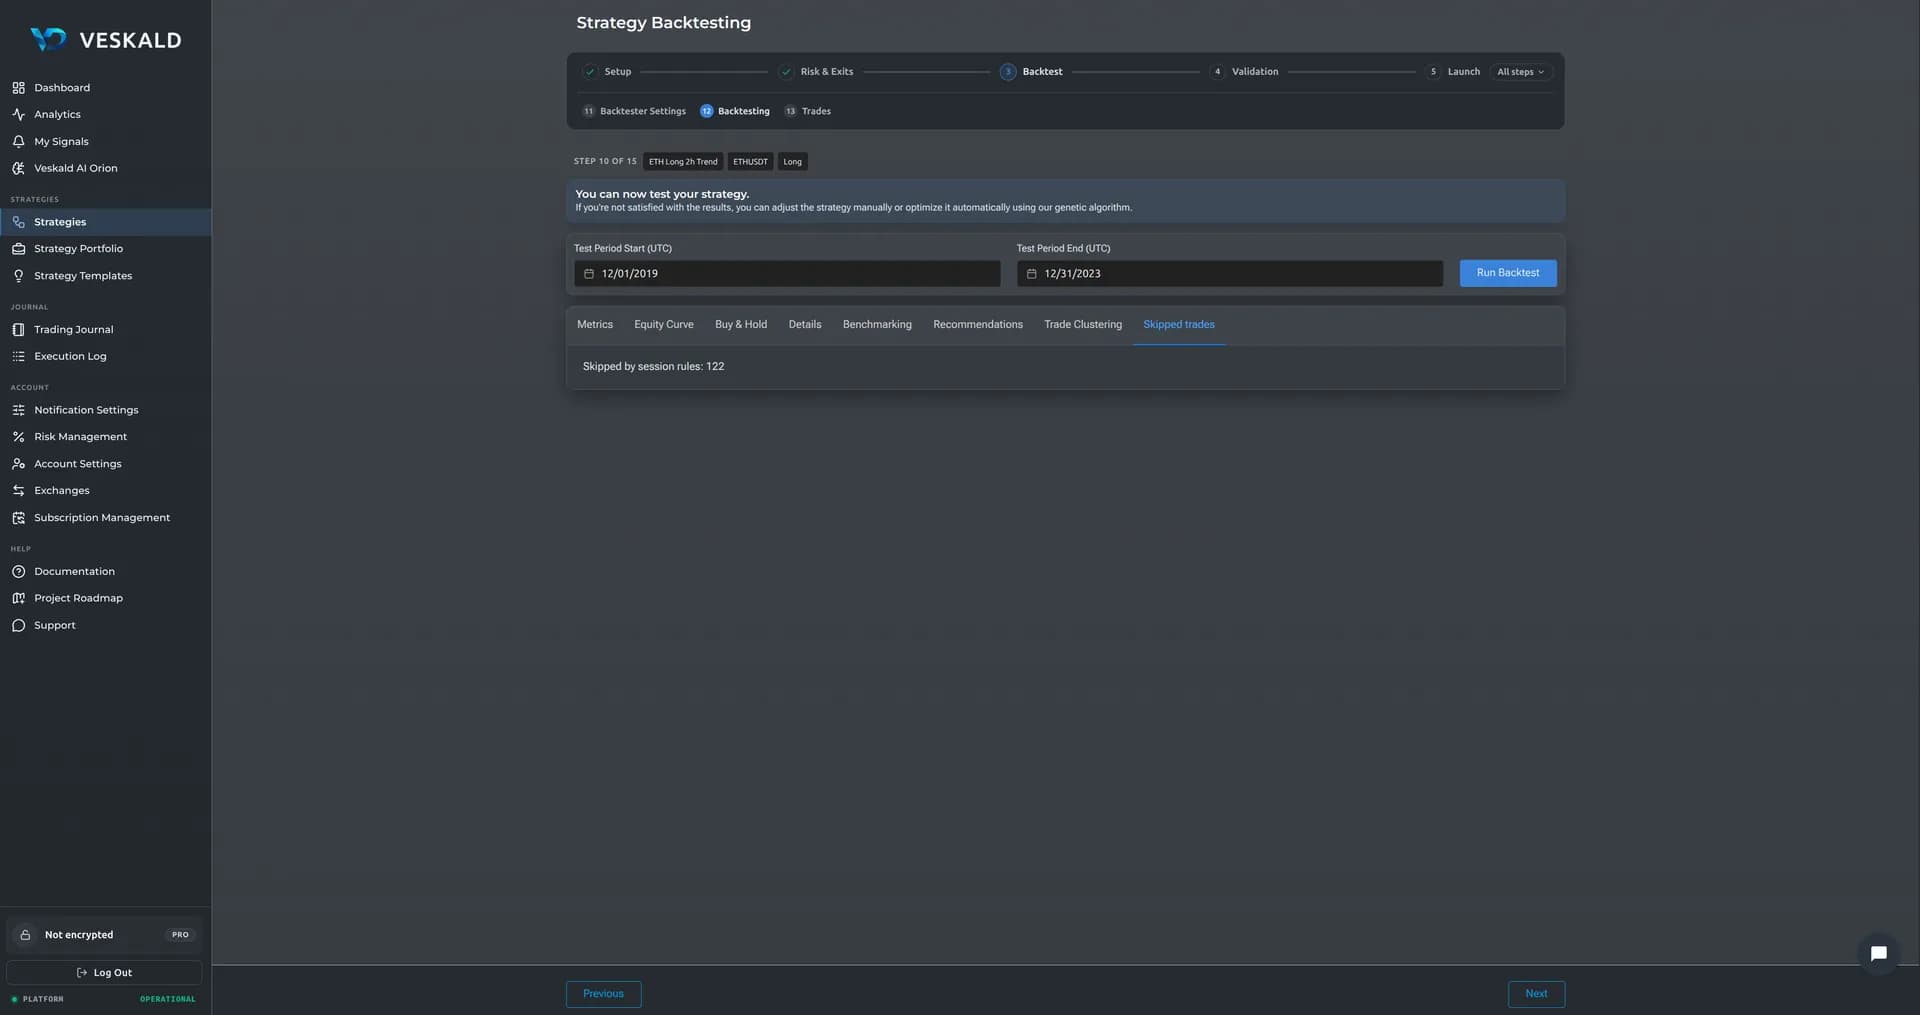
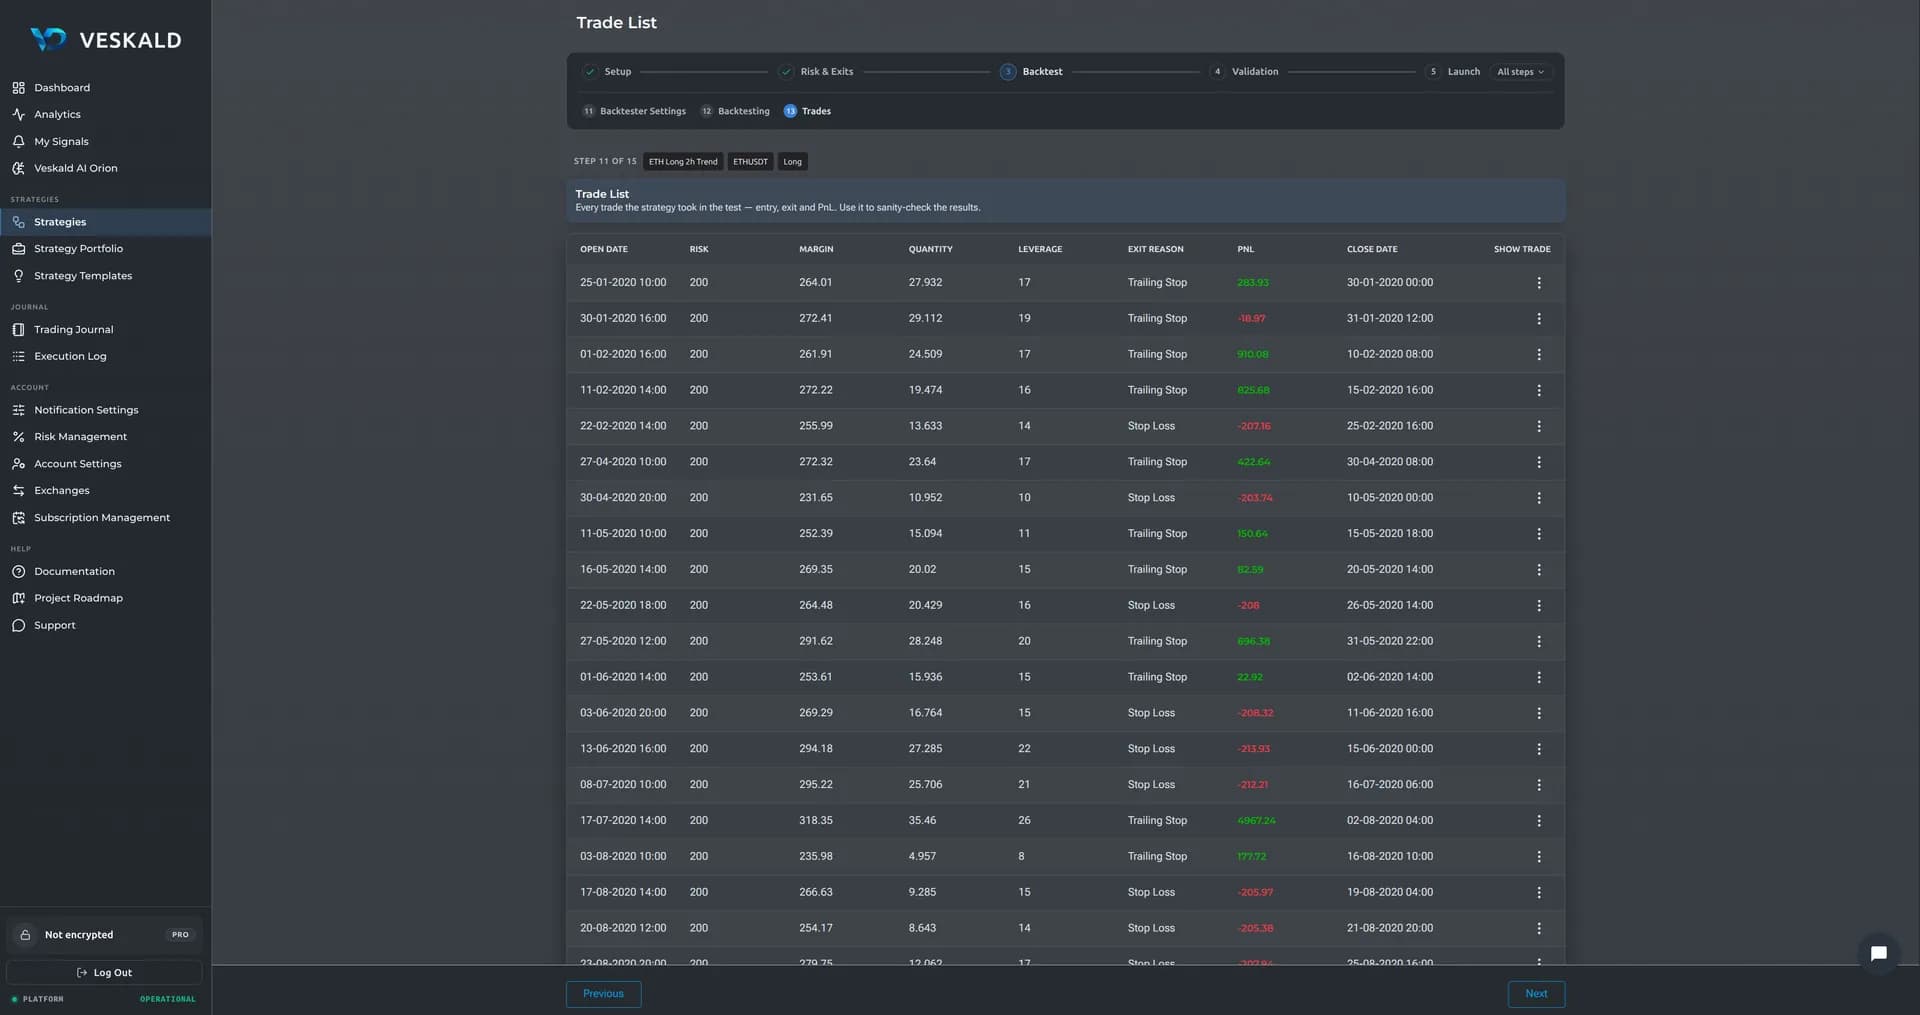
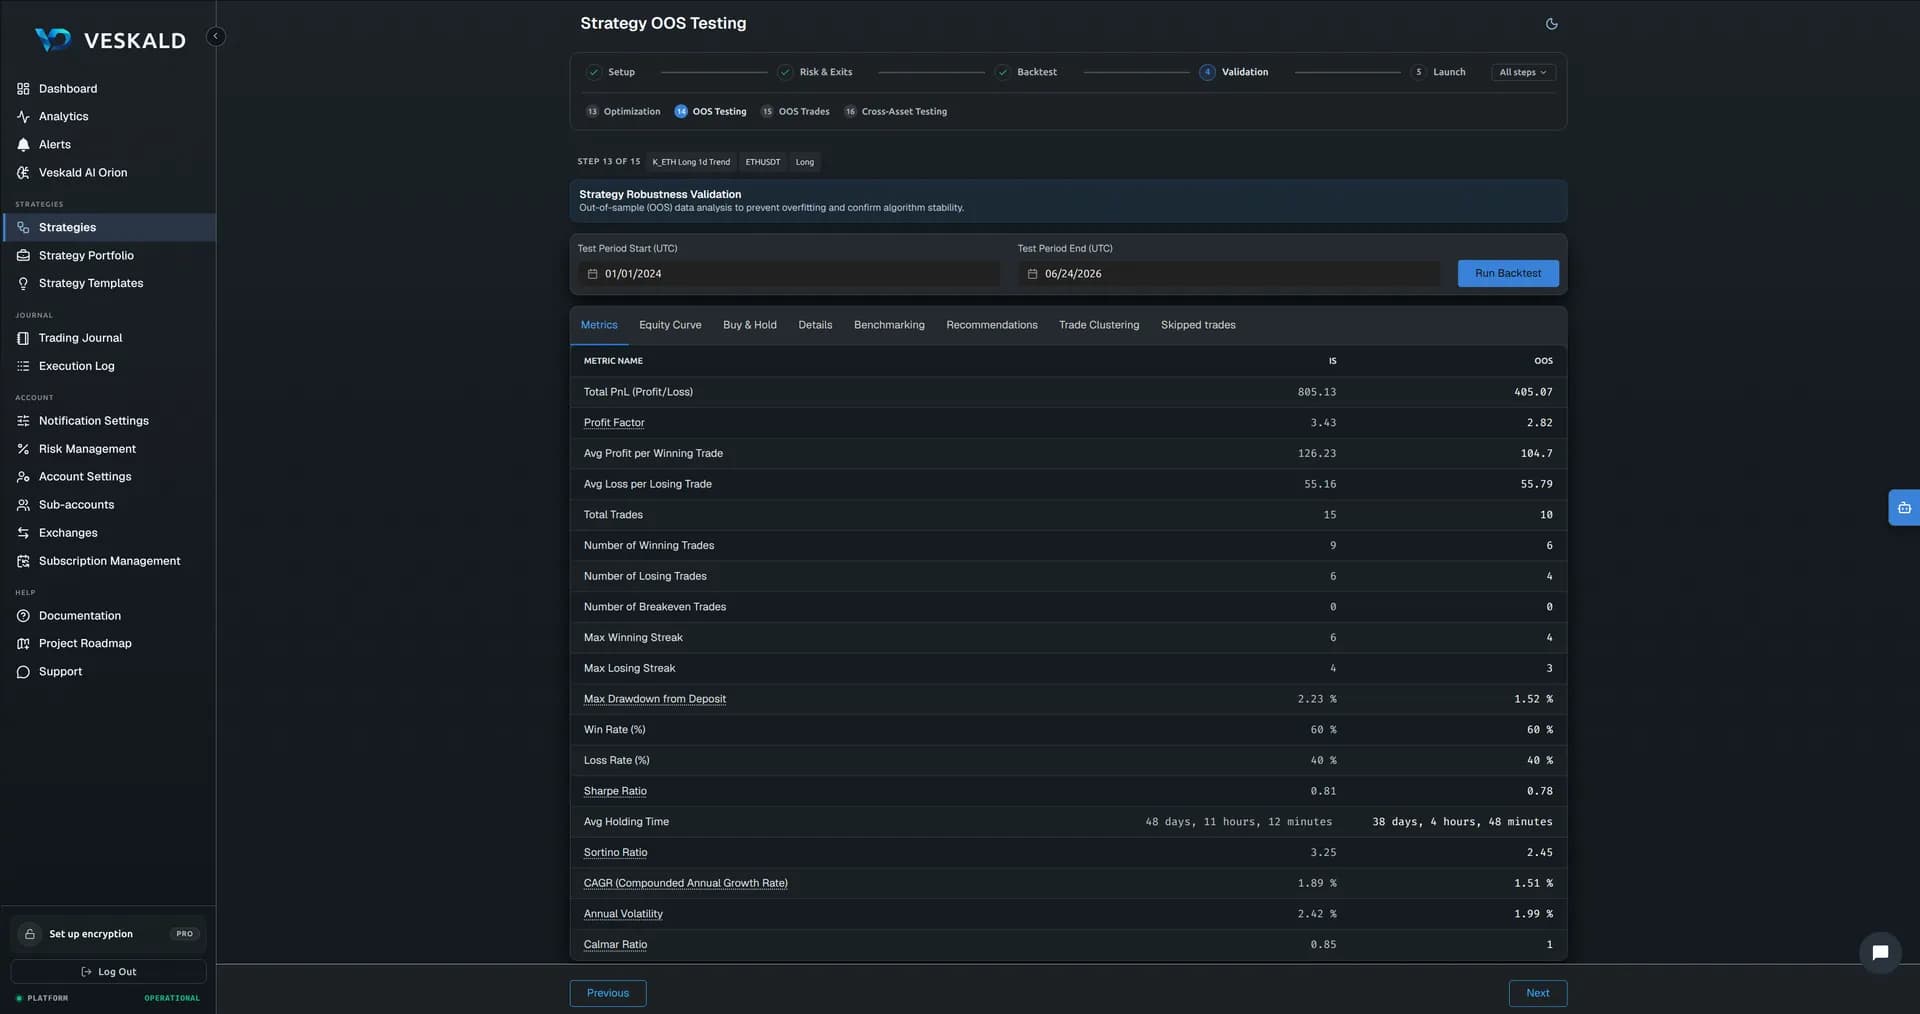
Backtester
Ein Backtest, der zeigt, was Sie tatsächlich bekommen
Die meisten Backtester zeichnen ein ideales Bild: keine Gebühren, keine Slippage, kein Funding. Die Strategie sieht historisch wunderschön aus und blutet live.
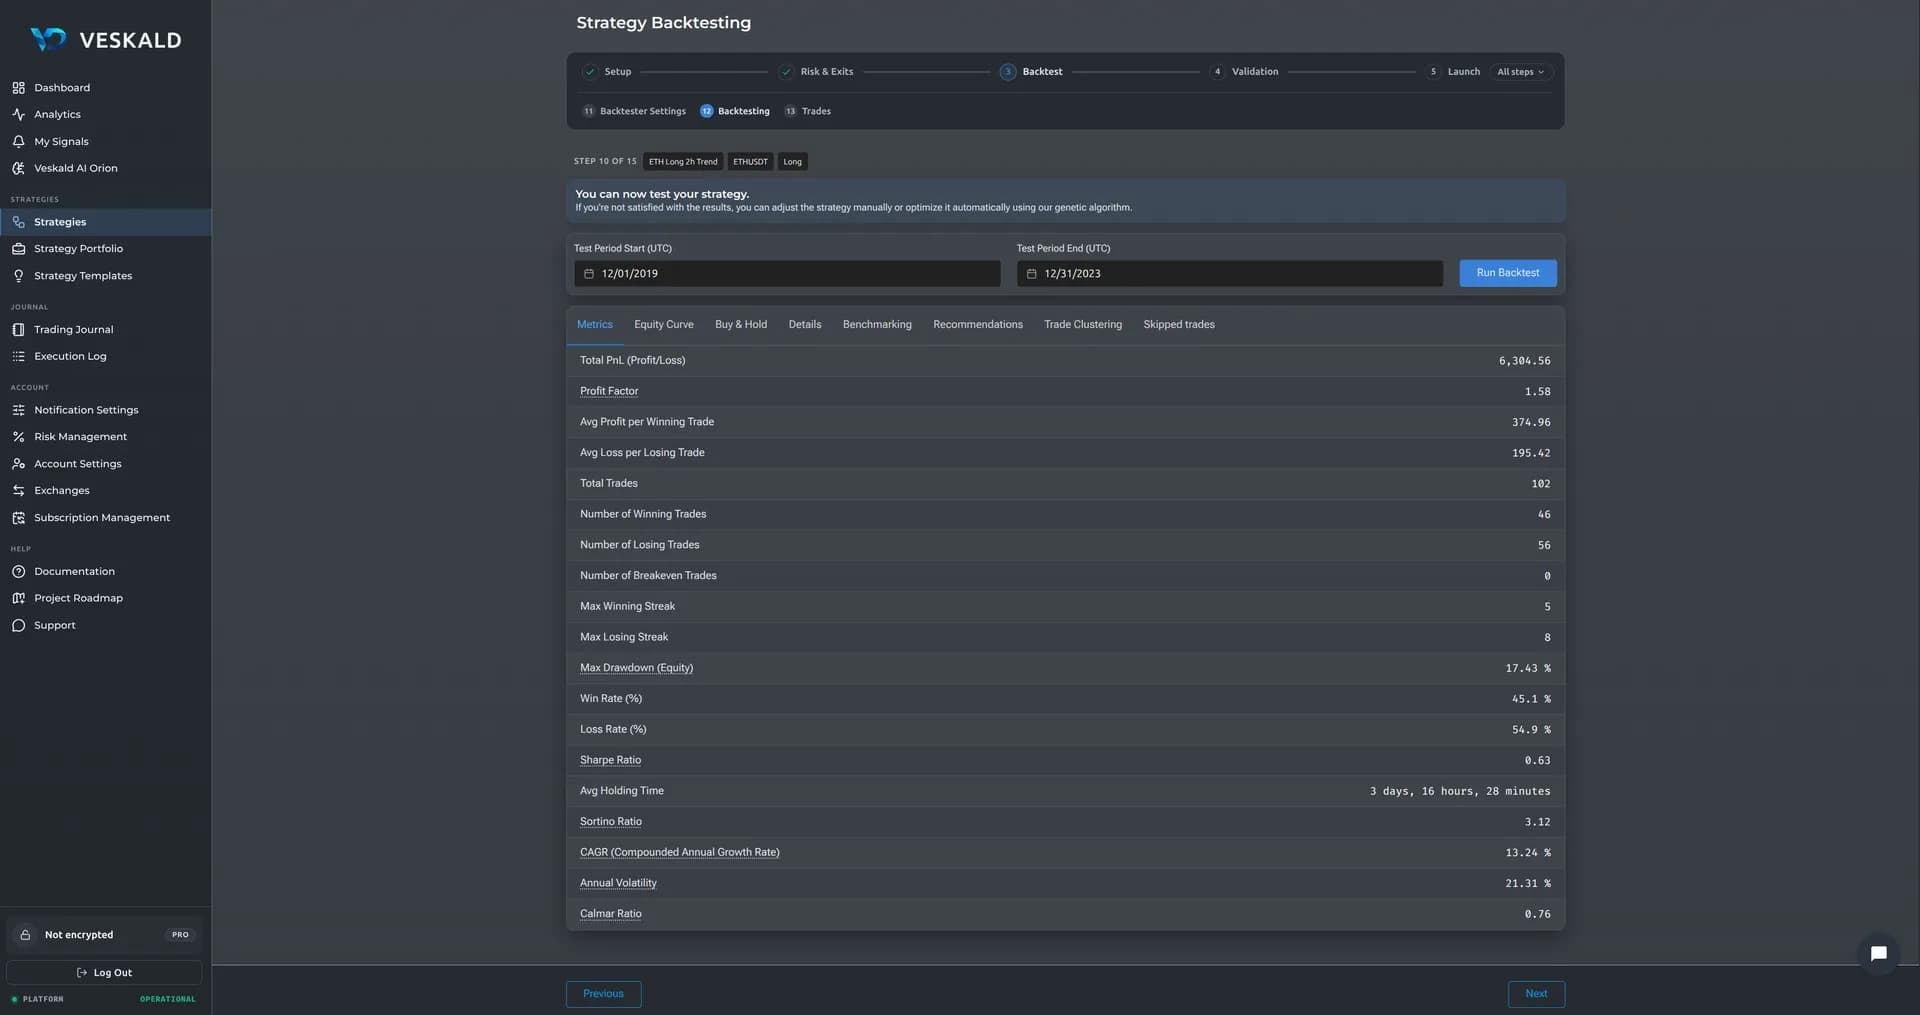
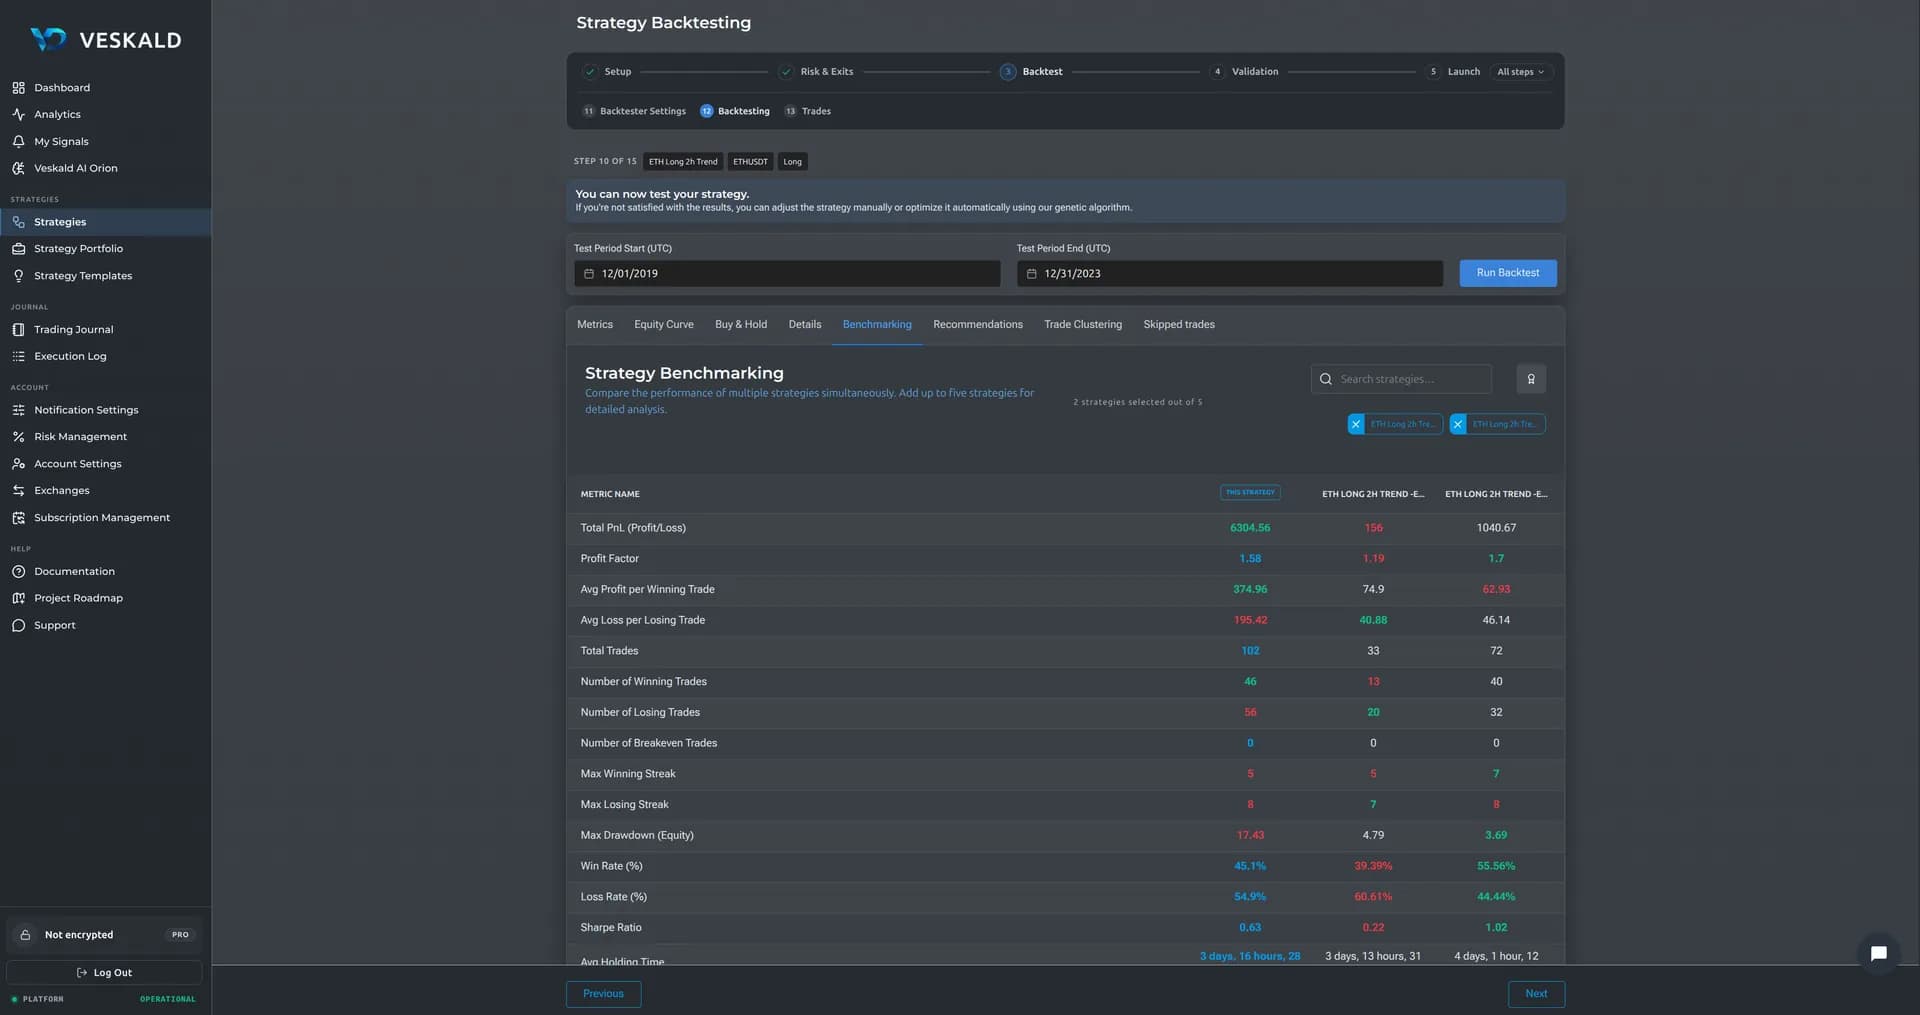
Der Backtest in Veskald berücksichtigt alle Kosten realen Tradings: Die Gebühr legen Sie selbst nach Ihrem Börsentarif fest, Funding wird alle 8 Stunden neu berechnet, Slippage hängt von der Liquidität ab, und bei großen Orders wird der Einfluss der Größe auf den Ausführungspreis einbezogen. Und gehandelt wird genau die Strategie, die Sie getestet haben: Live gelten dieselben Regeln, dieselben Berechnungen und dieselben Kursdaten Ihrer Börse. Die Kernparameter des Backtesters sind offen — Sie sehen genau, wie jeder Trade berechnet wird, und können die Mathematik an Ihr Trading-Profil anpassen. Bei Trades bis 300 $ weichen Einstiegspreis, Slippage und Kosten um weniger als 0,5% vom Backtest ab — nachprüfbar im Execution Log.
Die Positionsgröße wird berechnet, nicht eingestellt: Sie sagen, was Sie riskieren, und die Größe folgt aus dem Risiko und der Distanz zum Stop, abgerundet auf die Schrittweite des Instruments und begrenzt durch einen Anteil des jüngsten Volumens; der Hebel wird so gewählt, dass der Liquidationspreis jenseits des Stops liegt. Passt nichts zusammen, wird der Trade nicht eröffnet — und übersprungene Trades werden mit Grund angezeigt, getrennt in die von Ihren Skip-Regeln blockierten und die von der Engine abgelehnten. Backtest und Live-Strategie laufen auf demselben Code, mit einem einzigen modellierten Unterschied: In der Historie wird ein Einstieg zur Eröffnung der nächsten Kerze ausgeführt.
Was Sie nach dem Backtest bekommen
- 20 Performance-Metriken: Profit Factor, Sharpe, Sortino, Calmar, Max Drawdown, CAGR
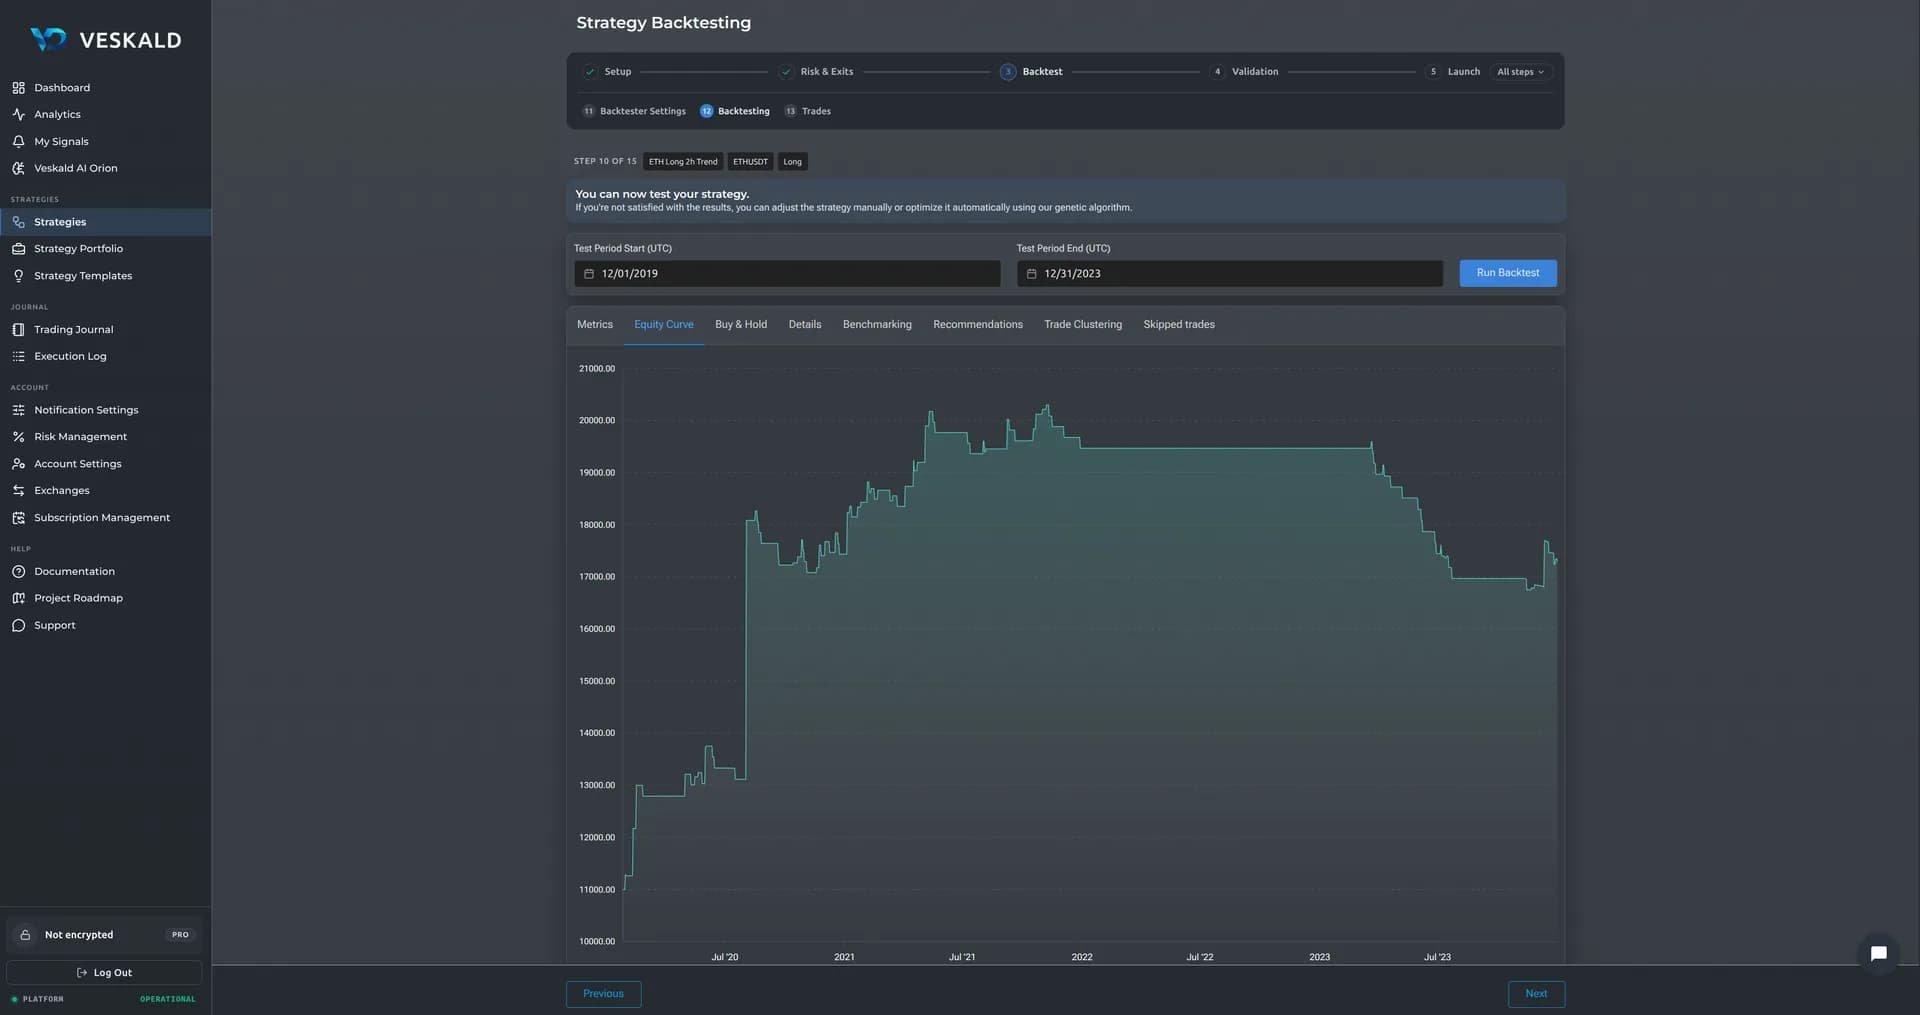
- Equity-Kurve mit Zoom nach Zeitraum
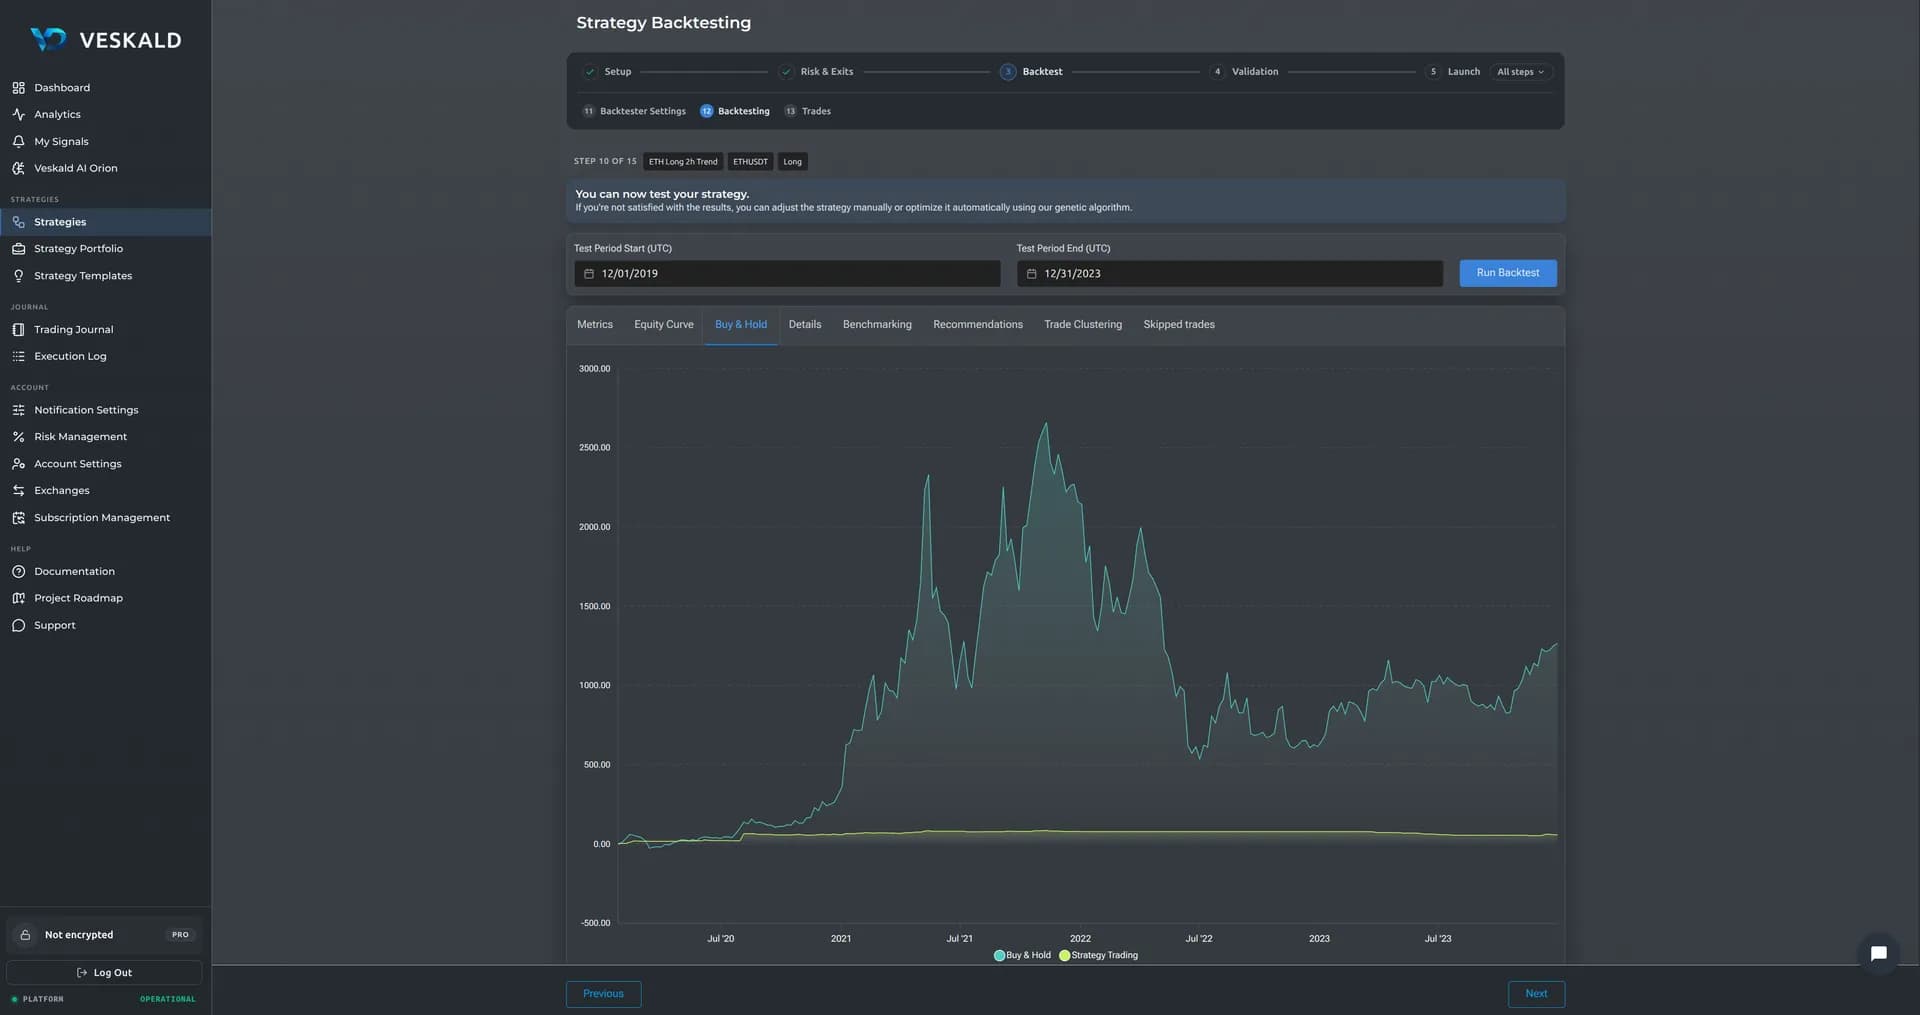
- Vergleich mit Buy & Hold
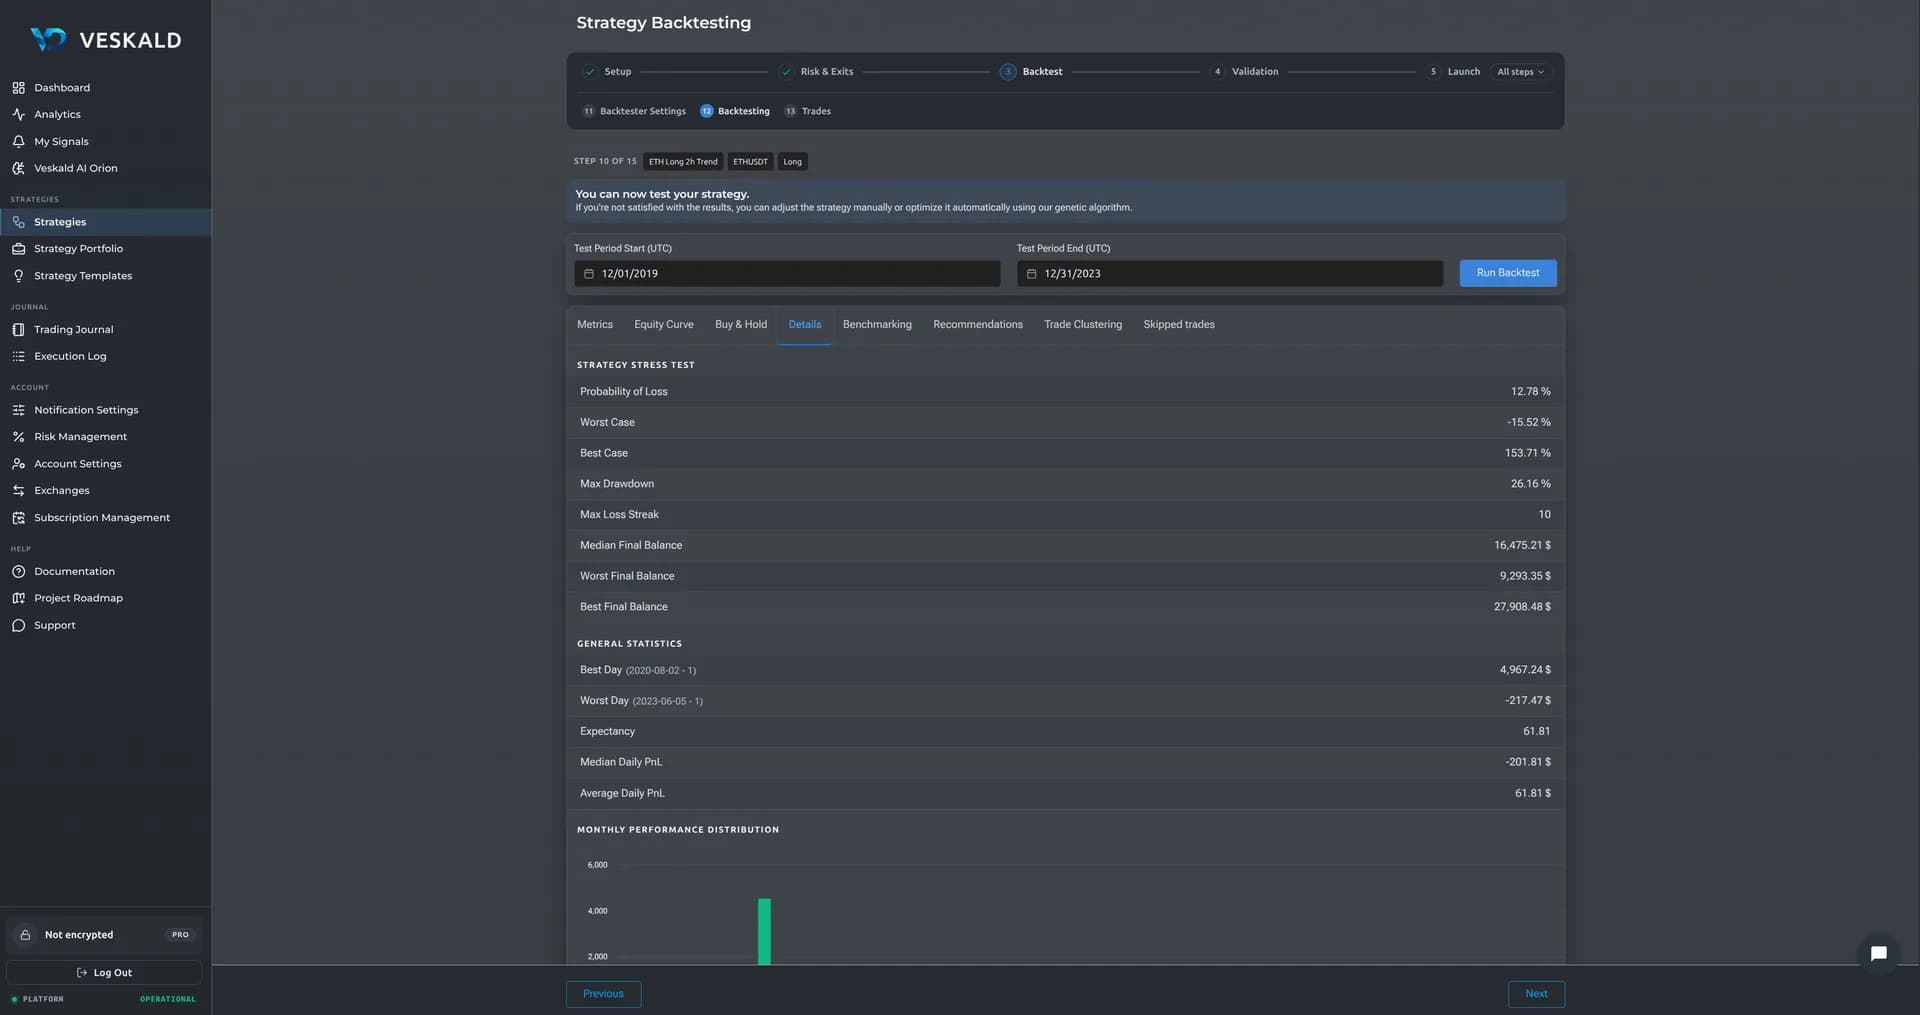
- Monte Carlo: Trade-Permutation und Bootstrap — Verlustwahrscheinlichkeit, schlimmster Drawdown, längste Verlustserie, medianer und schlechtester Endsaldo
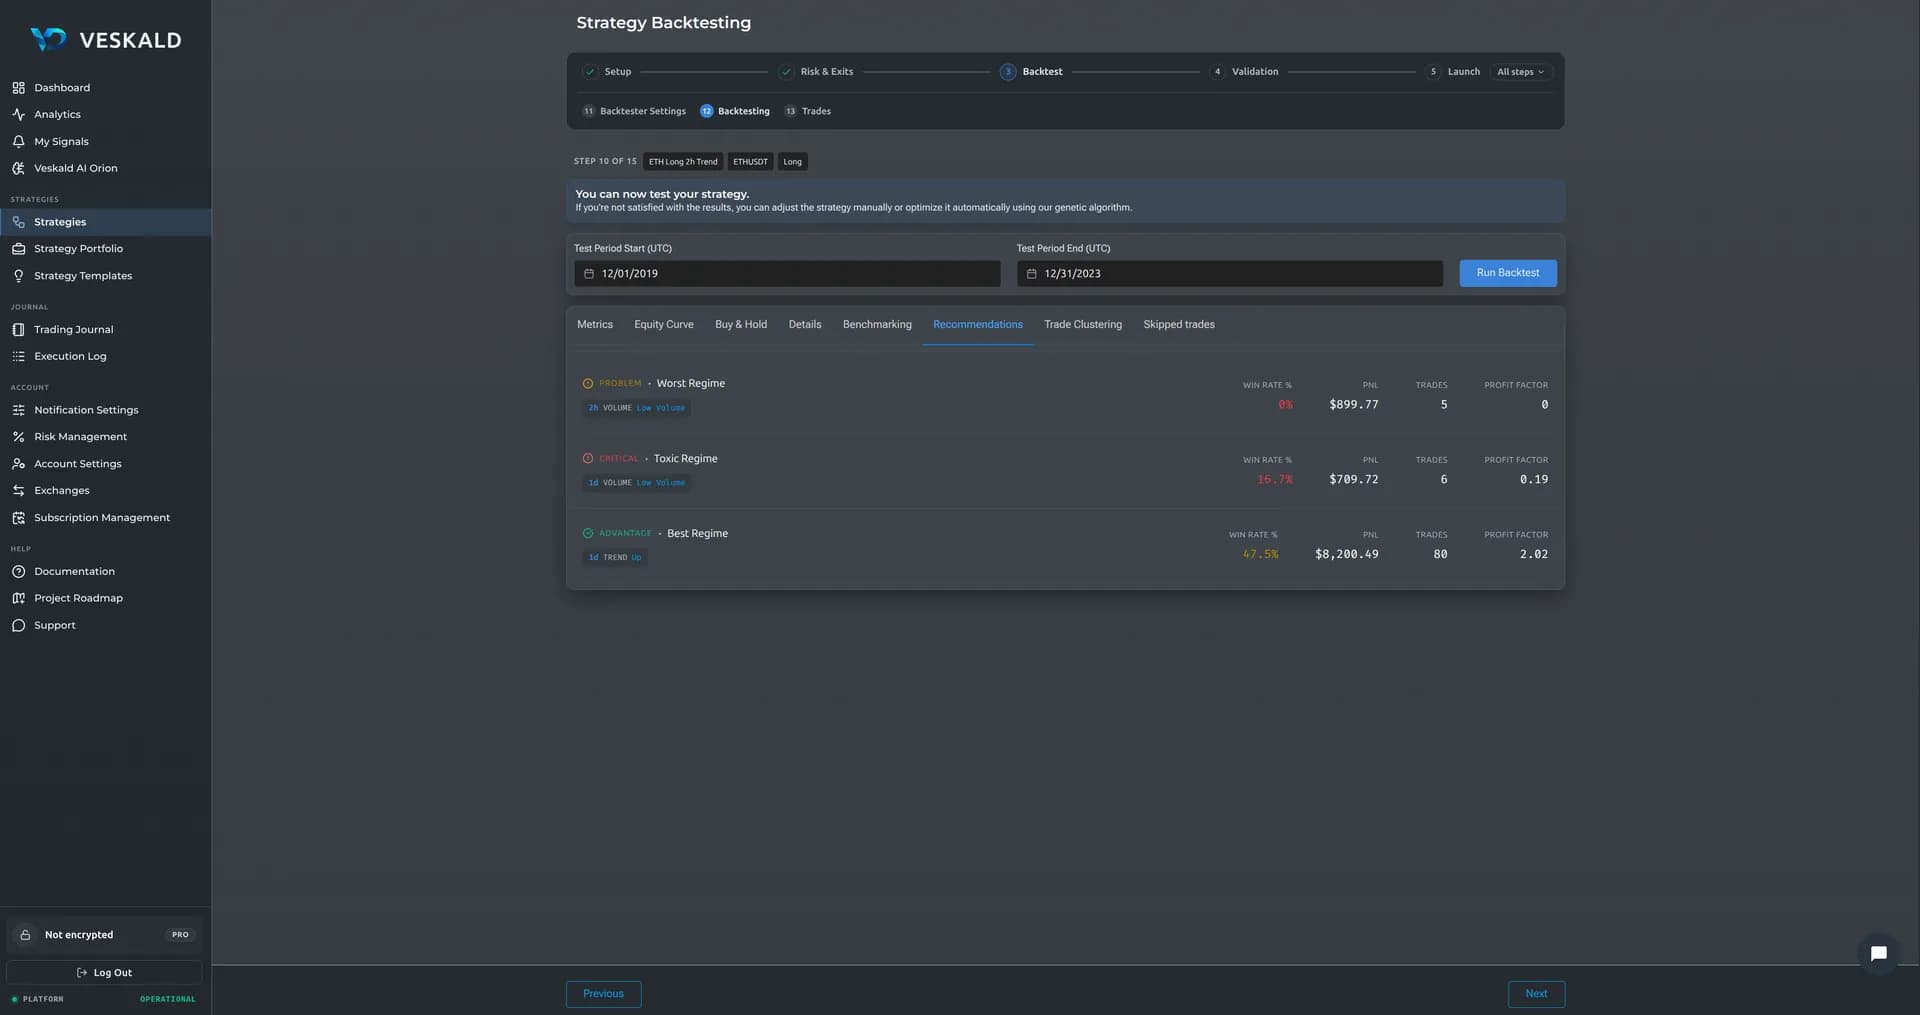
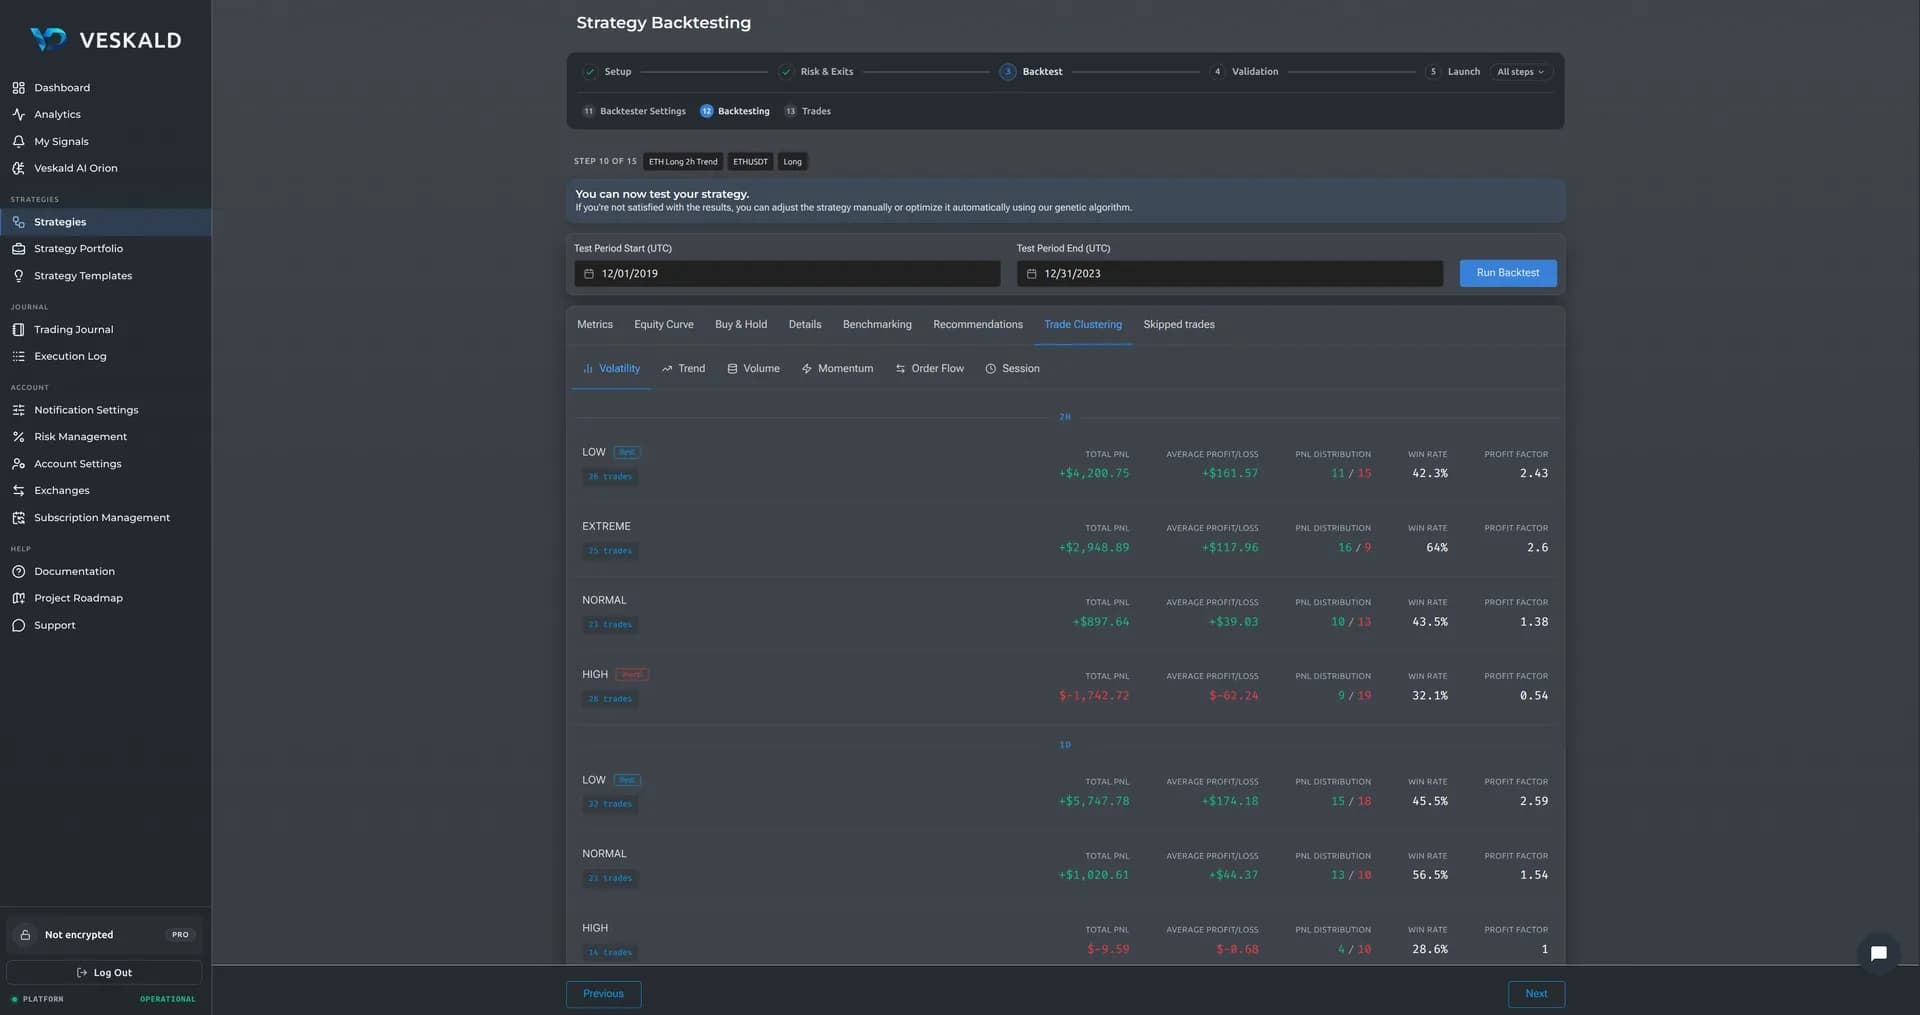
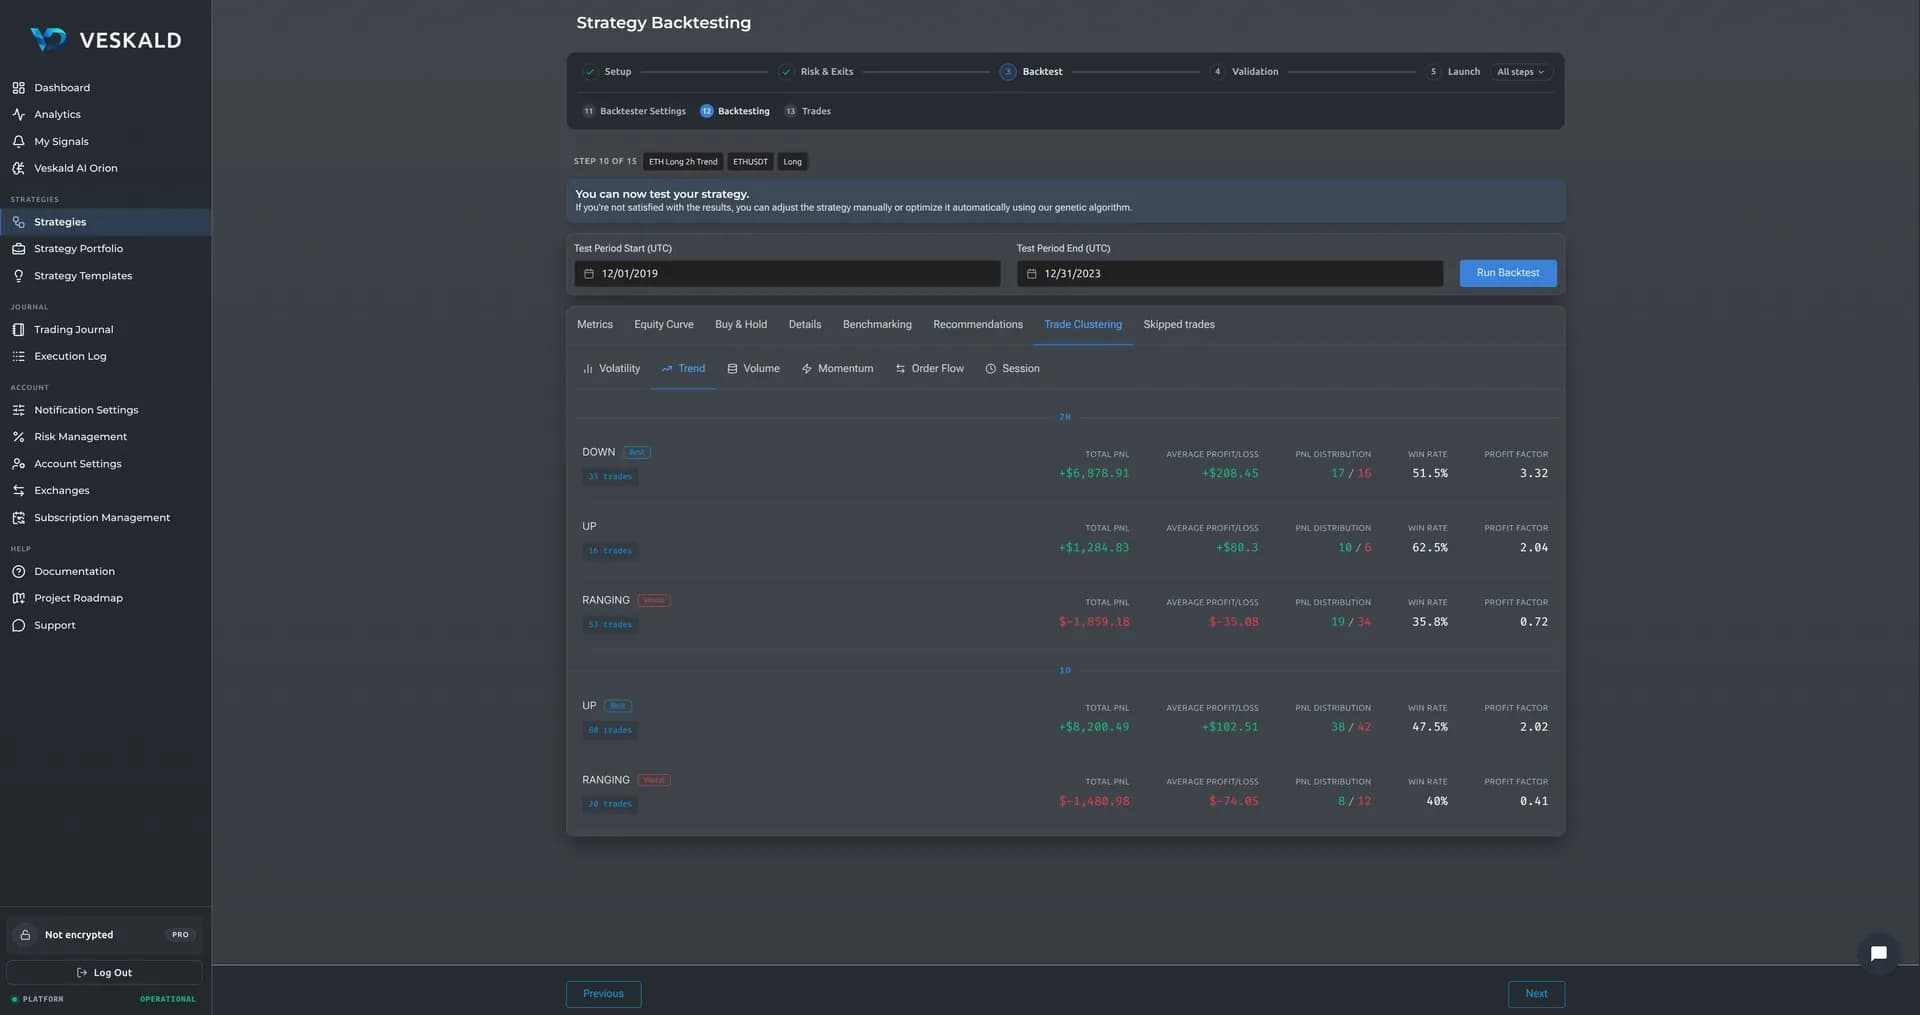
- Marktregime-Karte — wo die Strategie verdient, wo sie blutet
- Auto-Insights — automatische Empfehlungen auf Basis von Clustern
- Jeder Trade kann Kerze für Kerze durchgegangen werden
Automatisches Strategie-Tuning
Ersetzt Wochen manueller Grid-Suche. Sucht nach Stabilität, nicht nach dem Peak.
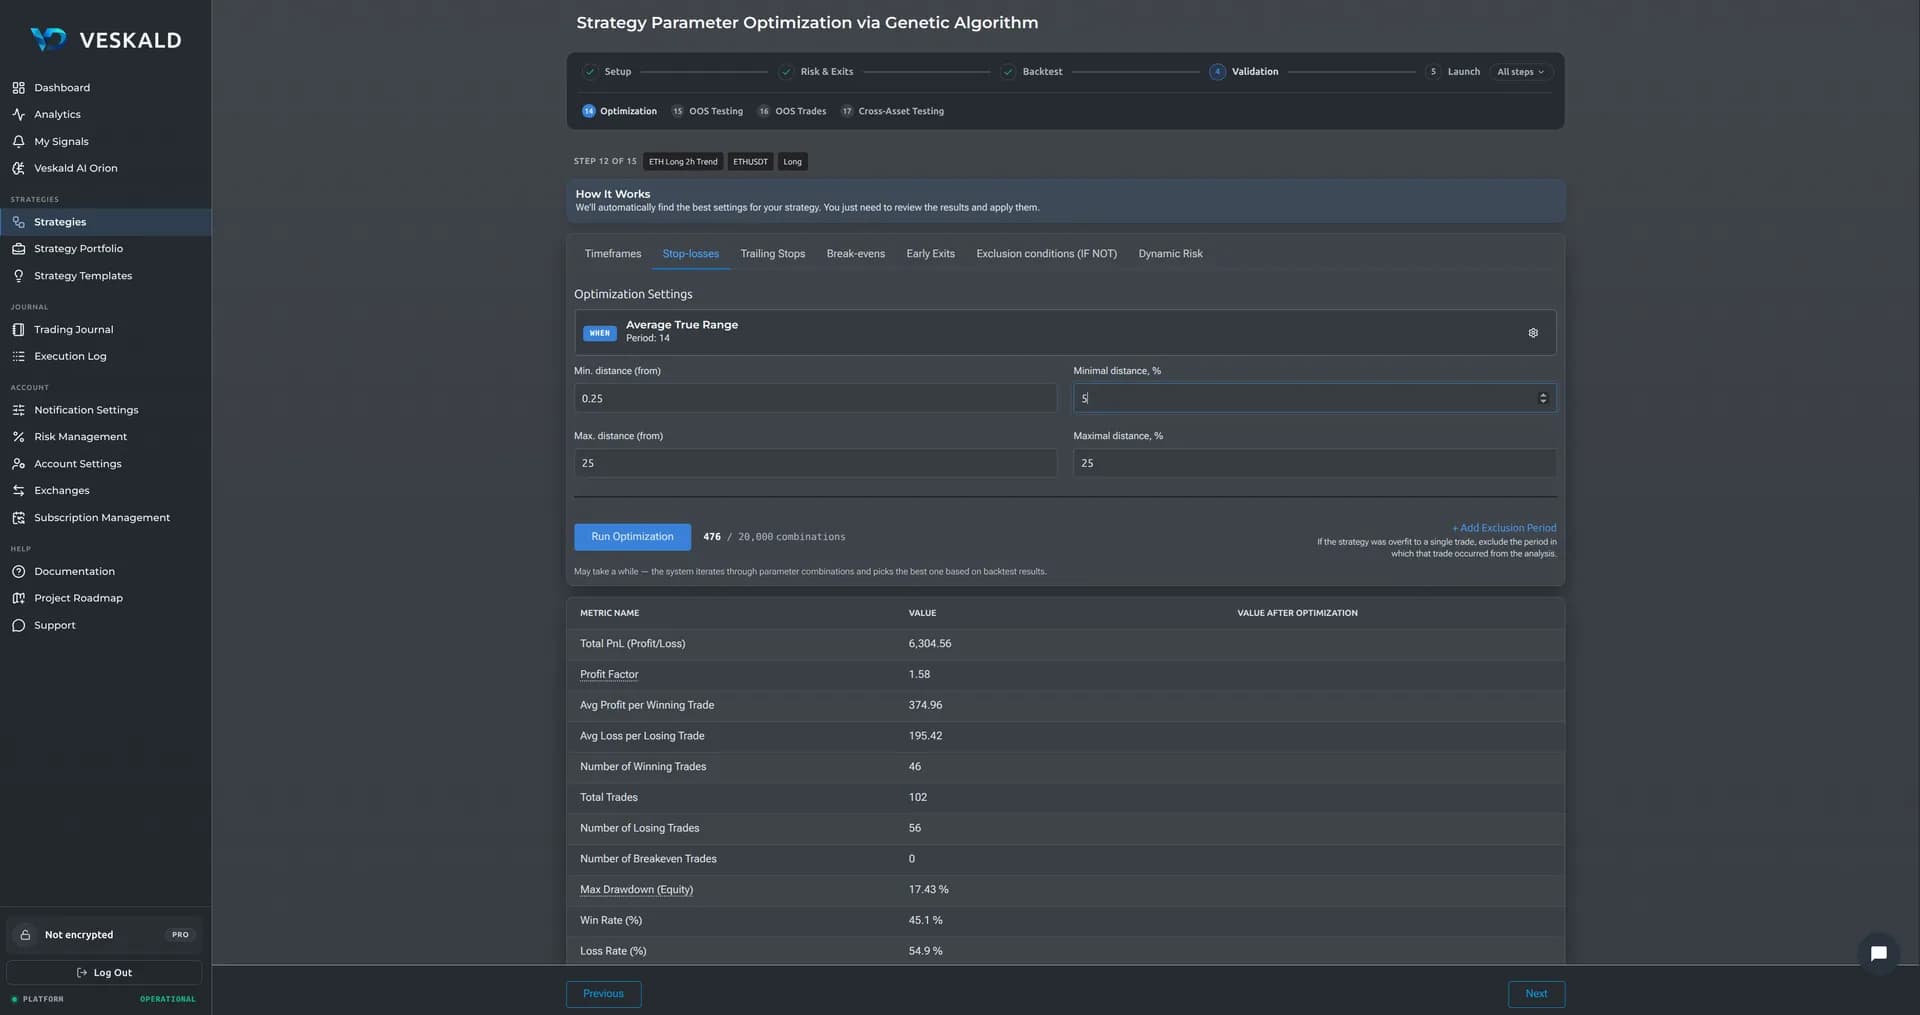
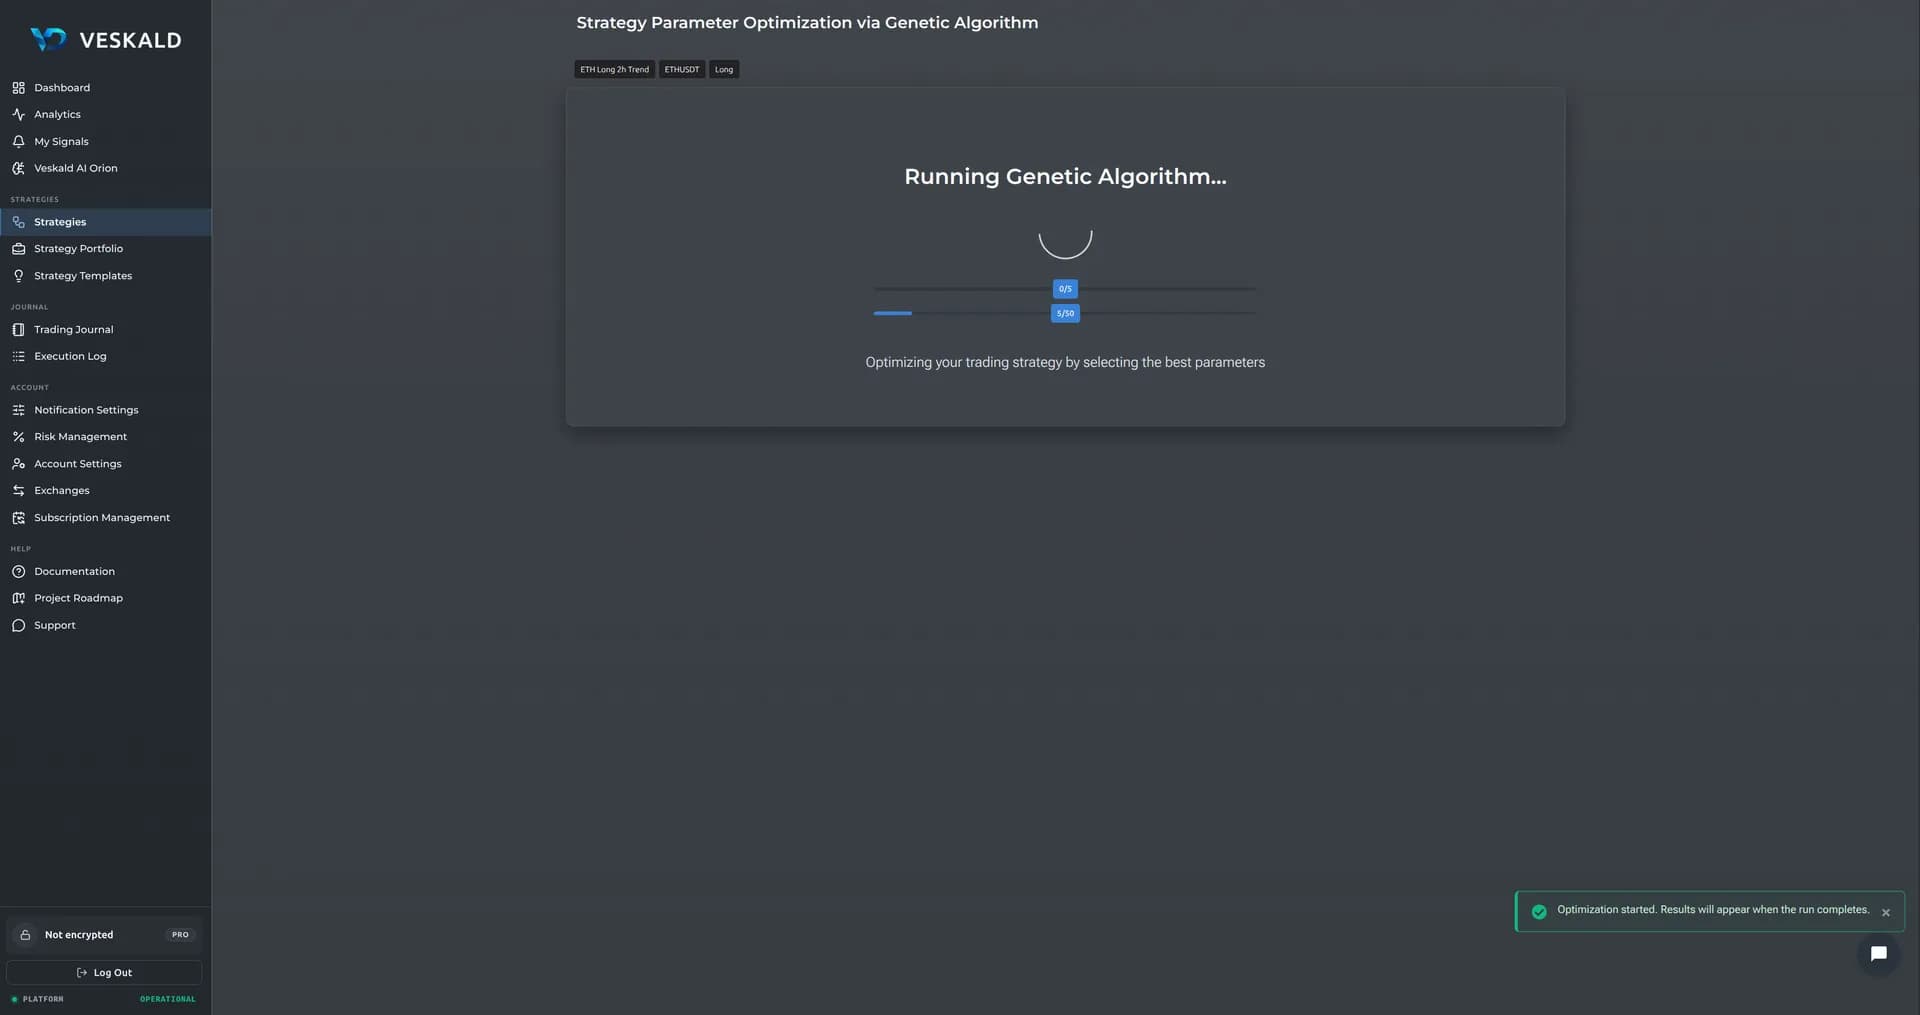
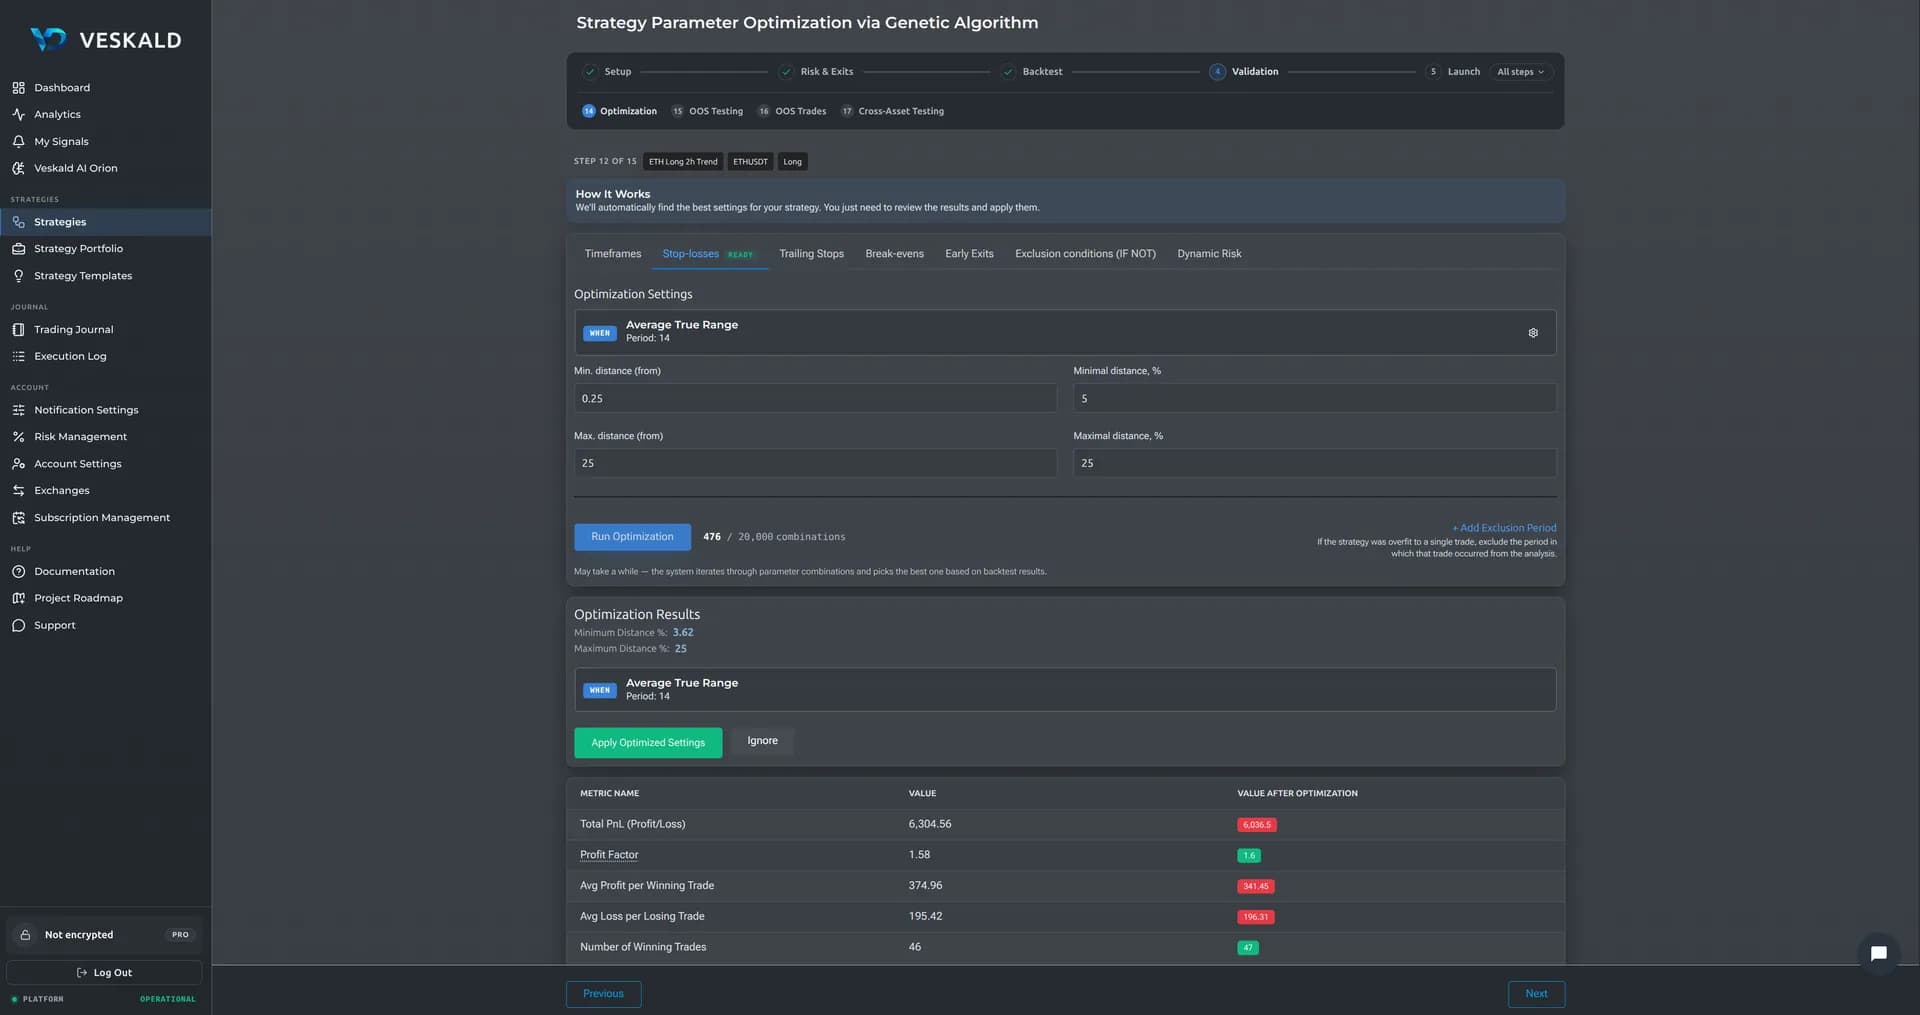
Von Hand probieren Sie 10–20 Parameterkombinationen und werden müde. Ein genetischer Algorithmus durchläuft Tausende. Aber es geht nicht um Geschwindigkeit — es geht darum, wonach er sucht.
Ein Ansatz, der vor Overfitting schützt
Eine glatte Equity-Kurve
der Algorithmus optimiert nicht auf maximalen Profit (ein Glückstrade bedeutet nichts), sondern auf die Glätte der Equity-Kurve
Populations-Diversität
wenn sich alle Varianten zu ähnlich werden, greift das System ein, damit Sie nicht in einem lokalen Maximum stecken bleiben
Out-of-Sample-Validierung
der Optimizer sieht ausschließlich die In-Sample-Daten — der Holdout wird ihm nie übergeben. Nach der Suche wird die Strategie auf diesem unberührten Teil getestet; fällt sie ab, war es Overfitting, zurück zu den ursprünglichen Parametern
Ausgeschlossene Zeiträume
anormale Zeiträume (Flash-Crashes, nicht repräsentative Abschnitte) können aus der Suche ausgeschlossen werden
Marktanalytik — ein Screen pro Asset
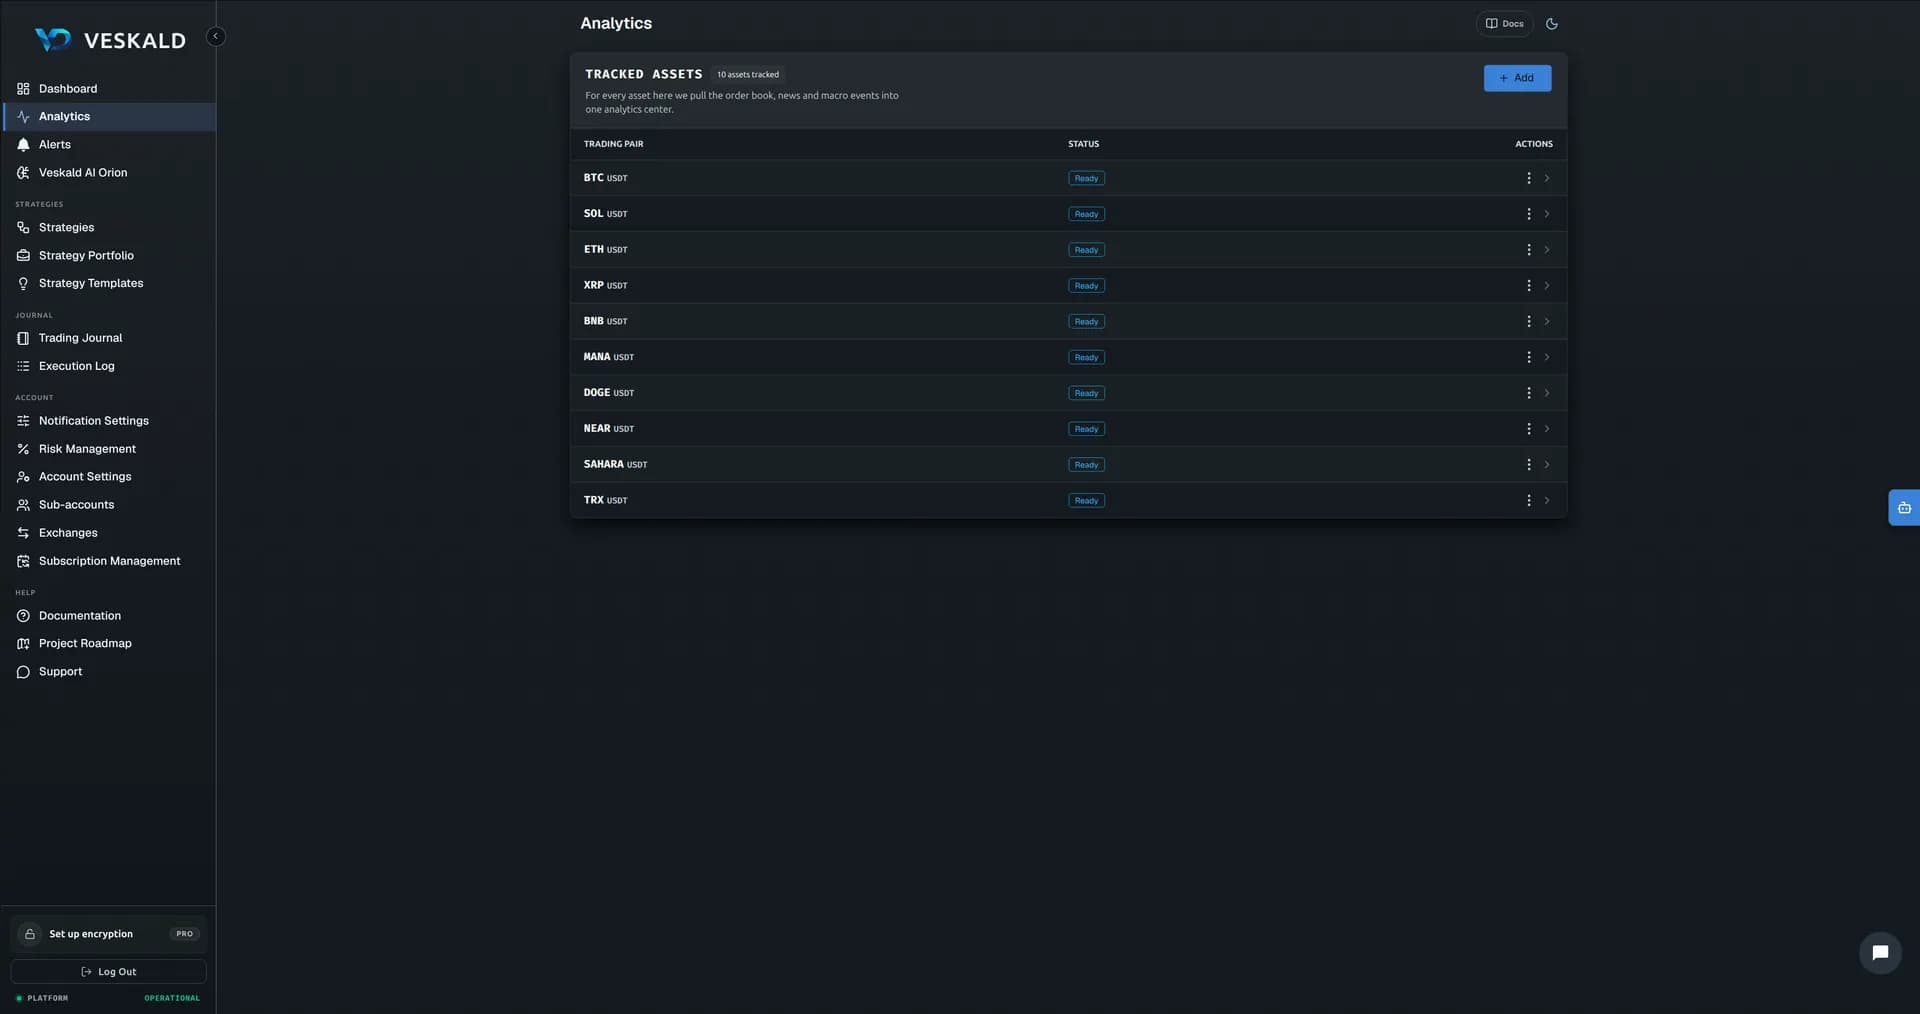
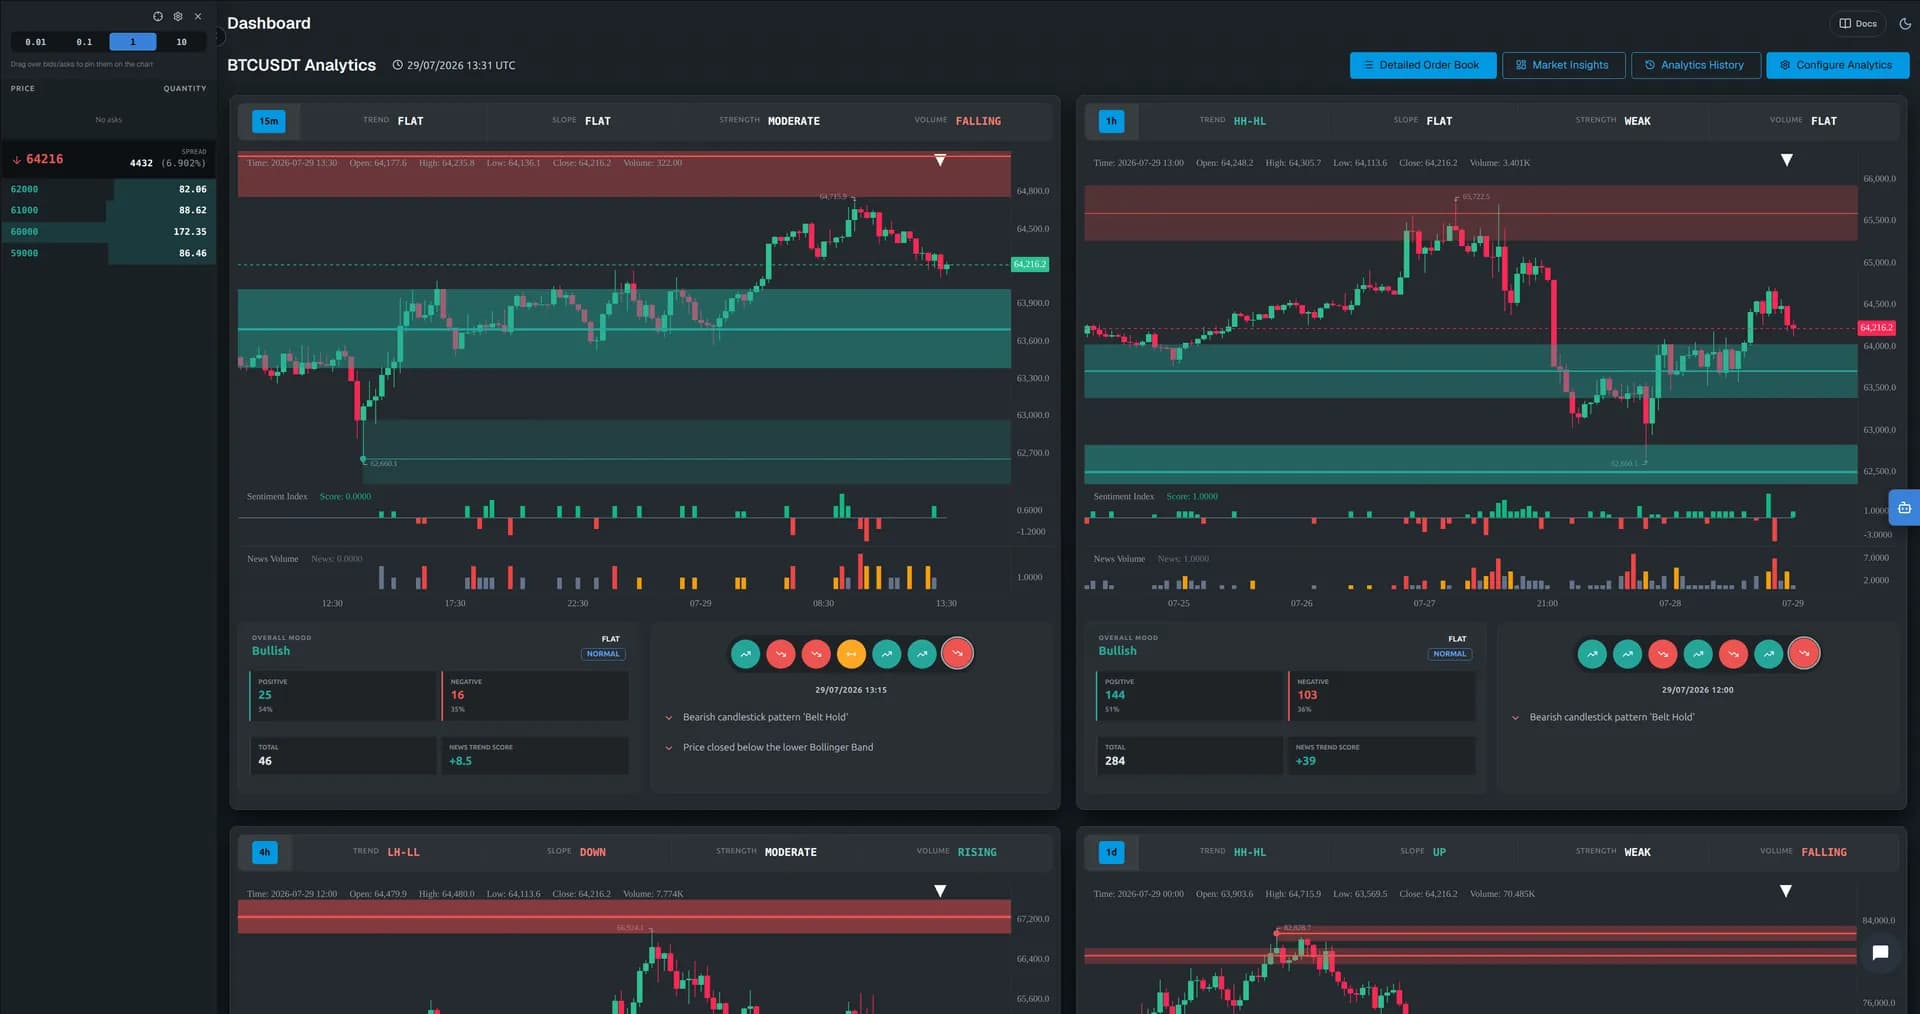
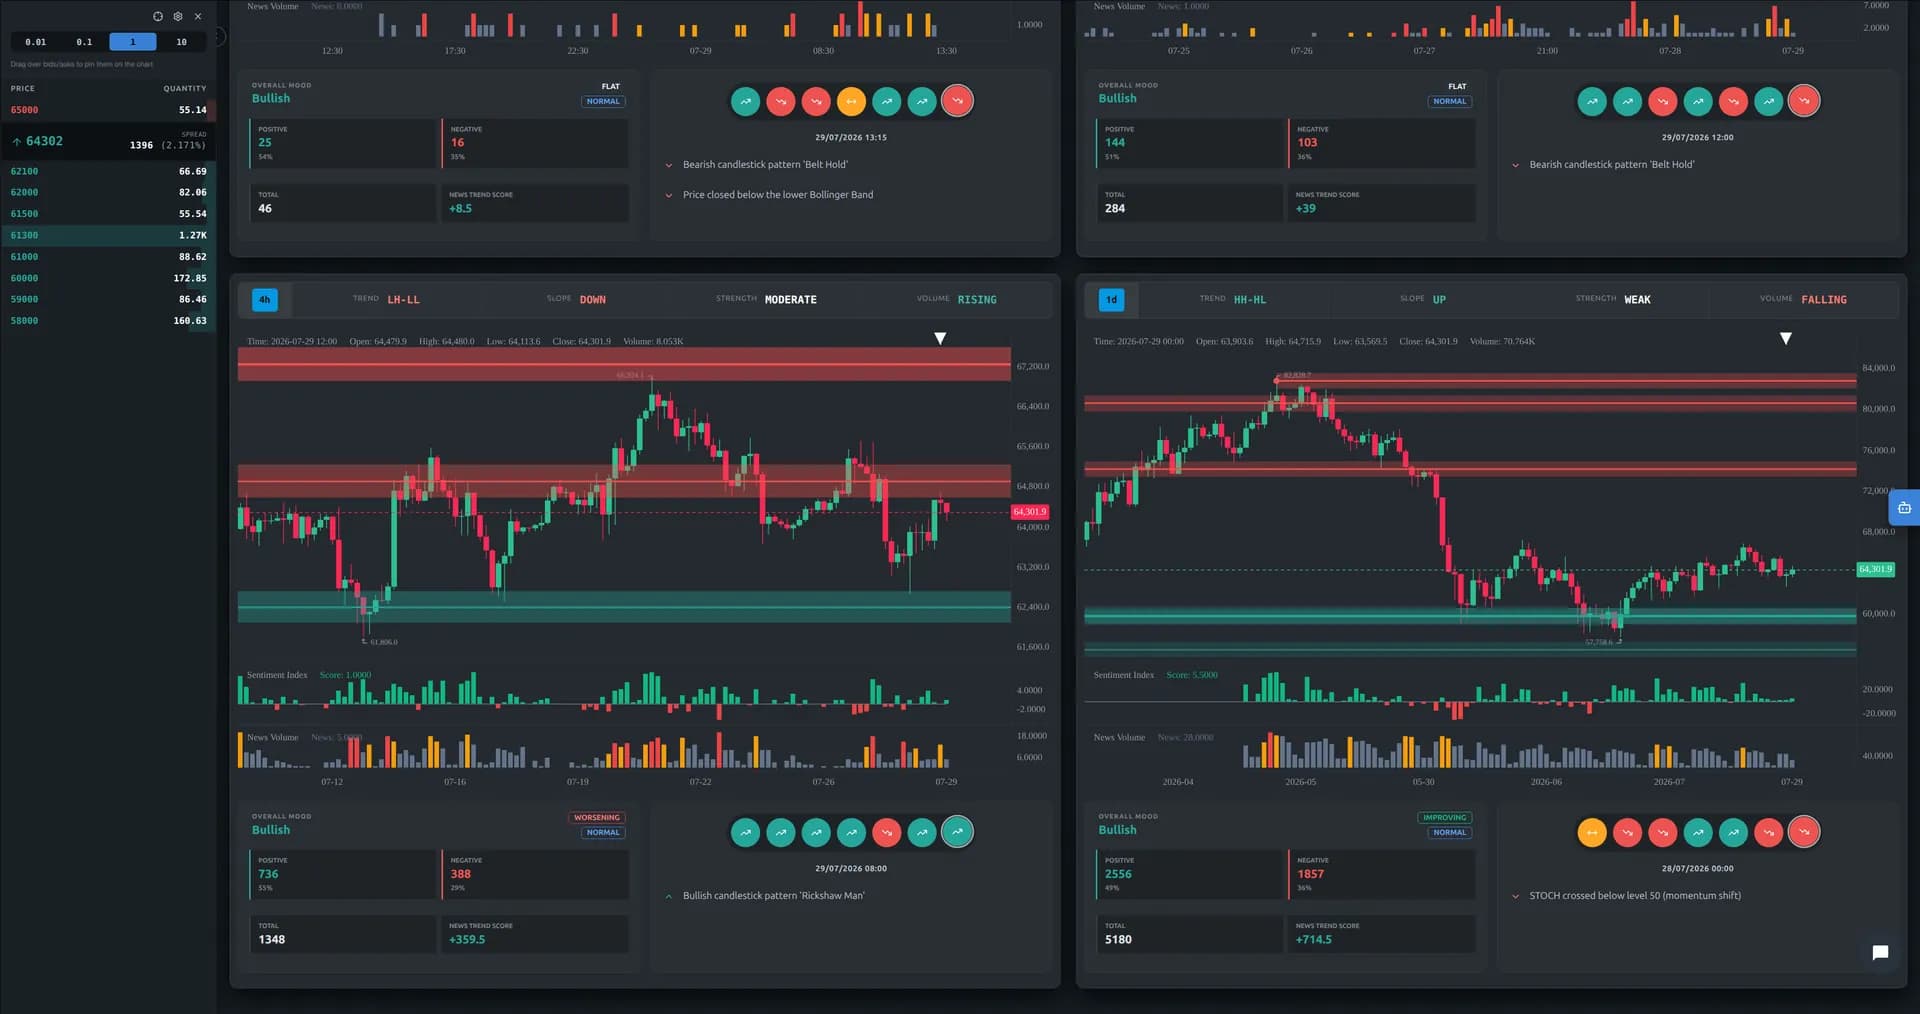
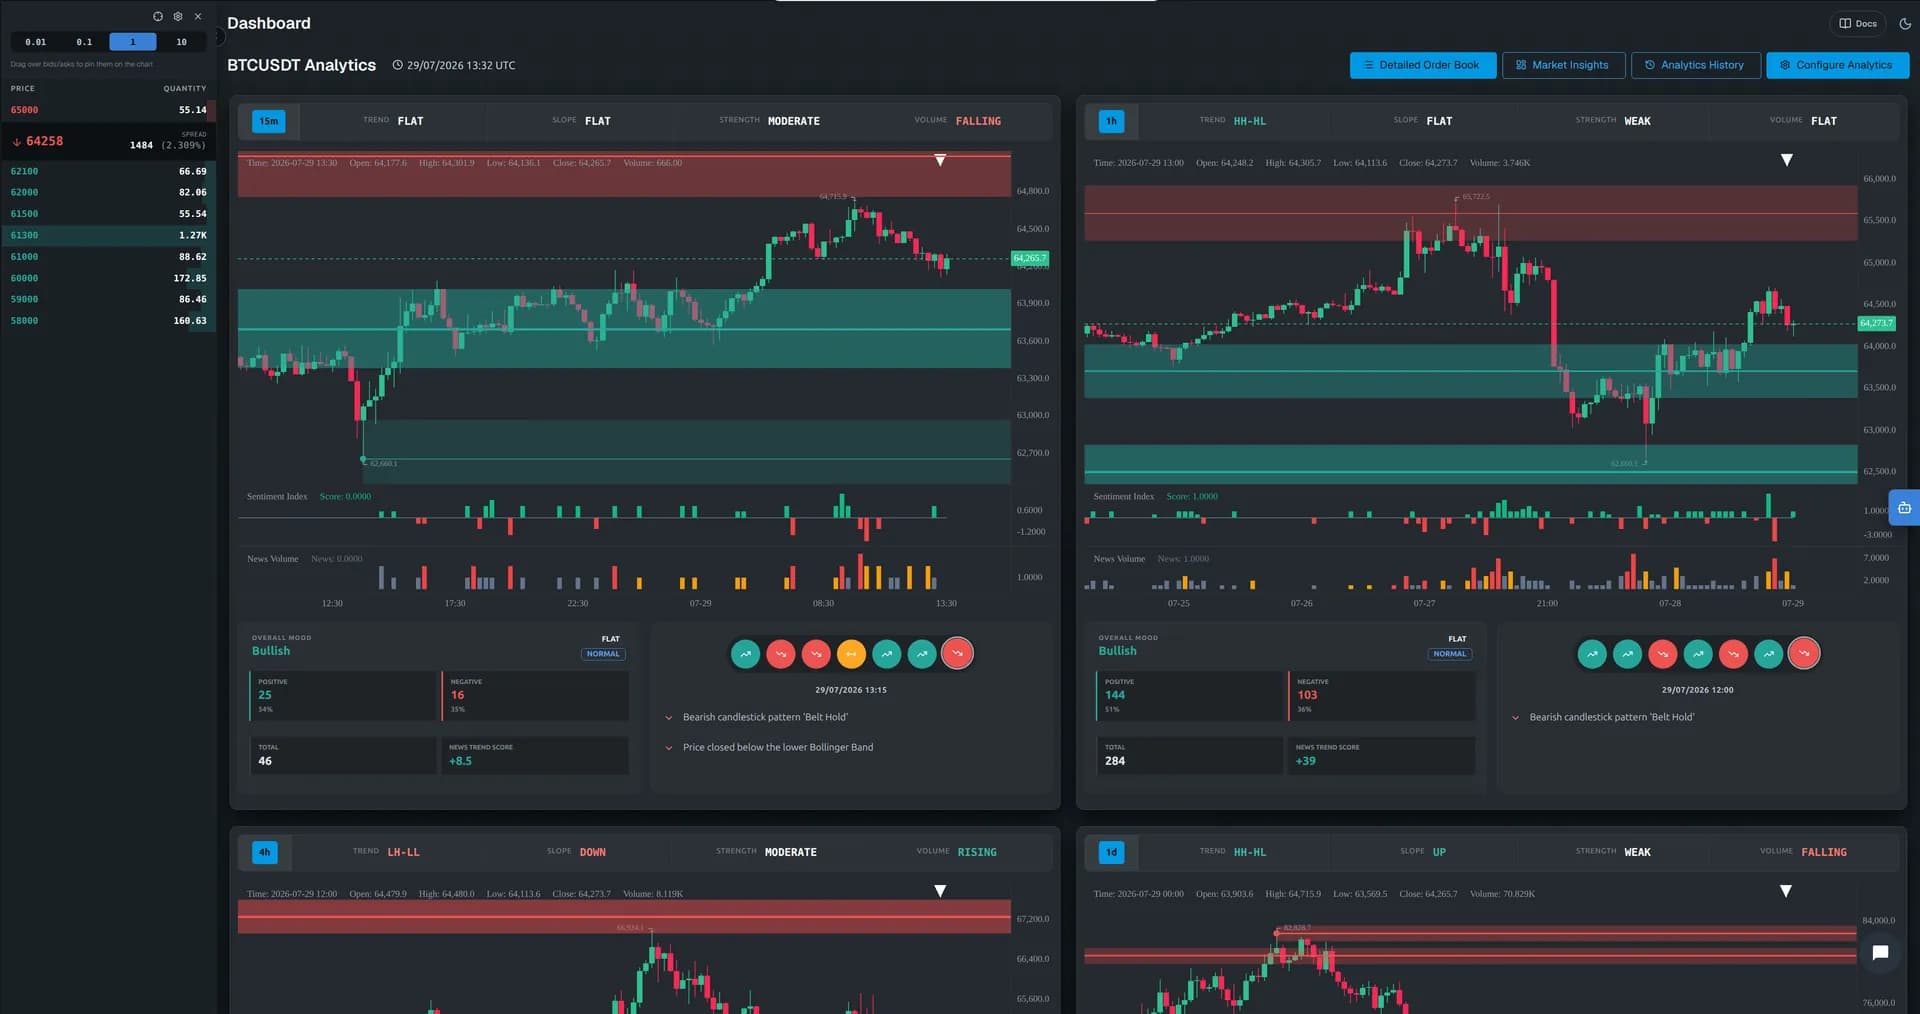
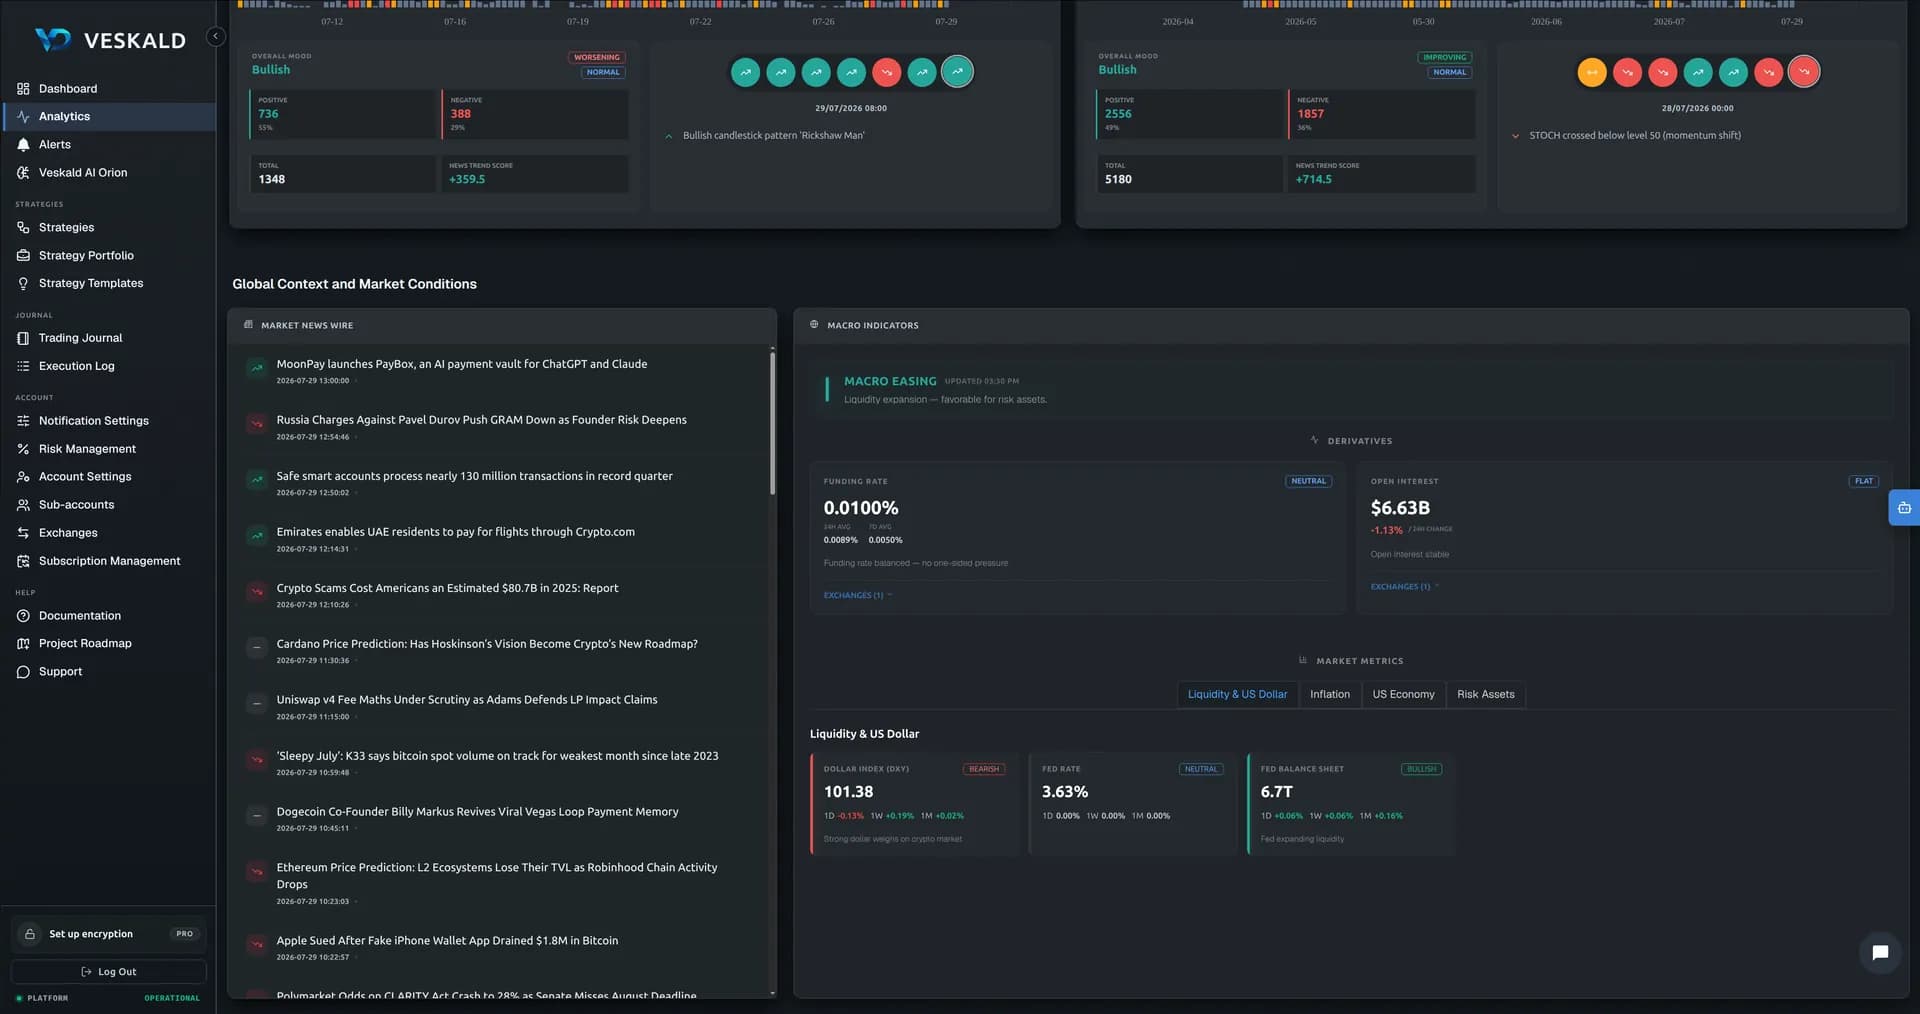
Fügen Sie ein Asset hinzu — und sein ganzer Kontext ist an einem Ort: vier Timeframes, Chart-Events, KI-gelesene News, ein Live-Orderbuch und das Makro-Regime. Keine Empfehlungen, kein „Jetzt kaufen“: Rohdaten, ehrlich gelabelt. Ihr Bild machen Sie sich selbst.
Report über vier Timeframes
15m, 1h, 4h und 1d nebeneinander: Trendstruktur (HH-HL / LH-LL), Neigung, Stärke auf ADX-Basis und Volumen — plus Unterstützungs- und Widerstandslevel mit Score, Berührungszahl und Reaktionsstärke, nicht nur eine Linie, die jemand gezeichnet hat.
Events auf dem Chart
Ein rollierendes 7-Kerzen-Fenster auf jedem Timeframe hebt versteckte Faktoren hervor — Divergenzen, Ausbrüche nach einem Squeeze, Momentum-Wechsel. Klicken Sie auf einen Marker — Sie sehen genau, auf welche Kerze er zeigt und warum.
News: Die KI liest zweimal
Der News-Feed läuft durch zwei getrennte KIs: Die erste entscheidet, ob eine Nachricht überhaupt Aufmerksamkeit verdient, die zweite bewertet die durchgelassenen — Sentiment und Impact. Beide sind auf unseren eigenen geprüften Daten abgestimmt, nicht auf einem rohen Scrape öffentlicher Quellen. Die Scores werden nach Erscheinungszeit am Chart ausgerichtet: Der Preis macht ein neues Tief, während das Negative versiegt? Genau diese Divergenz ist der springende Punkt.
Live-Orderbuch — auf den Chart gepinnt
Tiefe, Wände und Spread — live. Ziehen Sie über das Orderbuch — Liquiditätszonen heften sich direkt an den Level-Chart, neben Unterstützung und Widerstand.
Makro-Regime
Ein Banner beantwortet, „in welchem Modus der Markt ist“: Easing, Tightening oder Neutral. Dahinter: Funding und Open Interest börsenübergreifend in einem Chart, 14 Makro-Metriken mit 1D/1W/1M-Änderungen und ein Event-Kalender mit Countdown.
Rufen Sie ein beliebiges vergangenes Datum auf und sehen Sie, was der Report vor der Bewegung zeigte — nicht danach. Analytik, die man prüfen kann, ist die einzige, die es wert ist, gelesen zu werden.
Trading-Journal und Execution Log
Eine Tabelle speichert, was Sie eingetippt haben. Das Journal hält fest, was wirklich passiert ist.
Trading-Journal
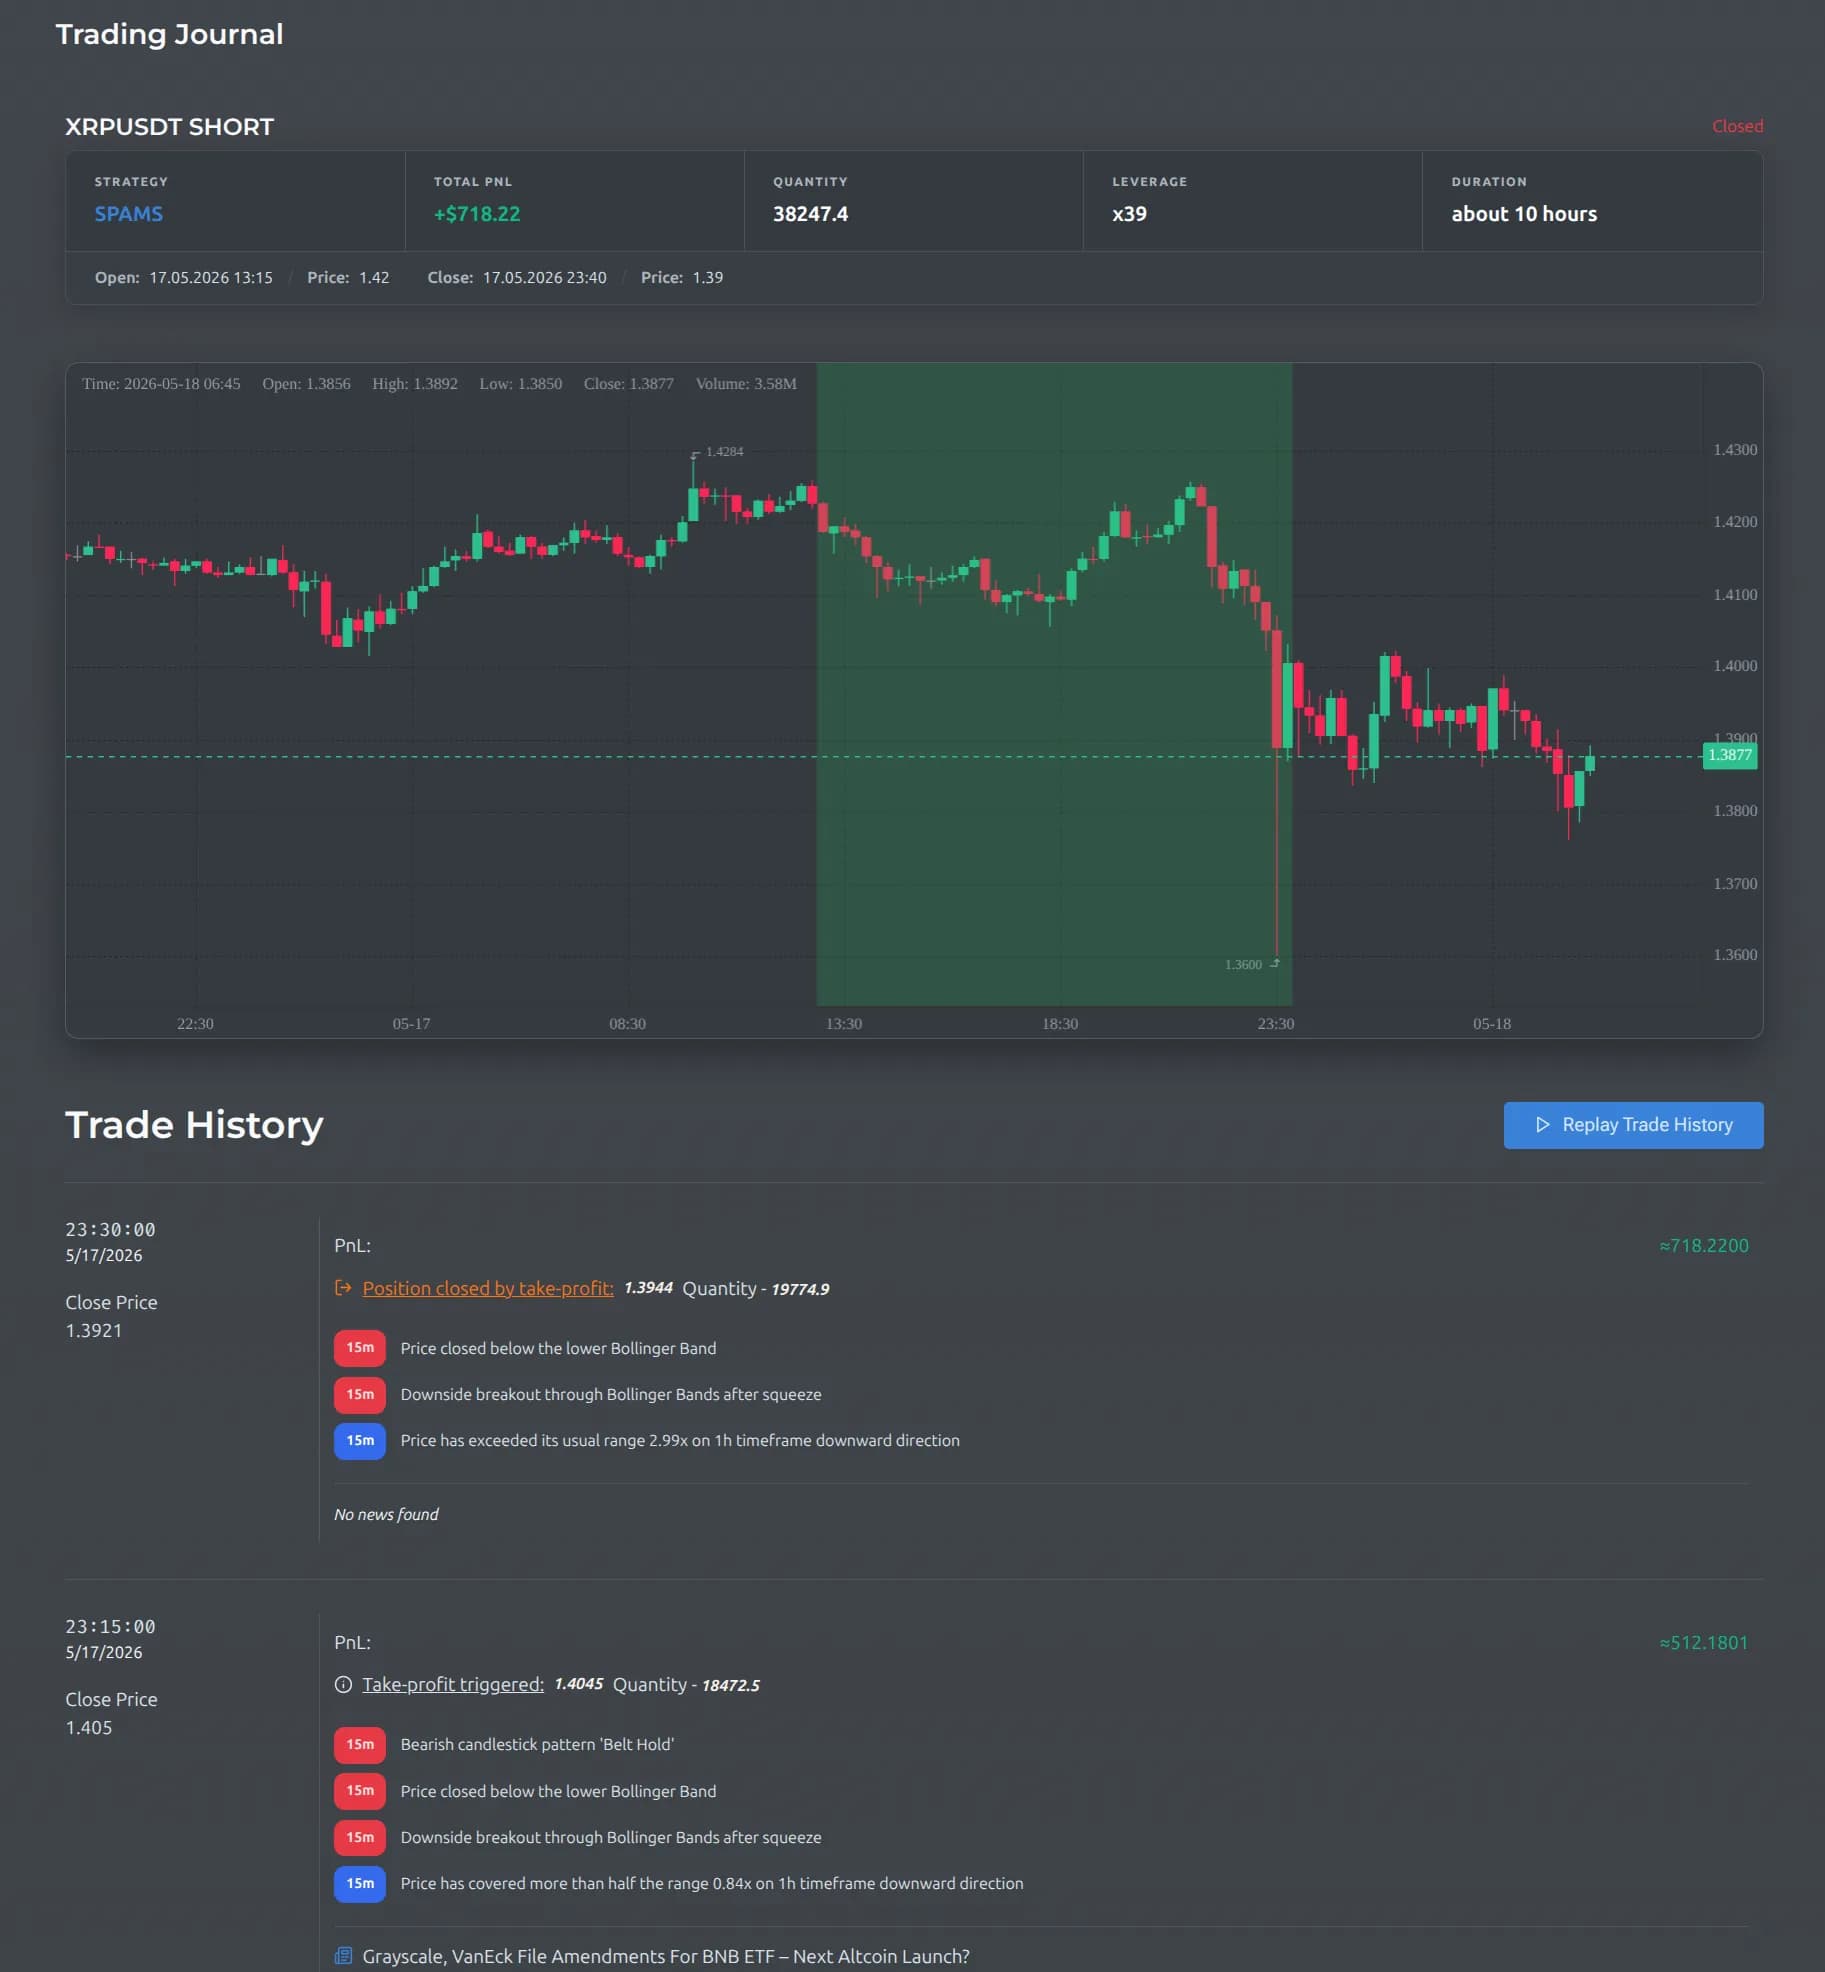
Jede Ausführung wird direkt von der Börse aufgezeichnet — keine Lücken, keine vergessenen Einträge, keine vertippten Größen: Der menschliche Faktor ist raus. Und jeder Trade behält seinen Marktkontext: Öffnen Sie ihn und spielen Sie ihn Kerze für Kerze ab — wie ein Video-Player für den Chart. Sie sehen, wie sich die Situation entwickelt hat, welche News bei jeder Kerze liefen und welche Entscheidungen die Strategie traf. Einen Trade in Panik geschlossen, der danach in Ihre Richtung lief? Das Journal zeigt, was diese Entscheidung gekostet hat.
Execution Log
Ein Forward-Test zeigt, dass es eine Abweichung gibt; das Execution Log zeigt, woher sie kommt. Jede Order und jede Ausführung stammt aus den Aufzeichnungen der Börse selbst, mit Börsenzeitstempel, und steht neben dem, was der Test erwartet hat: Ausführungspreis, Gebühr, Slippage. Ihre manuellen Trades bleiben getrennt von denen der Strategie. Eine einzelne Abweichung ist Marktrauschen; kehrt dieselbe Abweichung immer wieder, ist das ein Grund, die Kosteneinstellungen oder die Parameter der Strategie zu überprüfen.
Eine Strategie ist eine Wette. Ein Portfolio ist ein System.
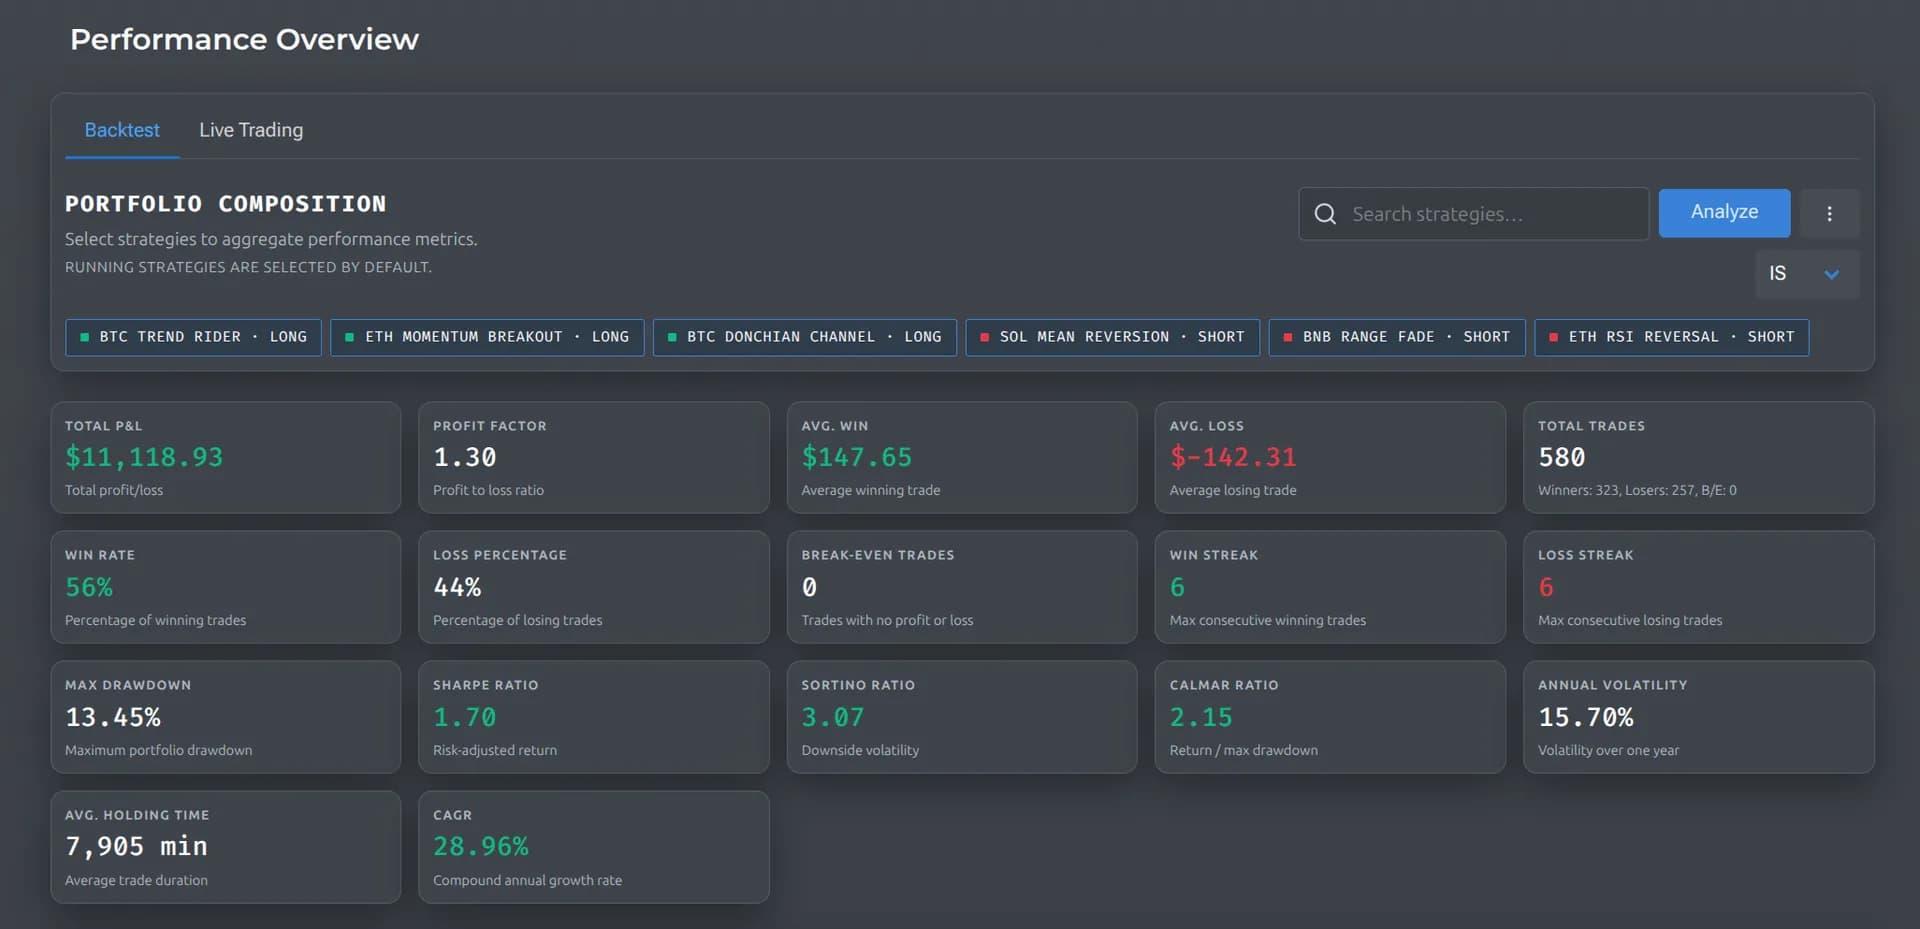
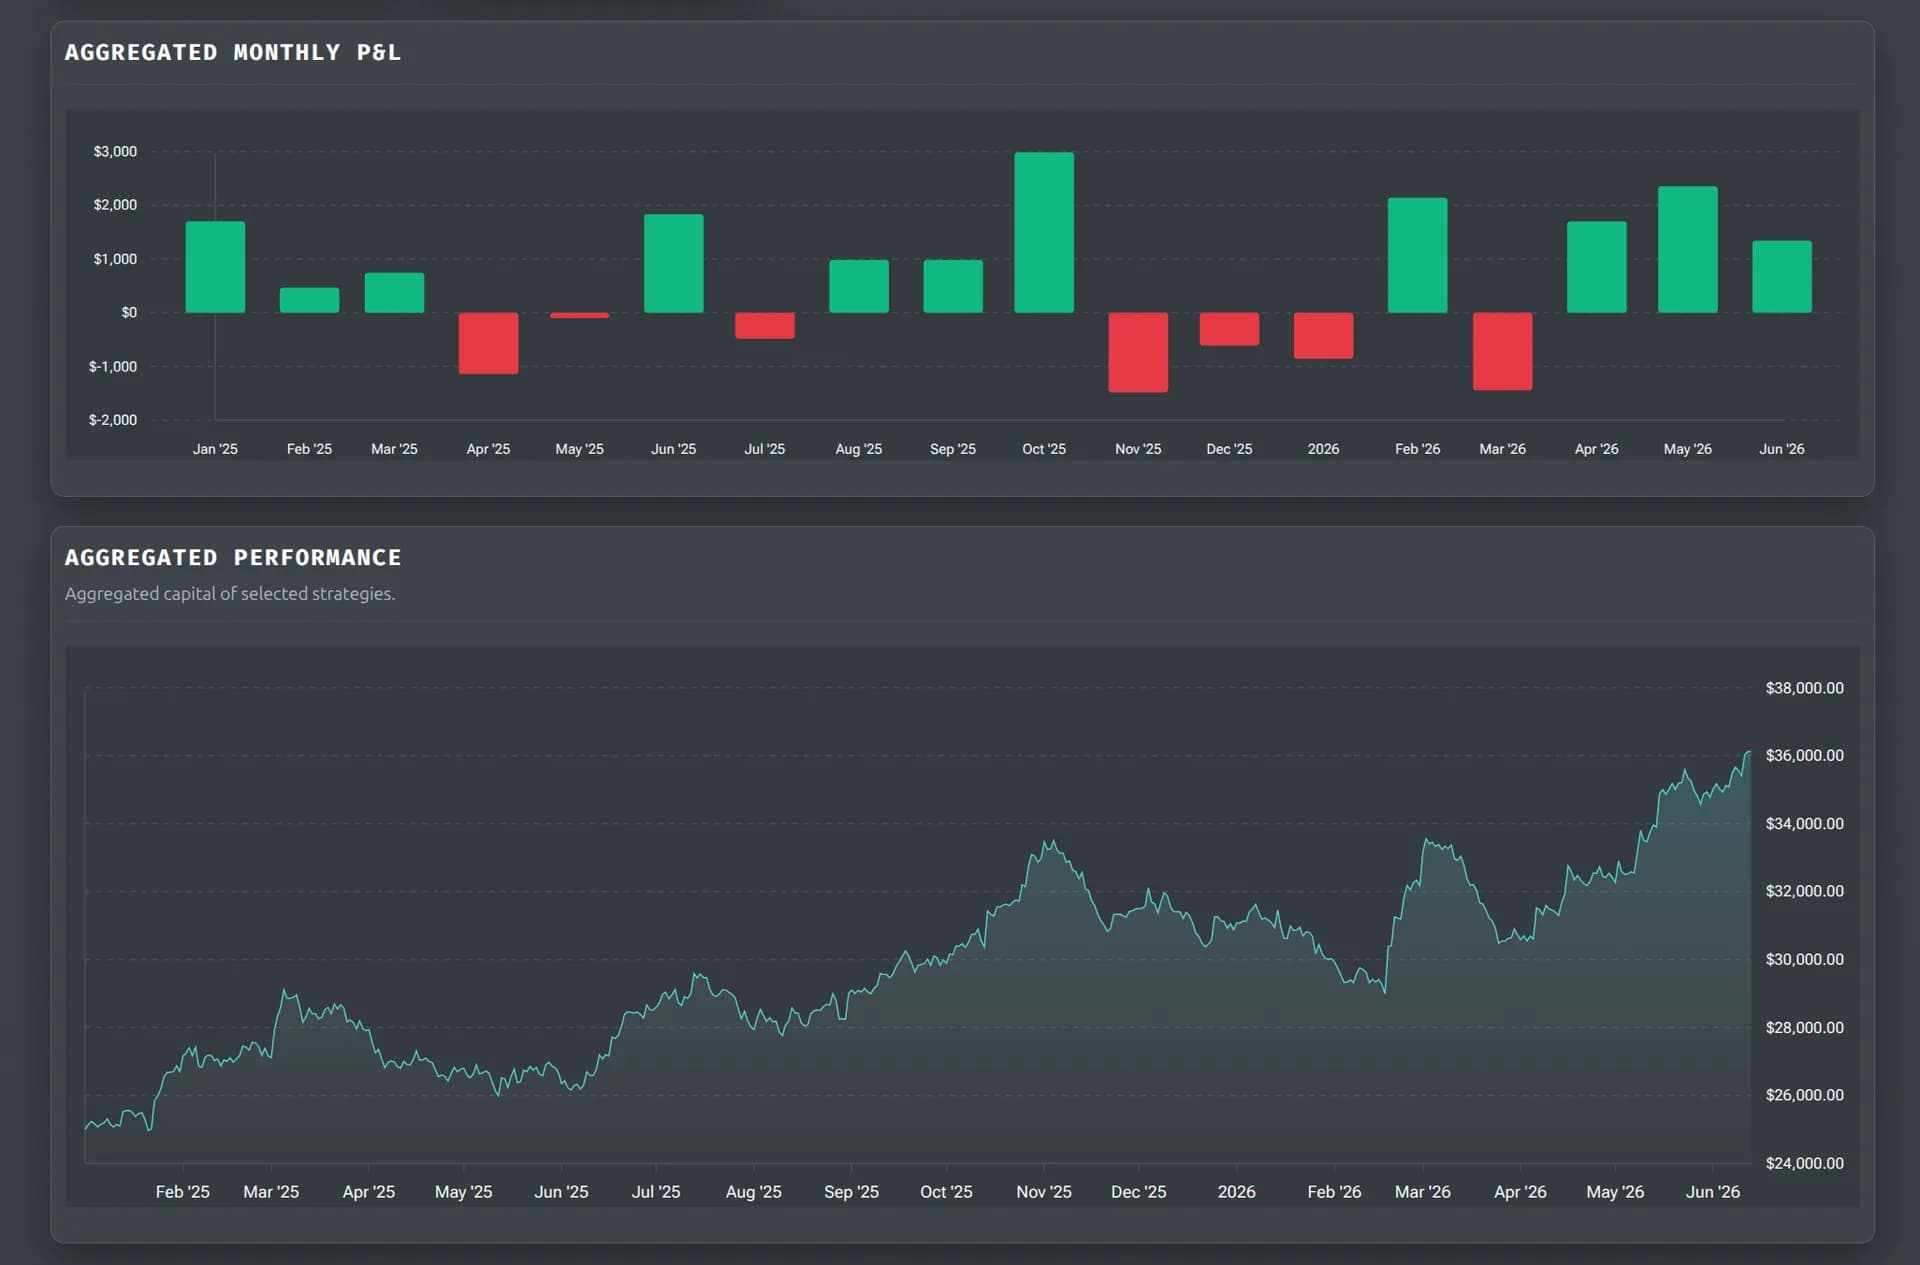
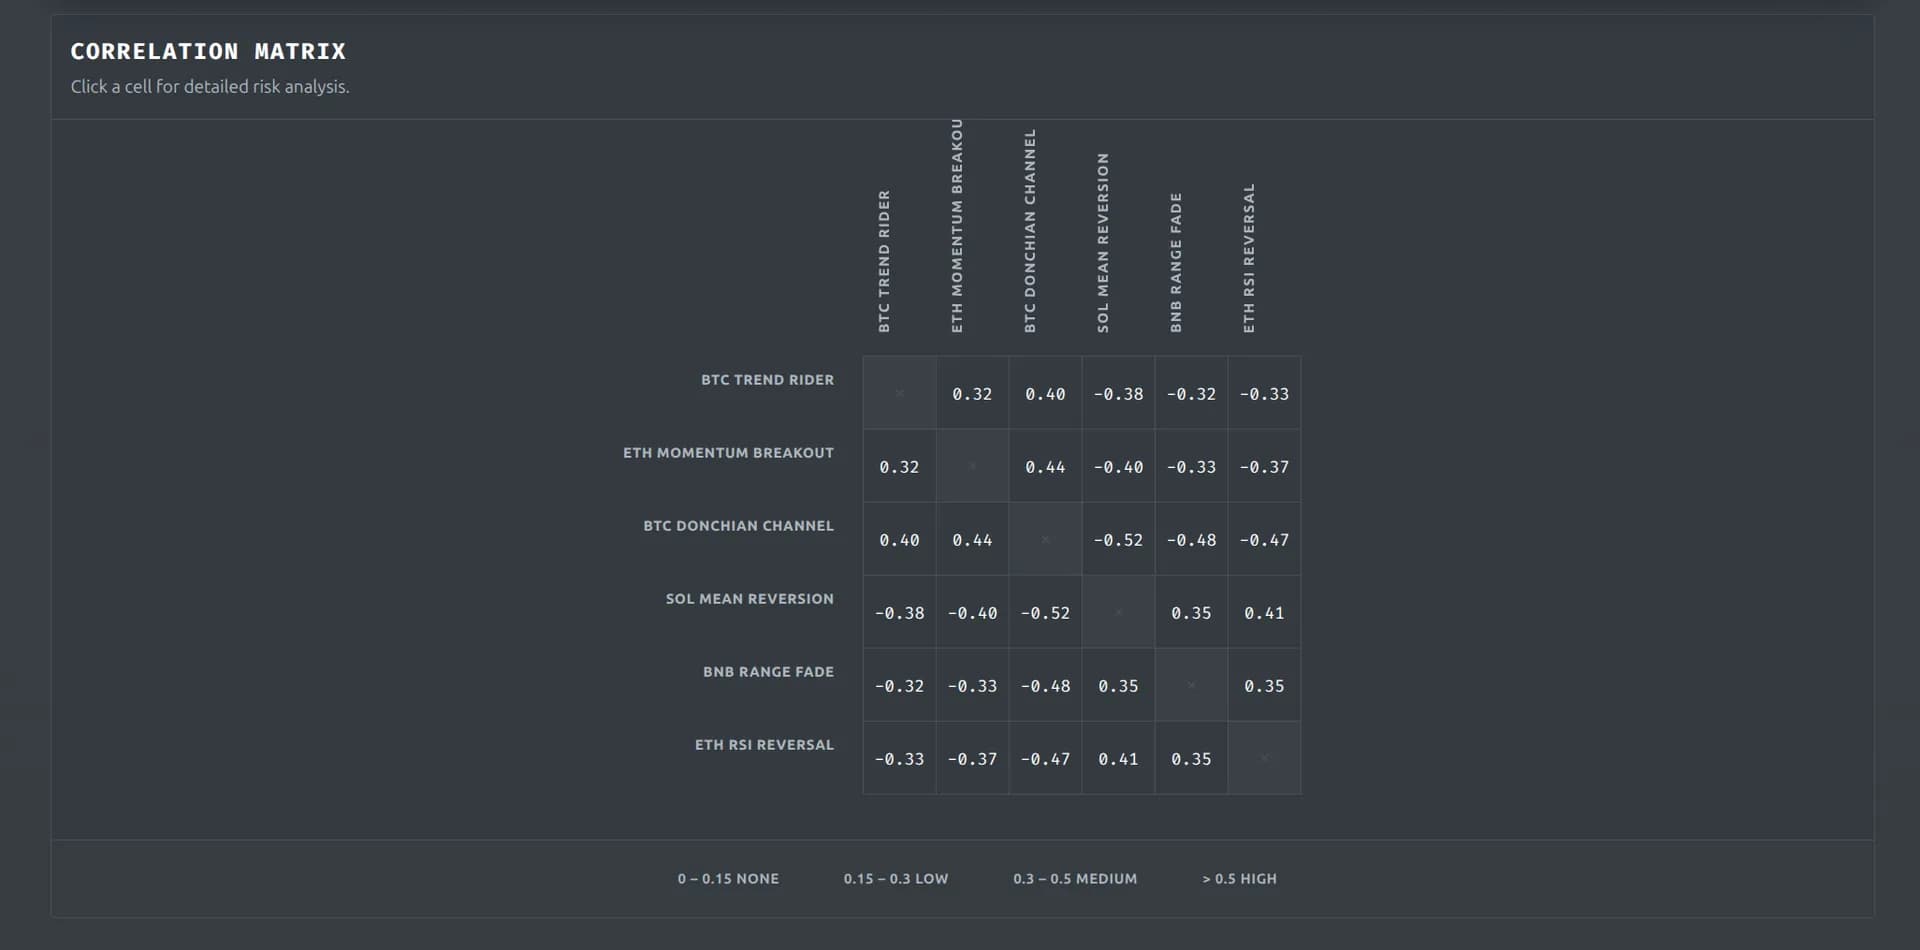
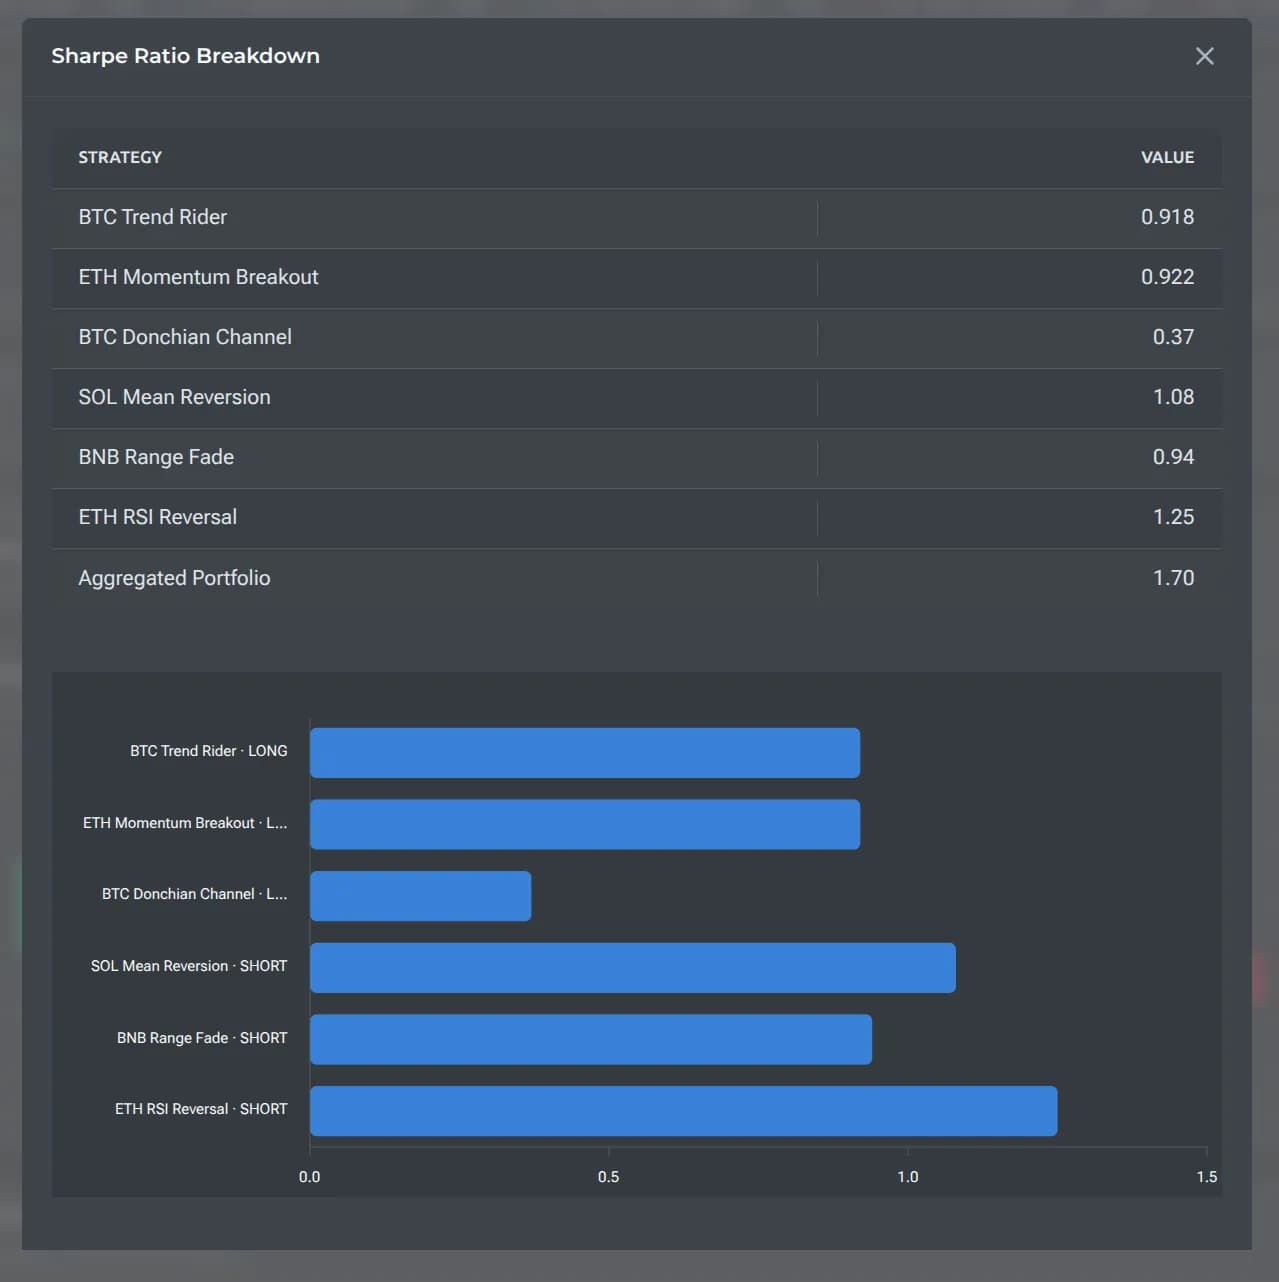
Kombinieren Sie mehrere Strategien zu einem Portfolio und sehen Sie, wie sie sich zusammen verhalten: die Gesamt-Equity-Kurve, kombinierte Kennzahlen und wie sie die Drawdowns der jeweils anderen abfedern. Veskald nutzt Drawdown-Korrelation: Ein Durchschnitt über die gesamte Historie wird von ruhigen Seitwärtsphasen dominiert und unterschätzt das Risiko, entscheidend ist aber, ob Strategien gleichzeitig verlieren. Drei gewöhnliche Strategien, die nicht gemeinsam in den Drawdown gehen, ergeben oft eine glattere Kurve und einen flacheren Drawdown als eine „perfekte“.
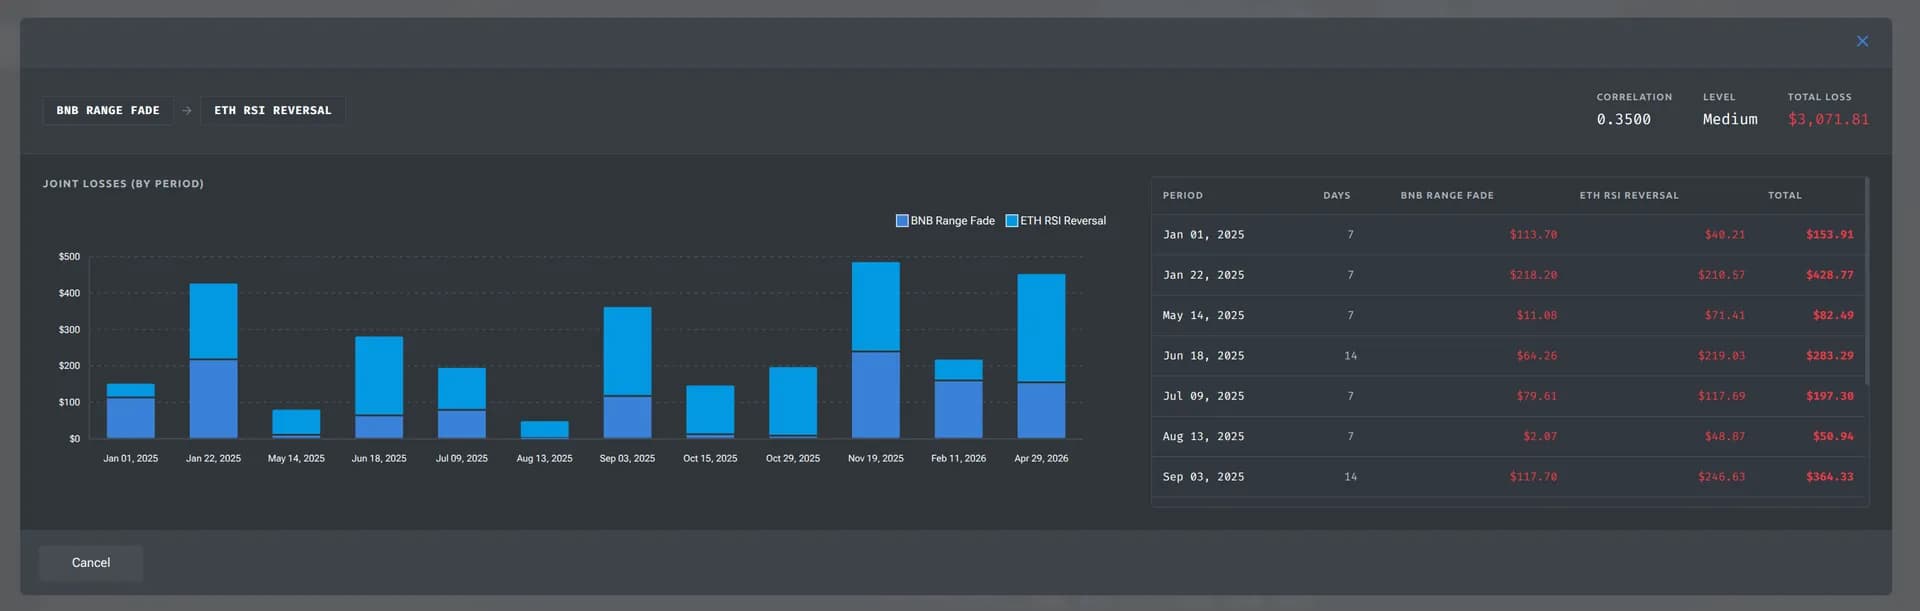
Risikomanagement auf Portfolio-Ebene
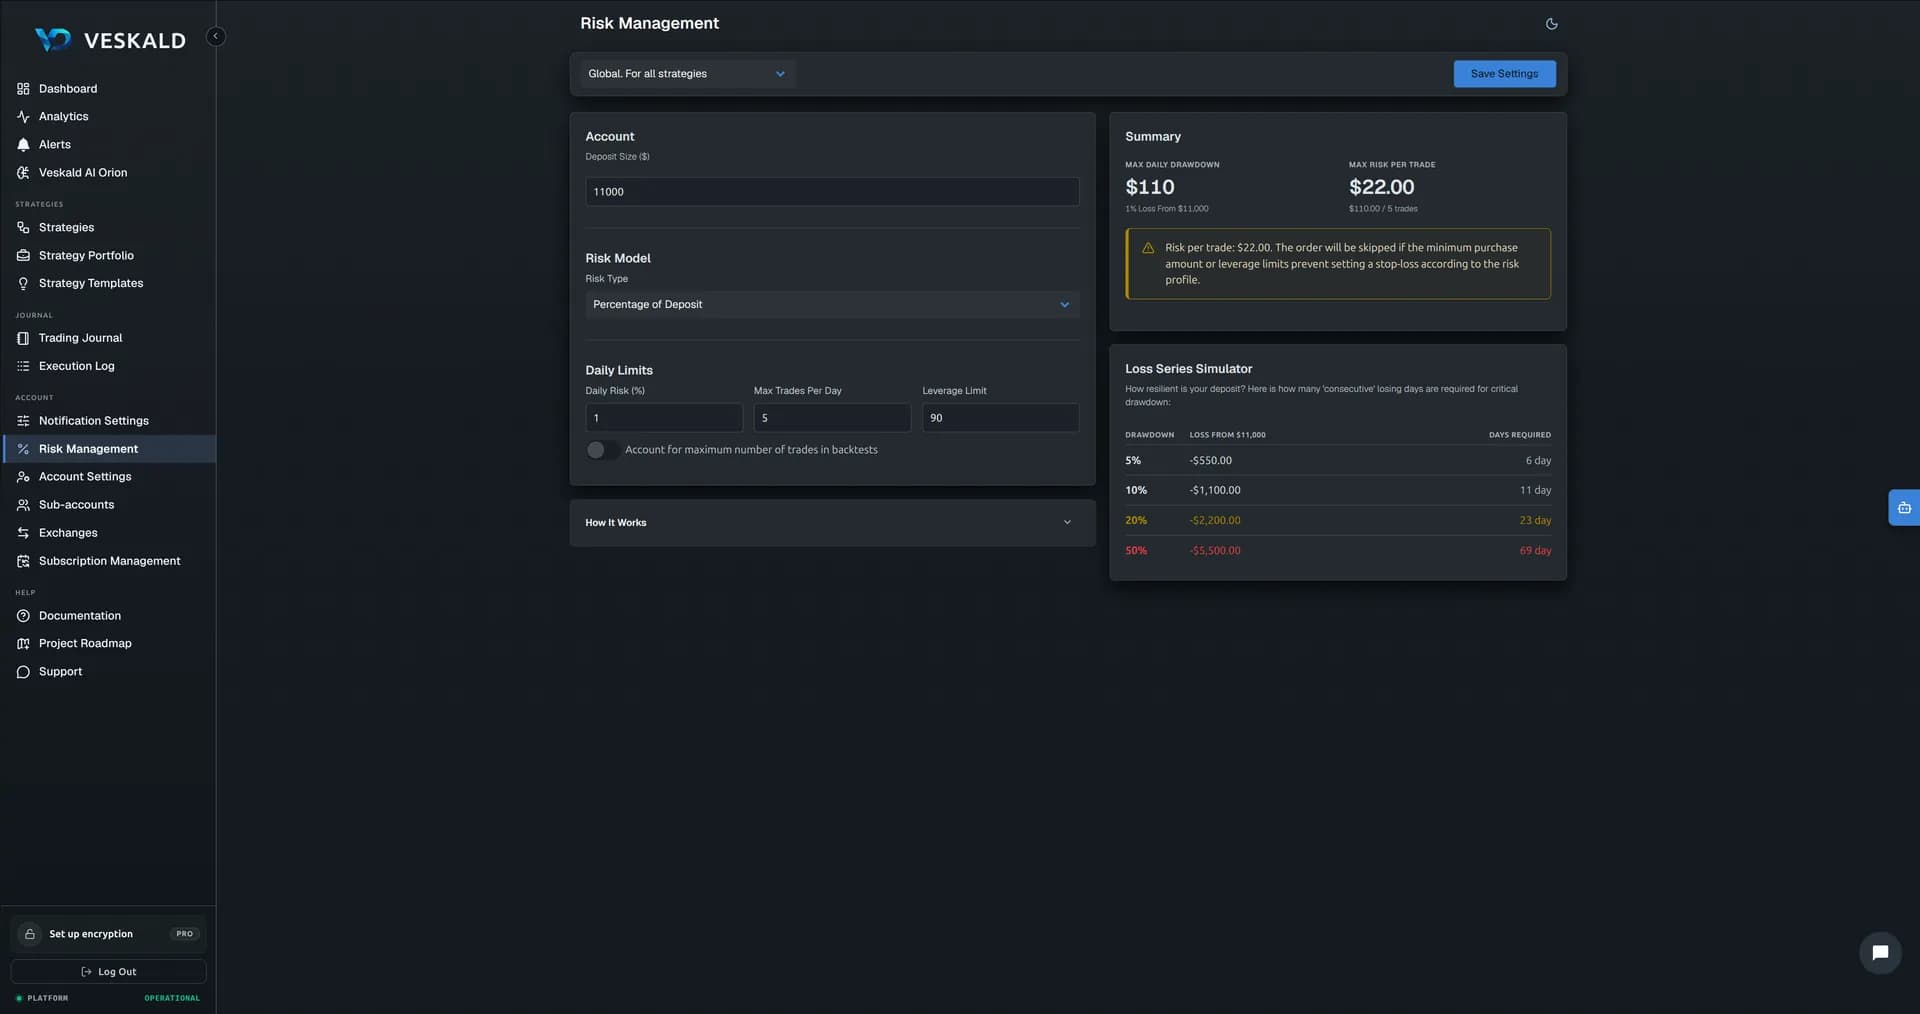
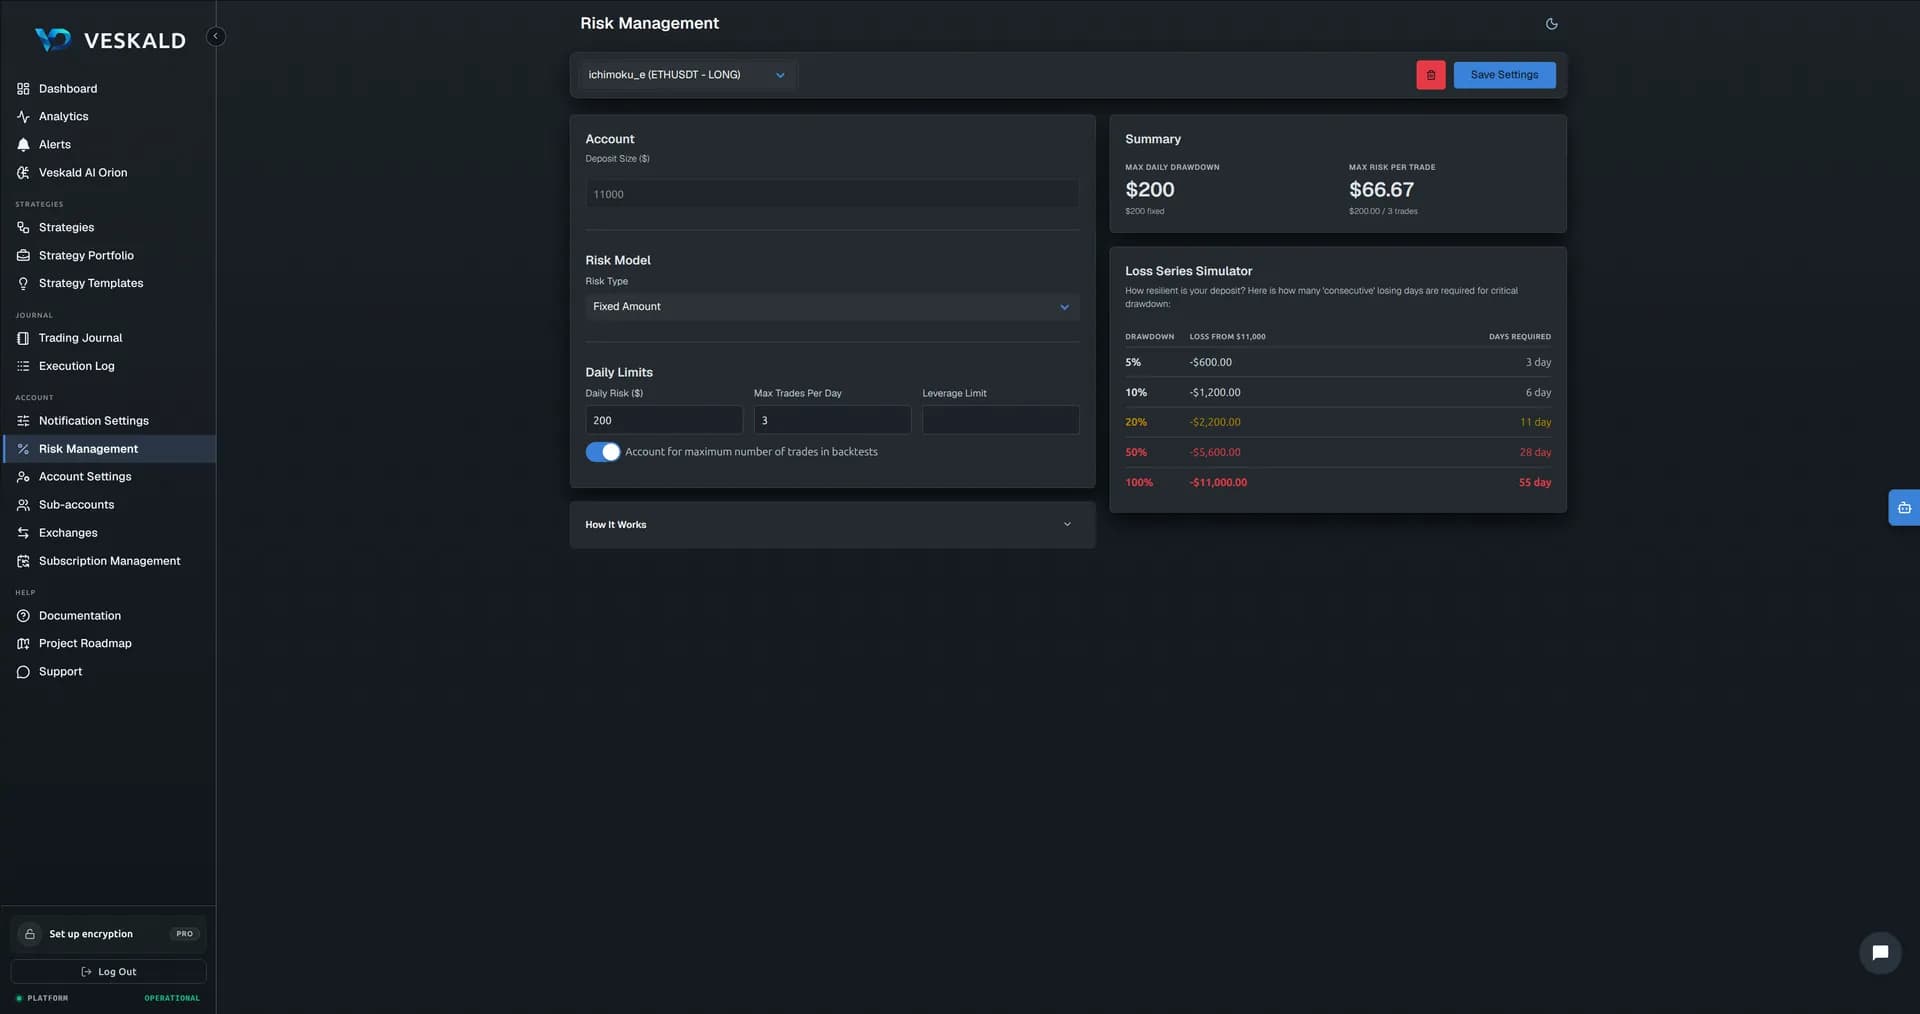
Globale Regeln für alle Strategien: tägliches Verlustlimit, max. Trades pro Tag, Hebel-Cap. Plus individuelle Einstellungen je Strategie — die globalen Regeln wirken als Sicherheitsnetz, die spezifischen Einstellungen verfeinern das Verhalten.
Der „Was-wäre-wenn“-Rechner zeigt, in wie vielen Tagen Sie bei den aktuellen Einstellungen einen bestimmten Drawdown erreichen — damit Sie im Voraus verstehen, ob Ihr Ansatz zu aggressiv ist.