Будуйте еджі або вбивайте рано. Читайте ринок.
Збирайте, тестуйте й запускайте стратегії — або торгуйте вручну за живою ринковою аналітикою. Один інтерфейс, одні дані.
Конструктор стратегій
11 кроків. Будь-яка складність. Без коду.
Список індикаторів та умов регулярно розширюється.
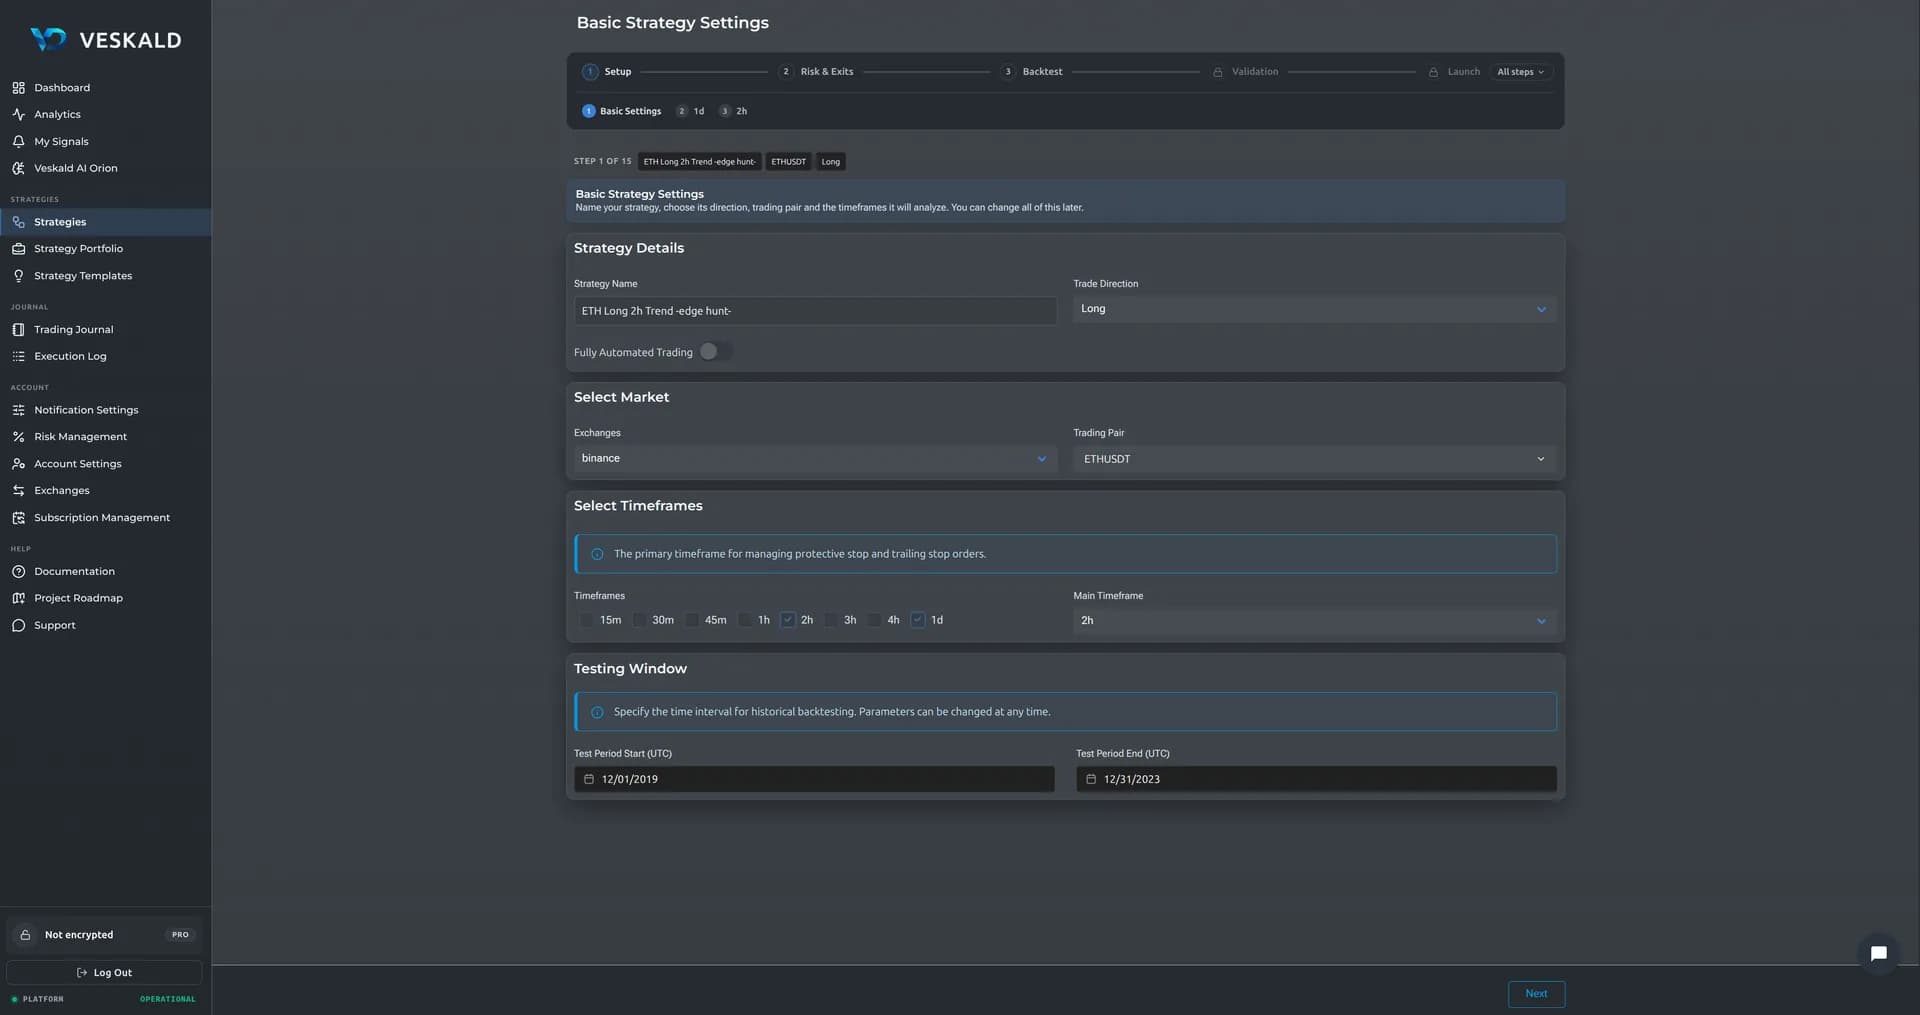
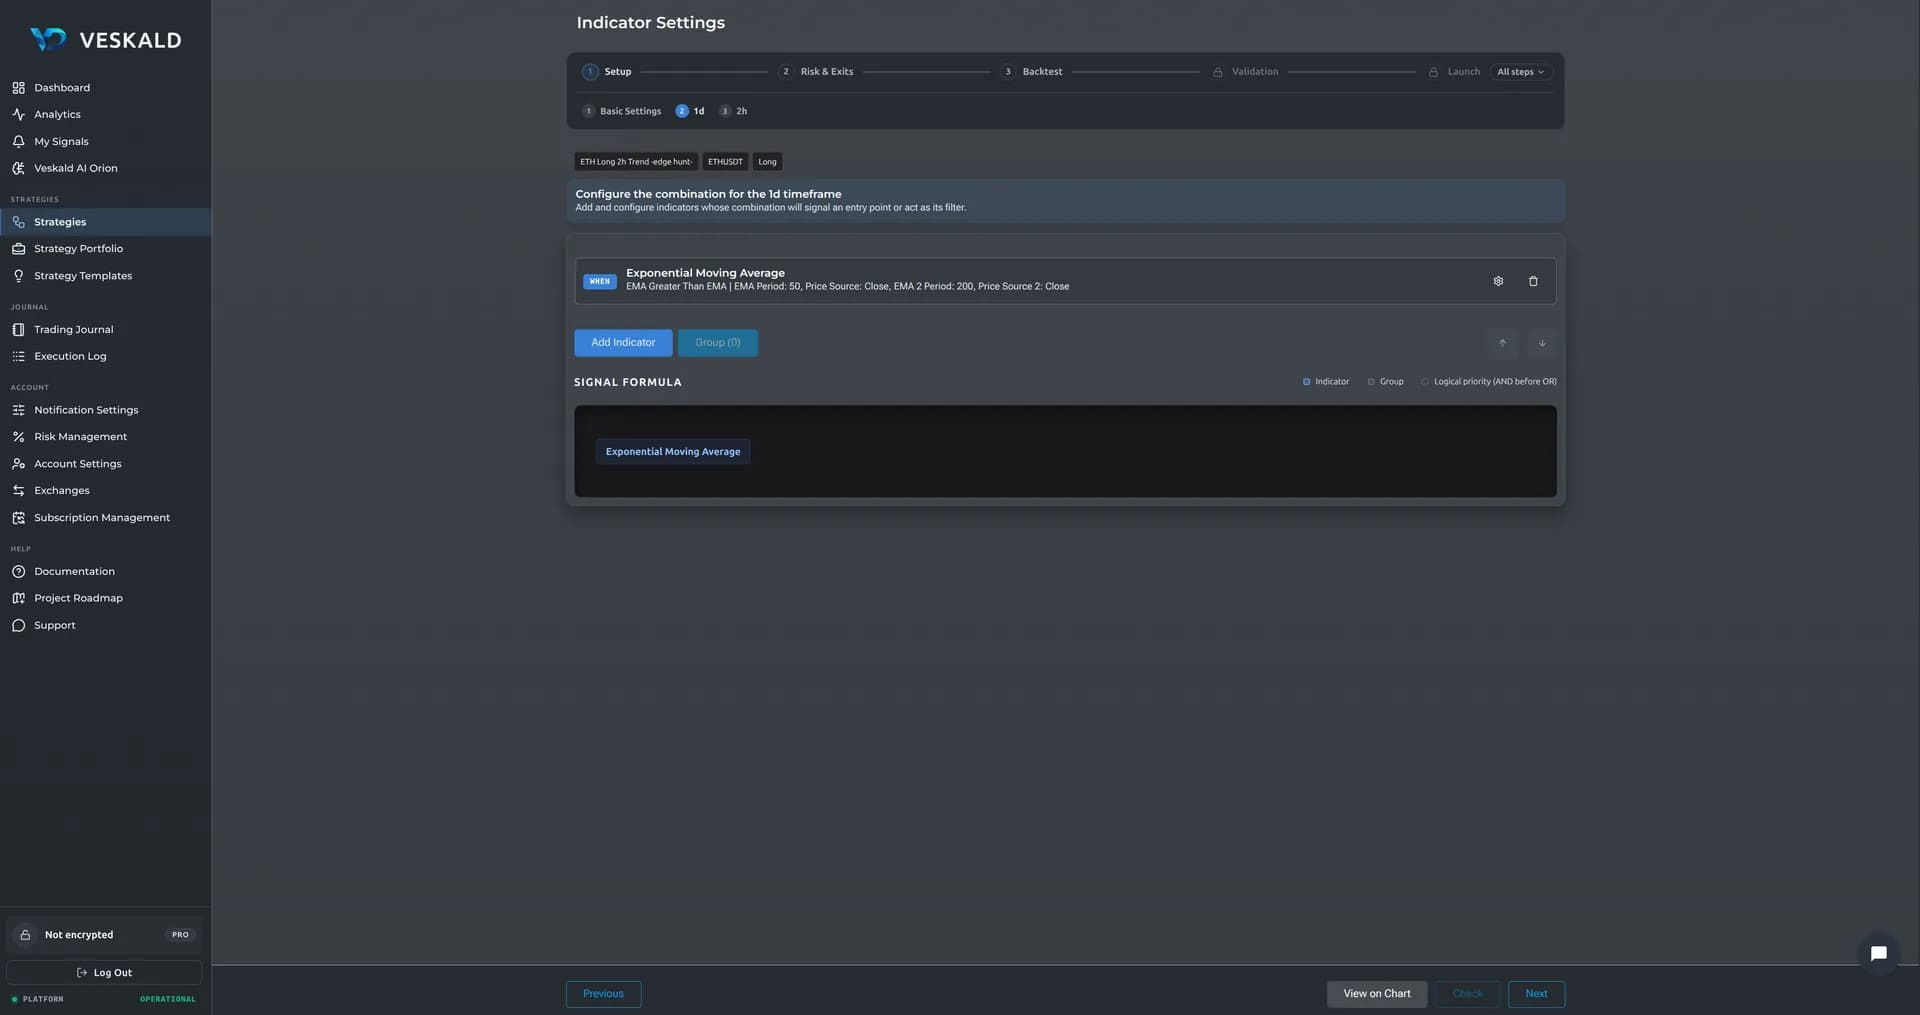
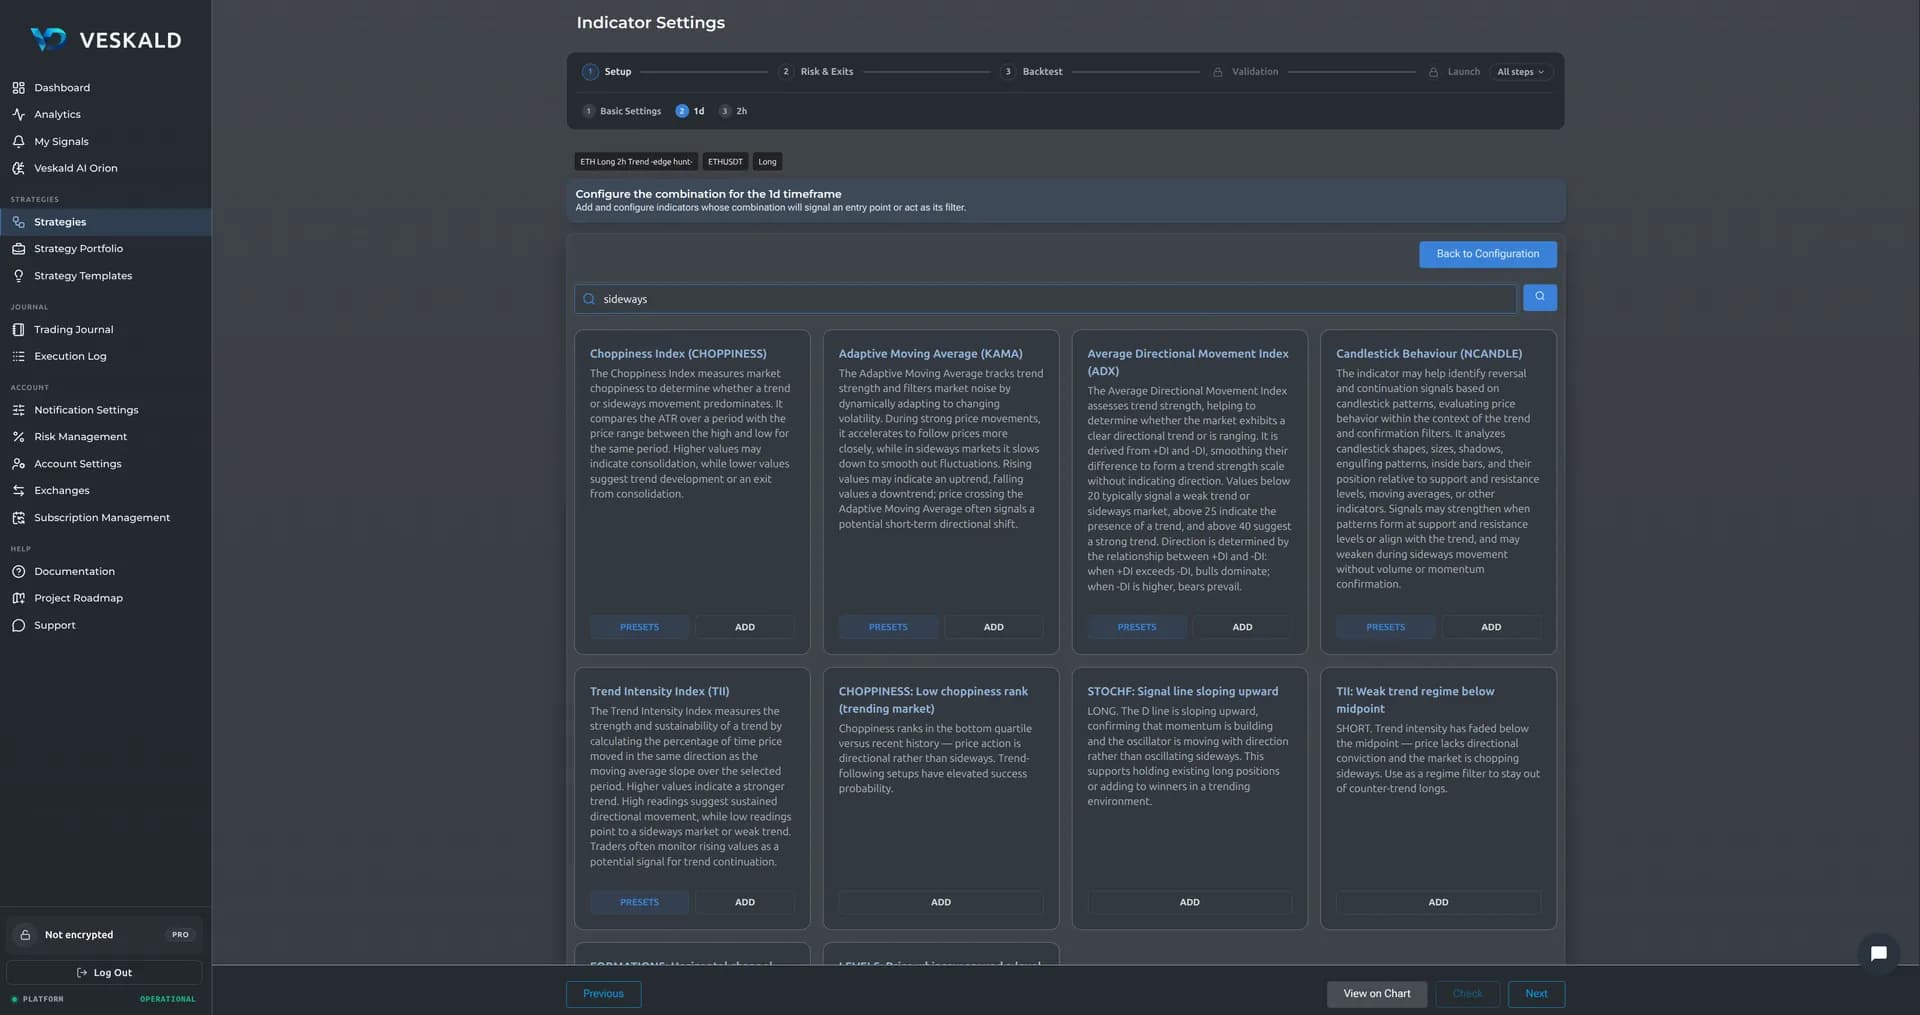
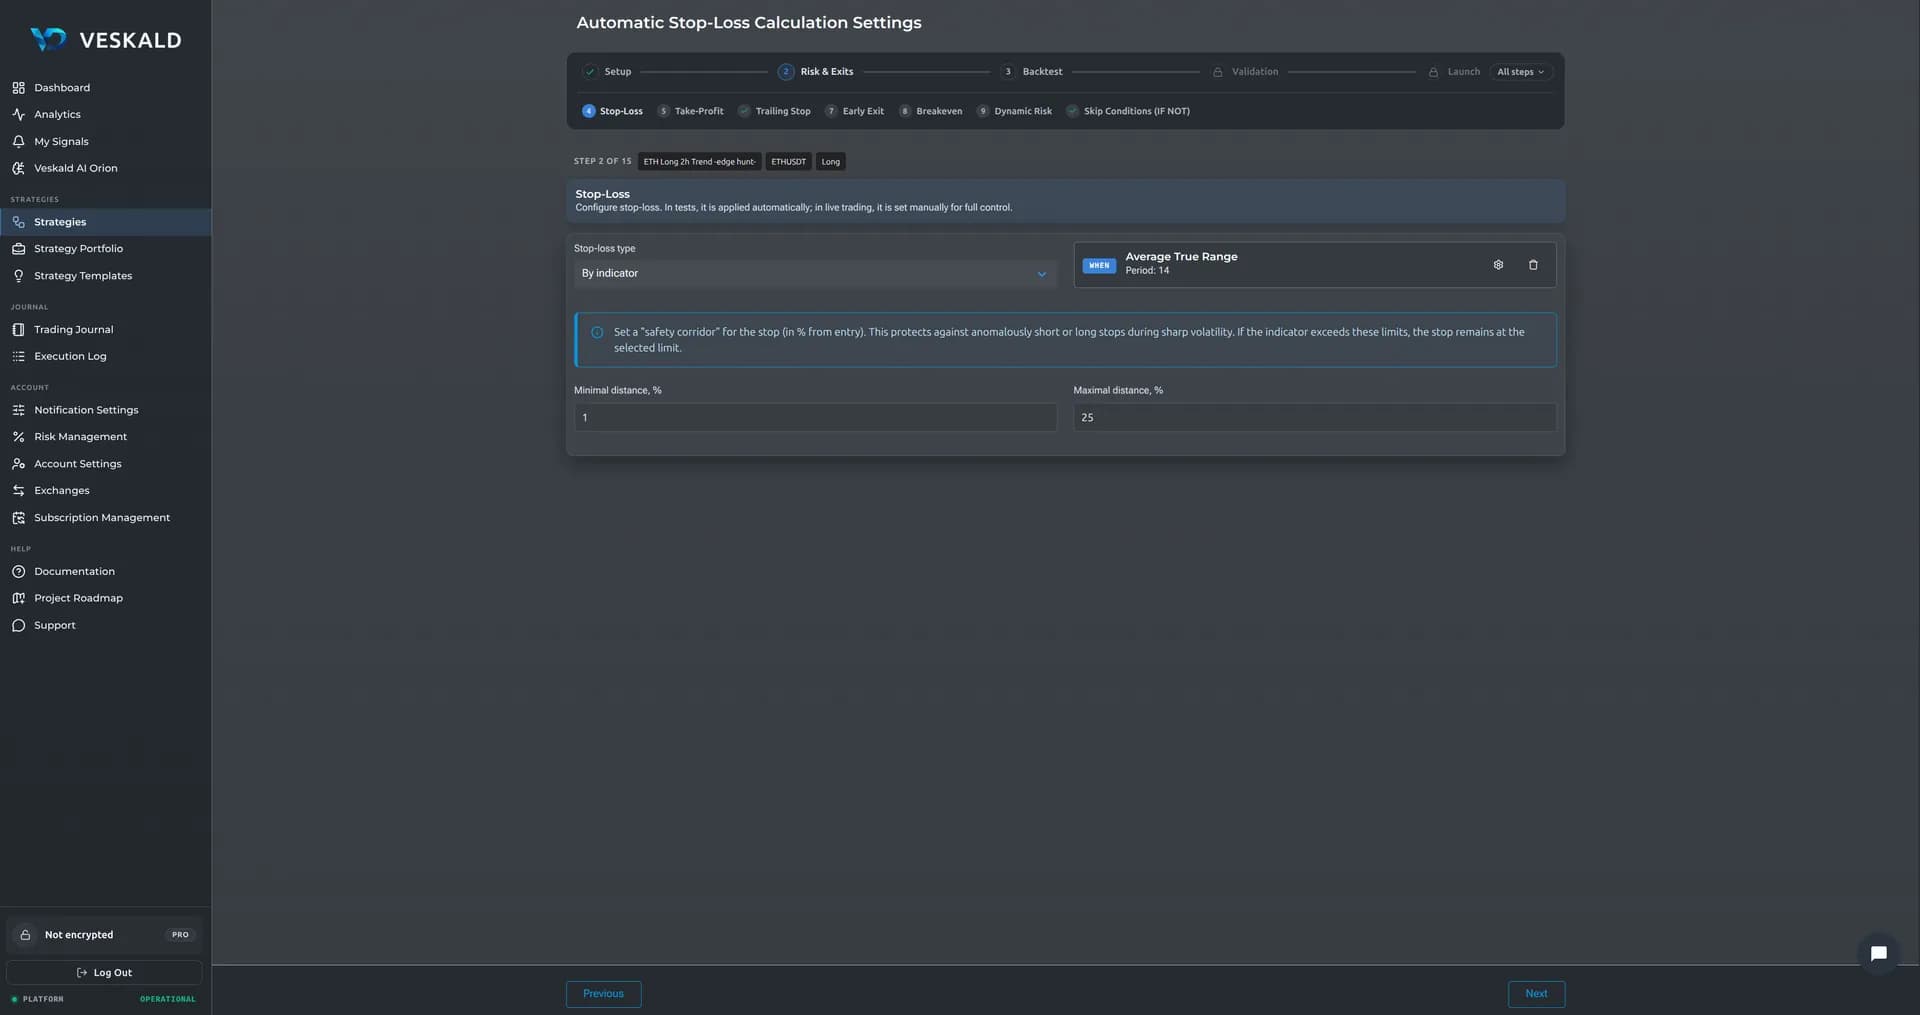
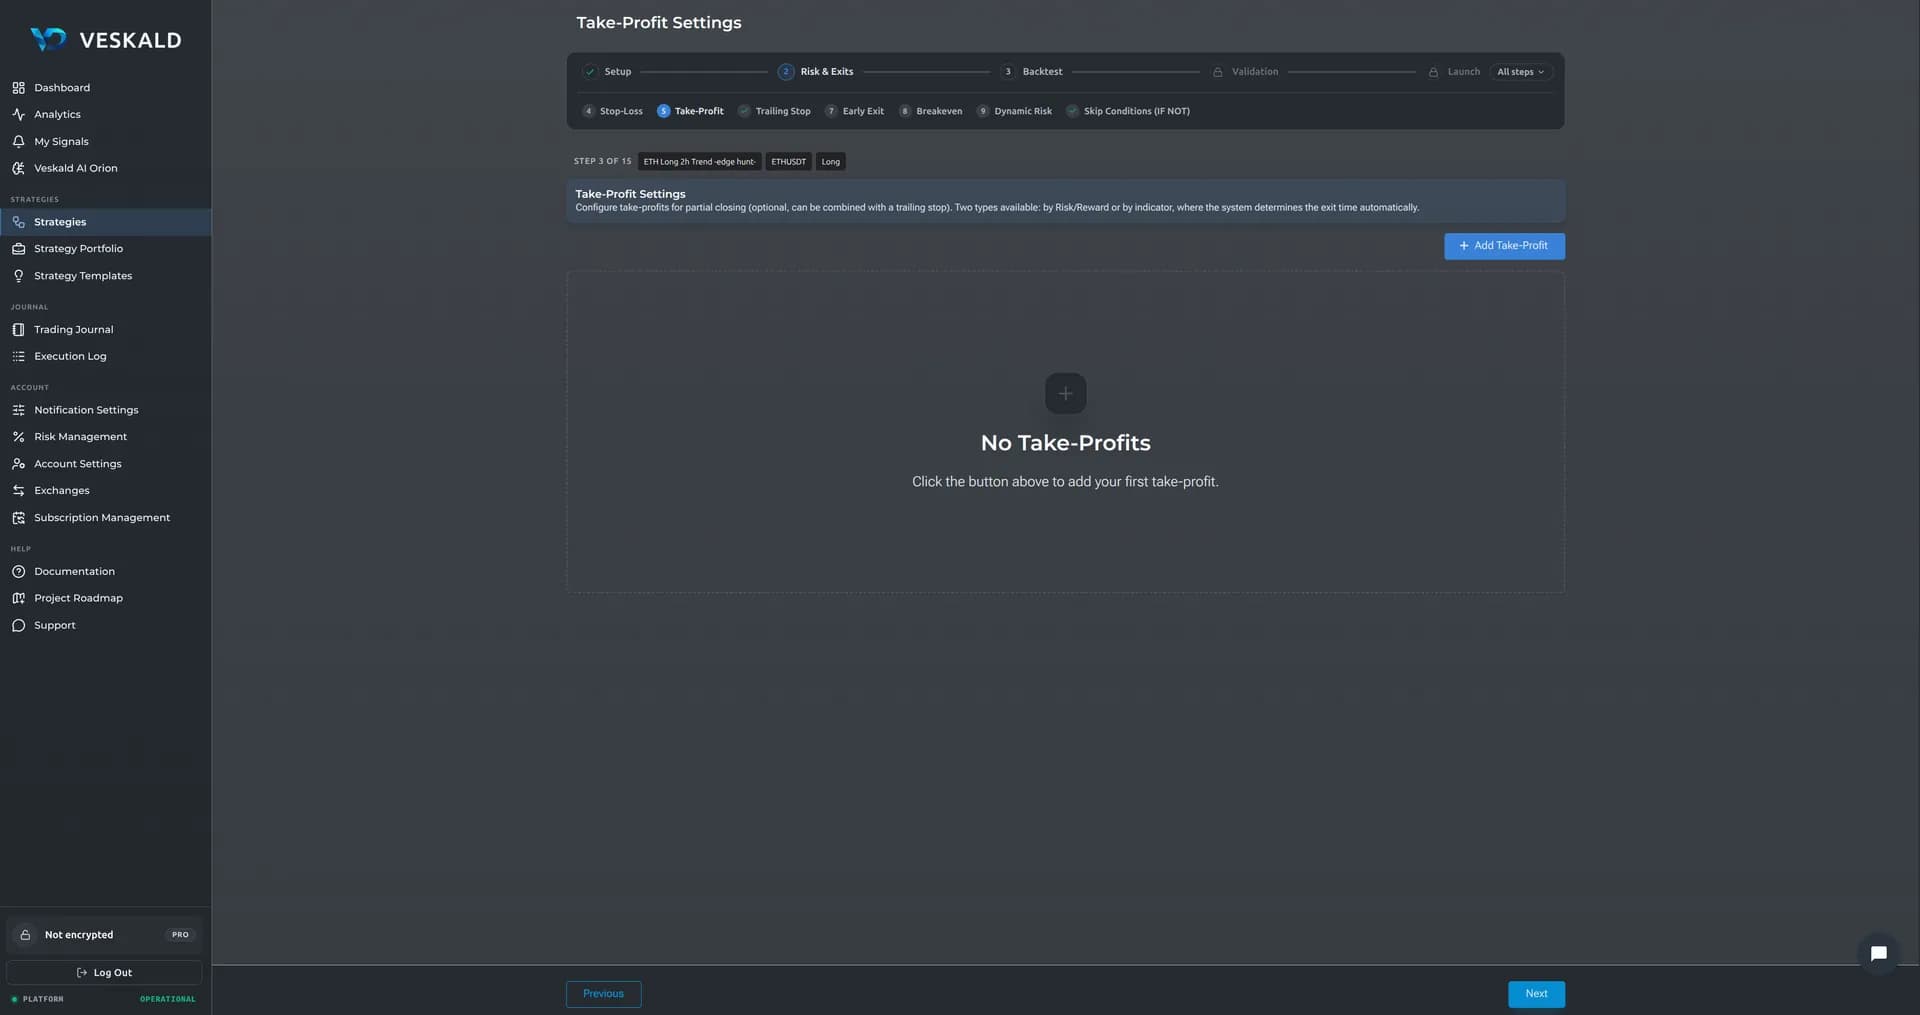
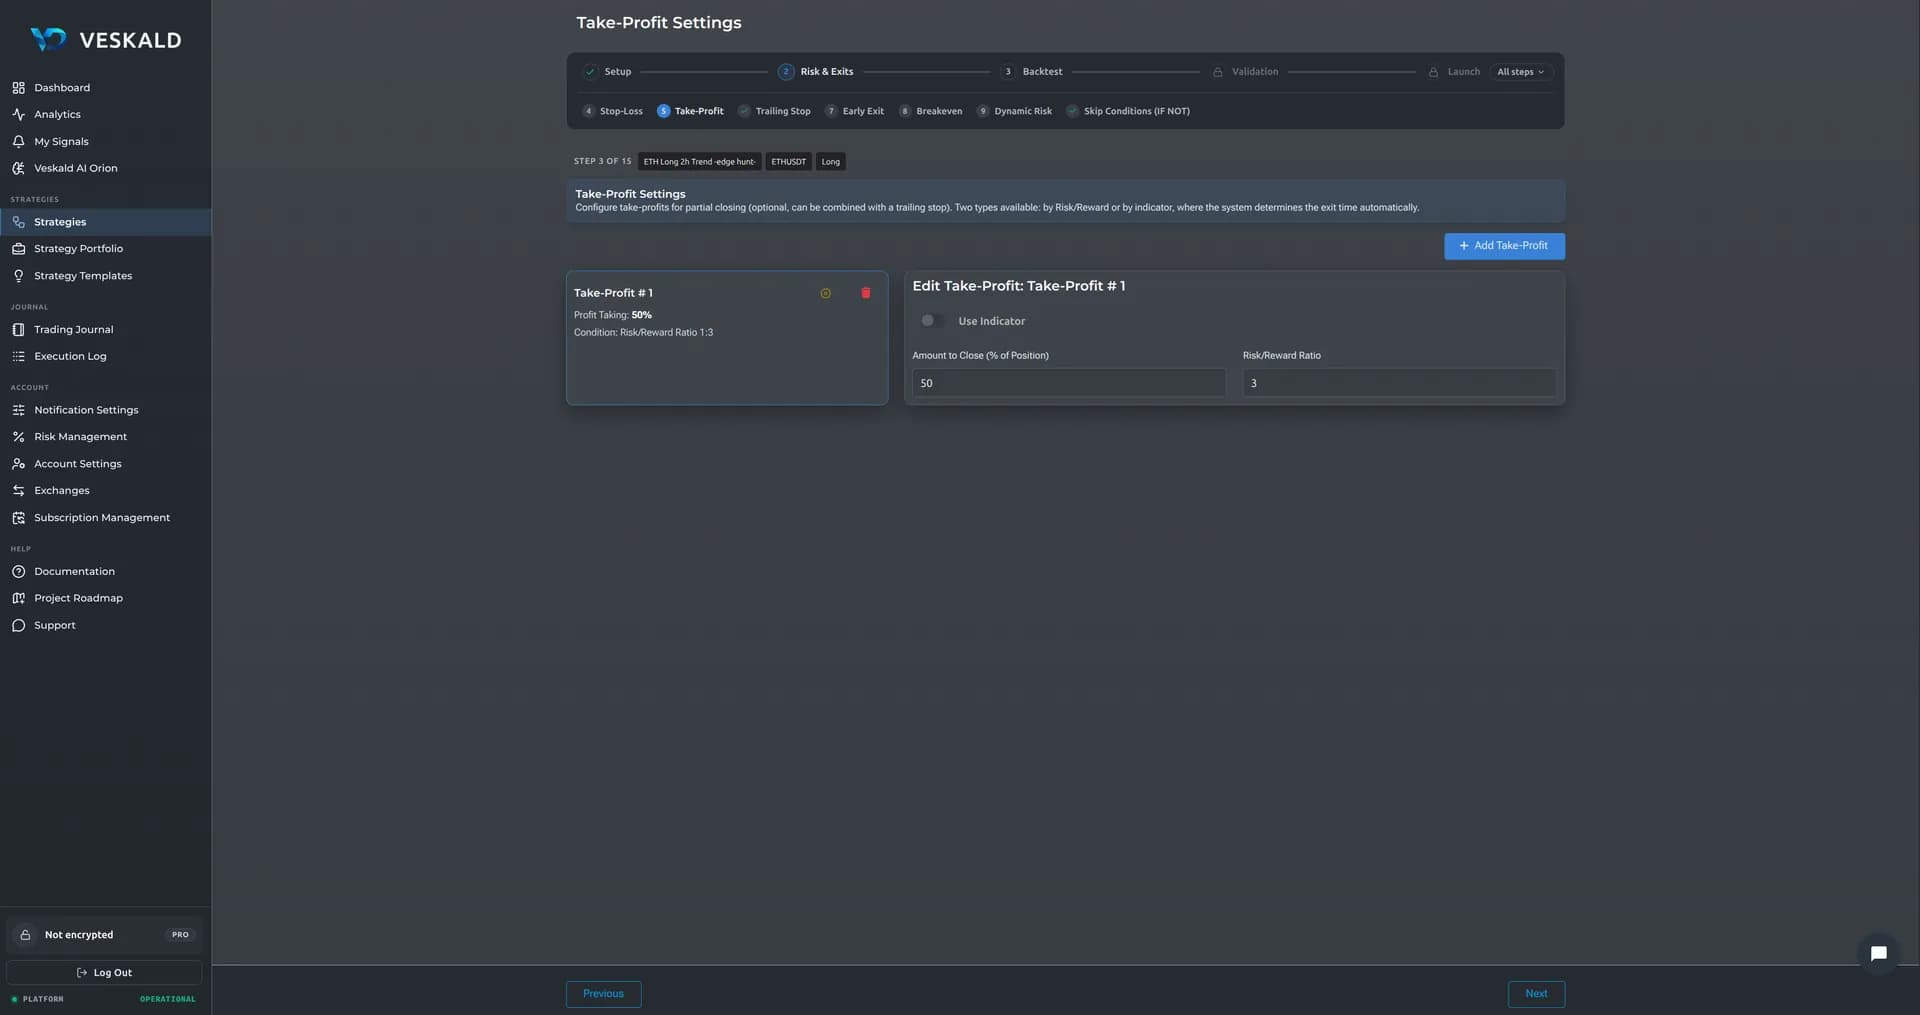
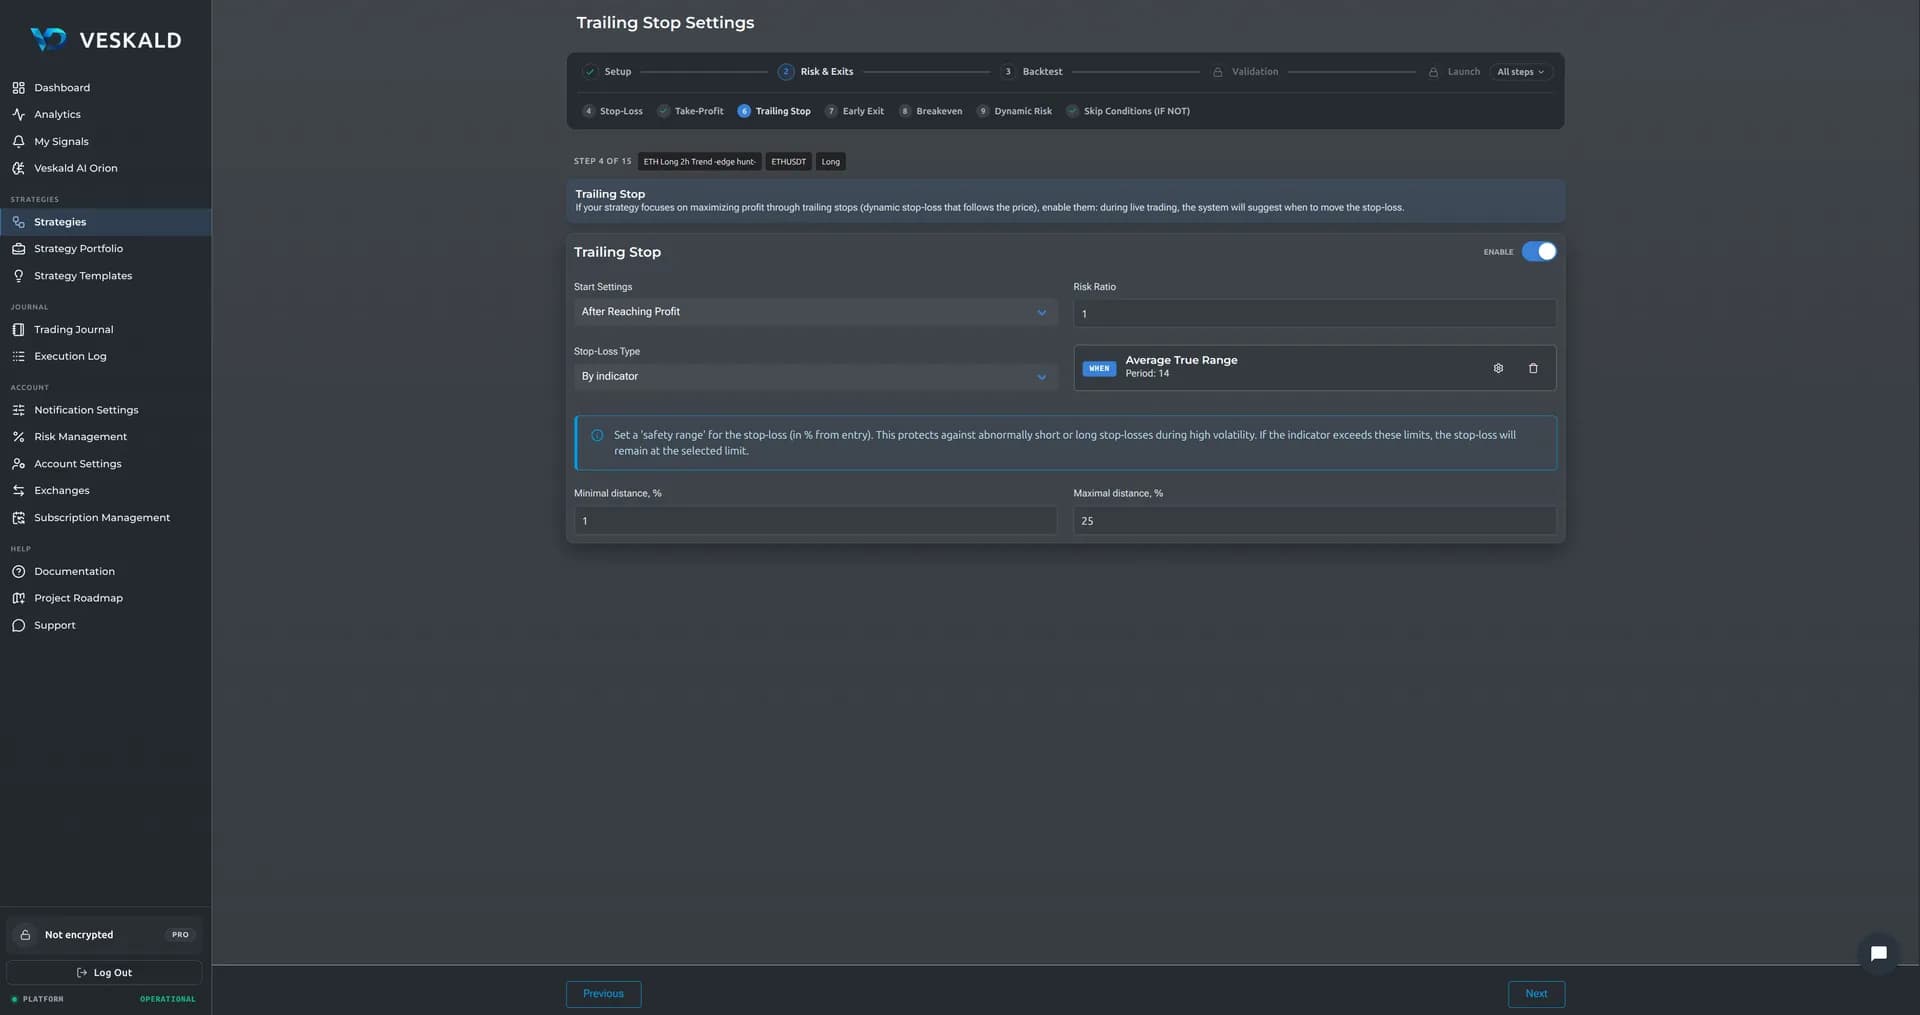
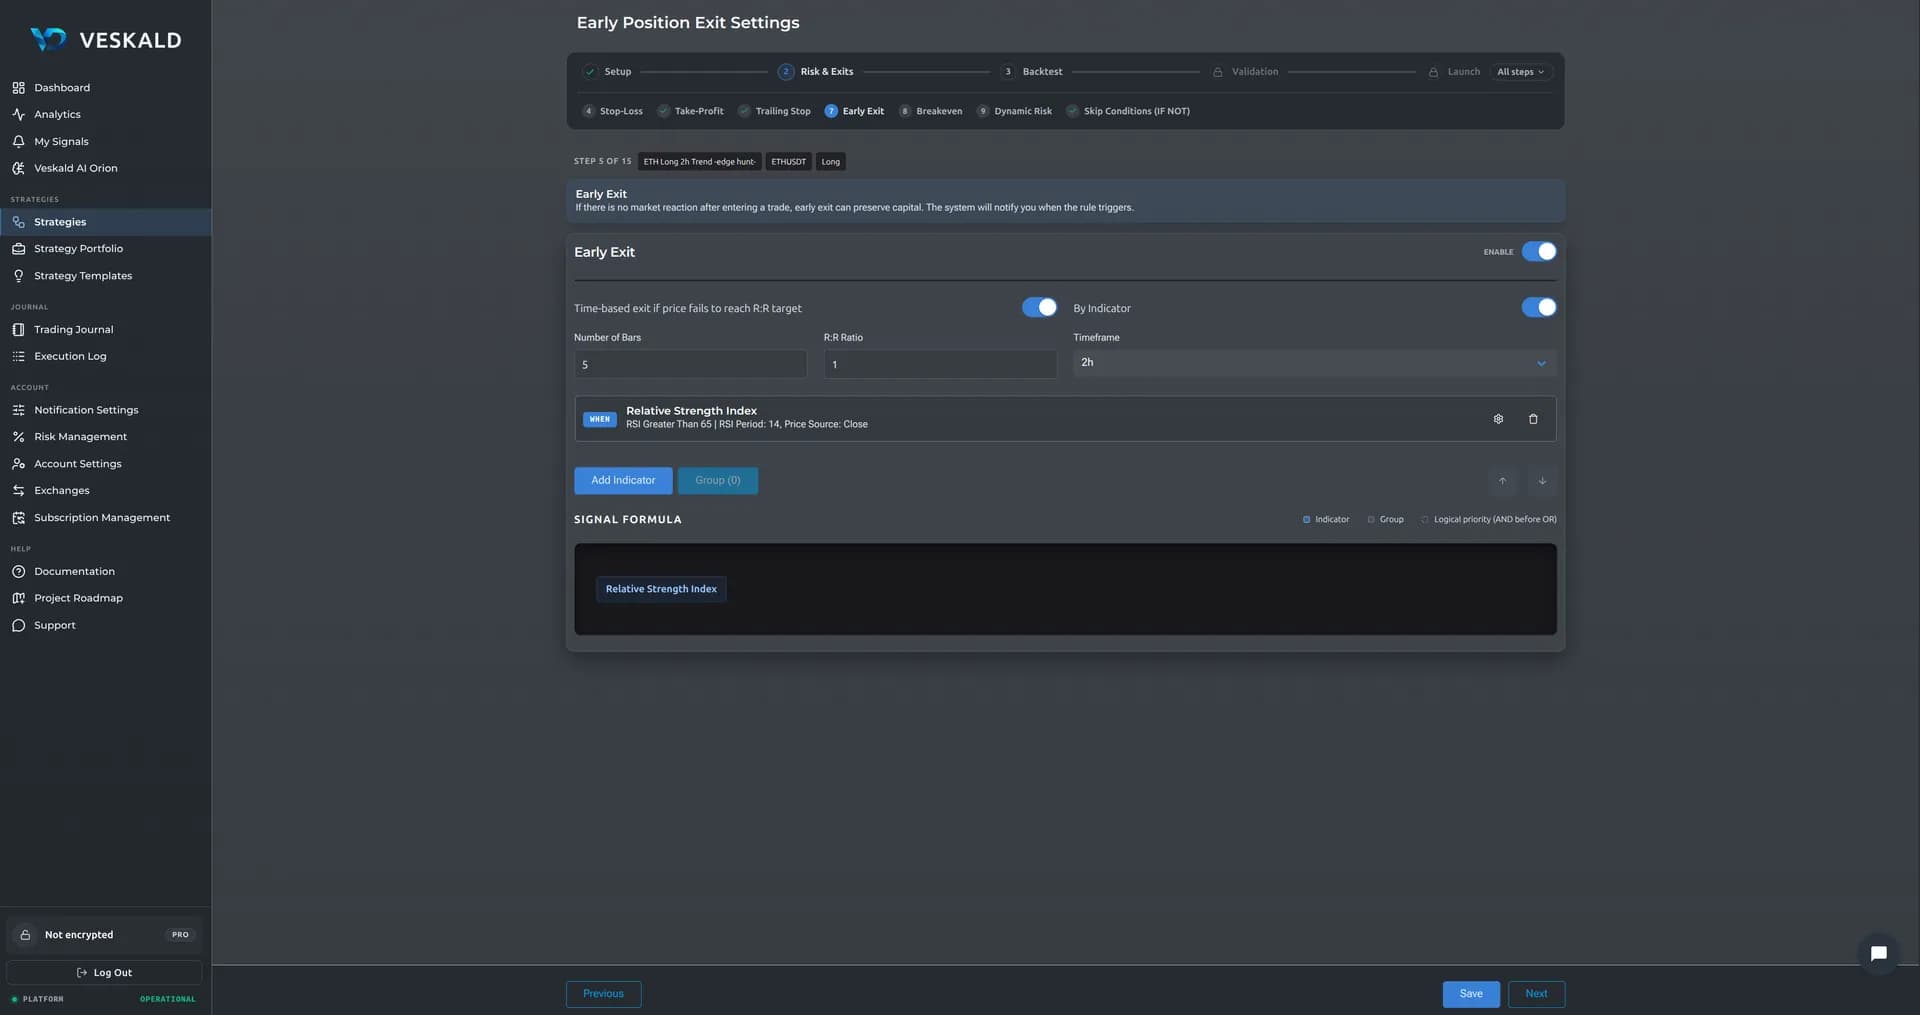
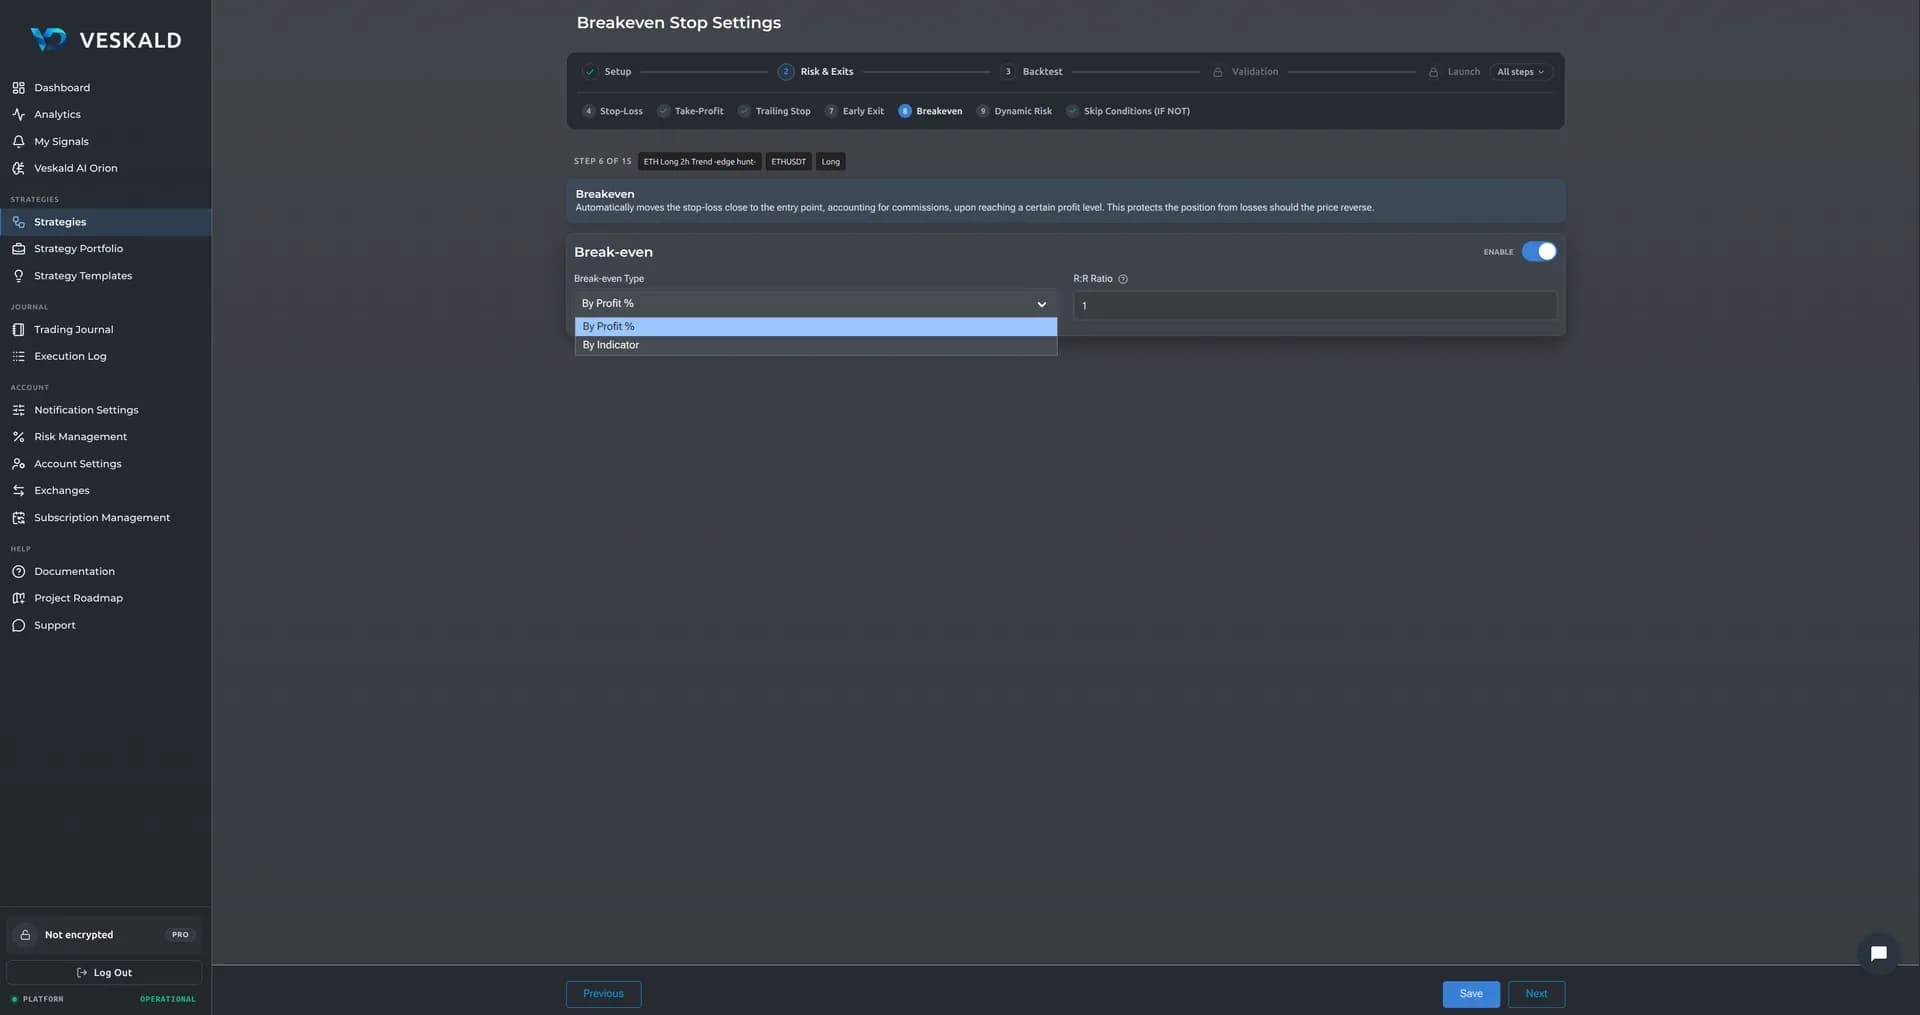
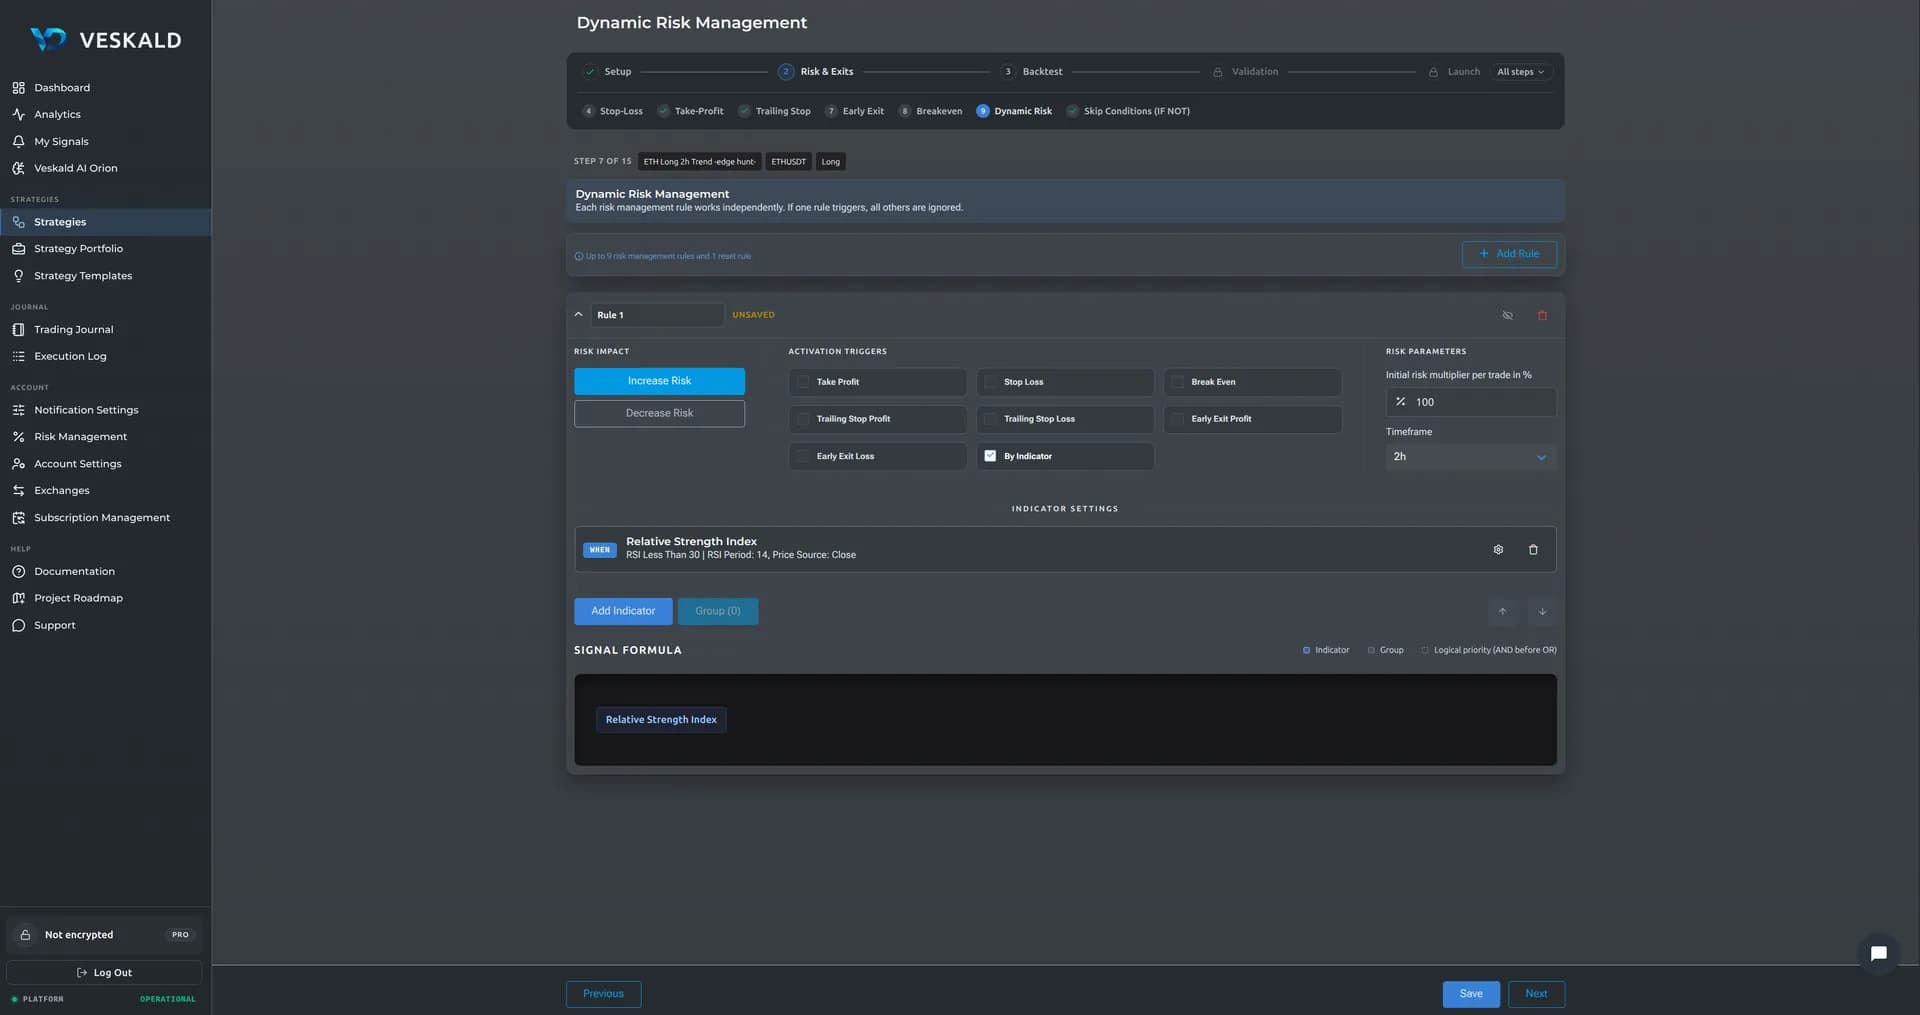
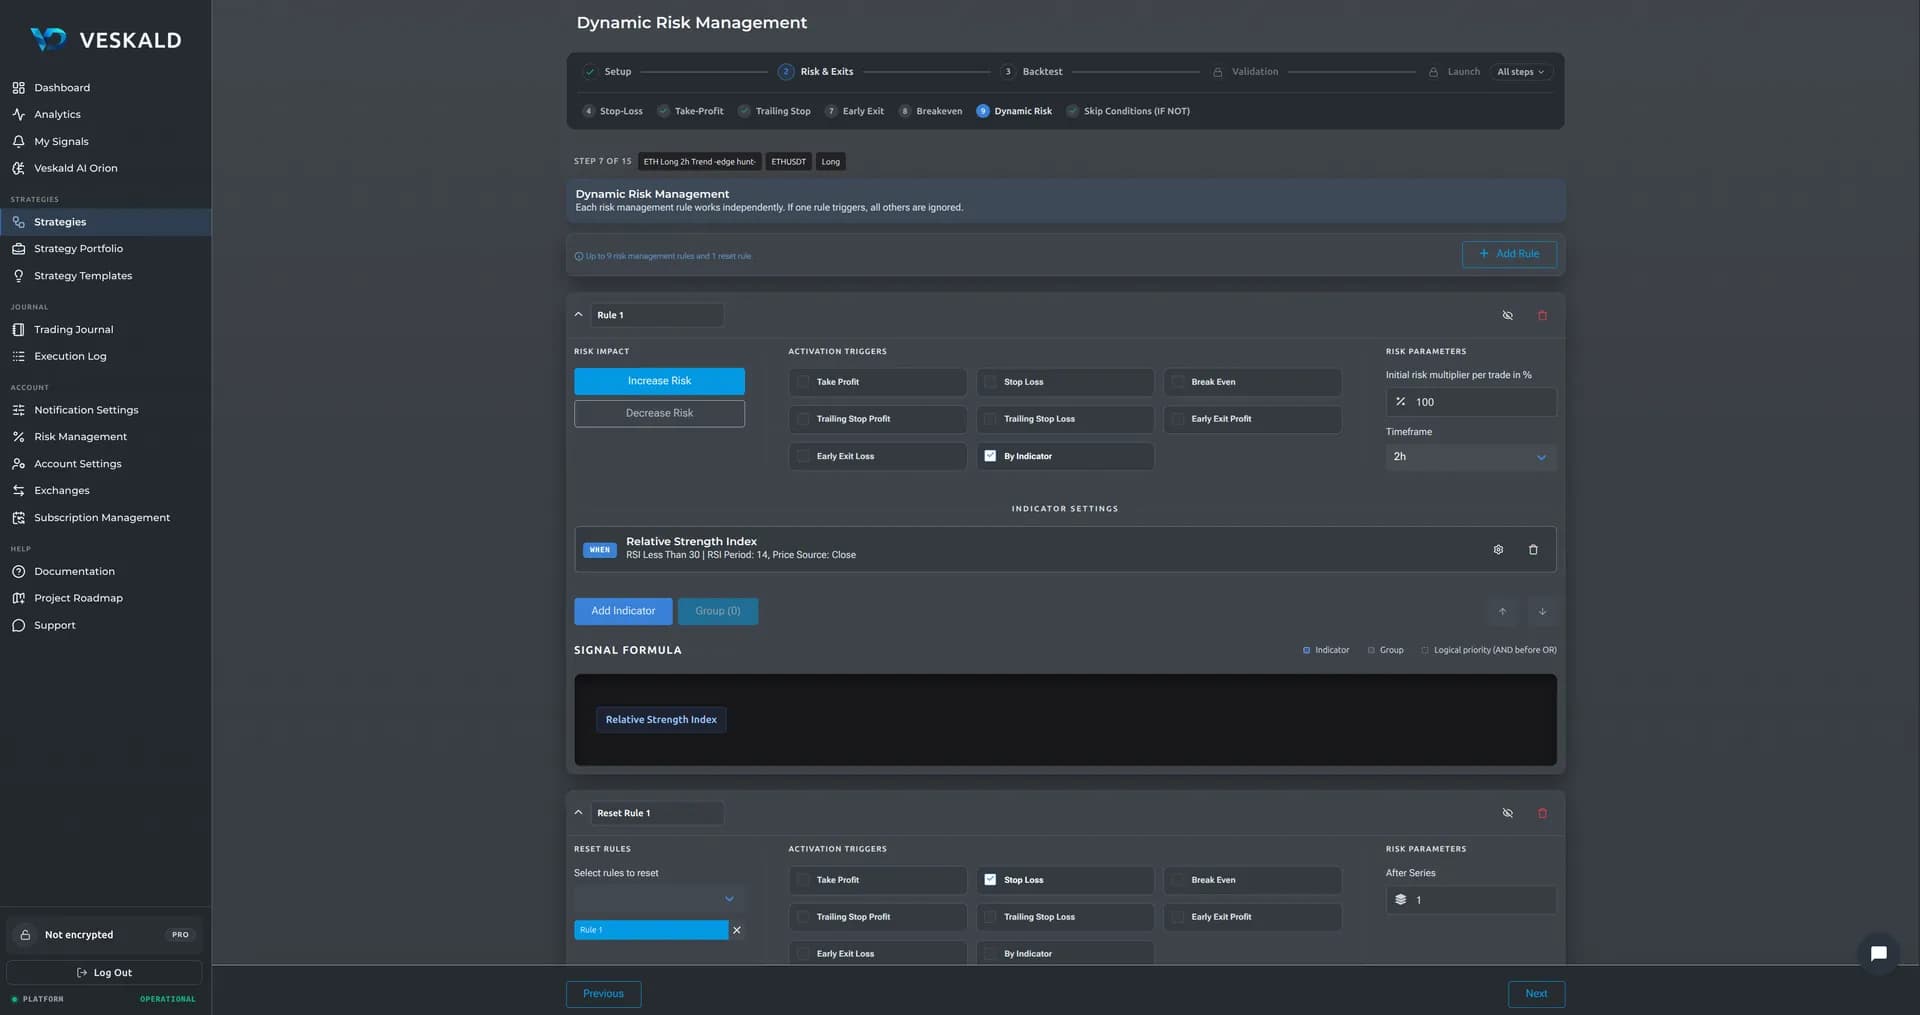
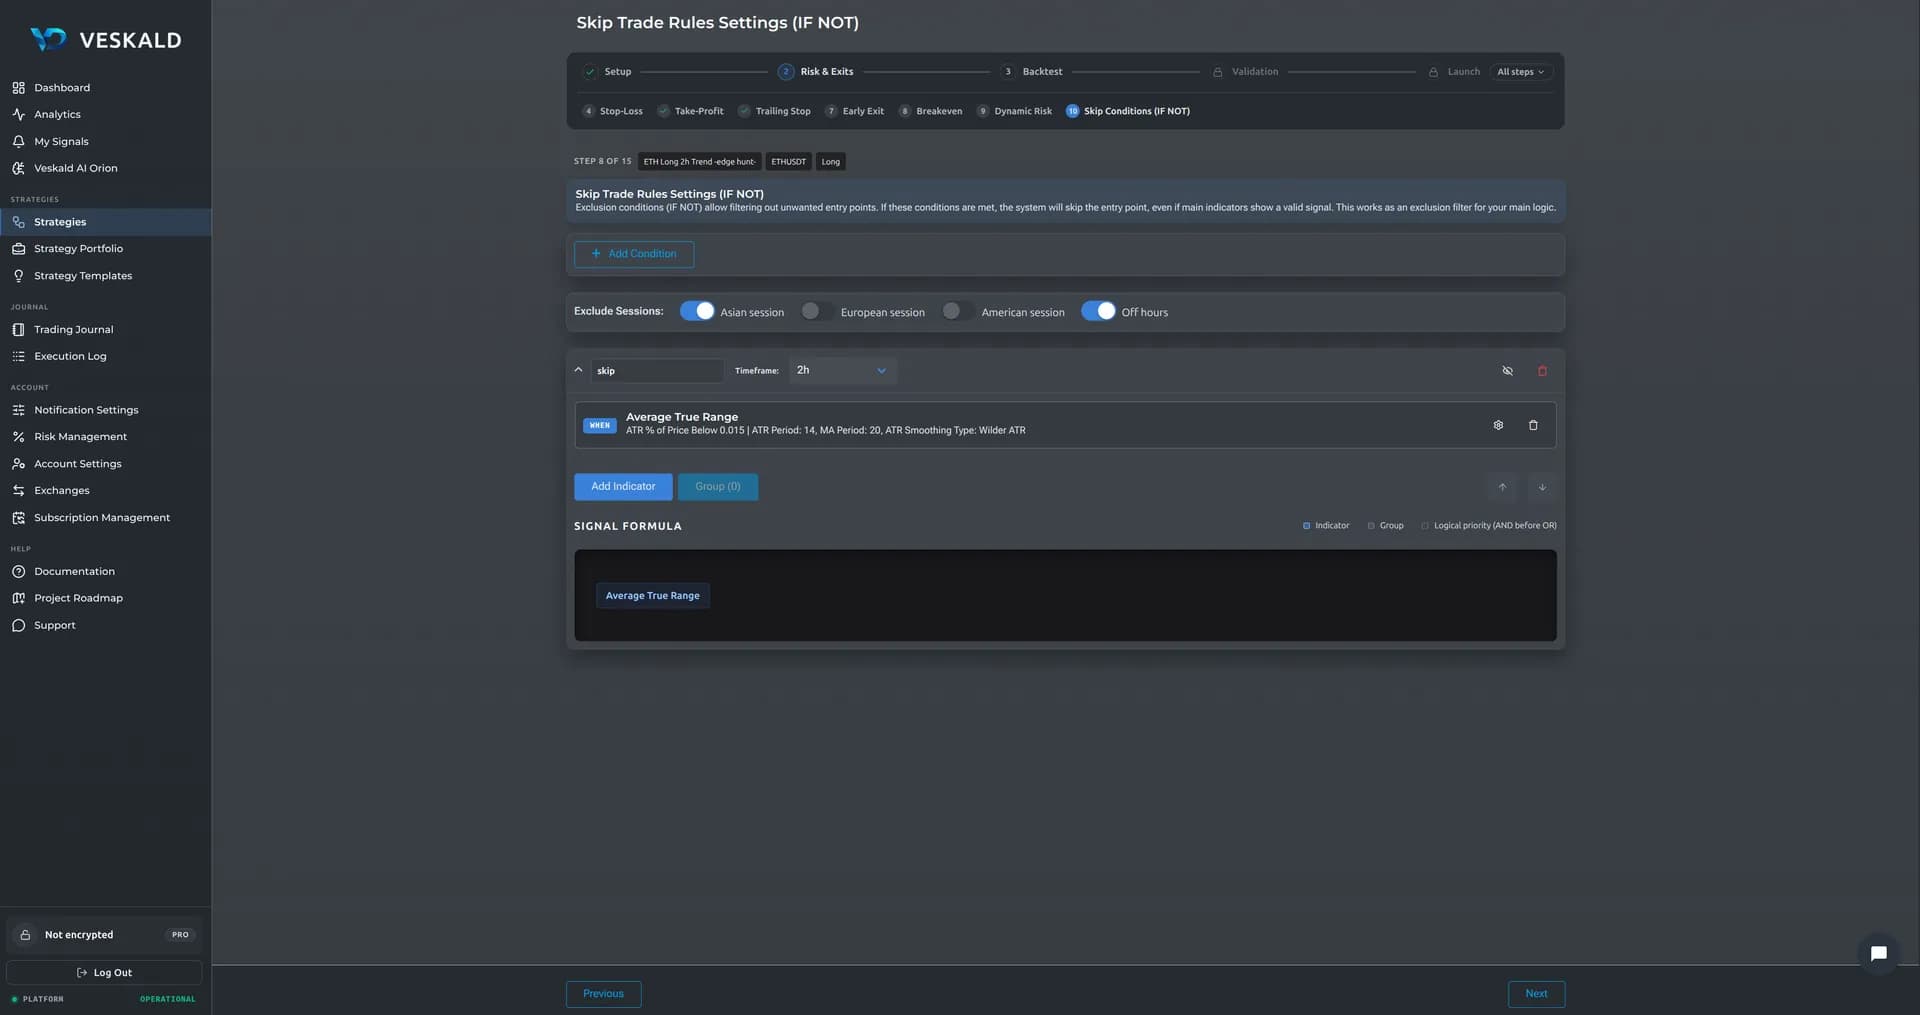
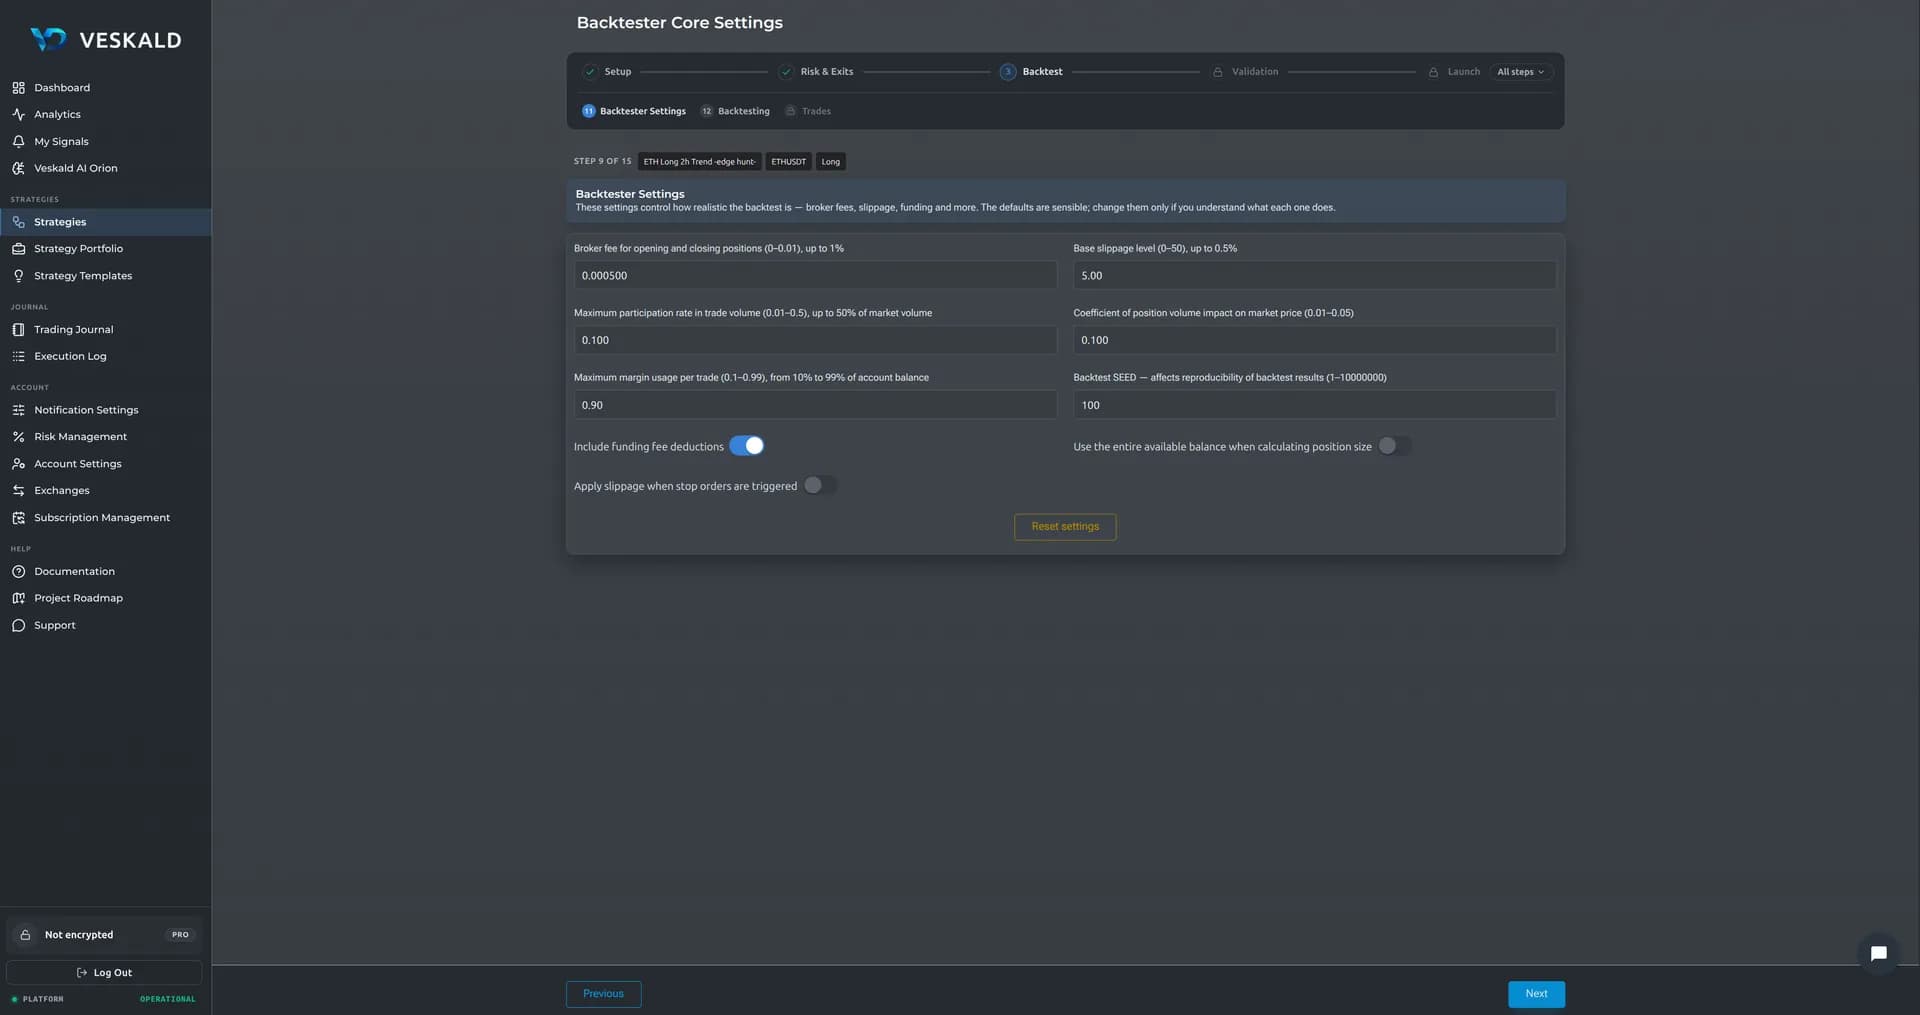
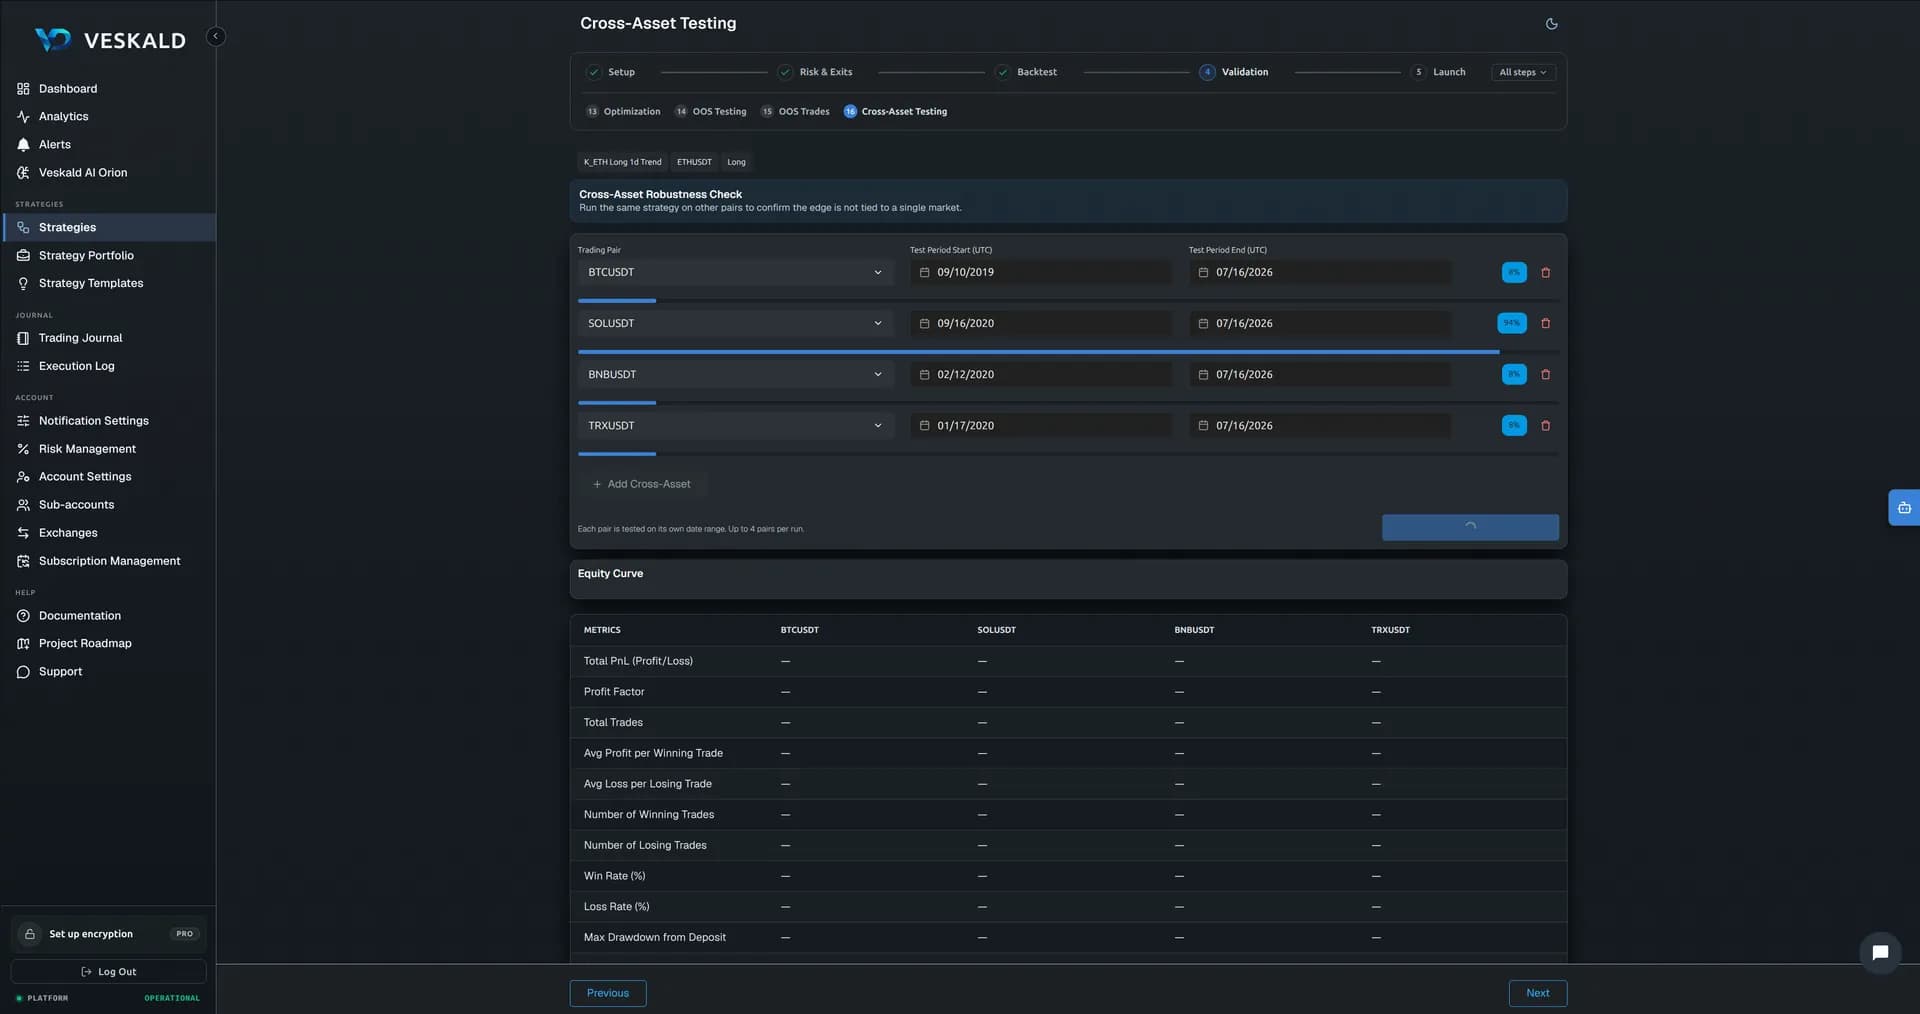
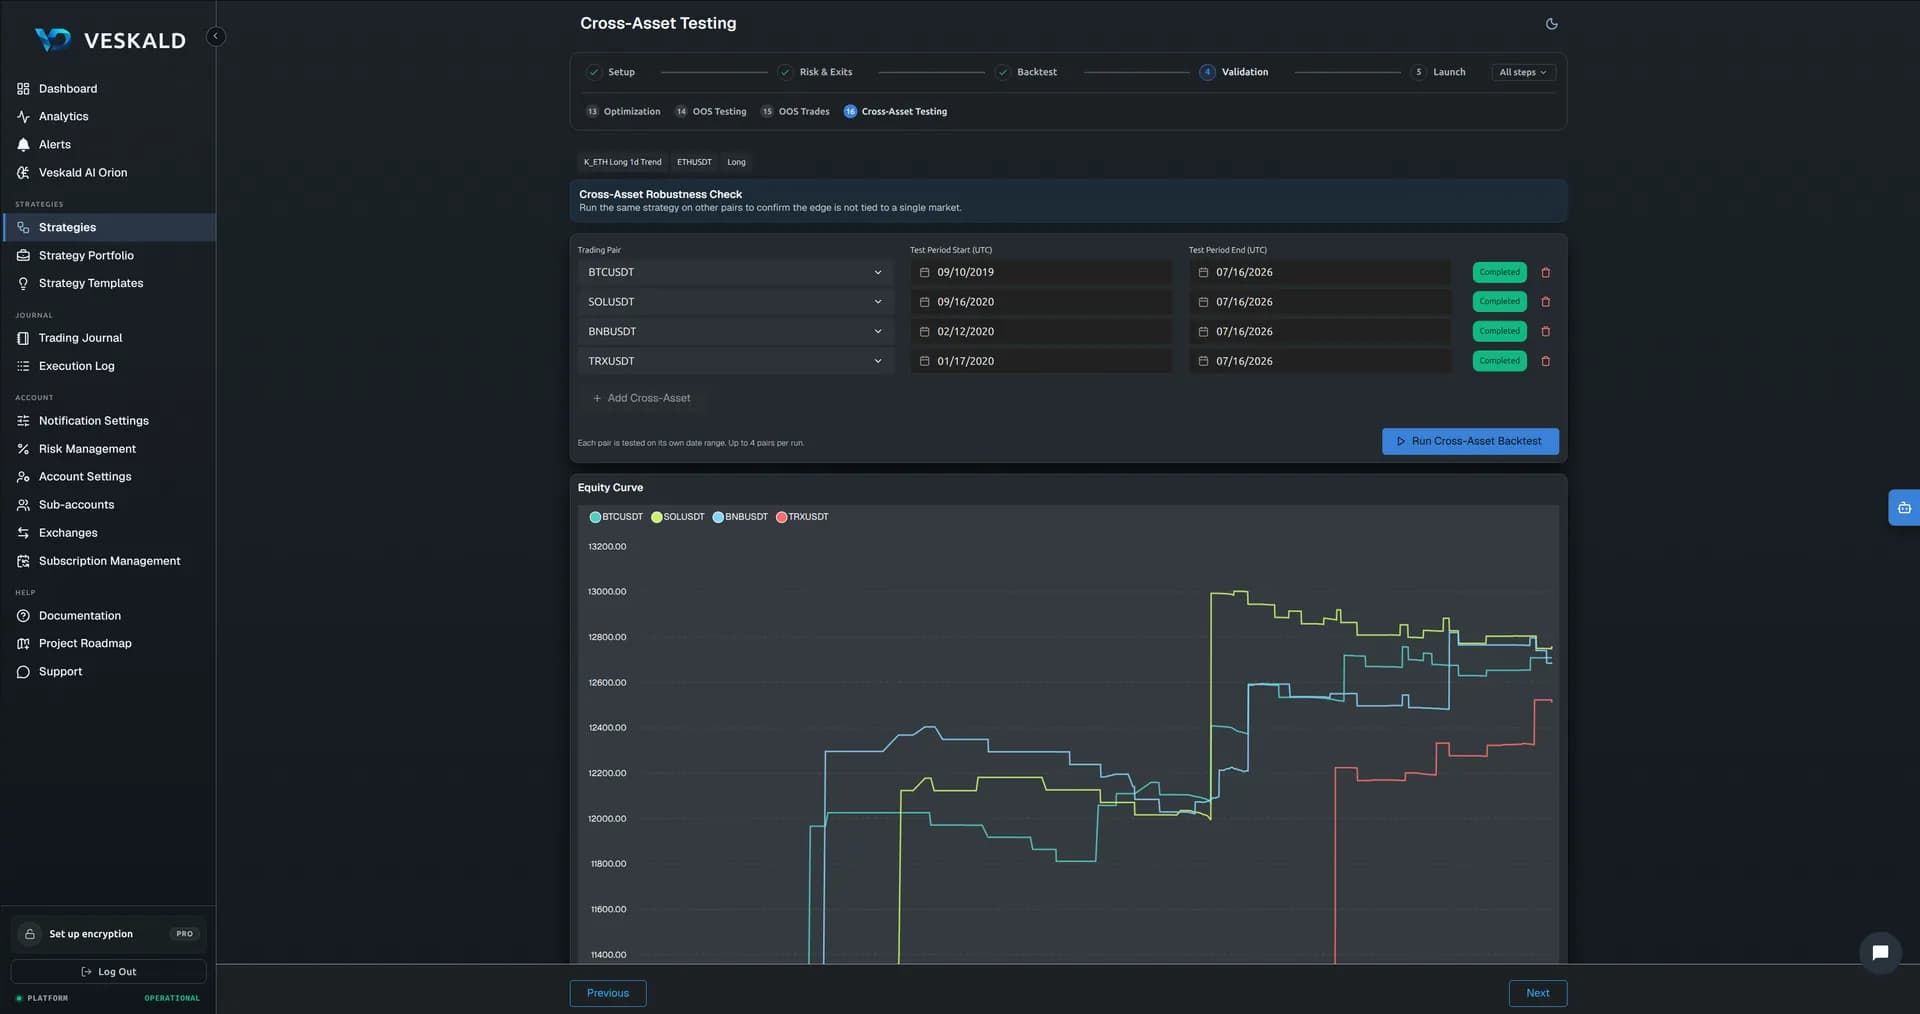
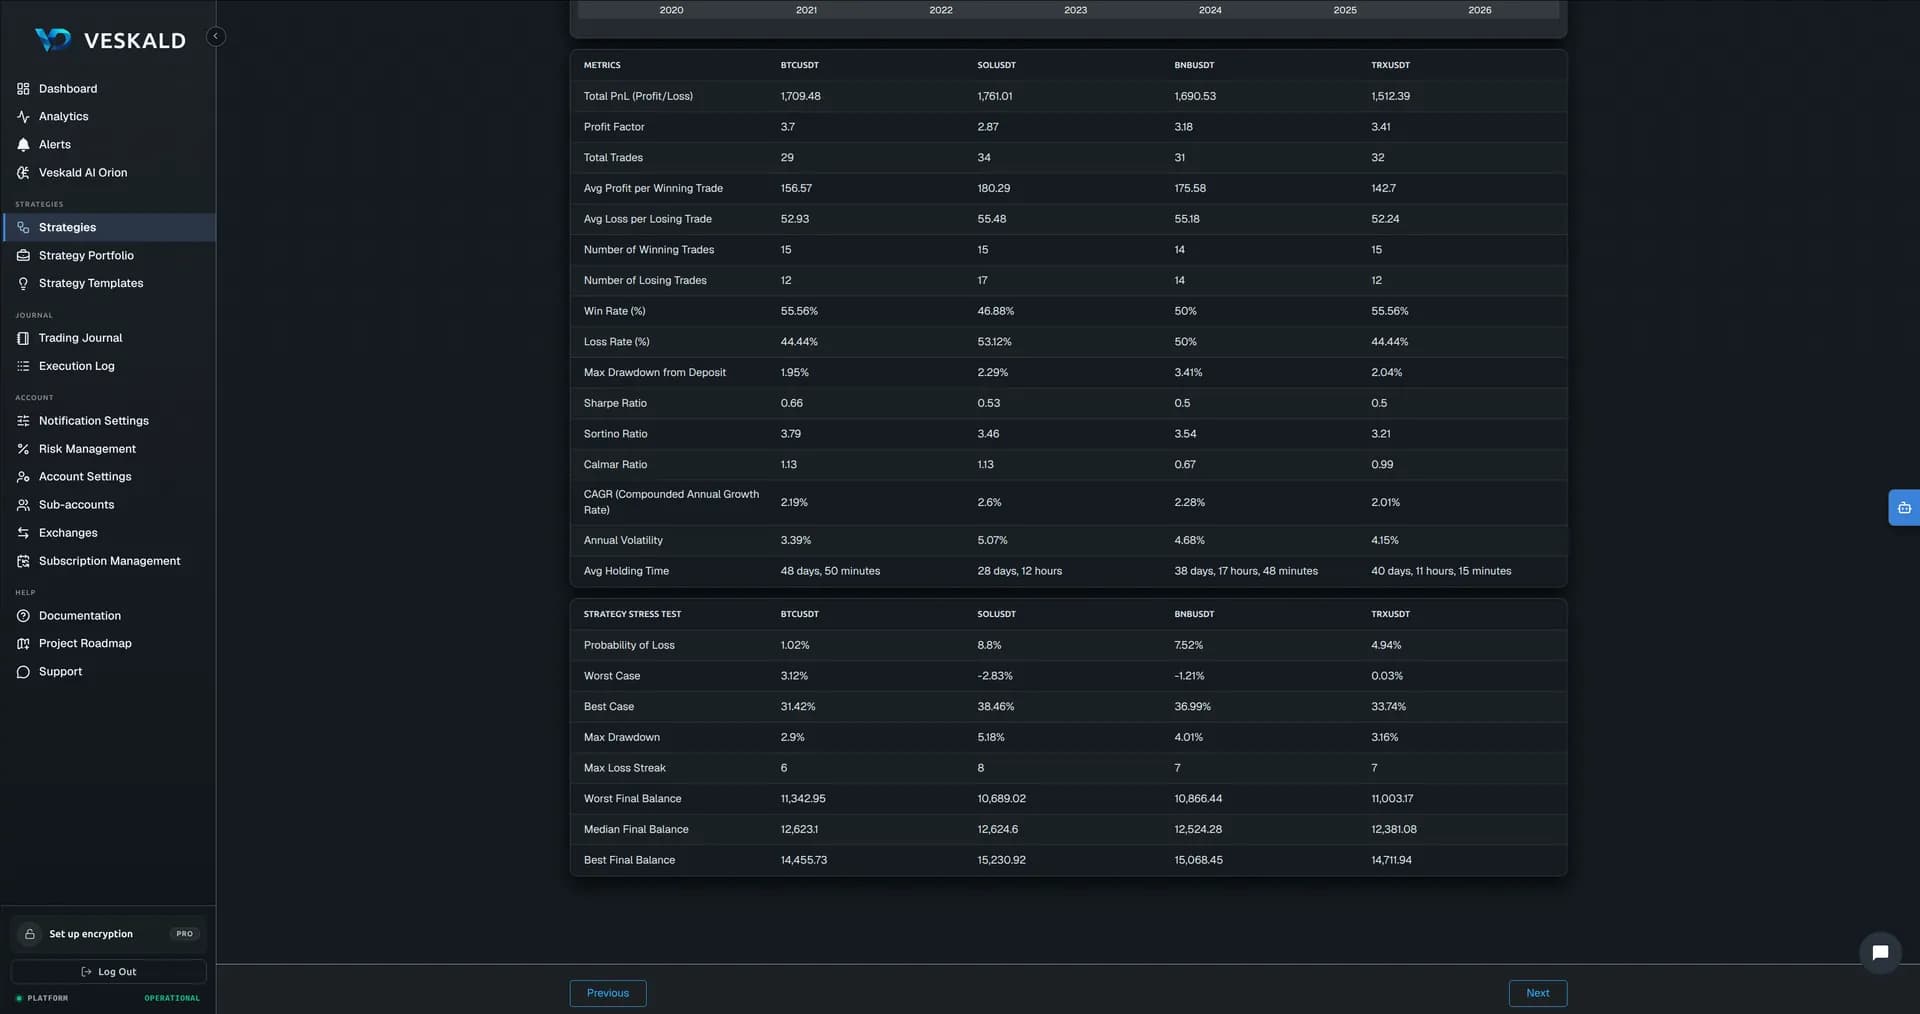
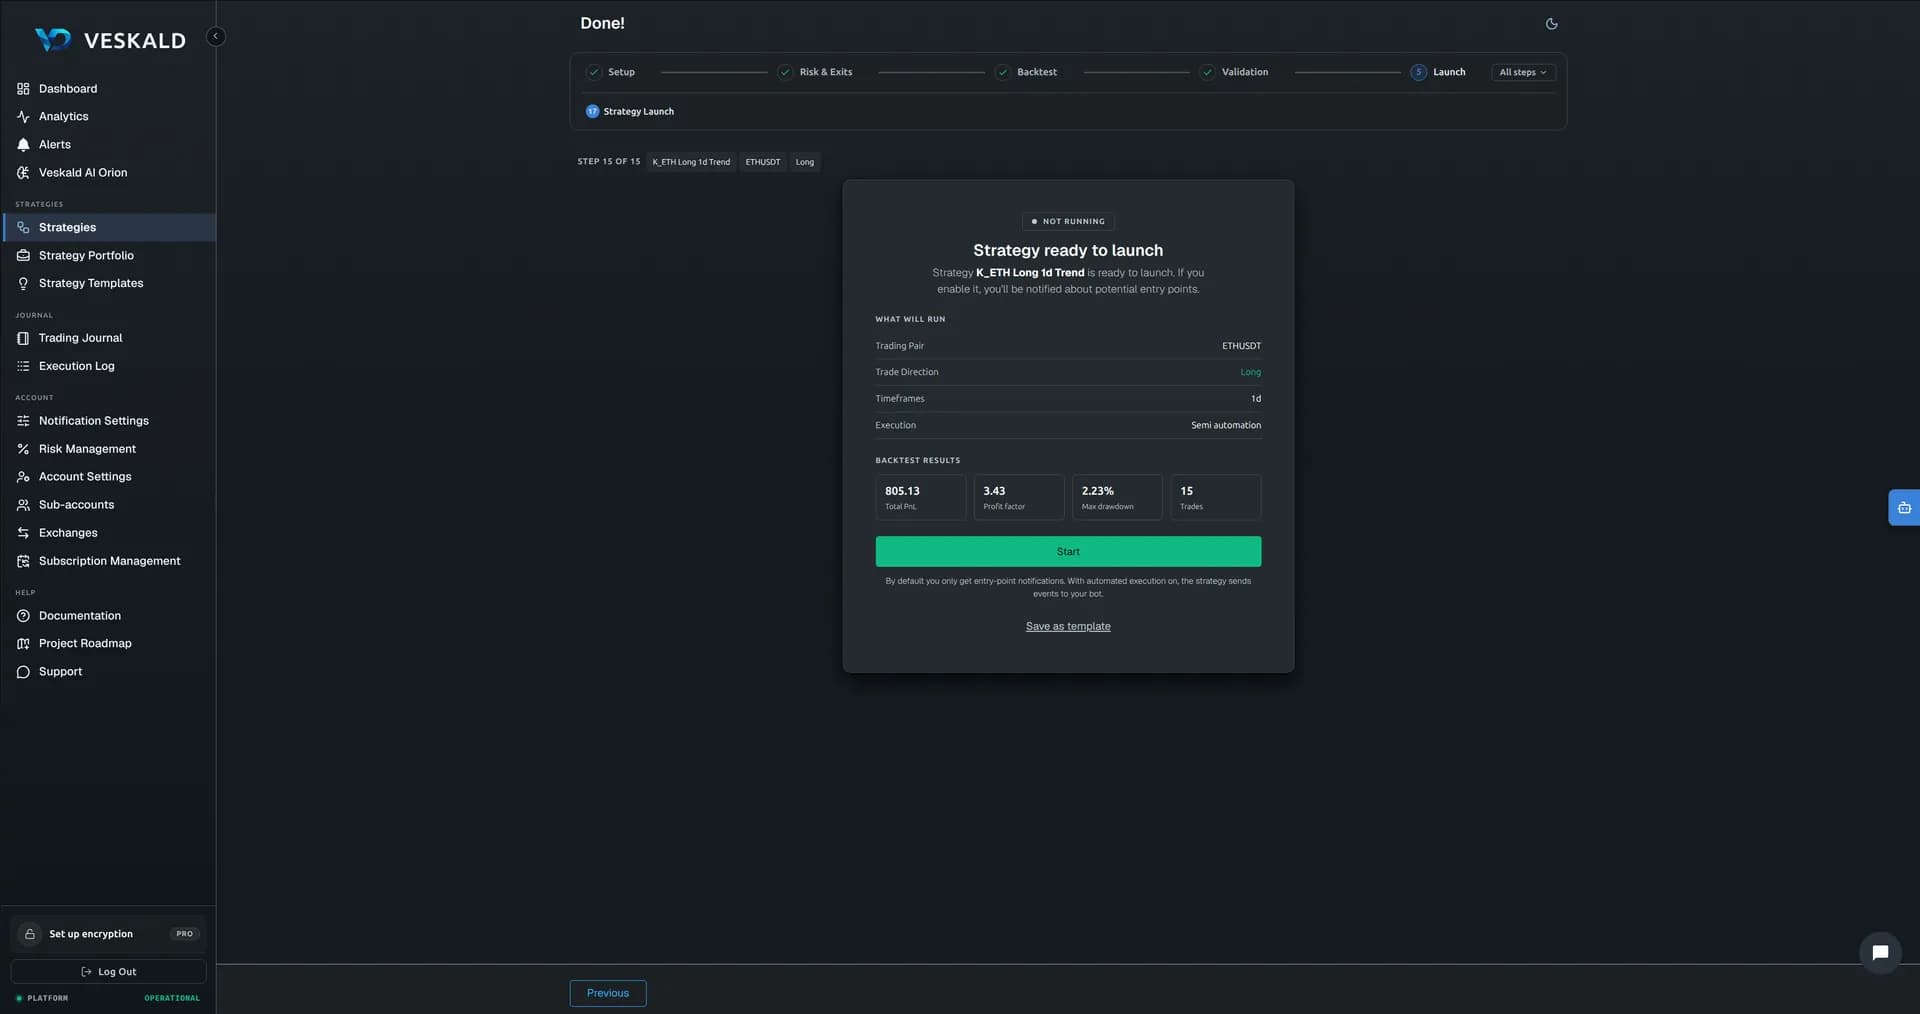
Одна стратегія, усі кроки
Зібрана, щоб показати всі налаштування конструктора в одному місці. Це не торгова ідея і не стратегія, якою ми торгуємо, тому бектесту під нею немає.
- Market
XRPUSDT on Binance — Long
- Entry
Entry conditions are checked on 4h → 1h → 15m
4h — when EMA Less Than Price (EMA Period: 20)
1h — when Volatility Rank Between (Lower Bound: 0.5 · Upper Bound: 0.75) and ATR Ratio Above 110 (Fast Period: 3 · Slow Period: 10) and TRIX Less Than Zero (TRIX Period: 15) and Squeeze Index Greater Than 2
15m — when RSI Rising for N Bars and RSI Crosses Above RSI MA and RSI Greater Than RSI MA
- Stop-loss
By indicator: Average True Range (Period: 14)
Distance: no closer than 0.5% and no farther than 25% from the entry
- Take-profits
Level 1: at 1:1, 25% of the position is taken
Level 2: by indicator on 1h (RSI Falling for N Bars), 50% of the position is taken
- Trailing stop
Turns on once profit reaches 1:1
The stop follows an indicator: Average True Range (Period: 14)
Distance: no closer than 0.5% and no farther than 25% from the entry
- Break-even
The stop moves to break-even by indicator on 1h: CHOP Momentum Less Than 30
- Early exit
Exit if the 1:1 target is not reached within 10 candles
Exit by indicator on 1h: CMO Greater Than 40 (CMO Period: 14 · MA Type: EMA)
- Skip trades
No new entries: Asian session
Skip Rule 1: by indicator on 1h — AD Cross Below AD Percentile (Percentile Value: 0.1 · Percentile Period: 50)
- Dynamic risk
Rule 1: the per-trade risk increases by 10% when the indicator on 1h fires — ATR (Absolute) Cross Above Smoothed ATR (MA Type: EMA · Statistics Window: 10)
Reset Rule 1: back to the initial risk after Stop Loss, Trailing Stop Profit, Early Exit Loss, Take Profit, Trailing Stop Loss, Early Exit Profit, Break Even
- Execution
Semi automation — you get alerts about entry points and place orders yourself
Згенеровано платформою з налаштувань самої стратегії, показано як є.
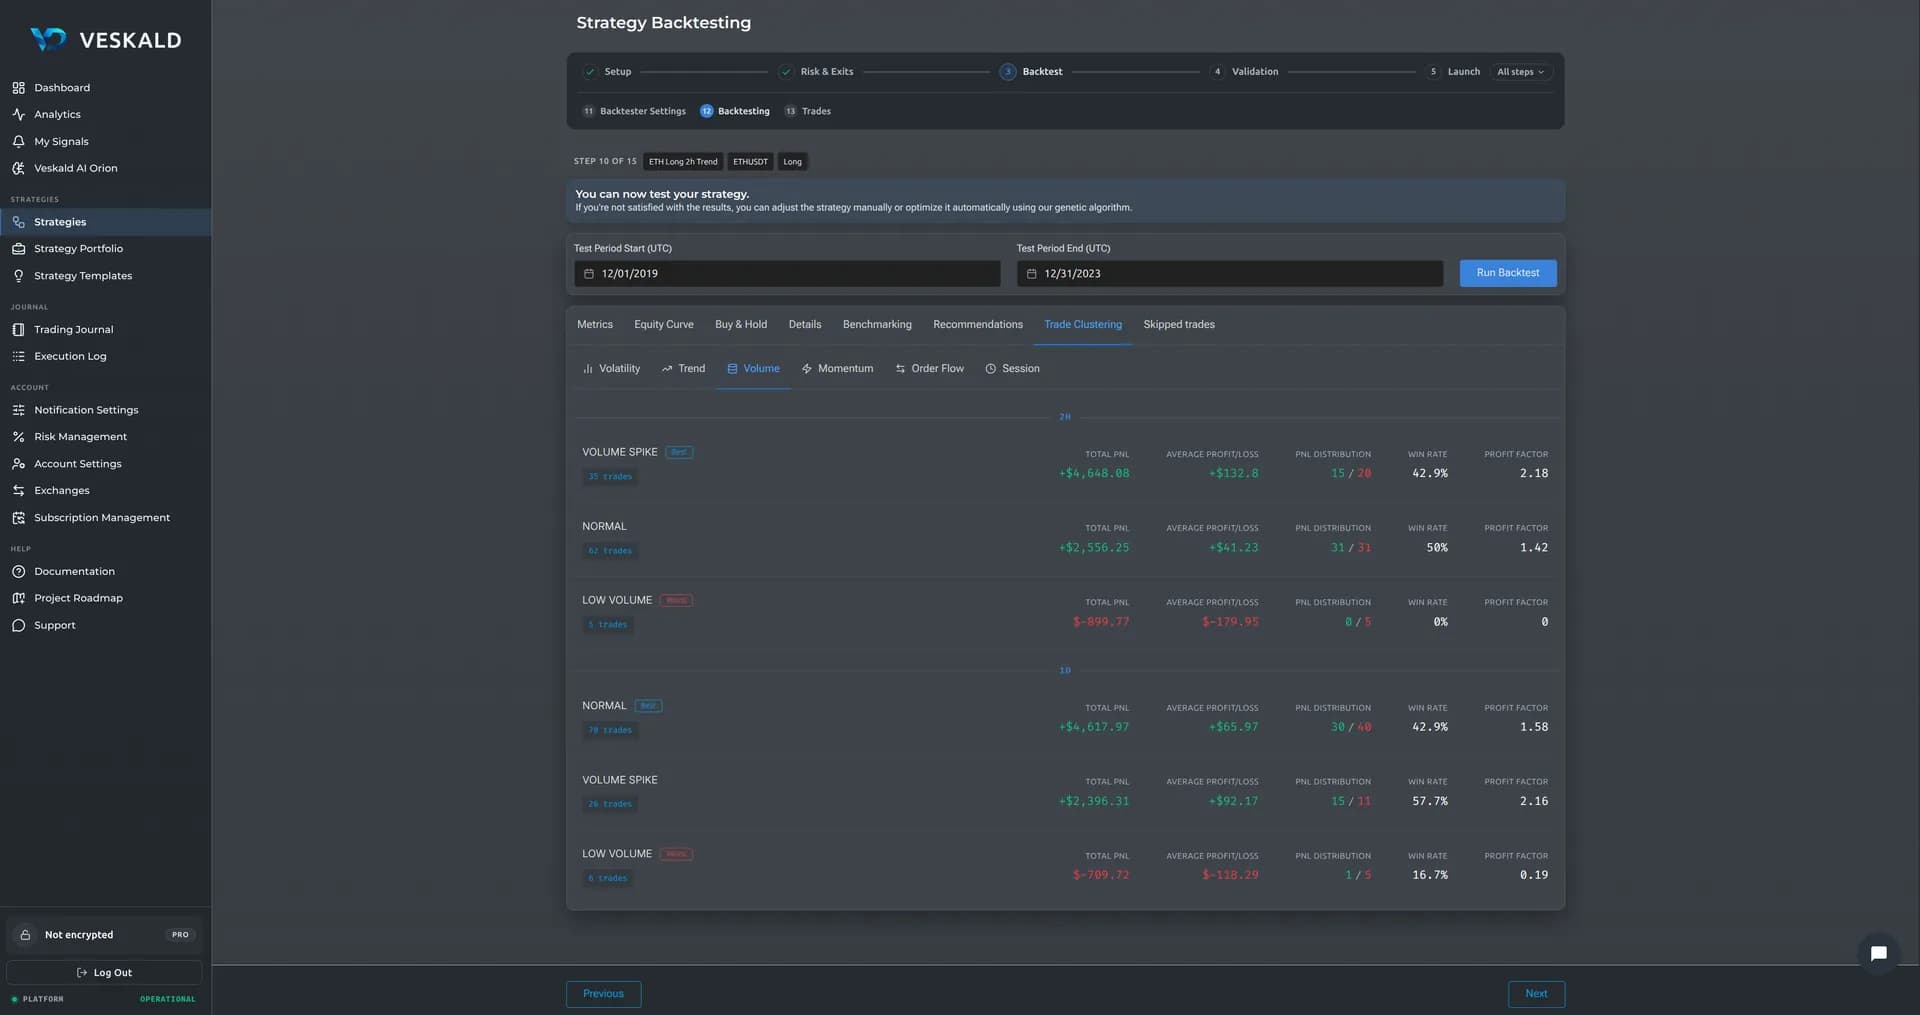
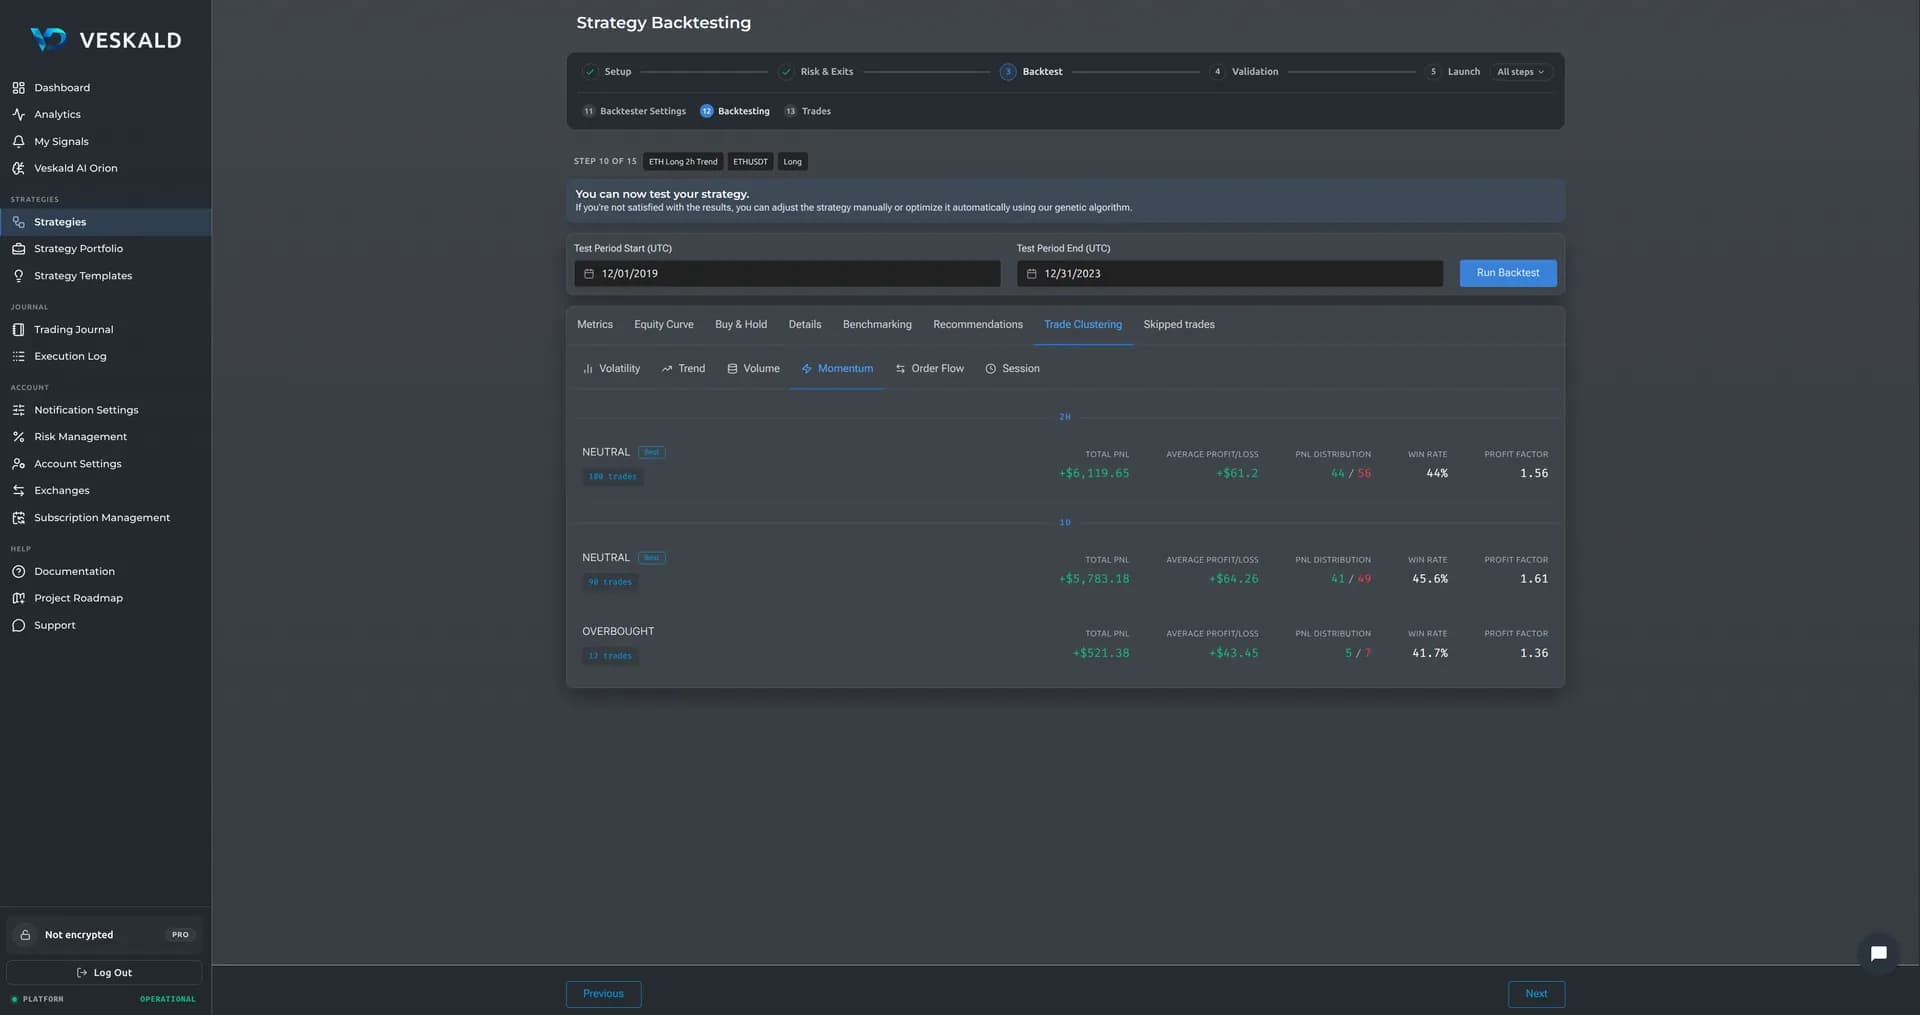
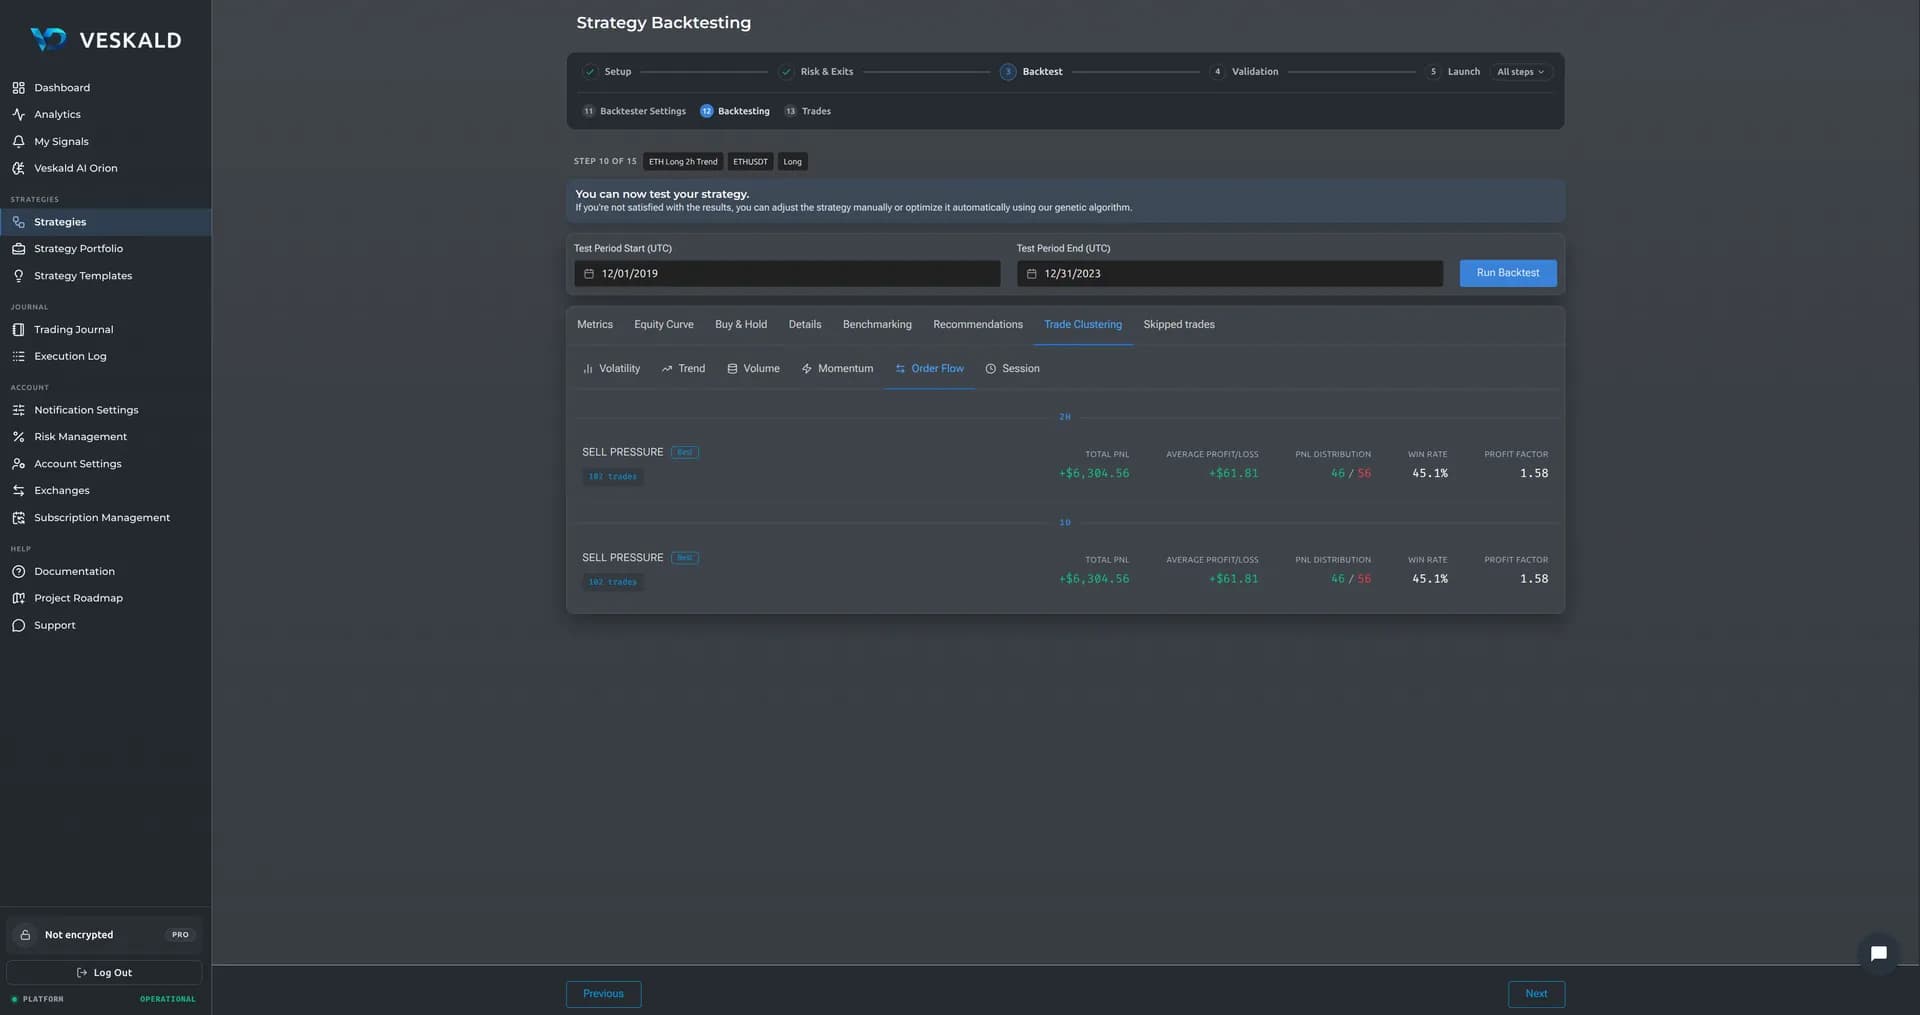
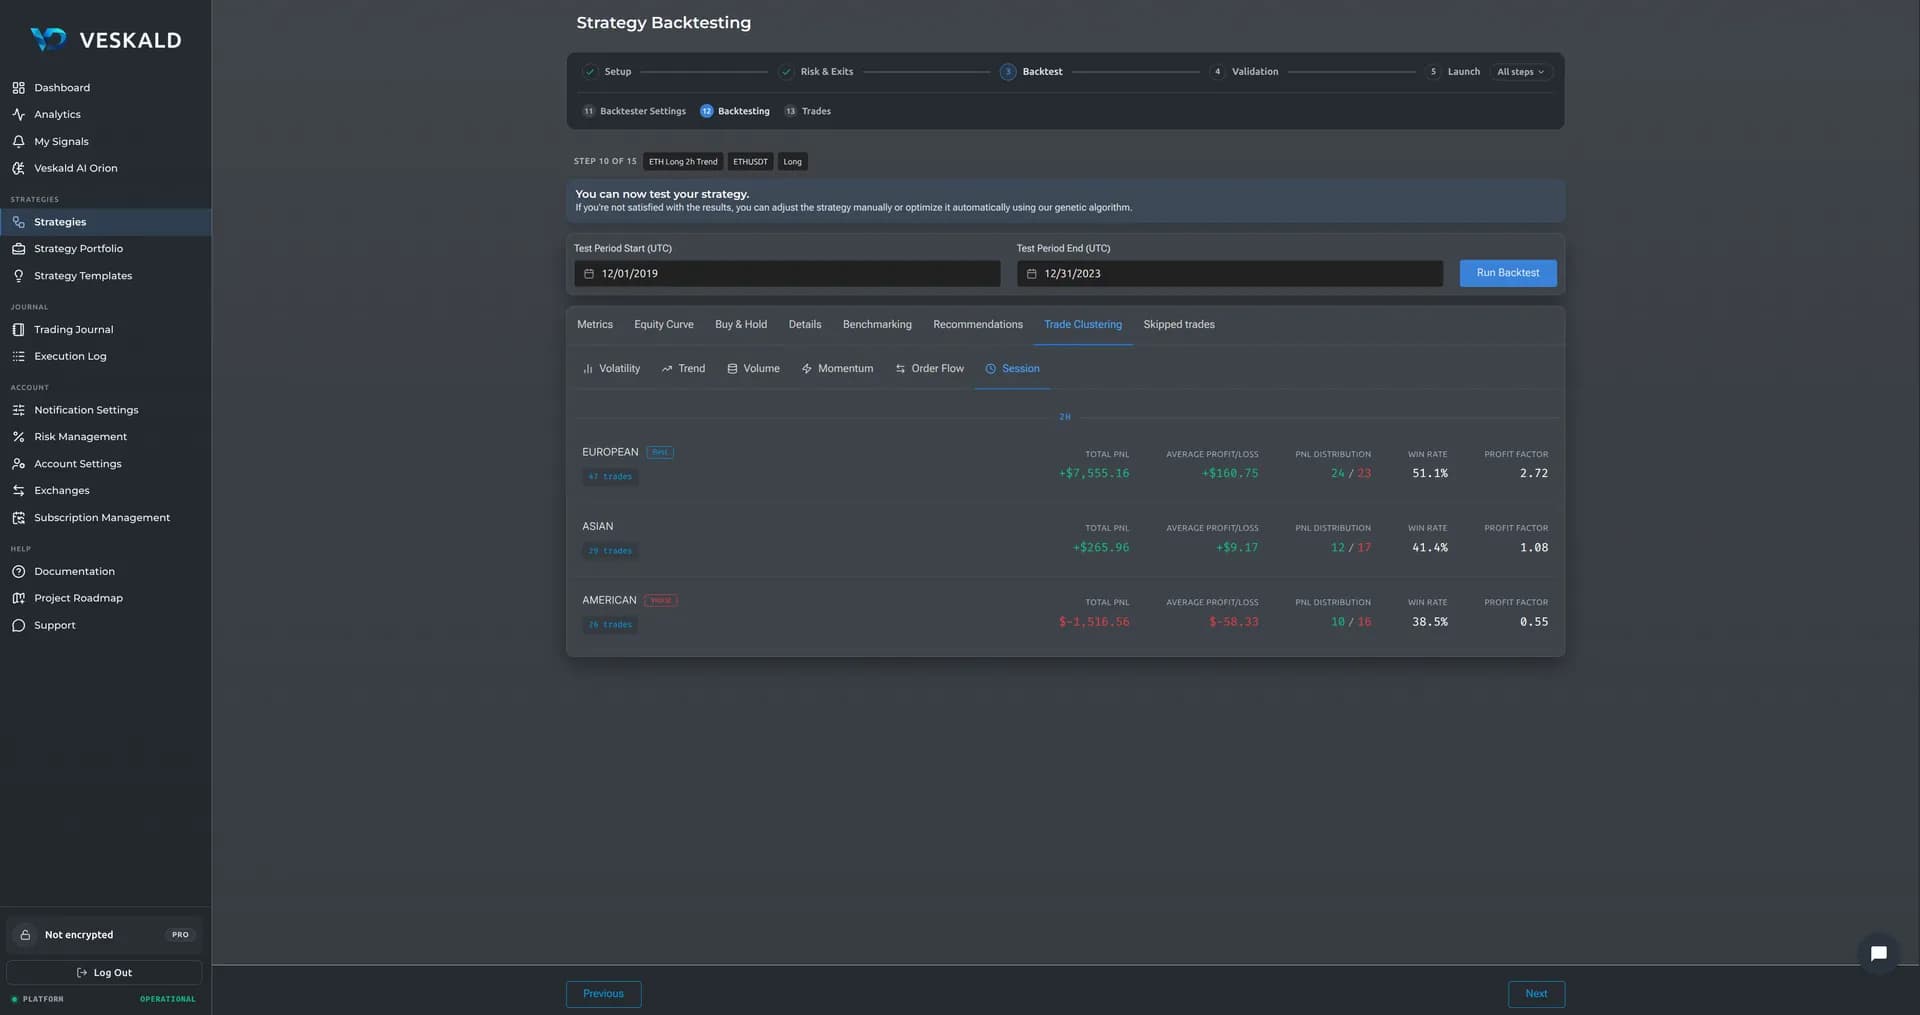
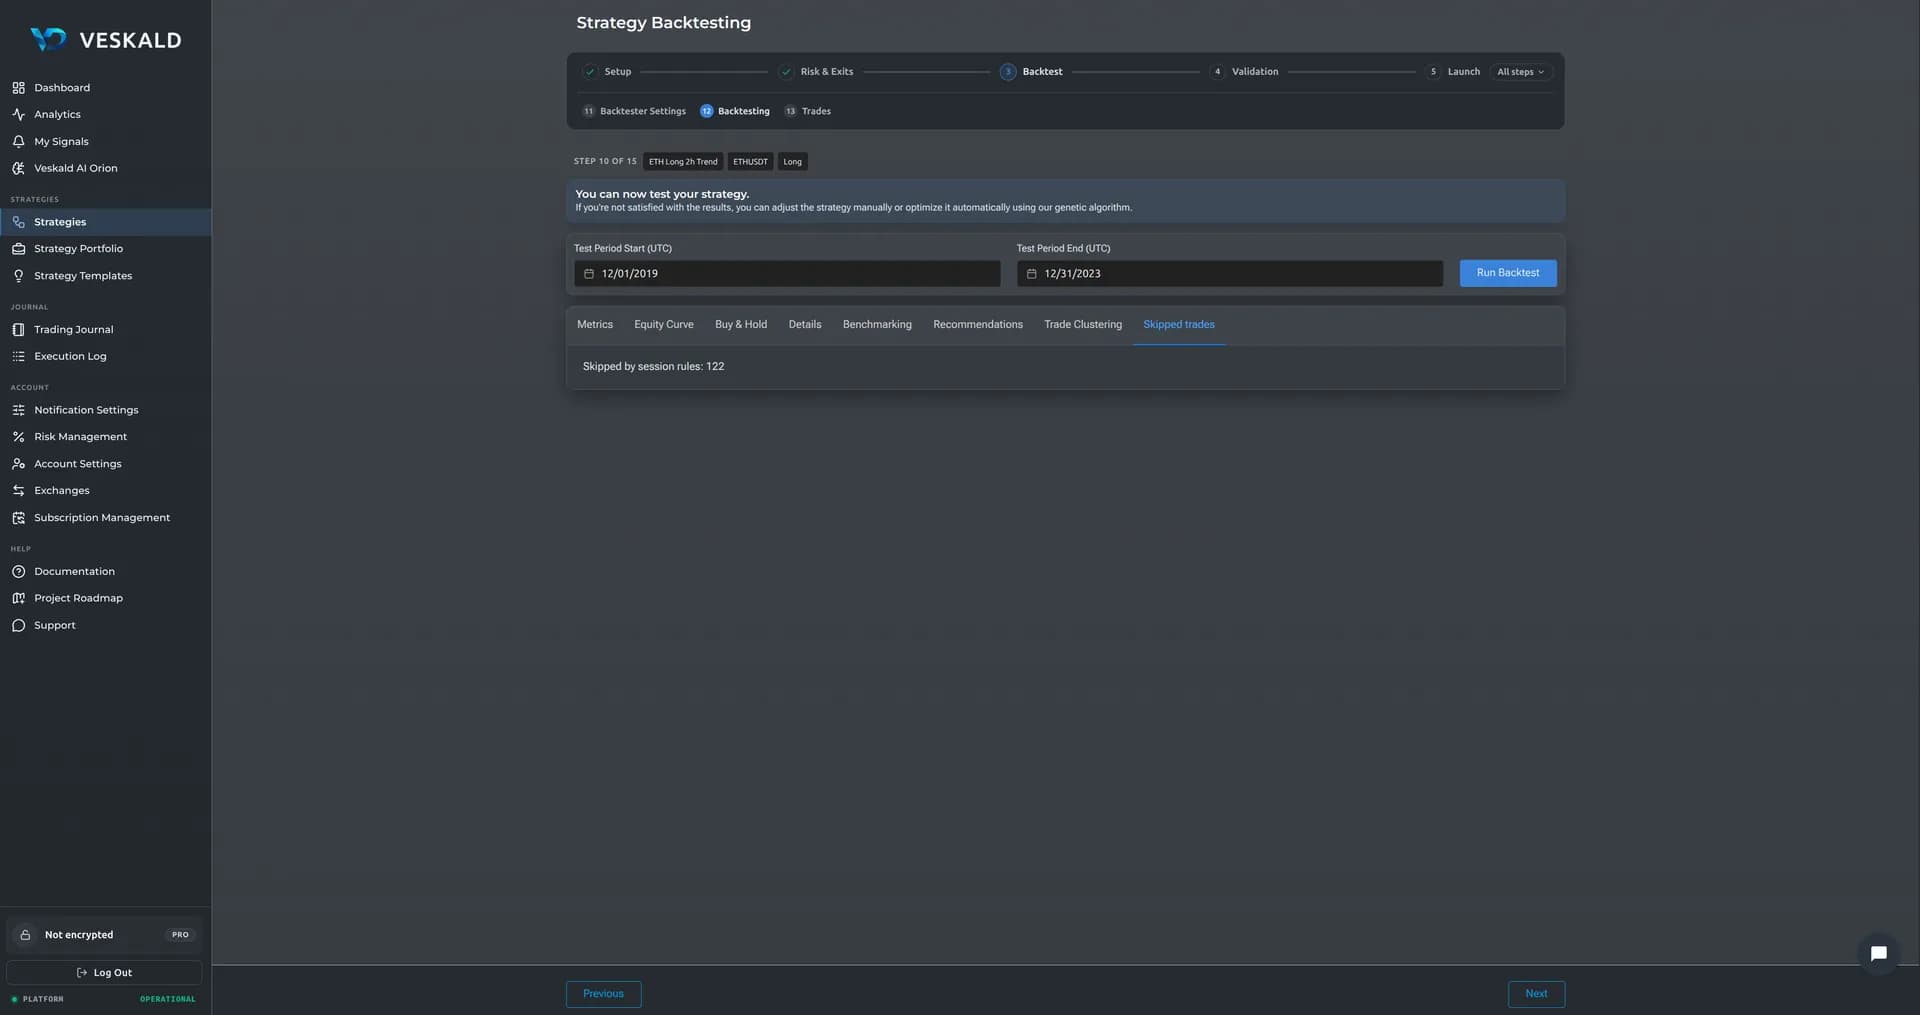
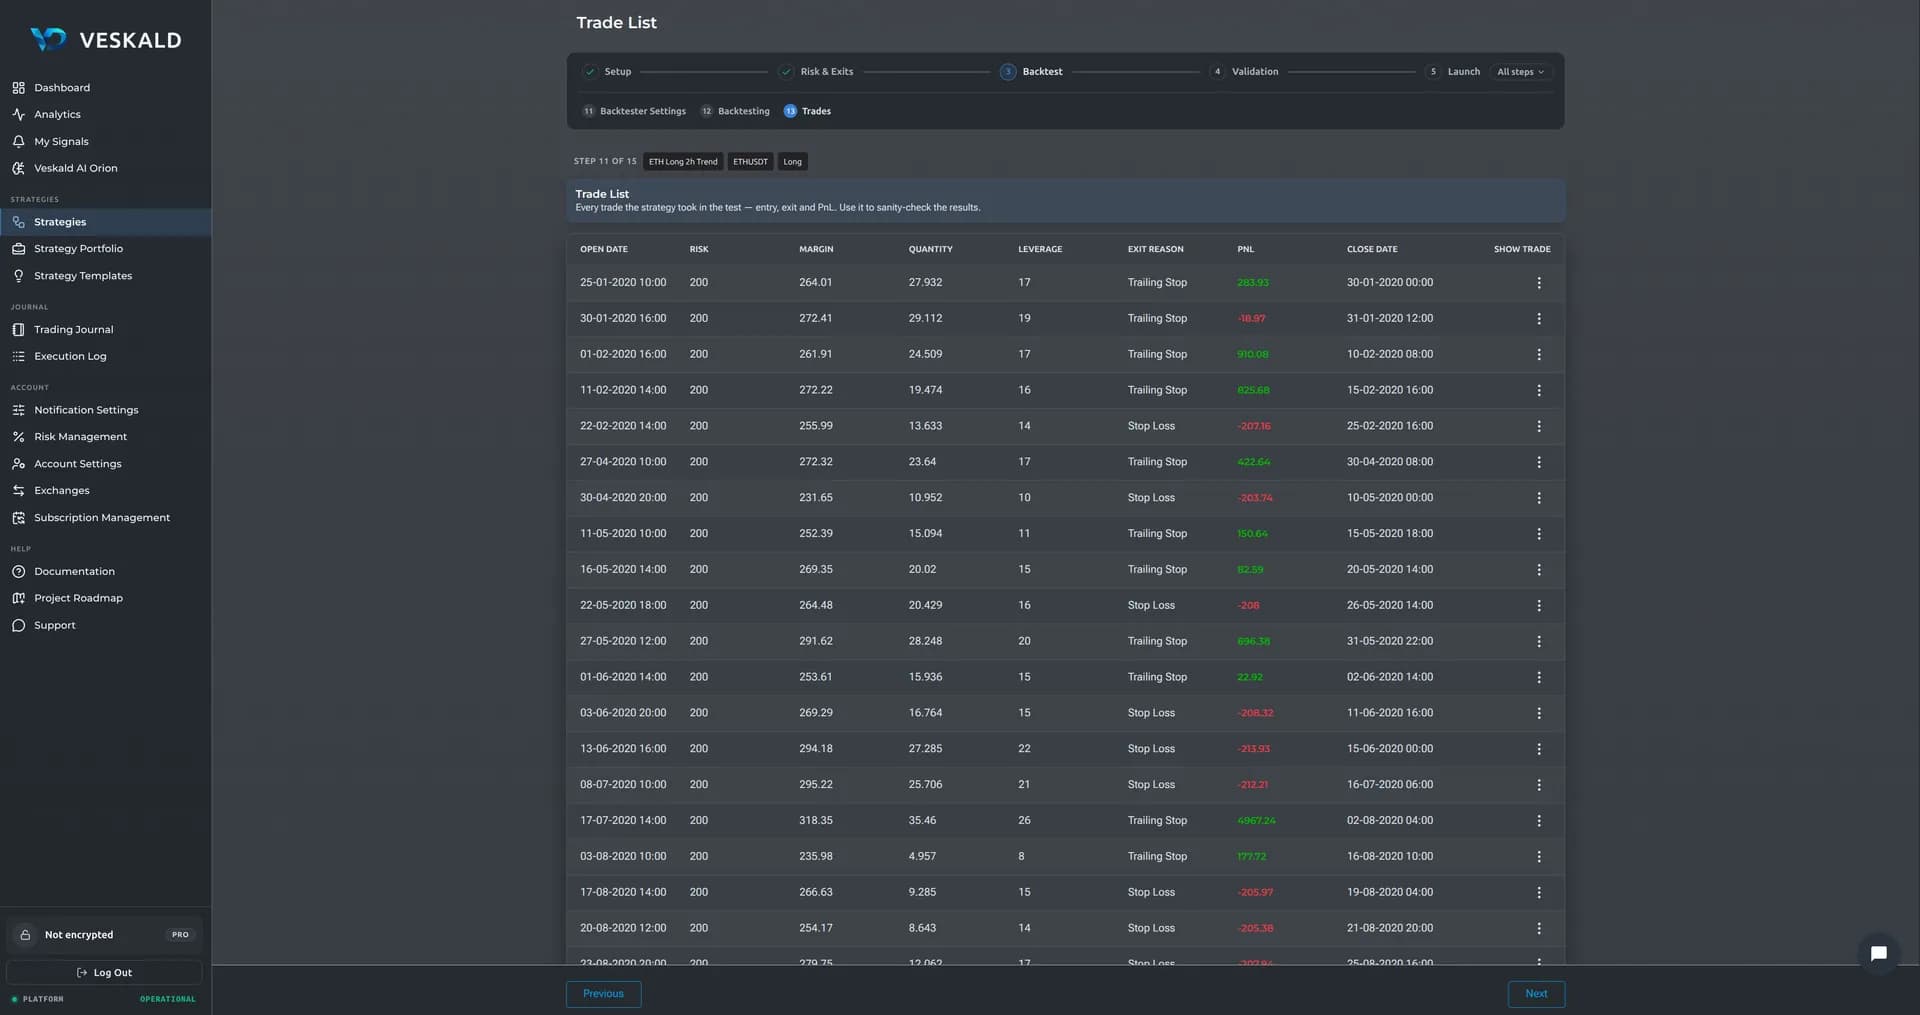
Бектестер
Бектест, що показує те, що ви реально отримаєте
Більшість бектестерів малюють ідеальну картину: без комісій, без прослизань, без фандингів. Стратегія виглядає красиво на історії і зливає в живій торгівлі.
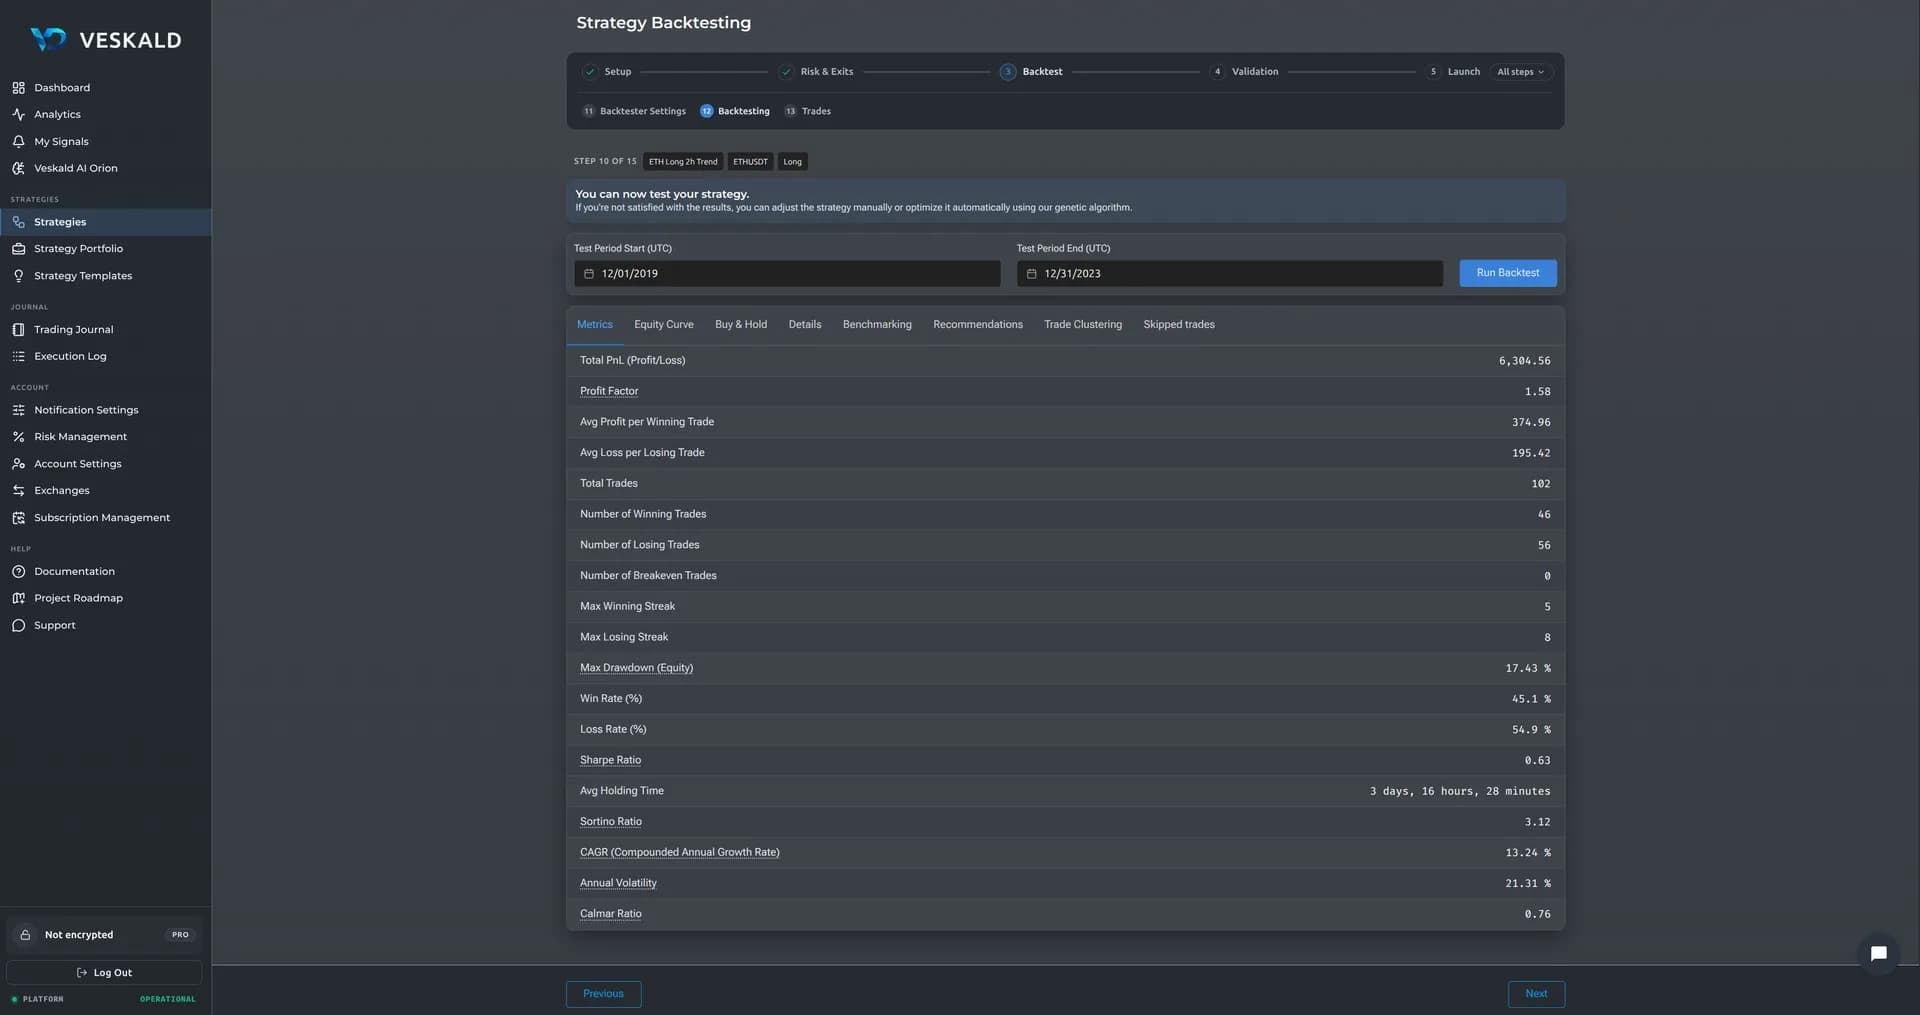
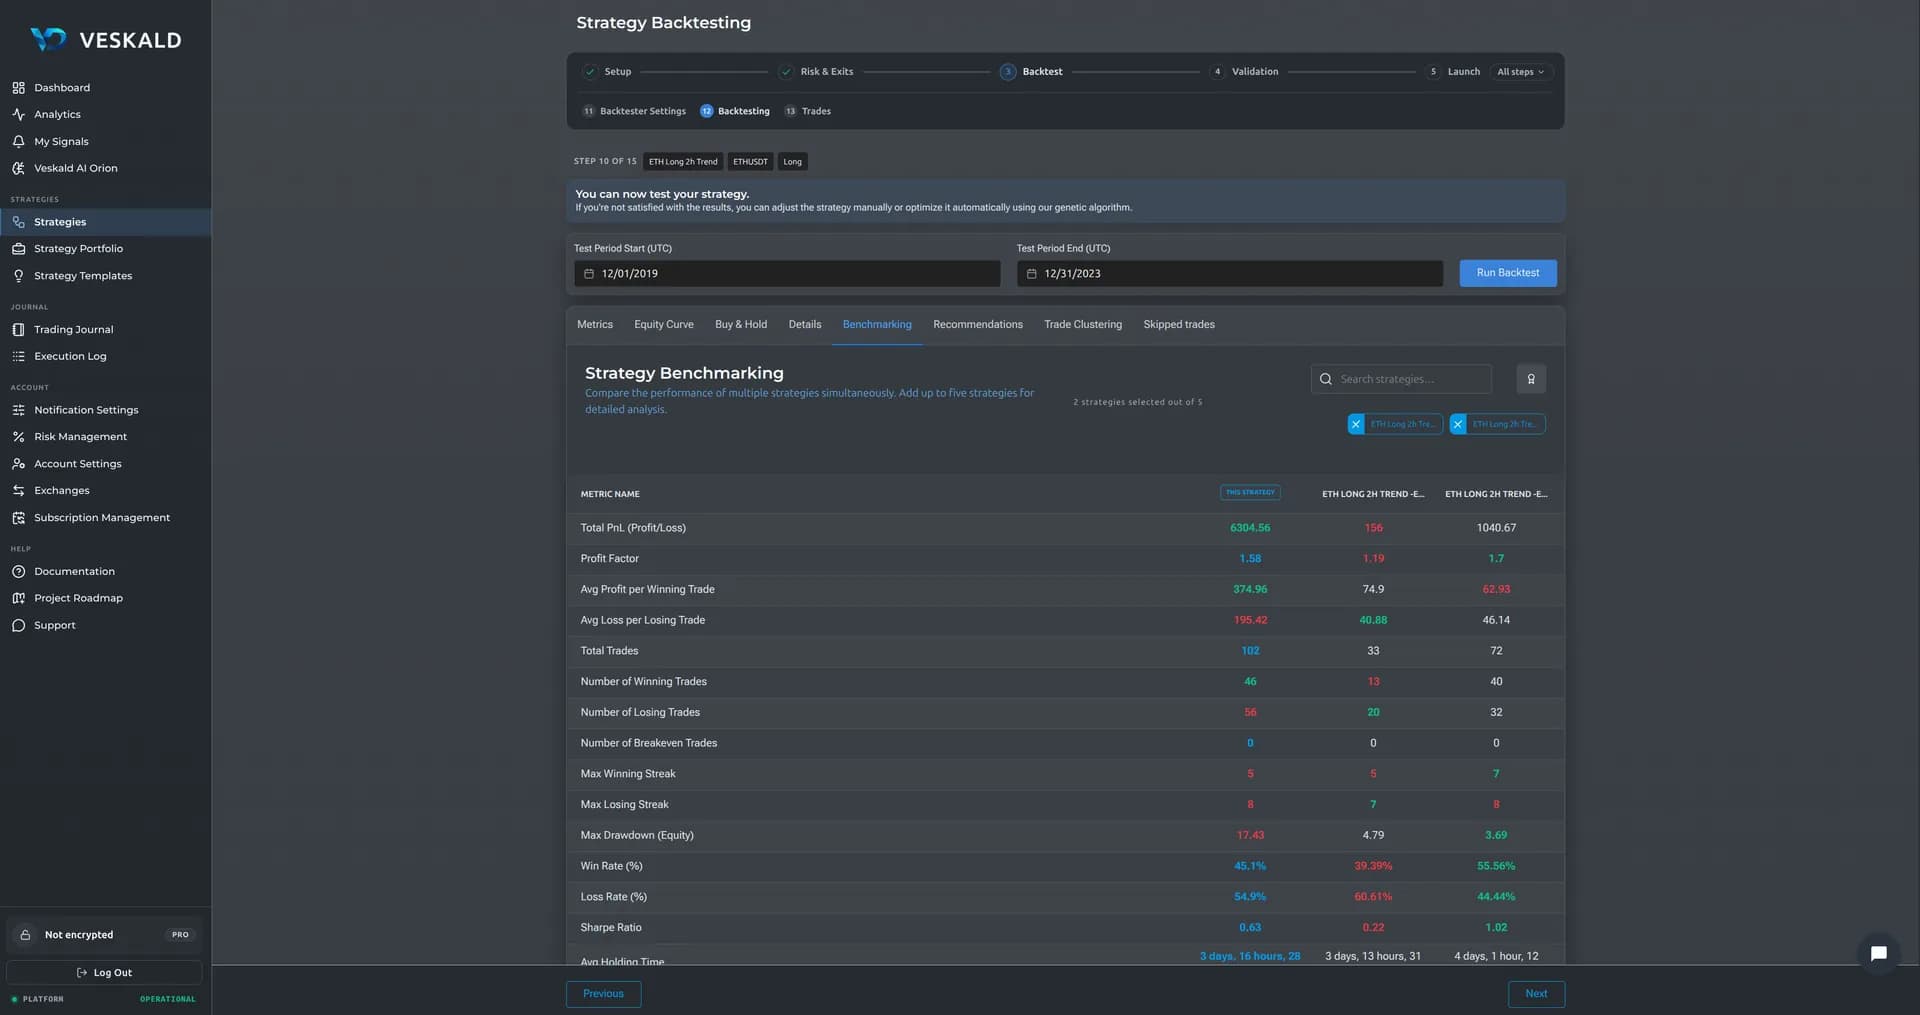
Бектест у Veskald враховує всі витрати реальної торгівлі: комісію ви задаєте самі за своїм біржовим тарифом, funding перераховується кожні 8 годин, прослизання залежить від ліквідності, на великих ордерах враховується вплив розміру на ціну виконання. І торгує саме та стратегія, яку ви перевірили: у живій торгівлі ті самі правила, ті самі розрахунки й ті самі ціни з вашої біржі. Параметри ядра бектестера відкриті — ви бачите, як саме рахується кожна угода, і можете налаштувати розрахунок відповідно до свого профілю торгівлі. На угодах до $300 ціна входу, прослизання й витрати відрізняються від бектесту менш ніж на 0.5% — це видно в Execution Log.
Розмір позиції рахується, а не задається: ви кажете, чим ризикуєте, а розмір виводиться з ризику та відстані до стопу, округлюється вниз до кроку інструмента й обмежується часткою недавнього обсягу; плече підбирається так, щоб ціна ліквідації була за стопом. Якщо умови не сходяться, угода не відкривається — а пропущені угоди показуються з причиною і поділені на дві групи: заблоковані вашими skip-правилами й ті, які рушій відмовився відкривати. Бектест і живу стратегію ганяє той самий код з єдиною змодельованою відмінністю: на історії вхід виконується за відкриттям наступної свічки.
Що ви отримуєте після бектесту
- 20 метрик ефективності: Profit Factor, Sharpe, Sortino, Calmar, Max Drawdown, CAGR
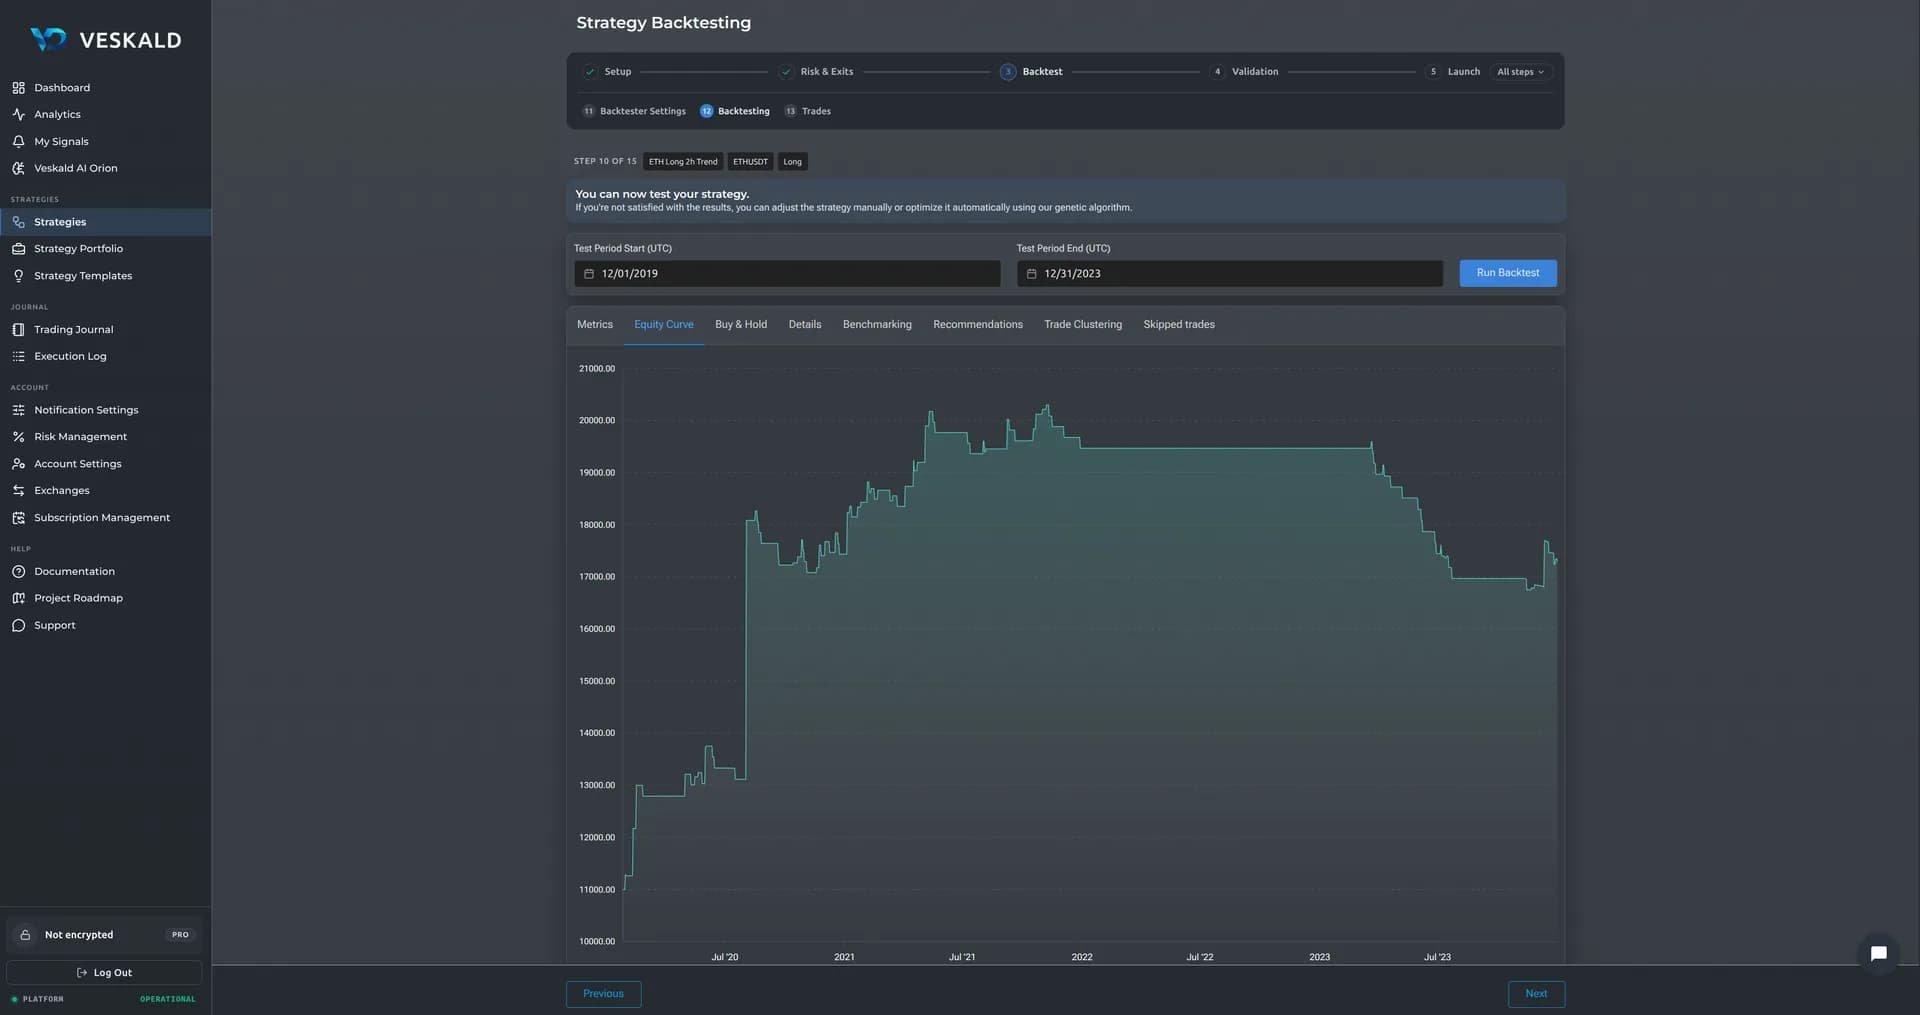
- Крива капіталу з можливістю зуму по періодах
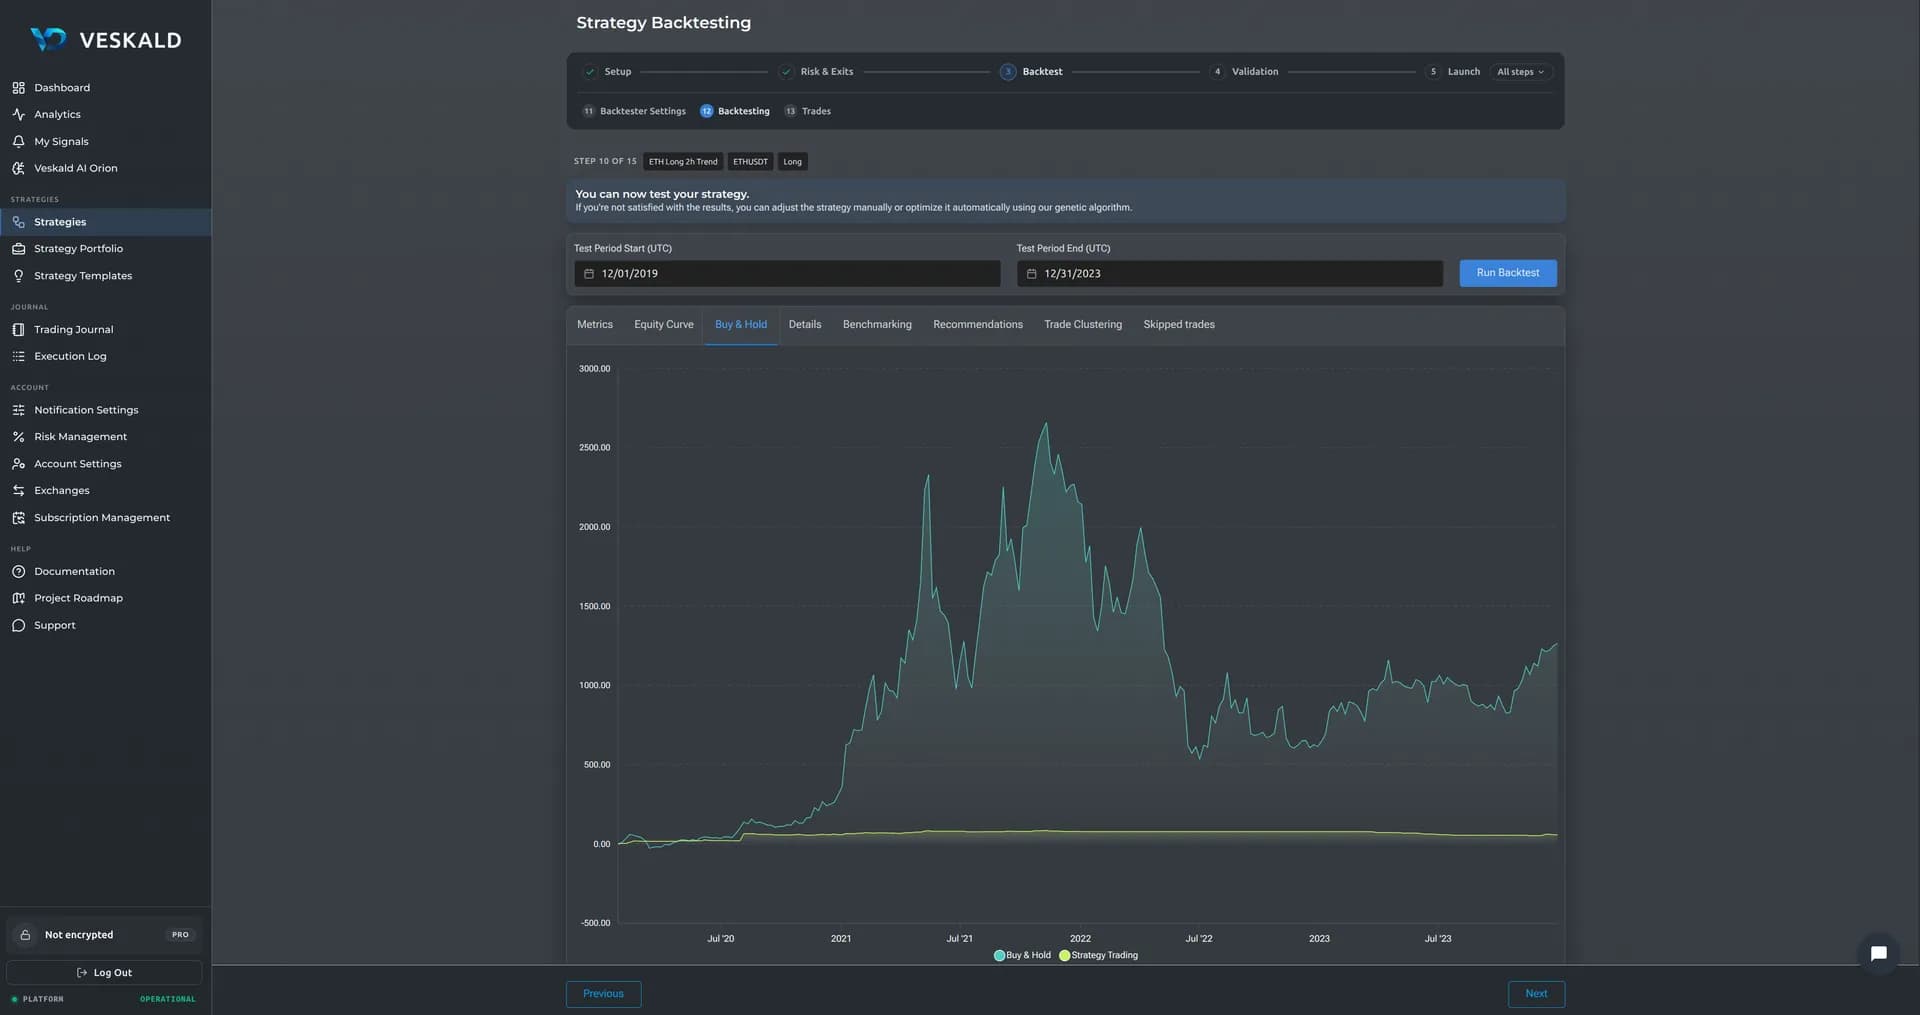
- Порівняння з Buy & Hold
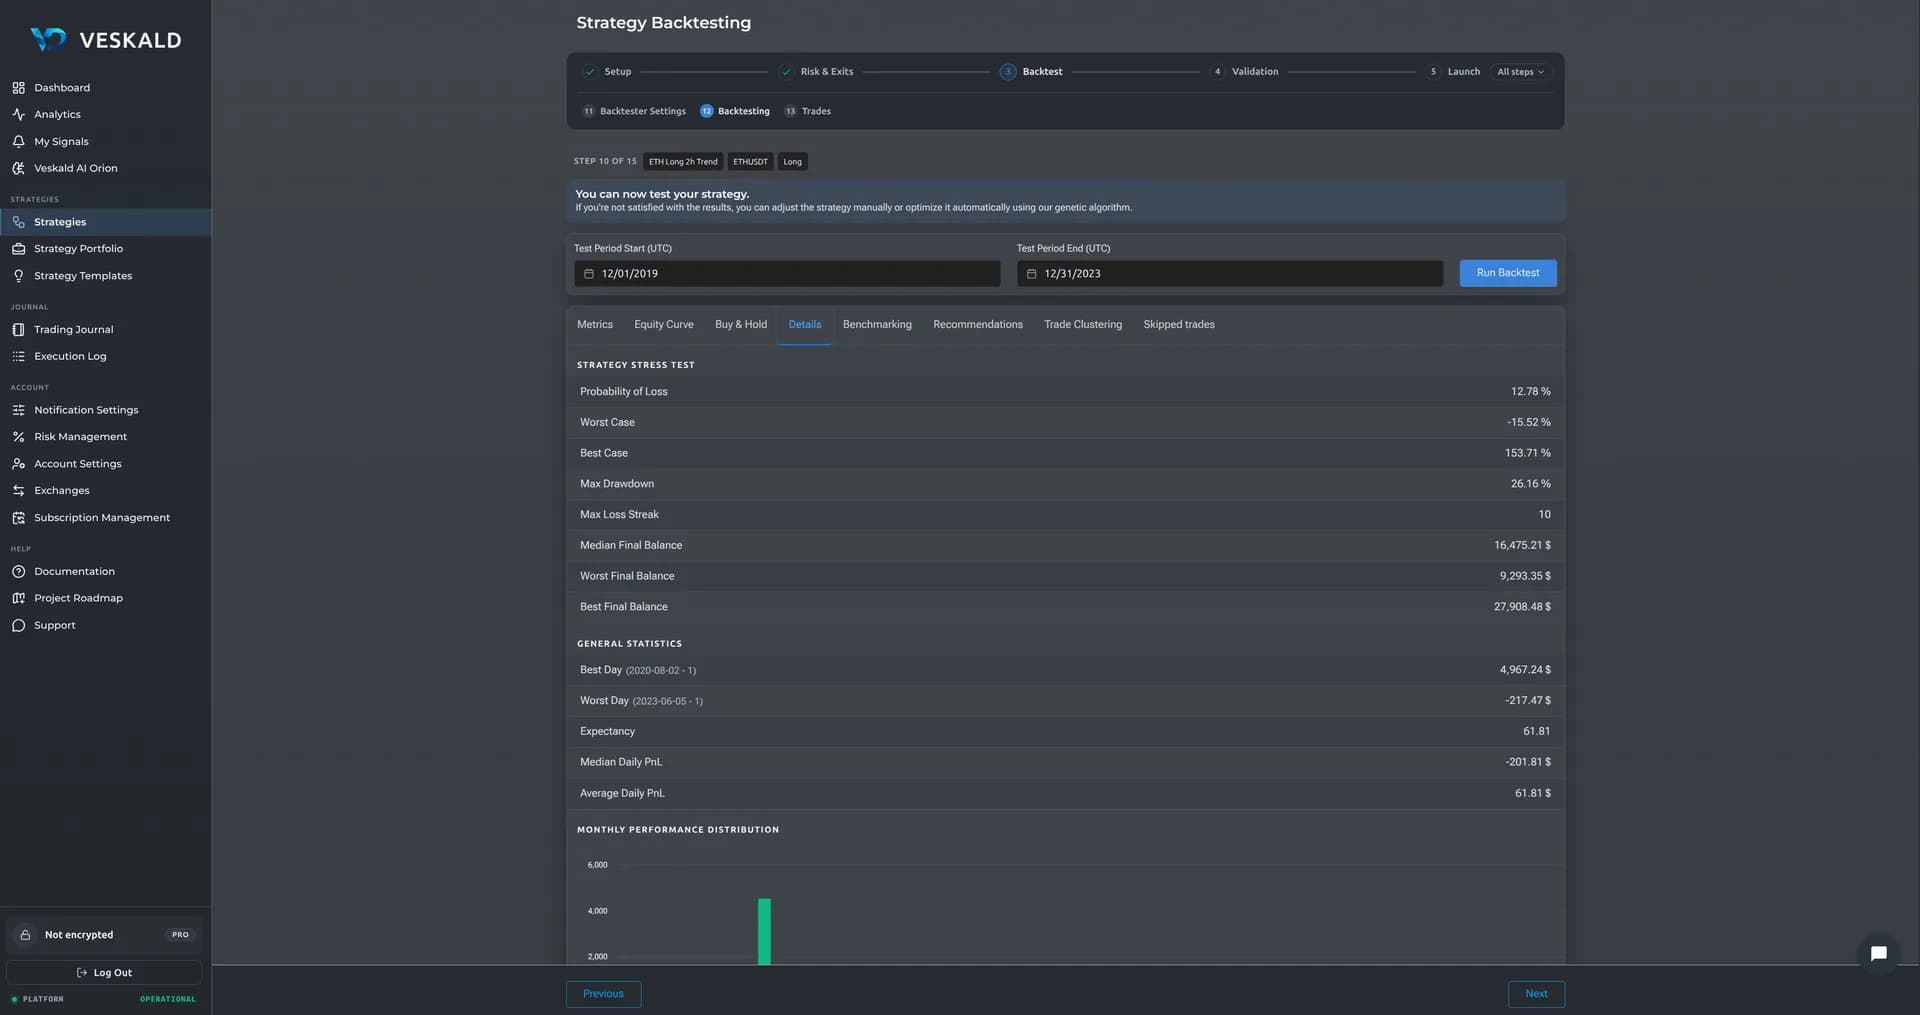
- Монте-Карло: перестановка угод і бутстреп — імовірність мінусу, найгірша просадка, найдовша серія збитків, медіанний і найгірший підсумковий баланс
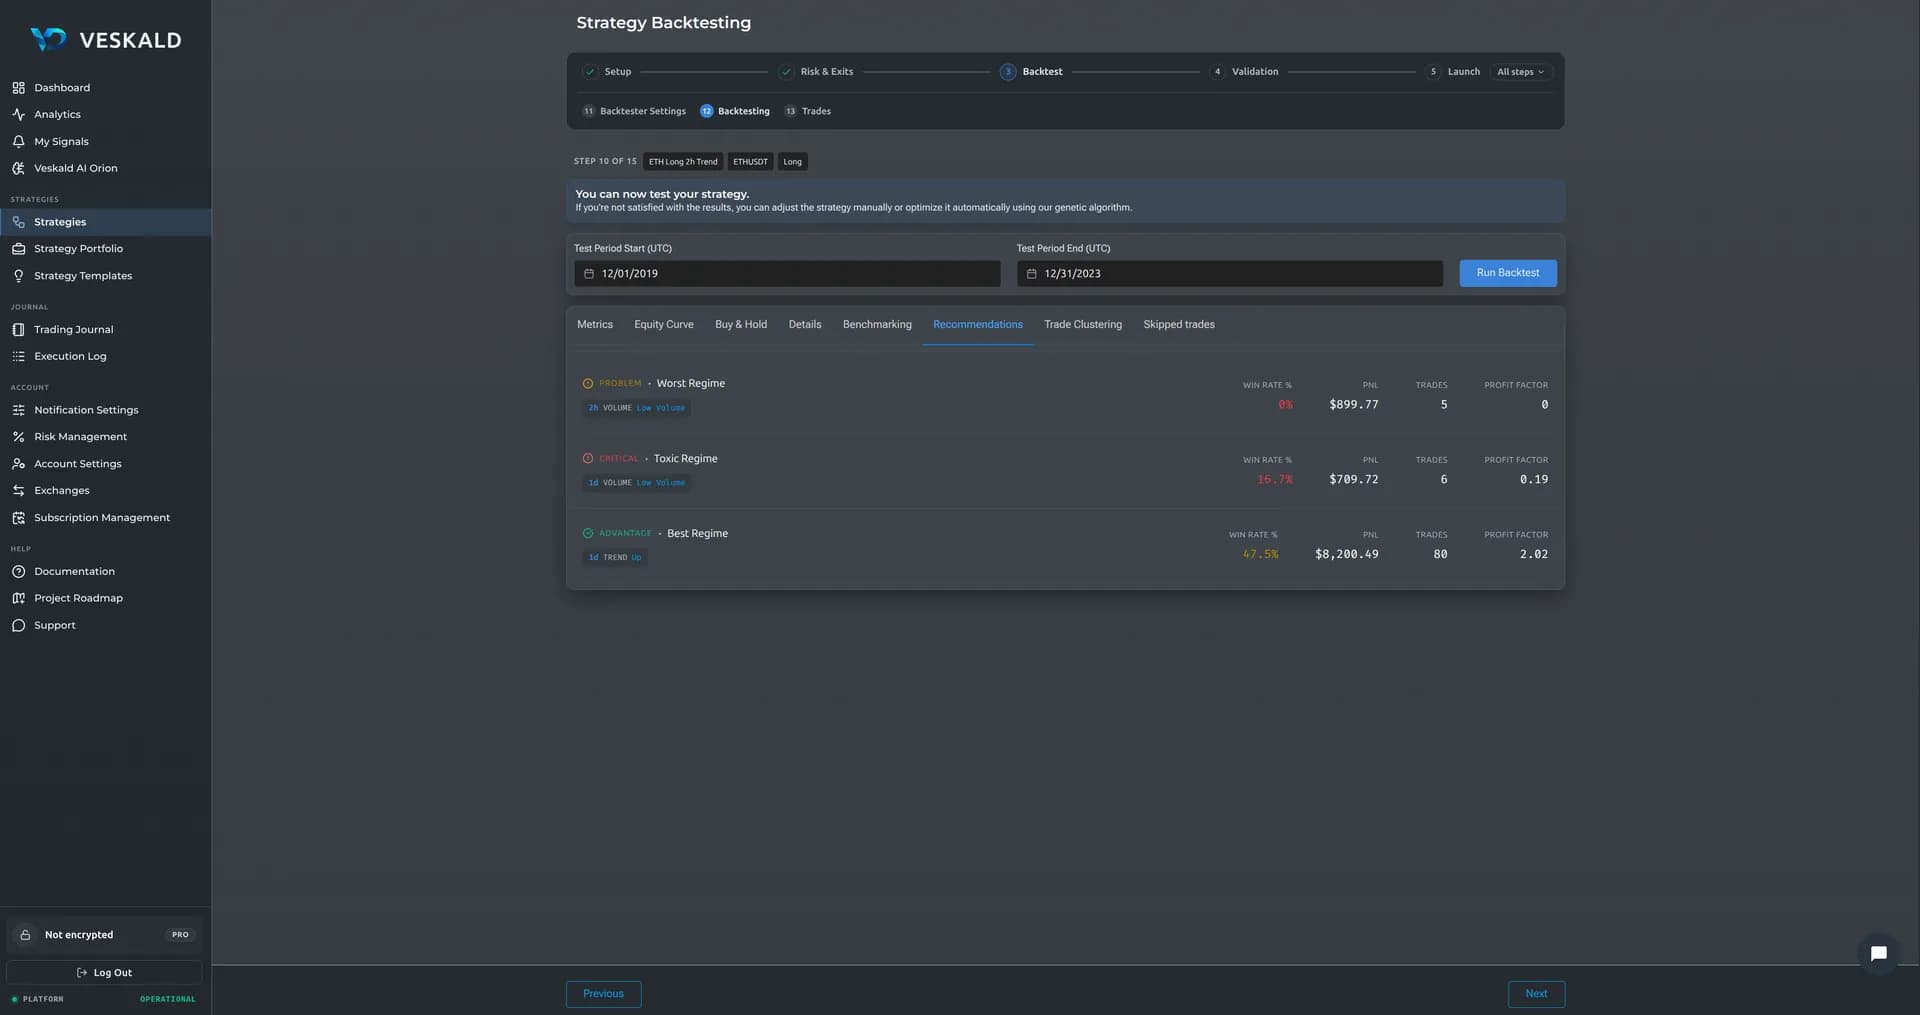
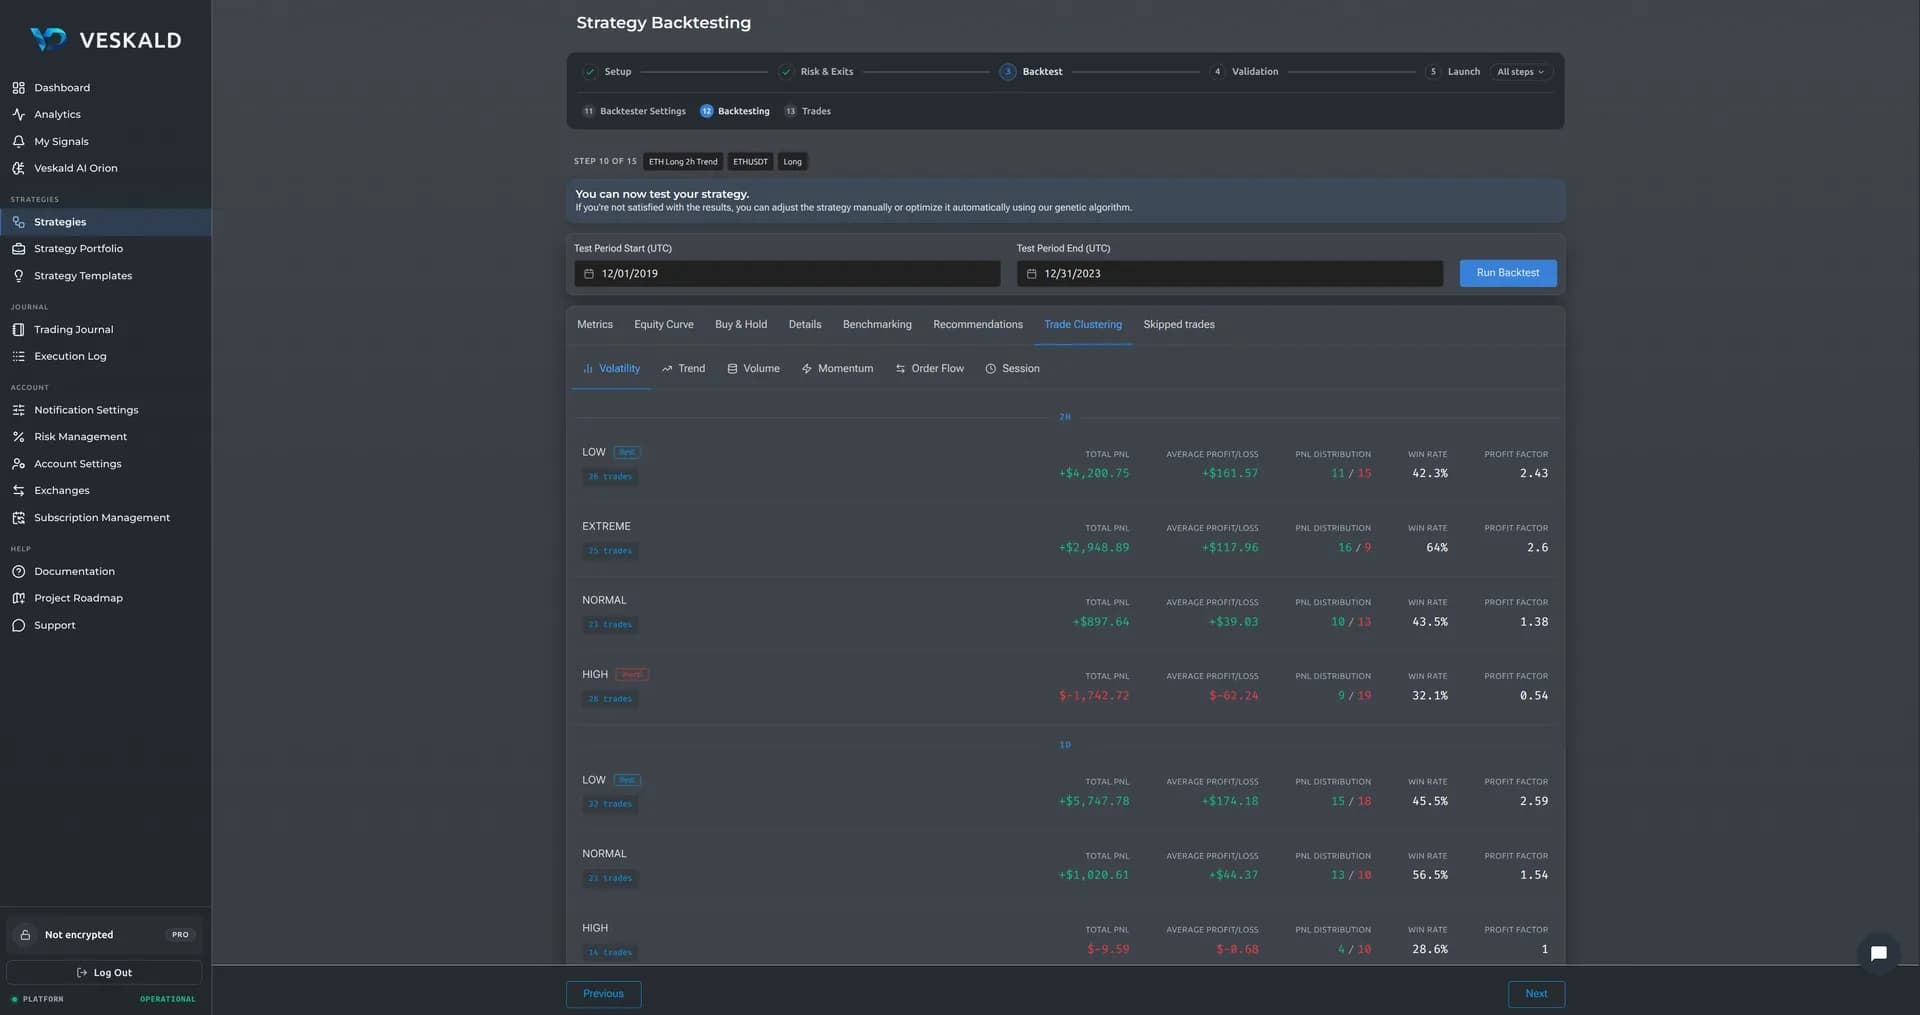
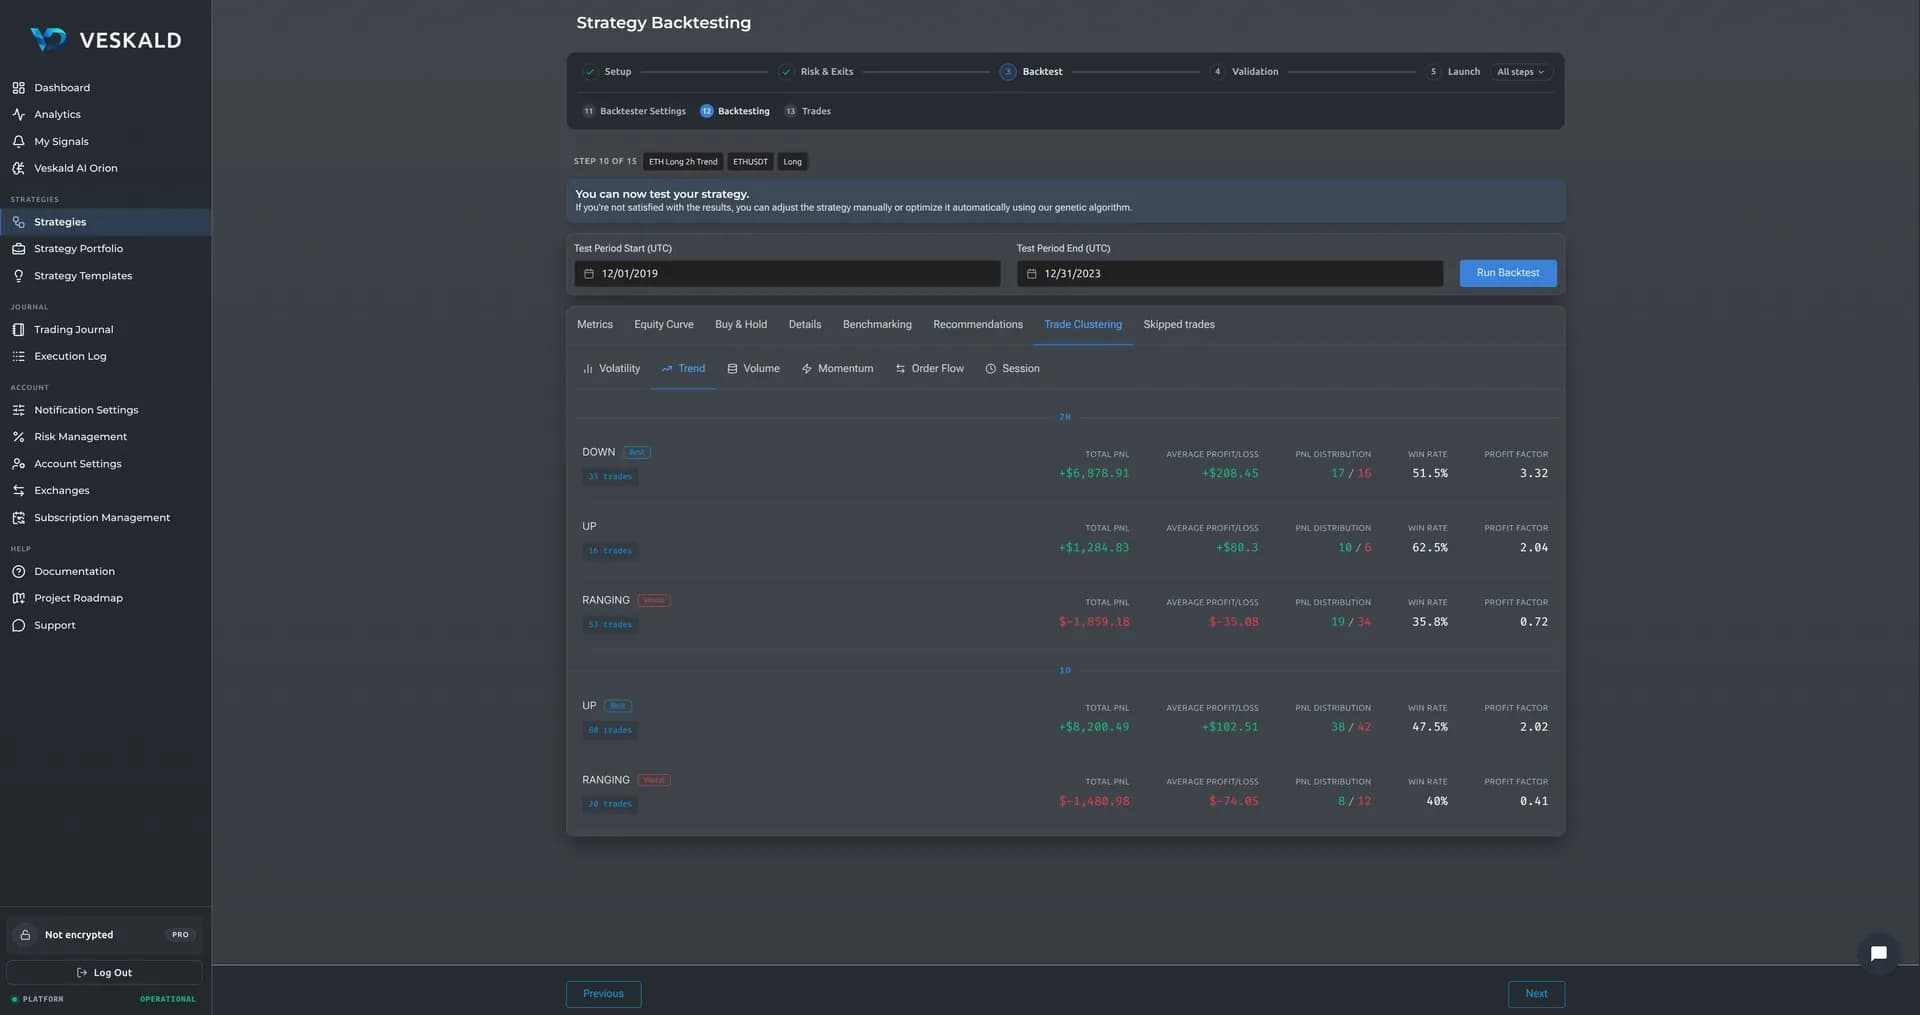
- Карта ринкових режимів — де стратегія заробляє, де зливає
- Auto-Insights — автоматичні рекомендації на основі кластерів
- Кожна угода доступна для розбору свічка за свічкою
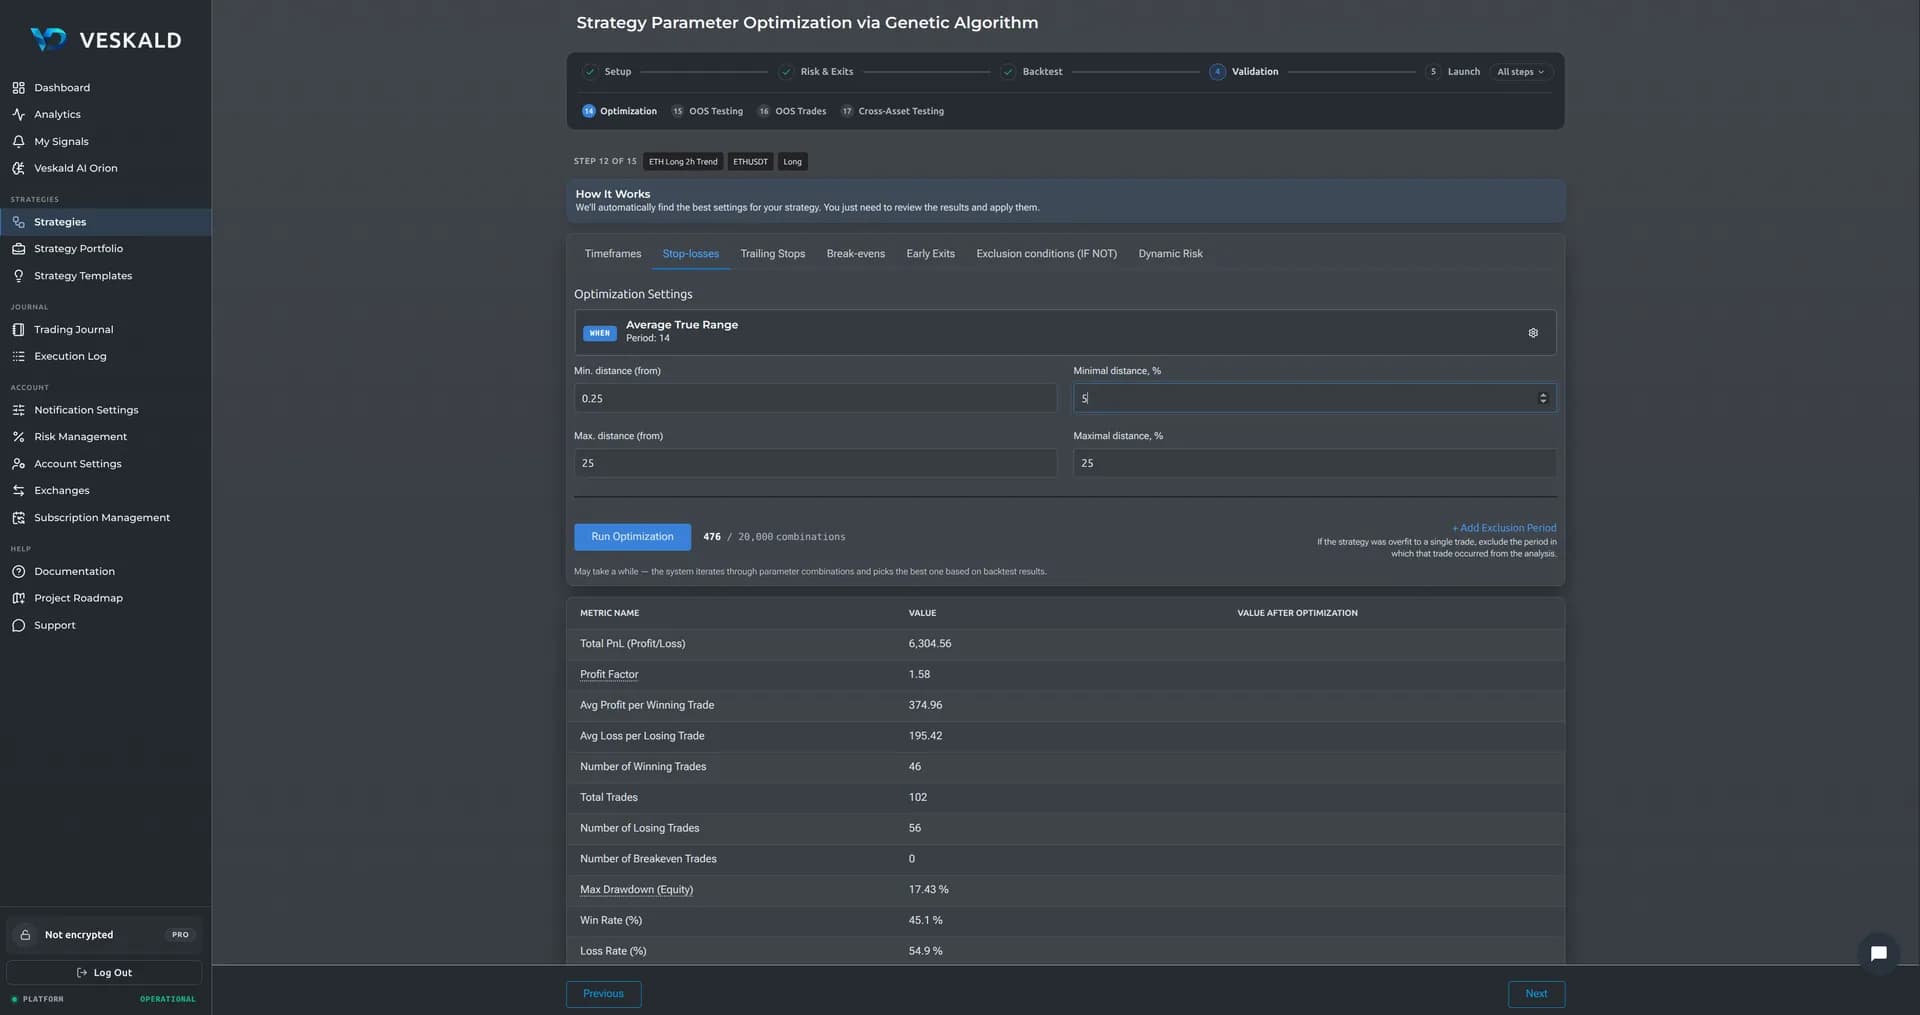
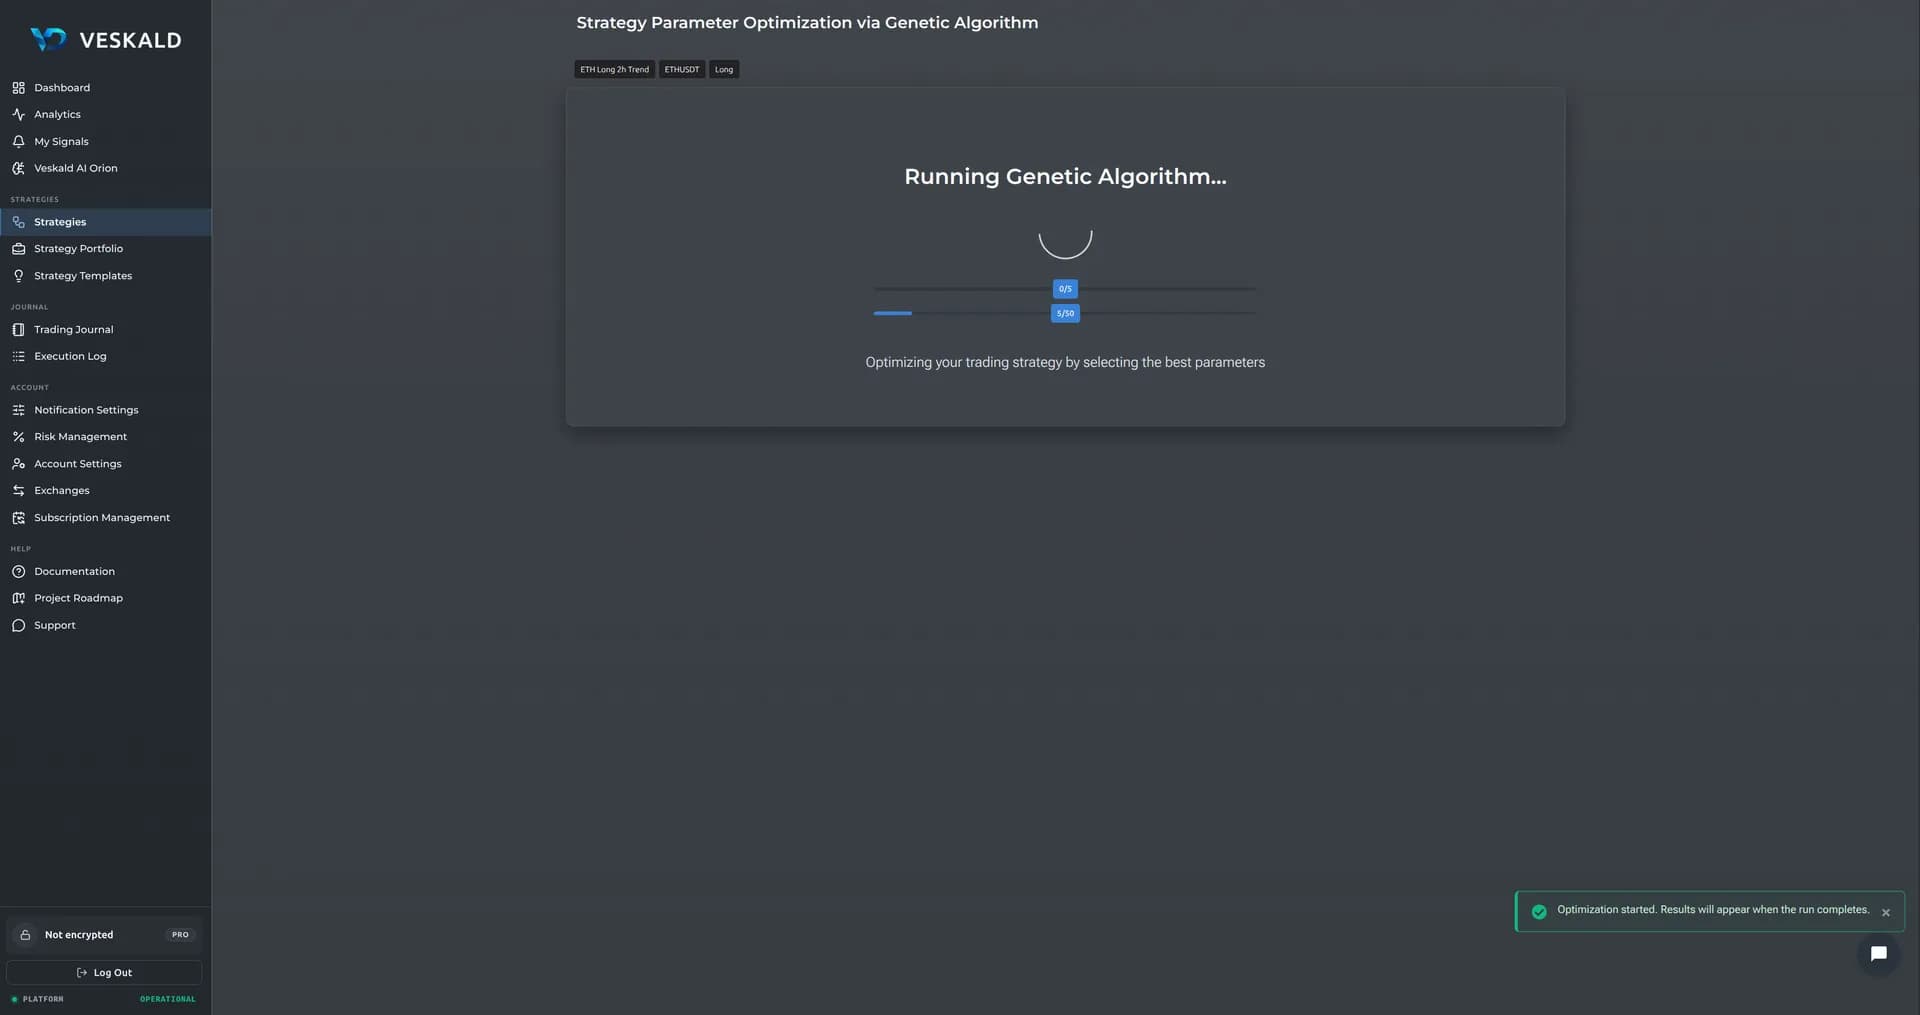
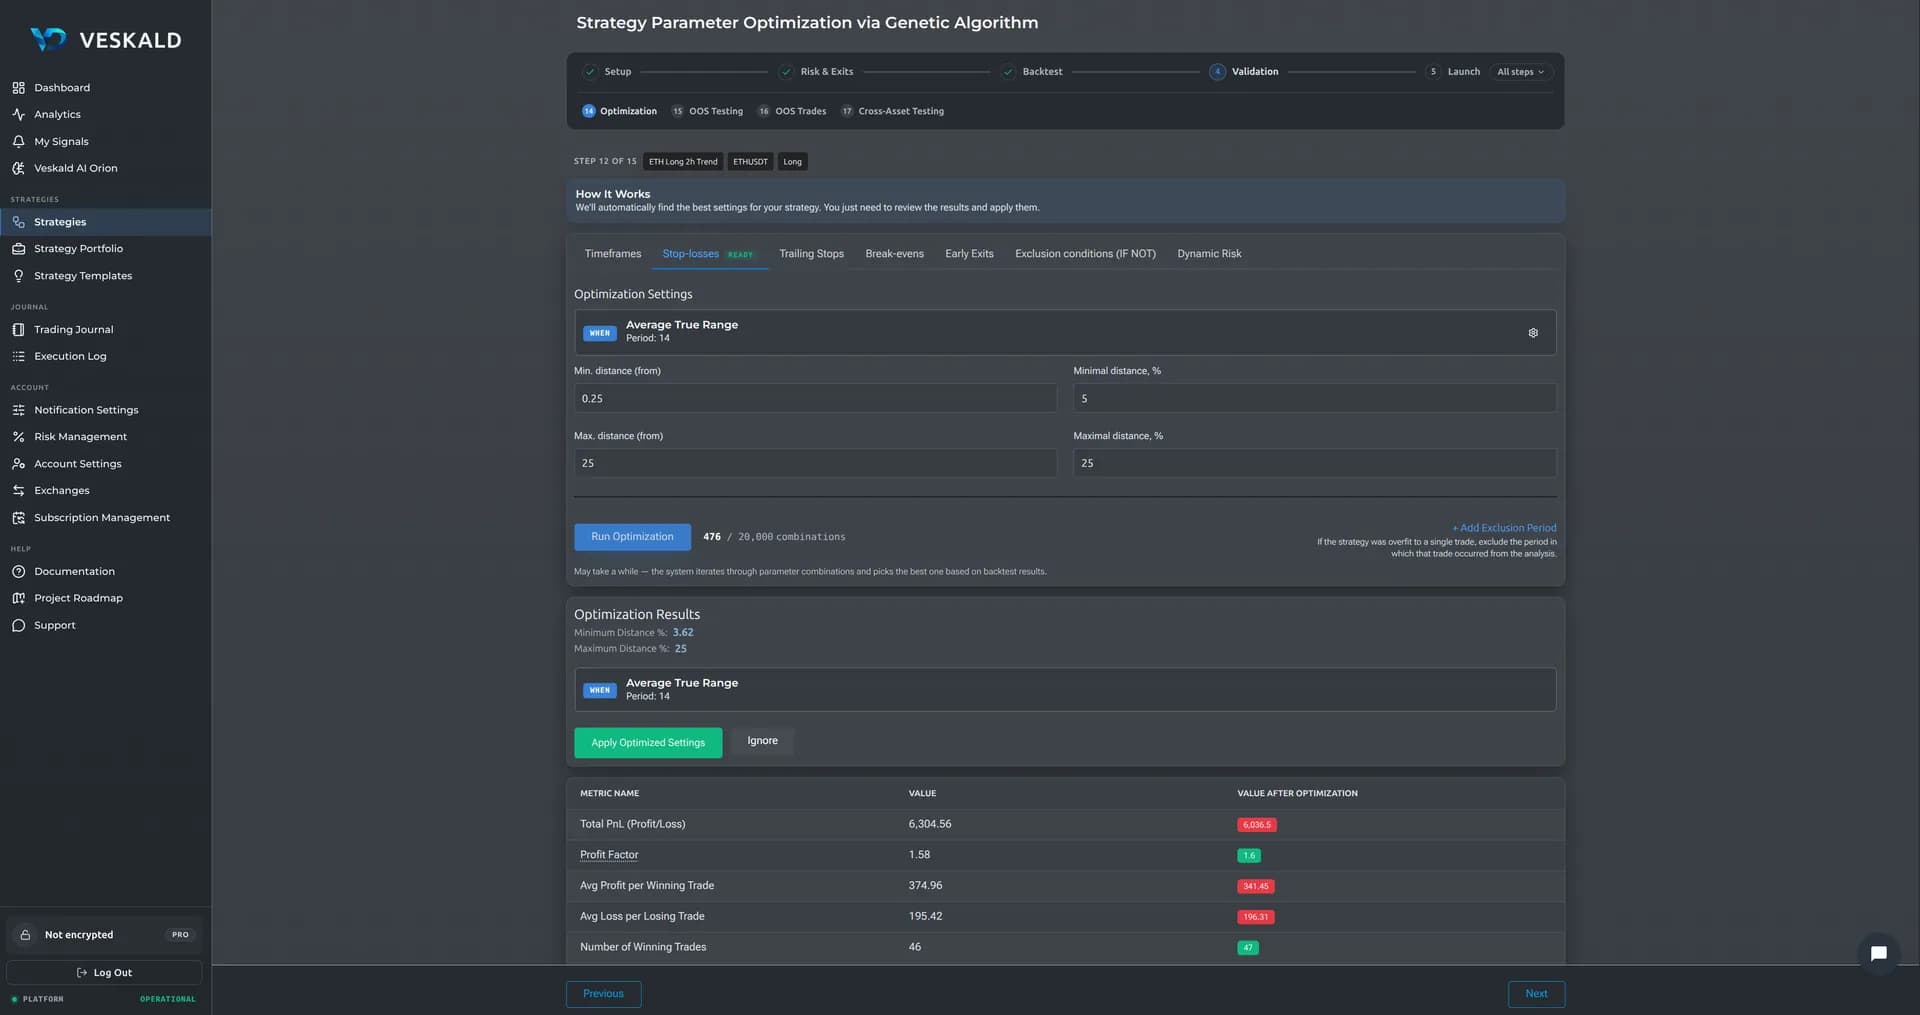
Автоматичне налаштування стратегій
Замінює тижні ручного перебору. Шукає не максимум, а стабільність.
Вручну ви спробуєте 10–20 комбінацій параметрів і втомитеся. Генетичний алгоритм проходить тисячі. Але справа не у швидкості — справа в тому, що саме він шукає.
Підхід, який захищає від перенавчання
Гладке зростання капіталу
алгоритм оптимізує не максимум прибутку (одна вдала угода нічого не означає), а плавність кривої капіталу
Різноманітність популяції
якщо всі варіанти стають надто схожими — система втручається, щоб не застрягти в локальному максимумі
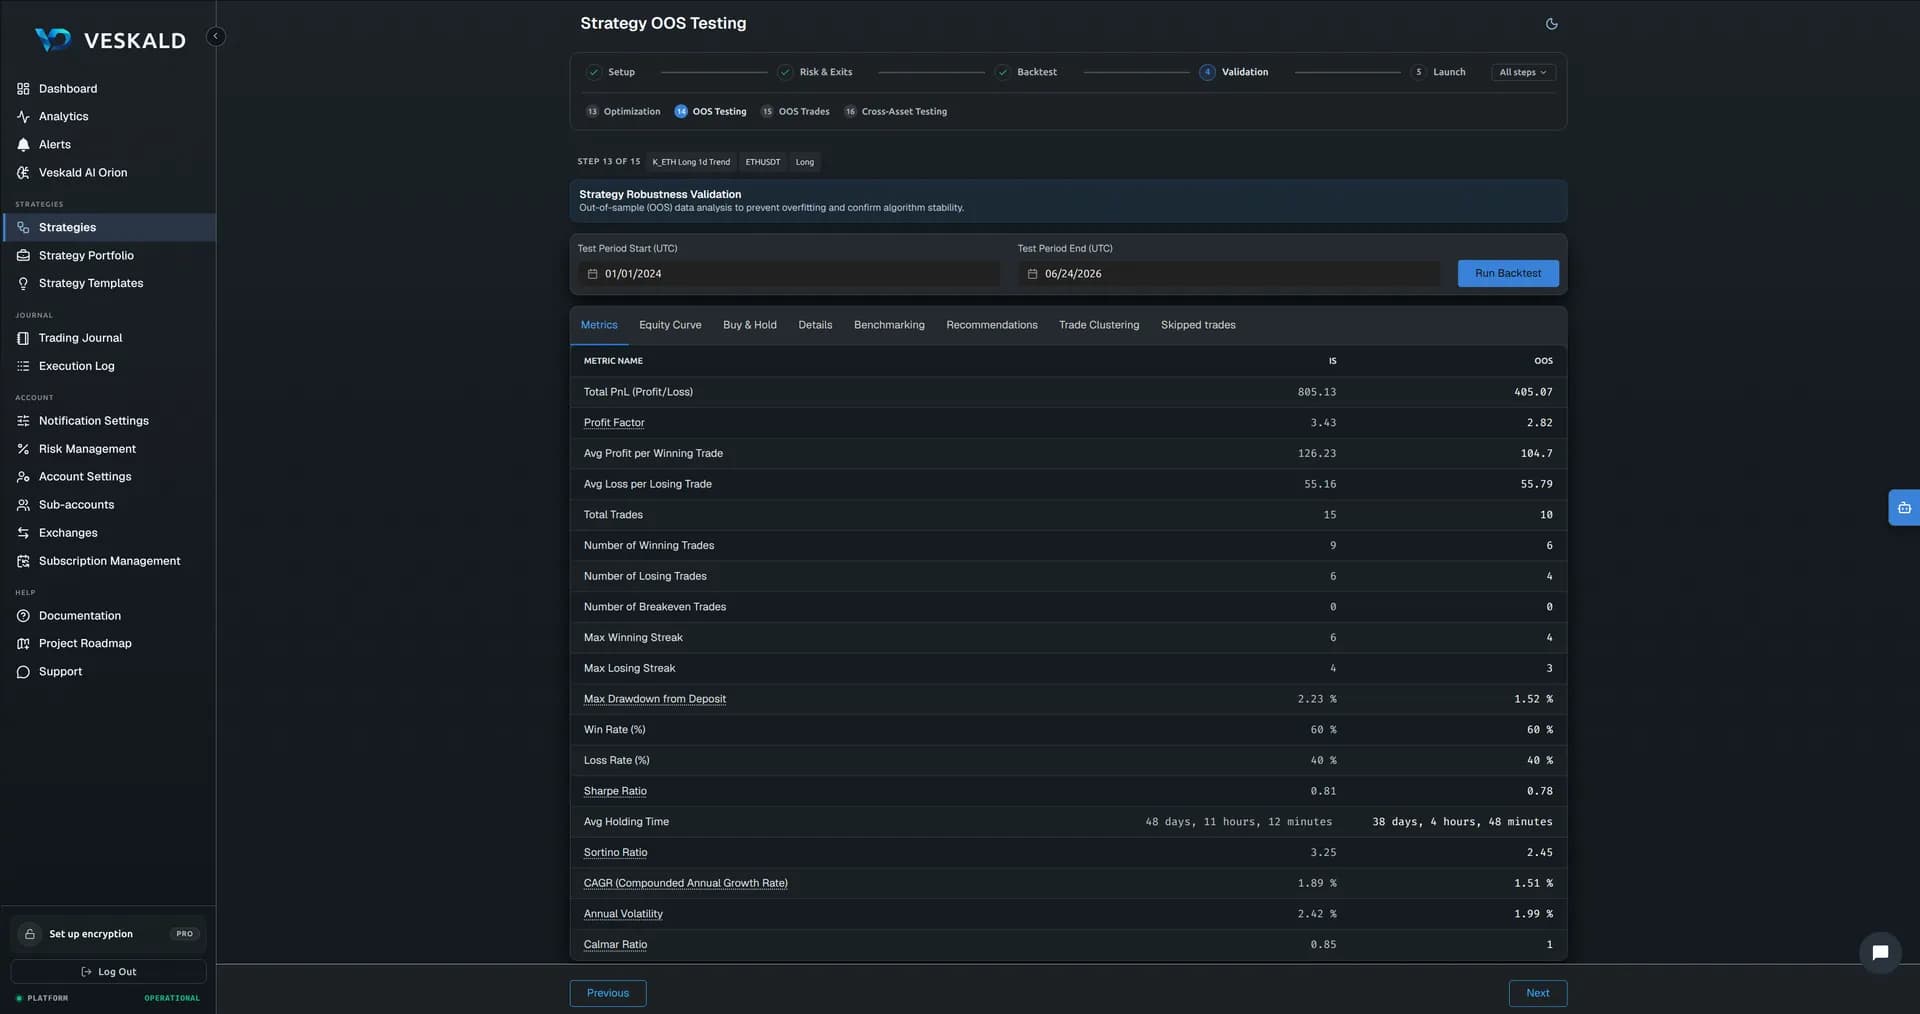
Out-of-Sample валідація
оптимізатор бачить лише in-sample дані — холдаут йому взагалі не передається. Після підбору стратегія перевіряється на цій незайманій частині; якщо просідає, це була підгонка, повертаємось до початкових параметрів
Періоди виключення
можна виключити аномальні періоди (флеш-креші, нерепрезентативні ділянки) з підбору
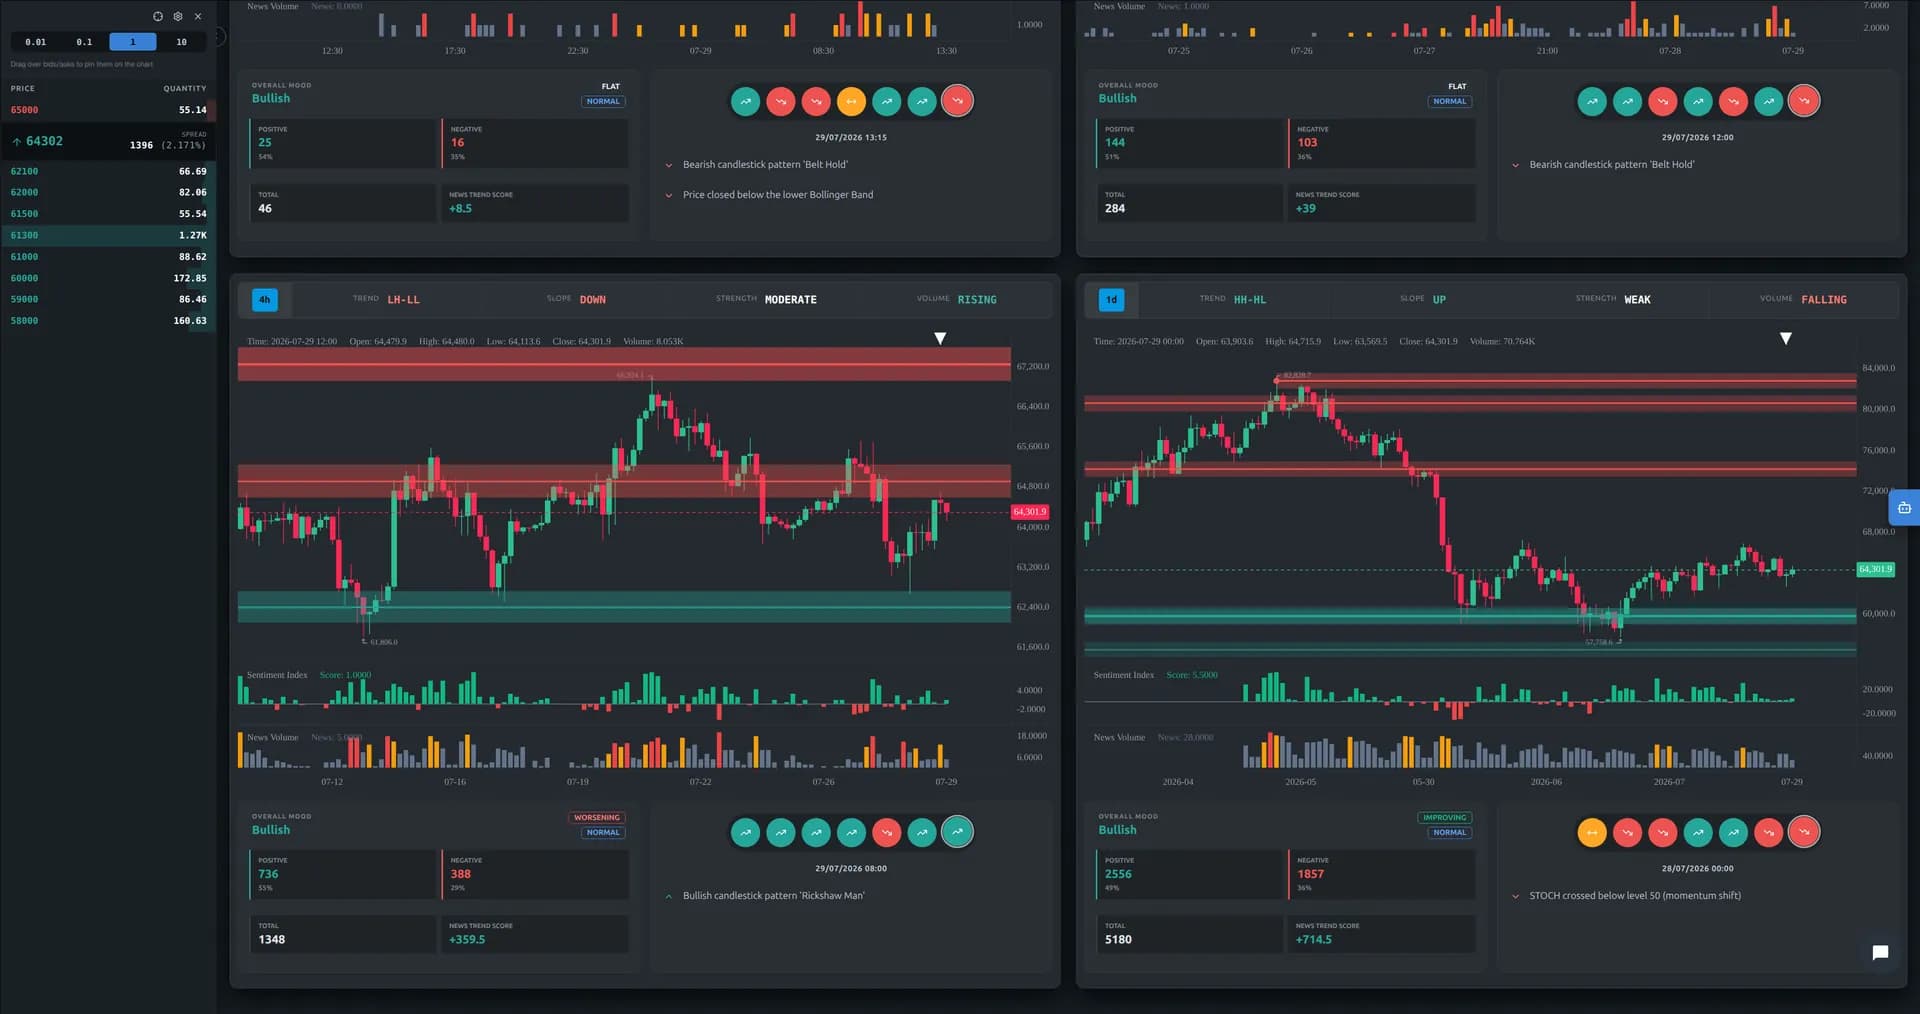
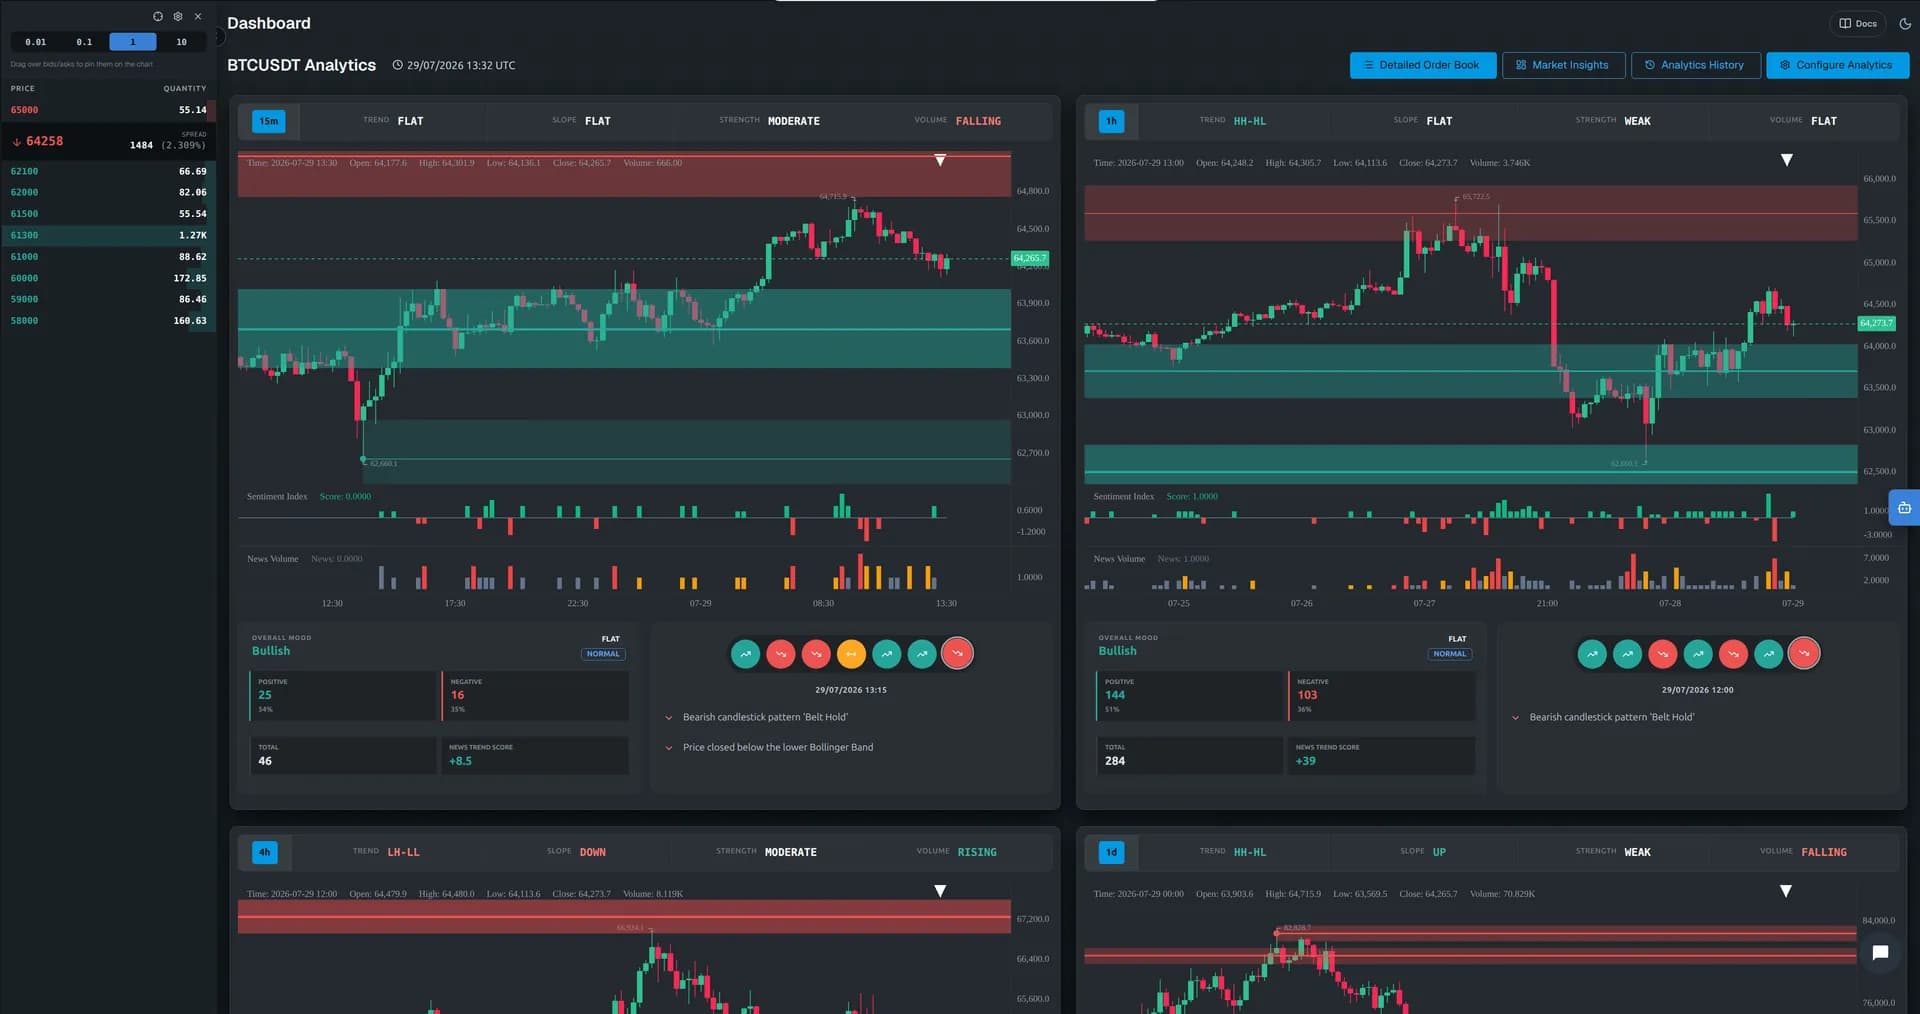
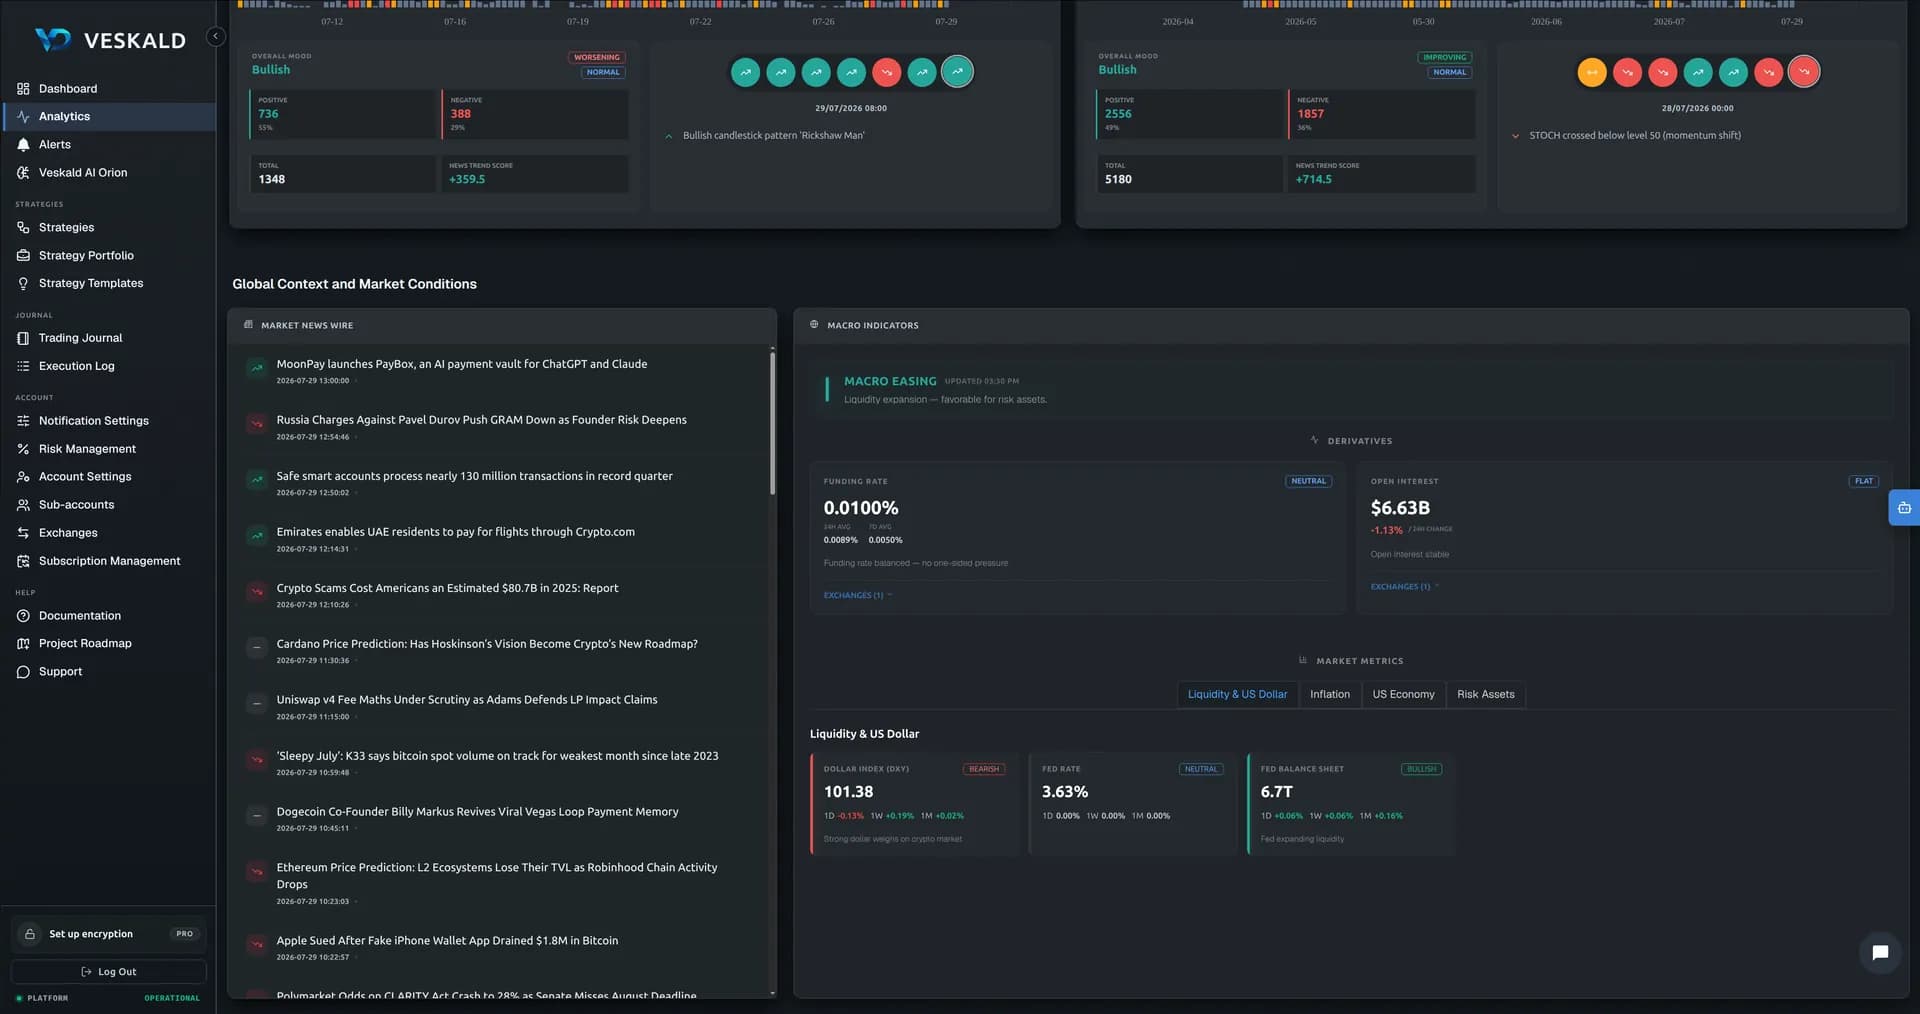
Аналітика ринку — один екран на актив
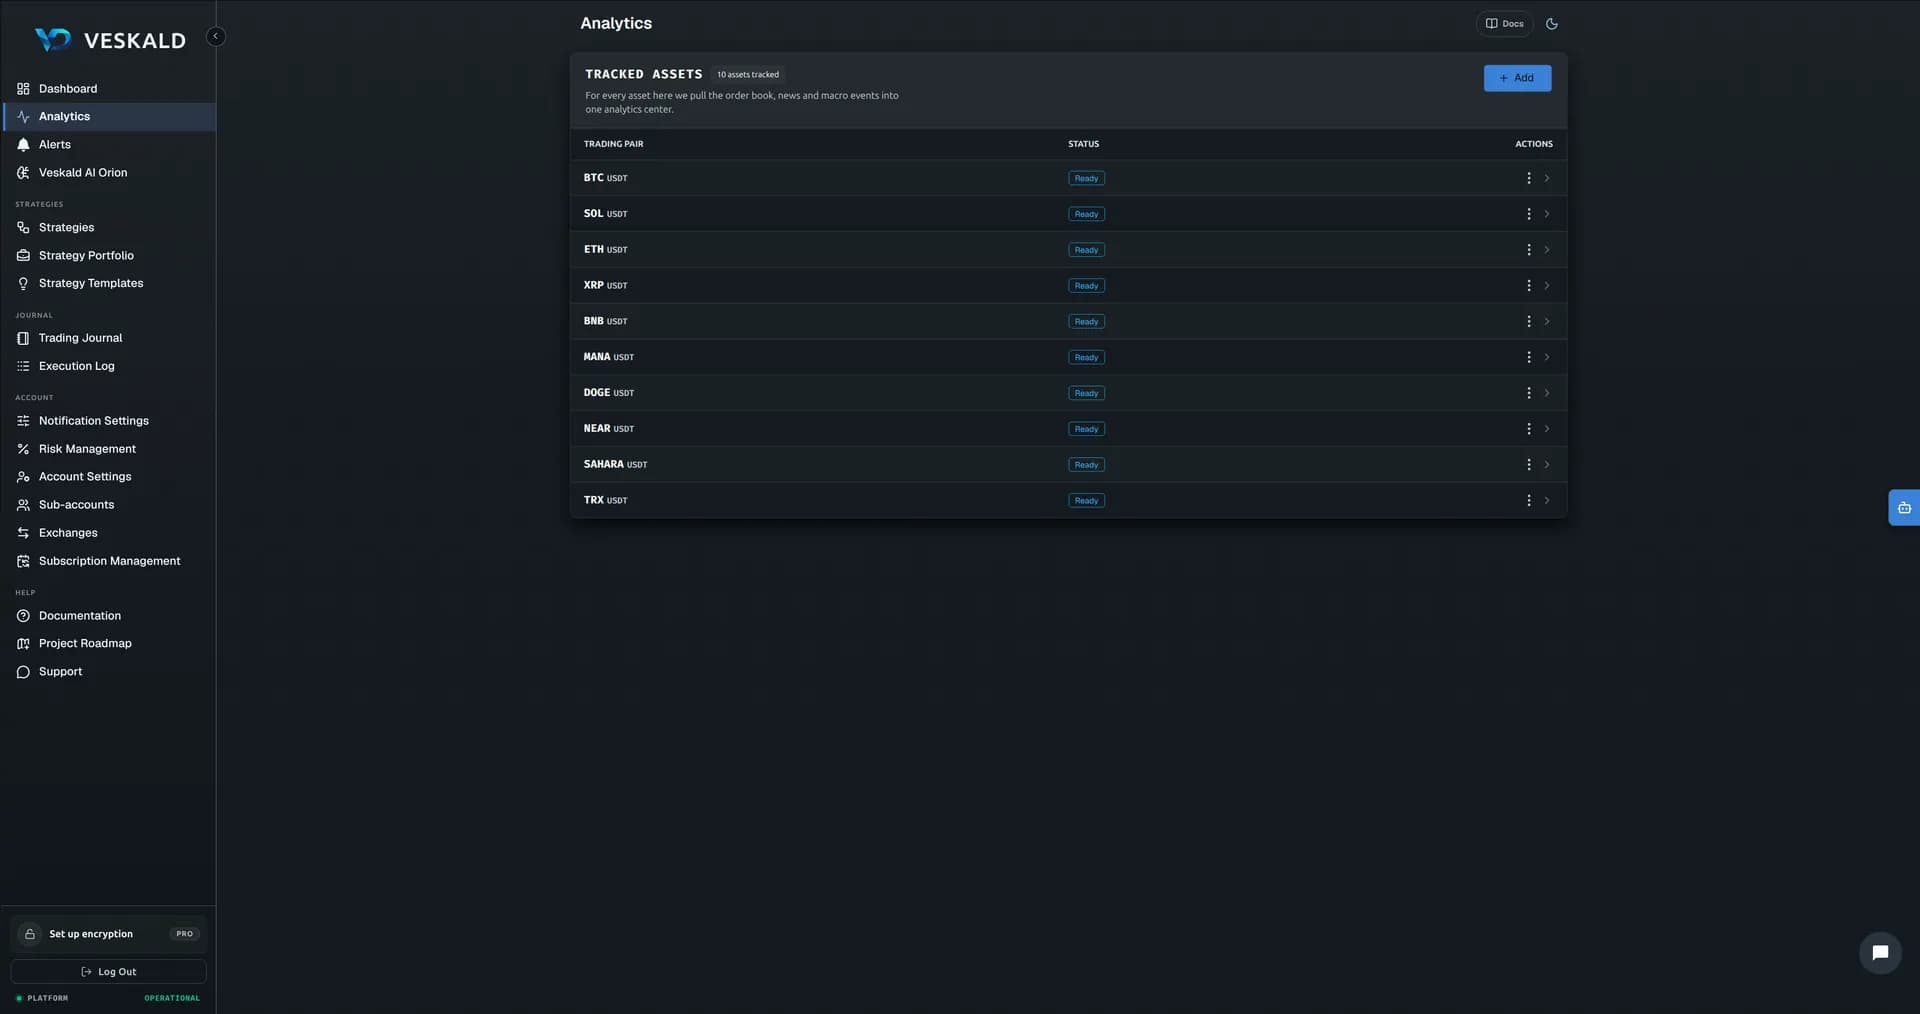
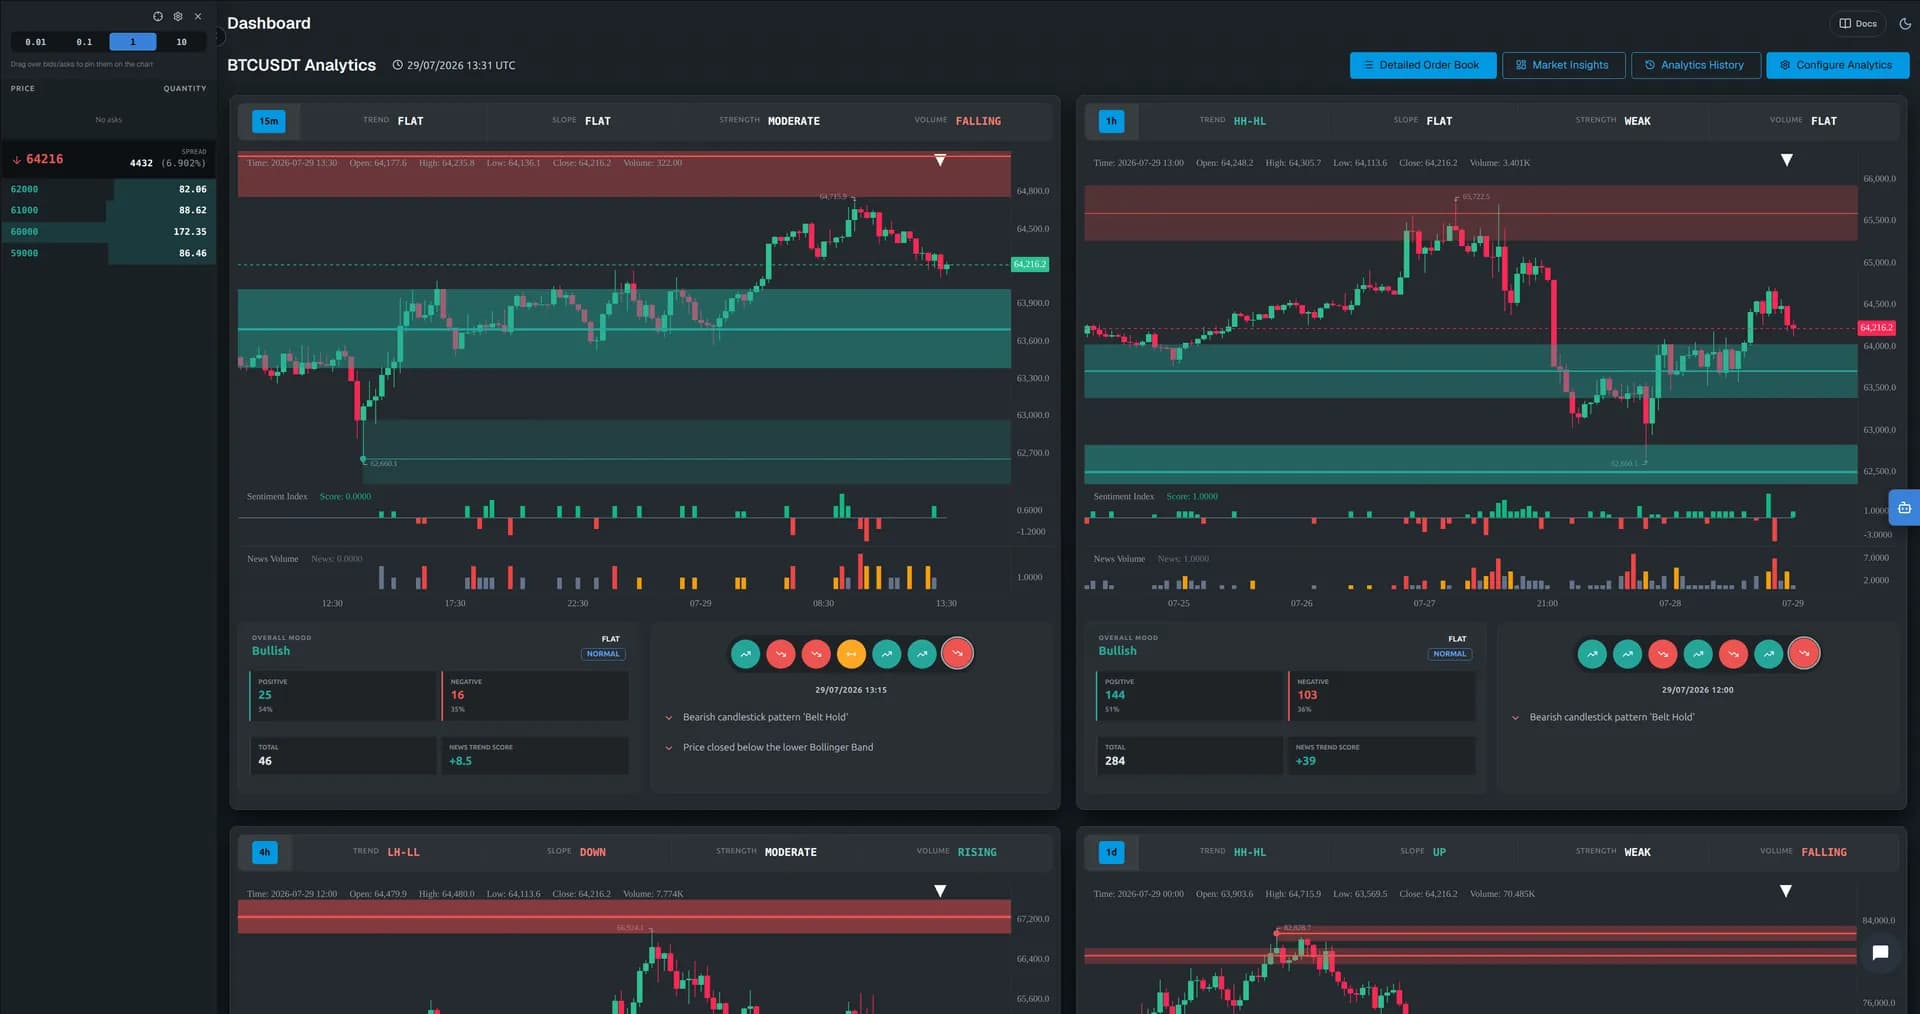
Додайте актив — і весь його контекст в одному місці: чотири таймфрейми, події на графіку, новини з ШІ-оцінкою, живий стакан і макрорежим. Без рекомендацій і «купуй зараз»: сирі дані, чесно розмічені. Картину збираєте ви.
Звіт за чотирма таймфреймами
15m, 1h, 4h і 1d поруч: структура тренду (HH-HL / LH-LL), нахил, сила за ADX і обсяги — плюс рівні підтримки та опору з оцінкою, кількістю дотиків і силою реакції, а не просто лінія, яку хтось намалював.
Події на графіку
Ковзне вікно із 7 барів на кожному таймфреймі підсвічує приховані фактори — дивергенції, пробої після стиснення, зміну імпульсу. Клік по маркеру — і видно, на яку свічку він вказує і чому.
Новини: ШІ читає двічі
Стрічка новин проходить через два окремі ШІ: перший вирішує, чи заслуговує новина уваги взагалі, другий оцінює ті, що пройшли, — сентимент і вплив. Обидва налаштовані на наших перевірених даних, а не на сирому скрейпі загальних джерел. Оцінки прив'язуються до графіка за часом виходу: ціна оновлює мінімум, а негатив вичерпується? Ось ця дивергенція і є суть.
Живий стакан — із закріпленням на графіку
Глибина, стінки та спред — наживо. Проведіть по стакану — і зони ліквідності закріпляться прямо на графіку рівнів, поруч із підтримкою та опором.
Макрорежим
Один банер відповідає, «в якому режимі ринок»: Easing, Tightening чи Neutral. За ним — funding і відкритий інтерес по біржах на одному графіку, 14 макрометрик зі змінами 1D/1W/1M і календар подій зі зворотним відліком.
Відкрийте будь-яку минулу дату й подивіться, що звіт показував до руху, а не після. Аналітика, яку можна перевірити, — єдина, яку варто читати.
Торговий журнал і Execution Log
Таблиця зберігає те, що ви набрали. Журнал — те, що було насправді.
Торговий журнал
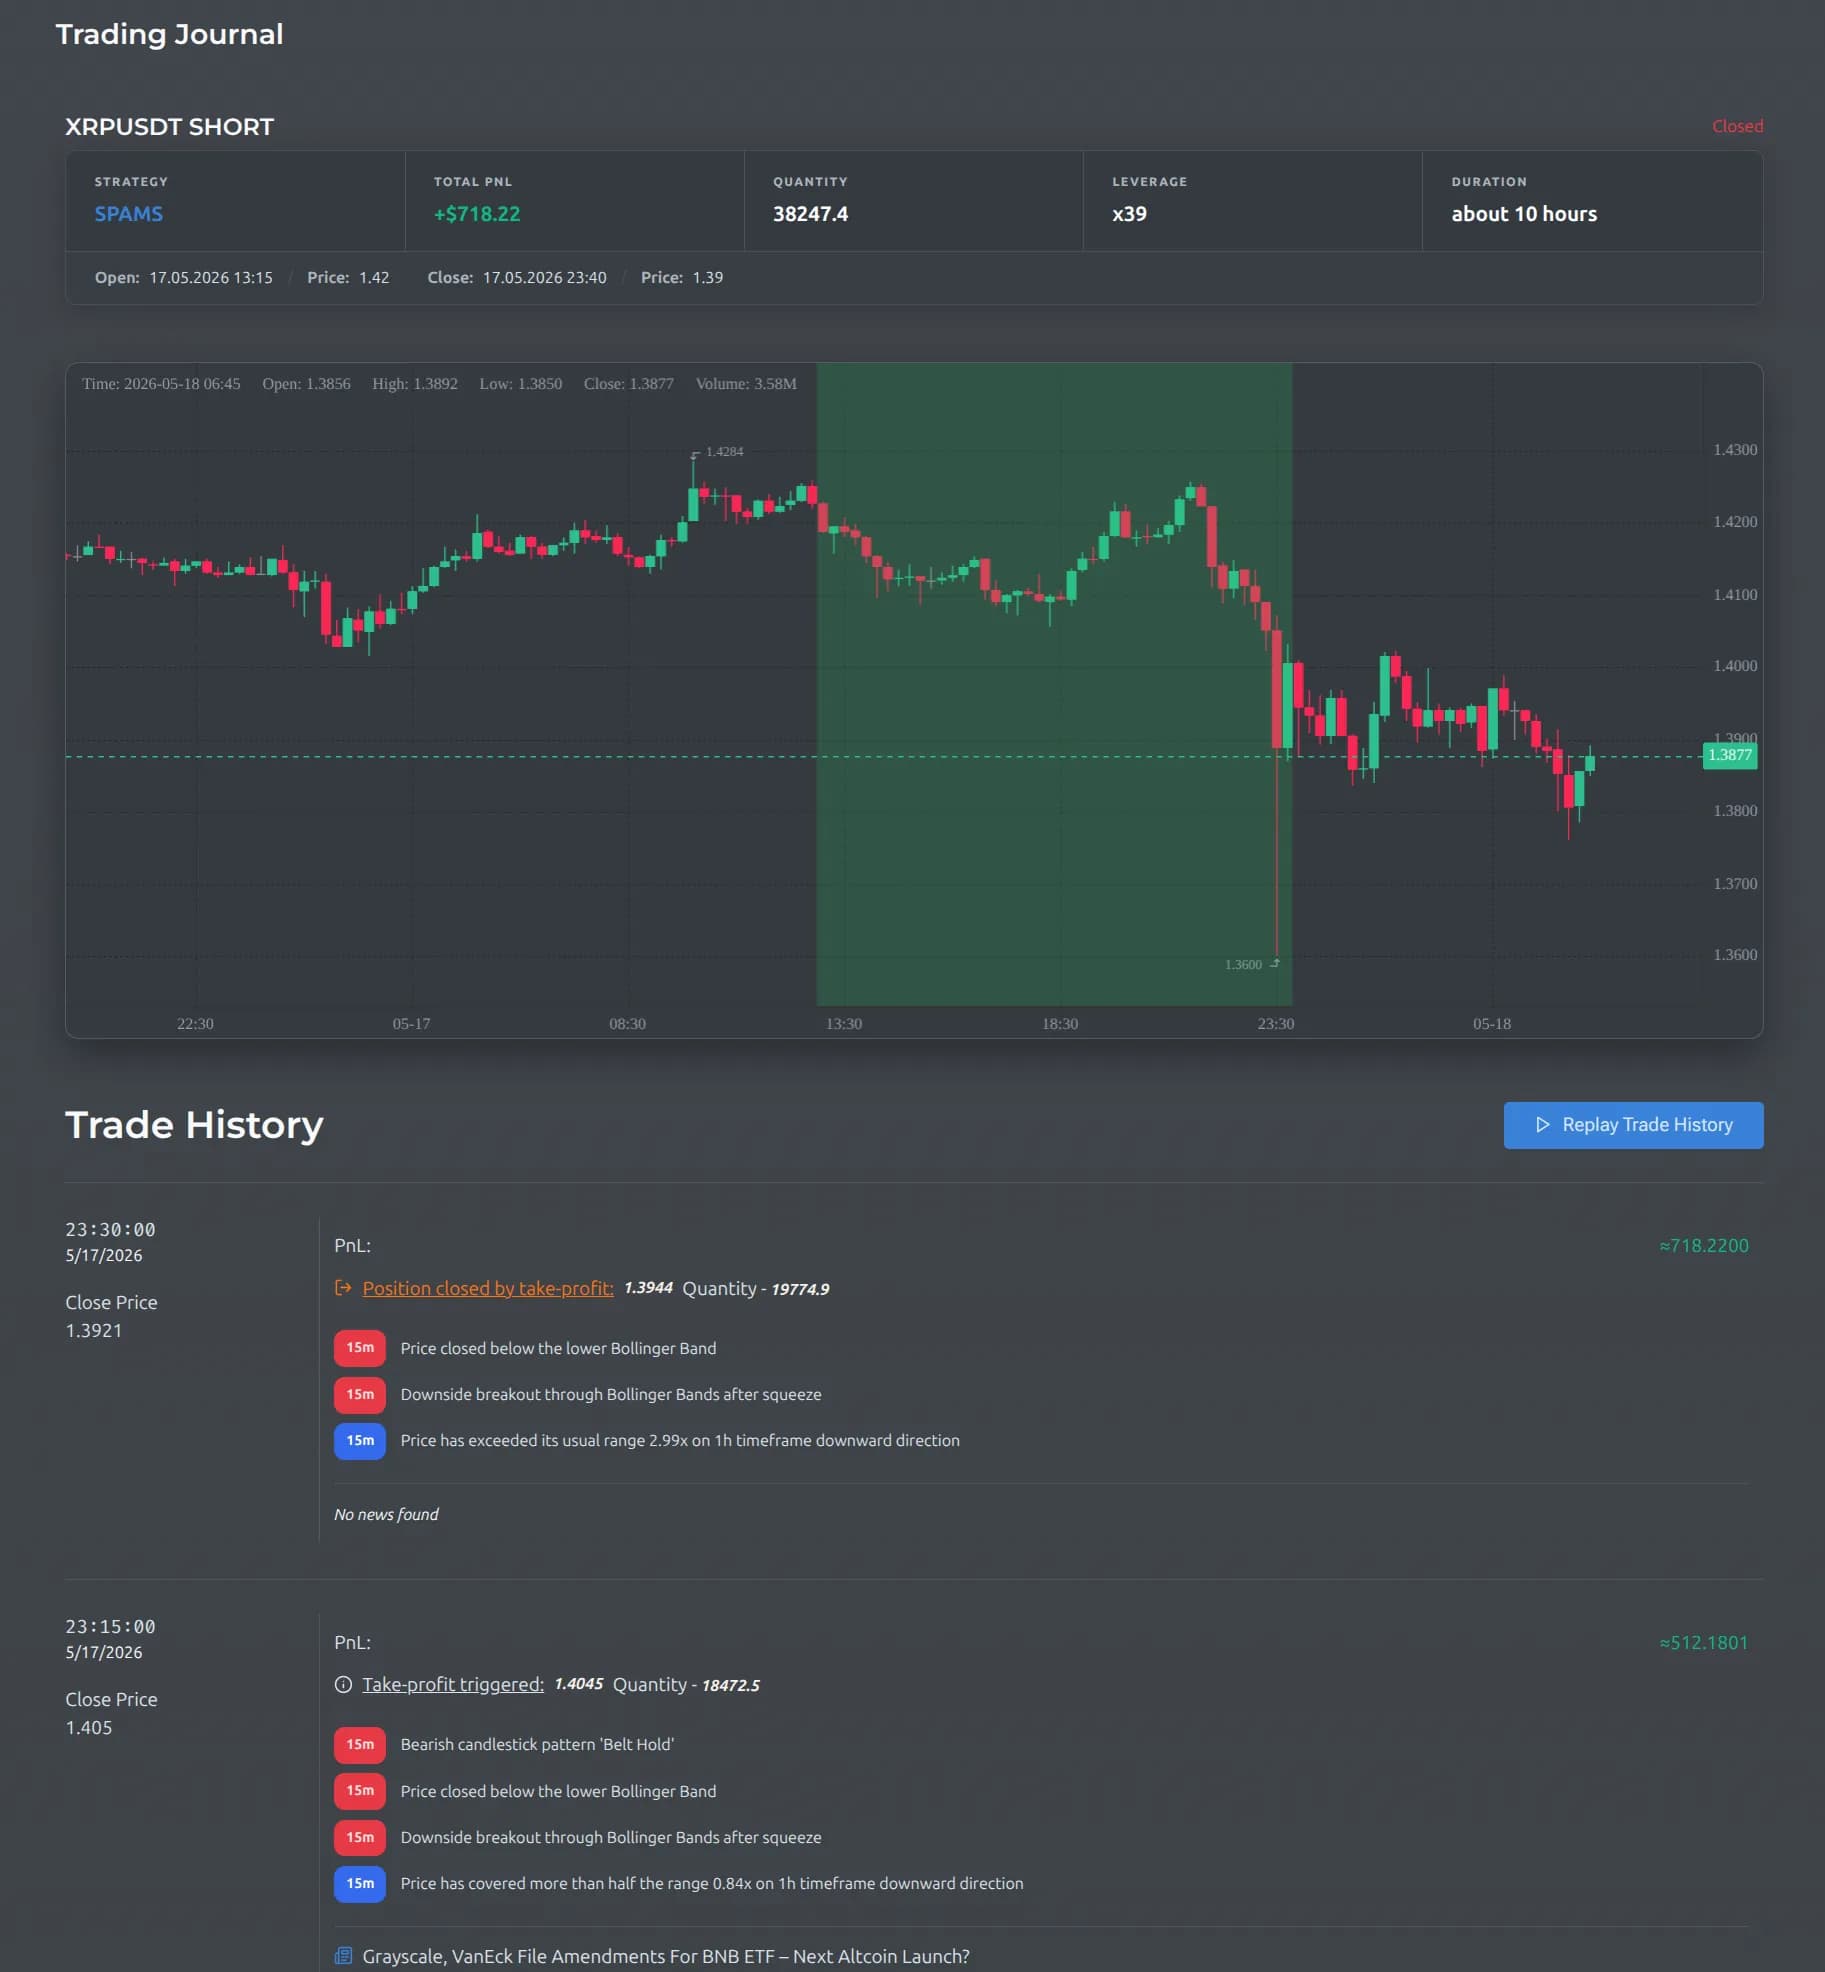
Кожне виконання записується напряму з біржі — без пропусків, забутих угод і помилок у розмірі: людський фактор виключено. І в кожної угоди зберігається ринковий контекст: відкрийте її та відтворіть свічка за свічкою — як відеоплеєр для графіка. Видно, як розгорталася ситуація, які були новини в момент кожної свічки і які рішення приймала стратегія. Закрили угоду в паніці, а вона потім пішла у ваш бік? Журнал покаже, скільки коштувало це рішення.
Execution Log
Форвард-тест показує, що розбіжність є; Execution Log показує, звідки вона береться. Кожен ордер і кожне виконання беруться із записів самої біржі, з біржовою міткою часу, і стають поруч із тим, чого чекав тест: ціна виконання, комісія, прослизання. Ваші ручні угоди йдуть окремо від угод стратегії. Поодинока розбіжність — ринковий шум; та сама розбіжність раз у раз — привід переглянути налаштування витрат або параметри стратегії.
Одна стратегія — ставка. Портфель — система.
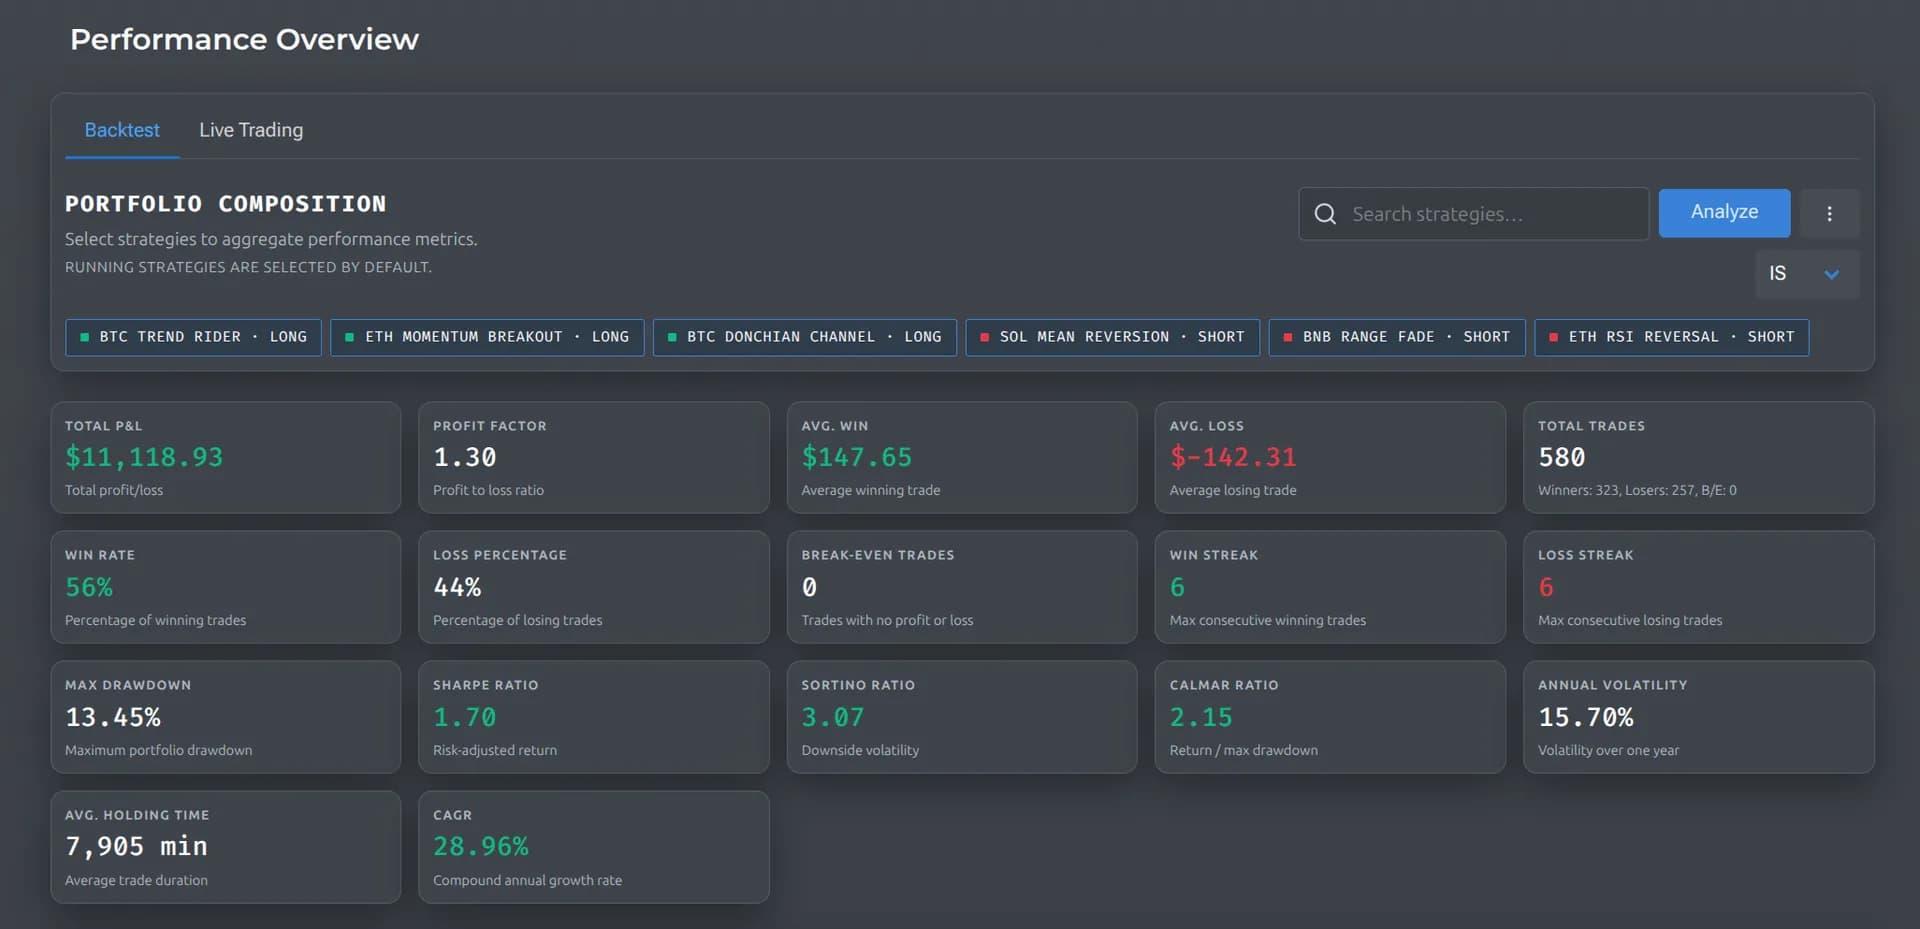
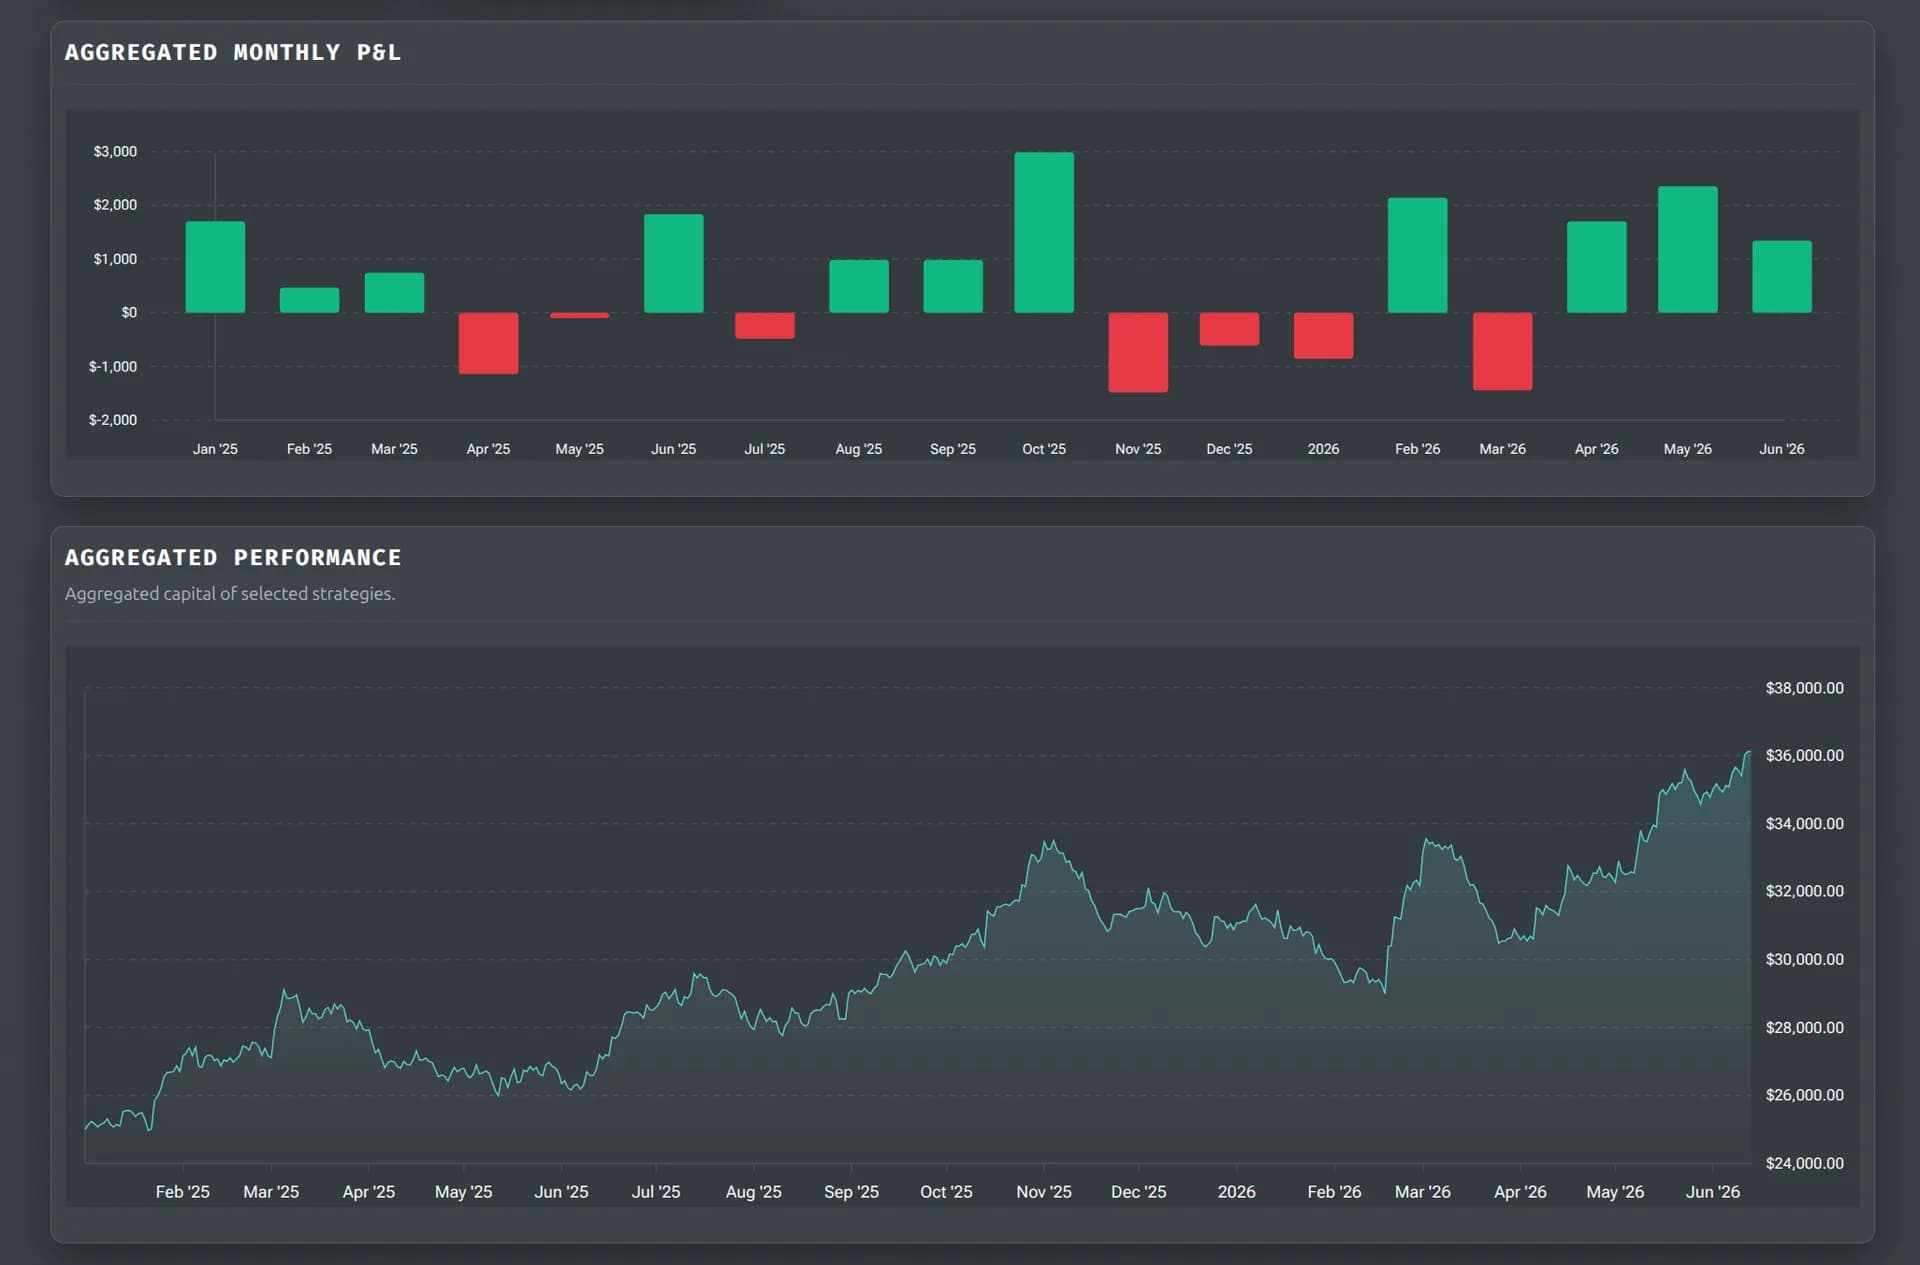
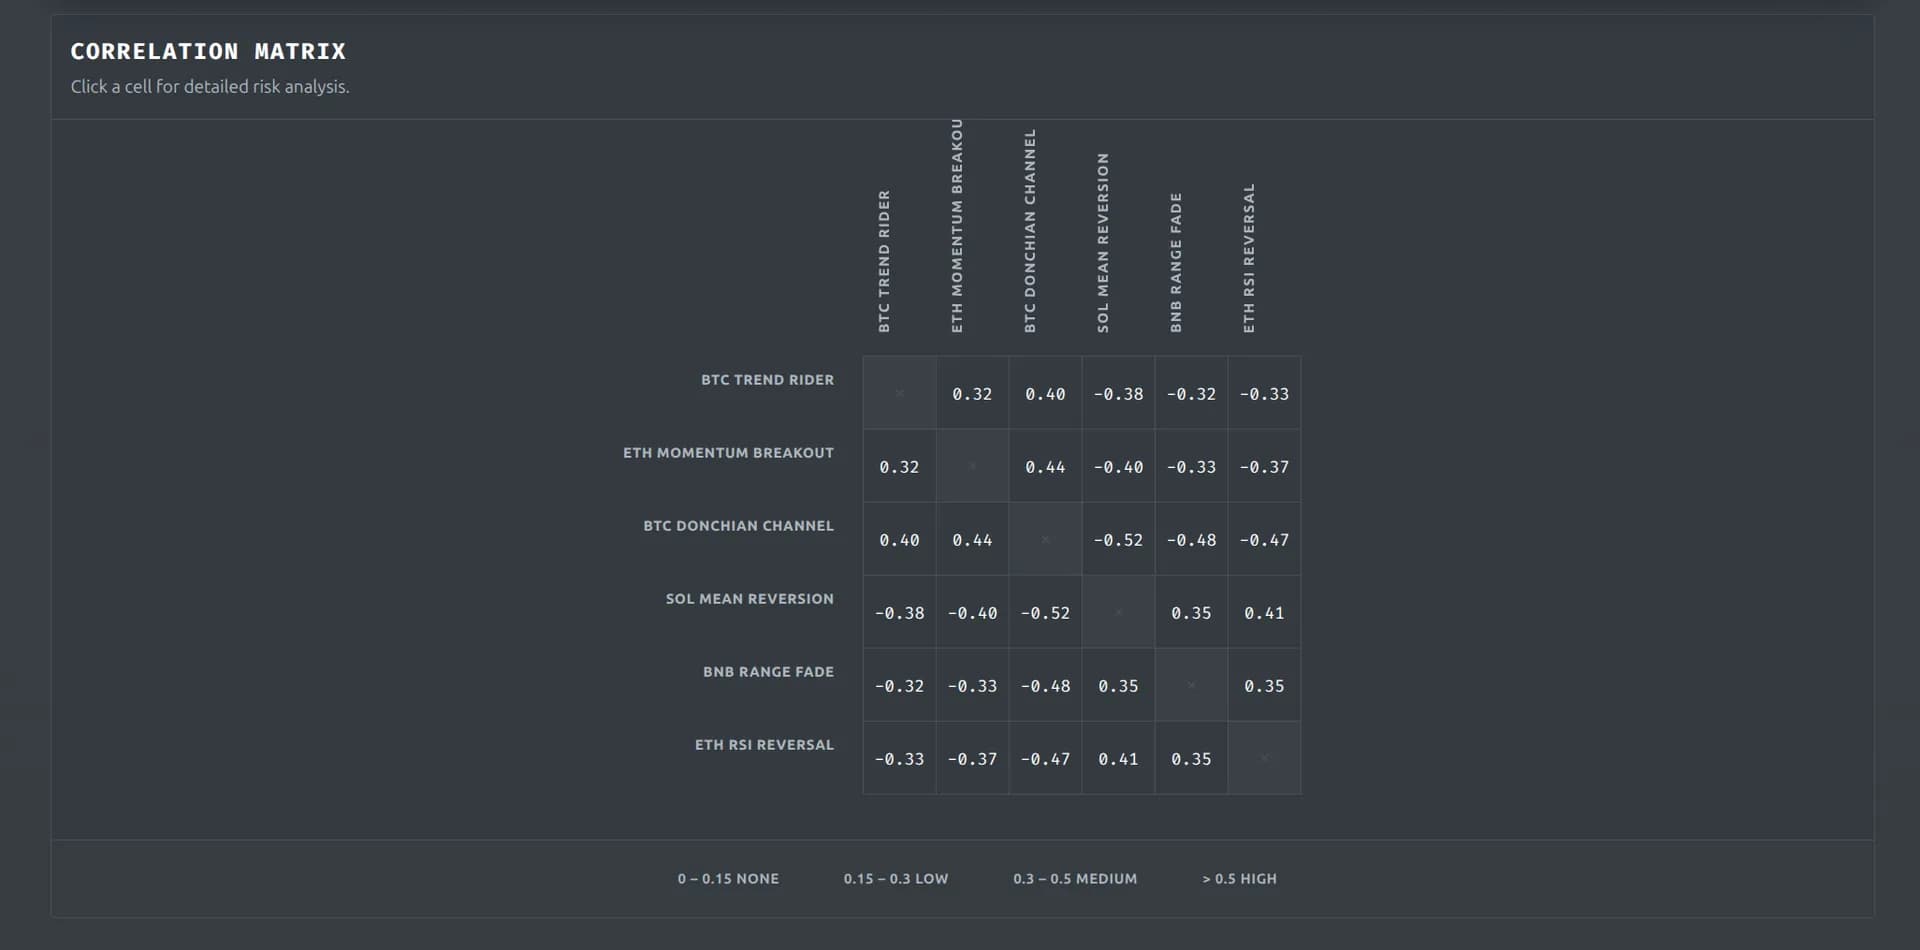
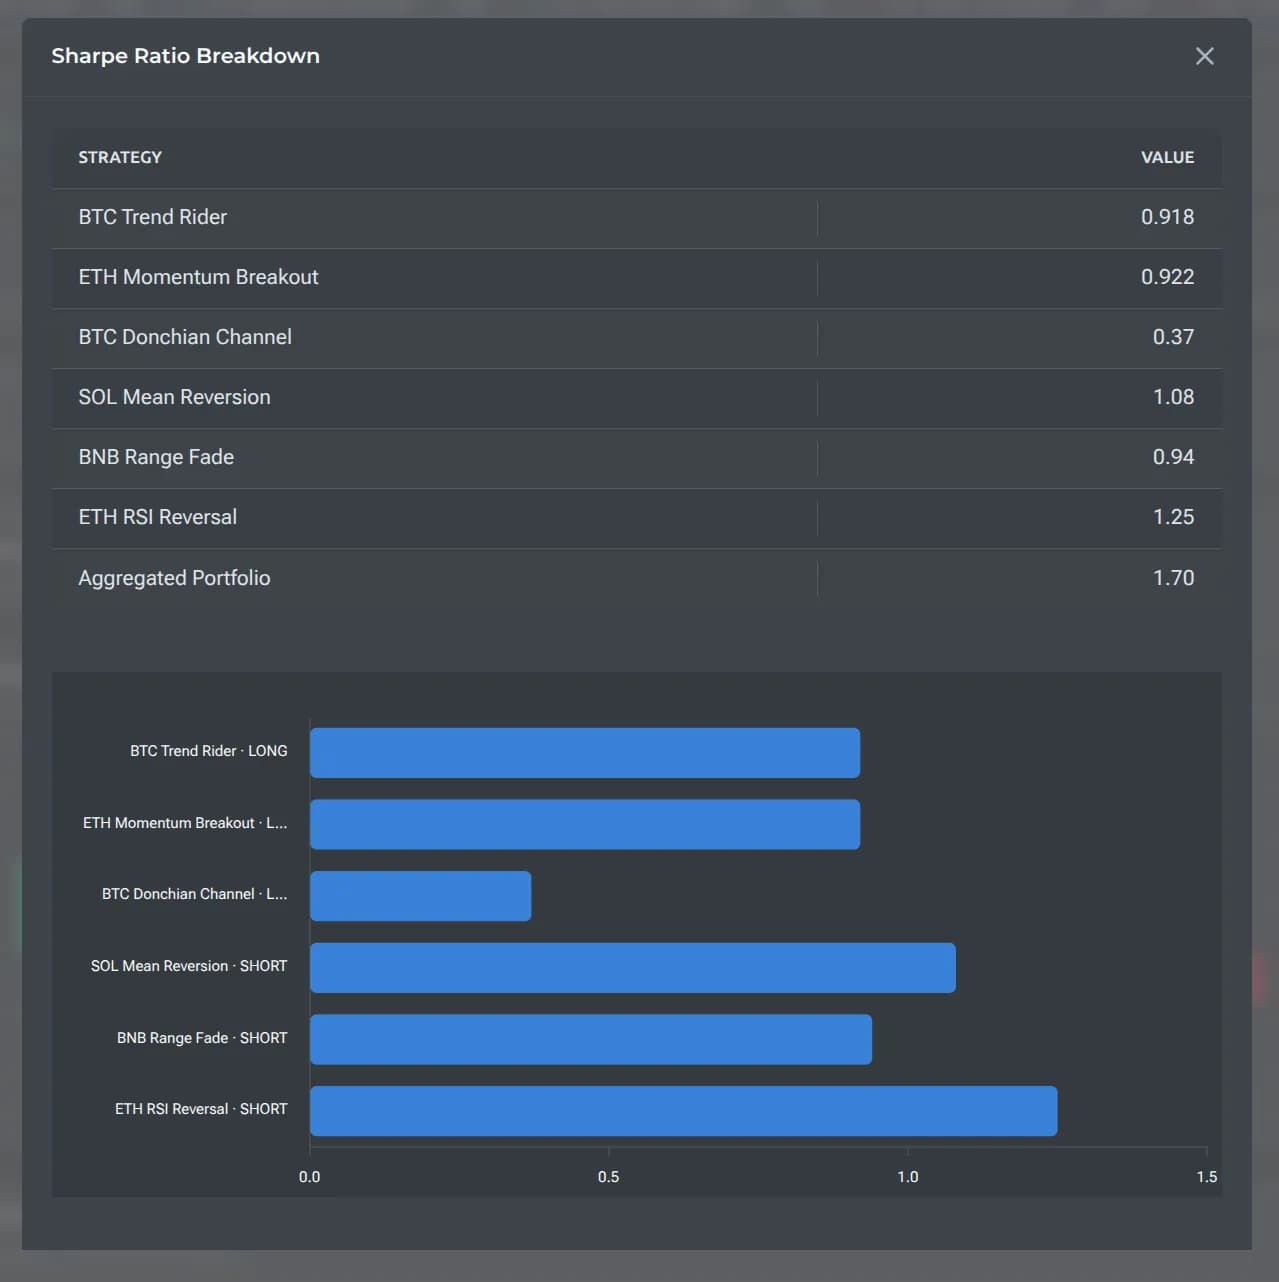
Об’єднайте кілька стратегій в один портфель і подивіться, як вони поводяться разом: загальна крива капіталу, зведені метрики й те, як вони перекривають просадки одна одної. Veskald рахує кореляцію за просадками: середня кореляція за всю історію визначається спокійними боковими ділянками й занижує ризик, а важливо, чи втрачають стратегії гроші одночасно. Три звичайні стратегії, які не просідають разом, часто дають гладшу криву й меншу просадку, ніж одна «ідеальна».
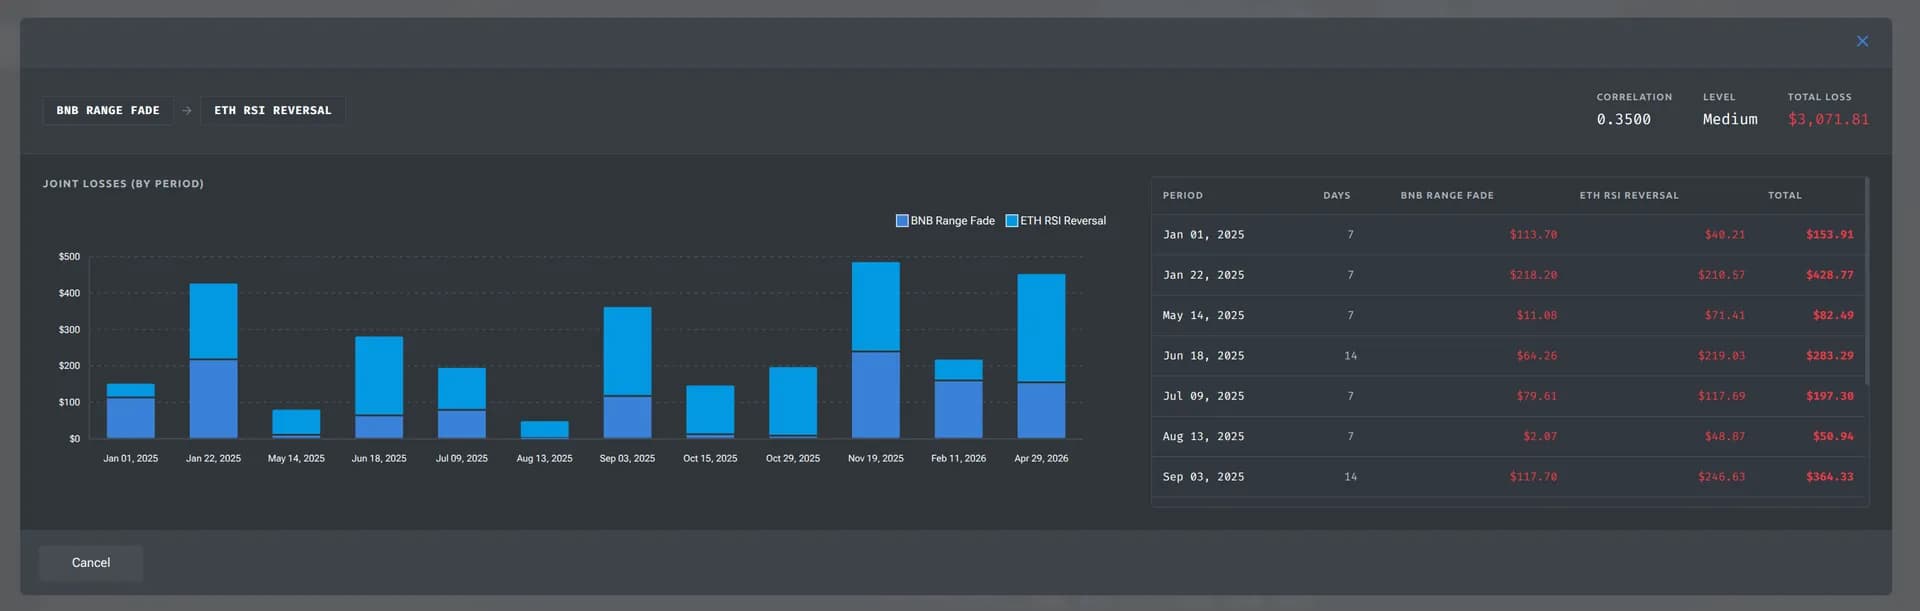
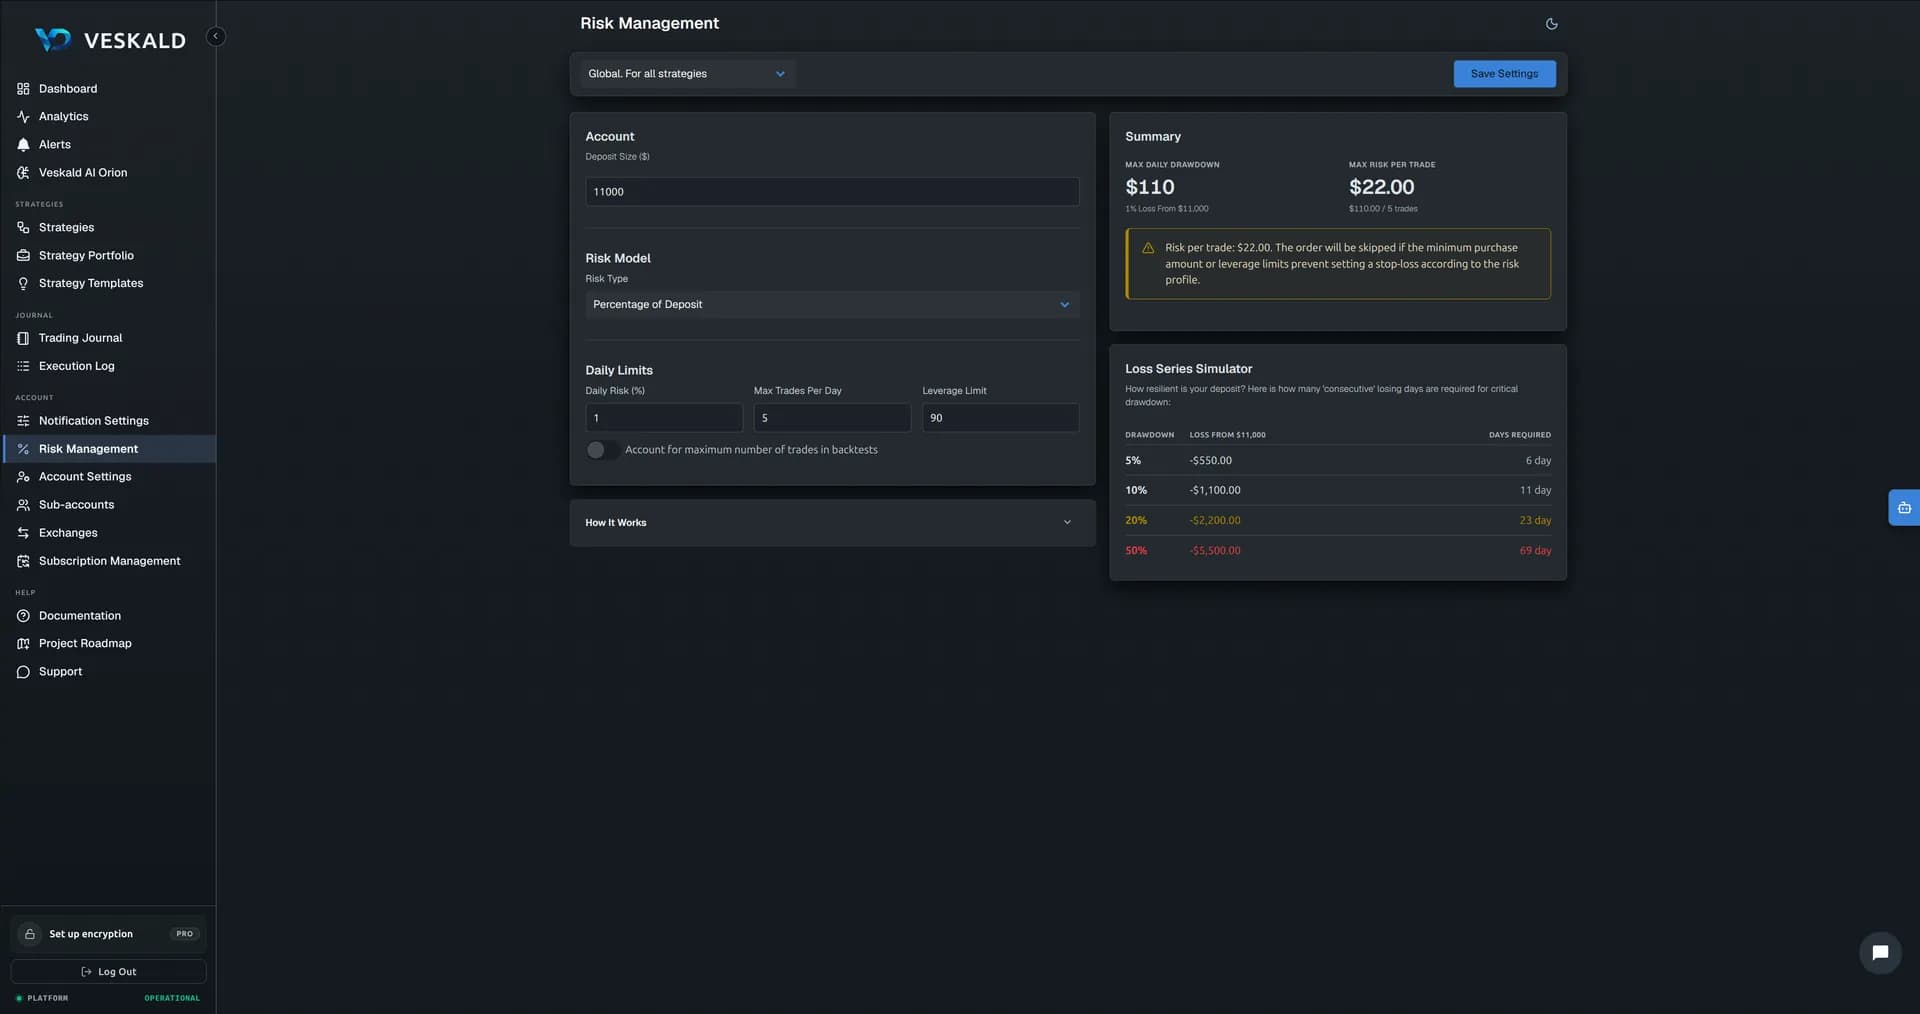
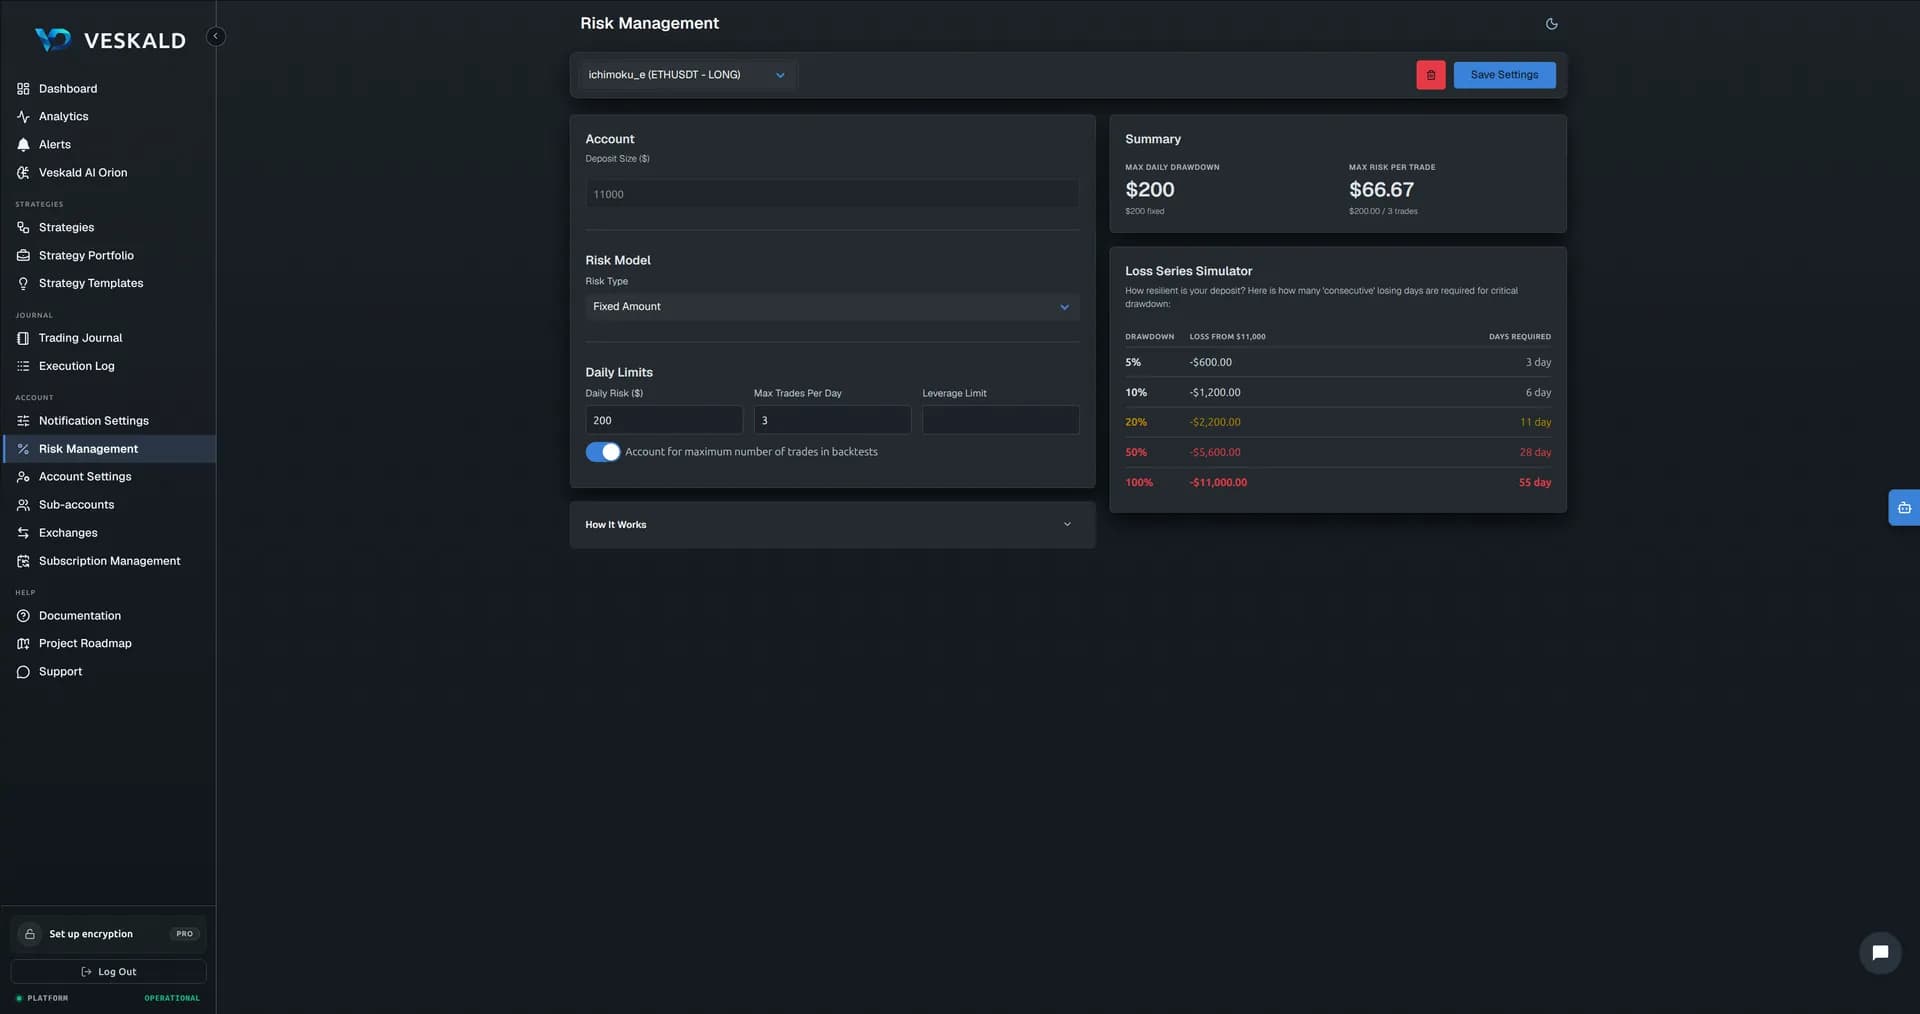
Управління ризиками на рівні портфеля
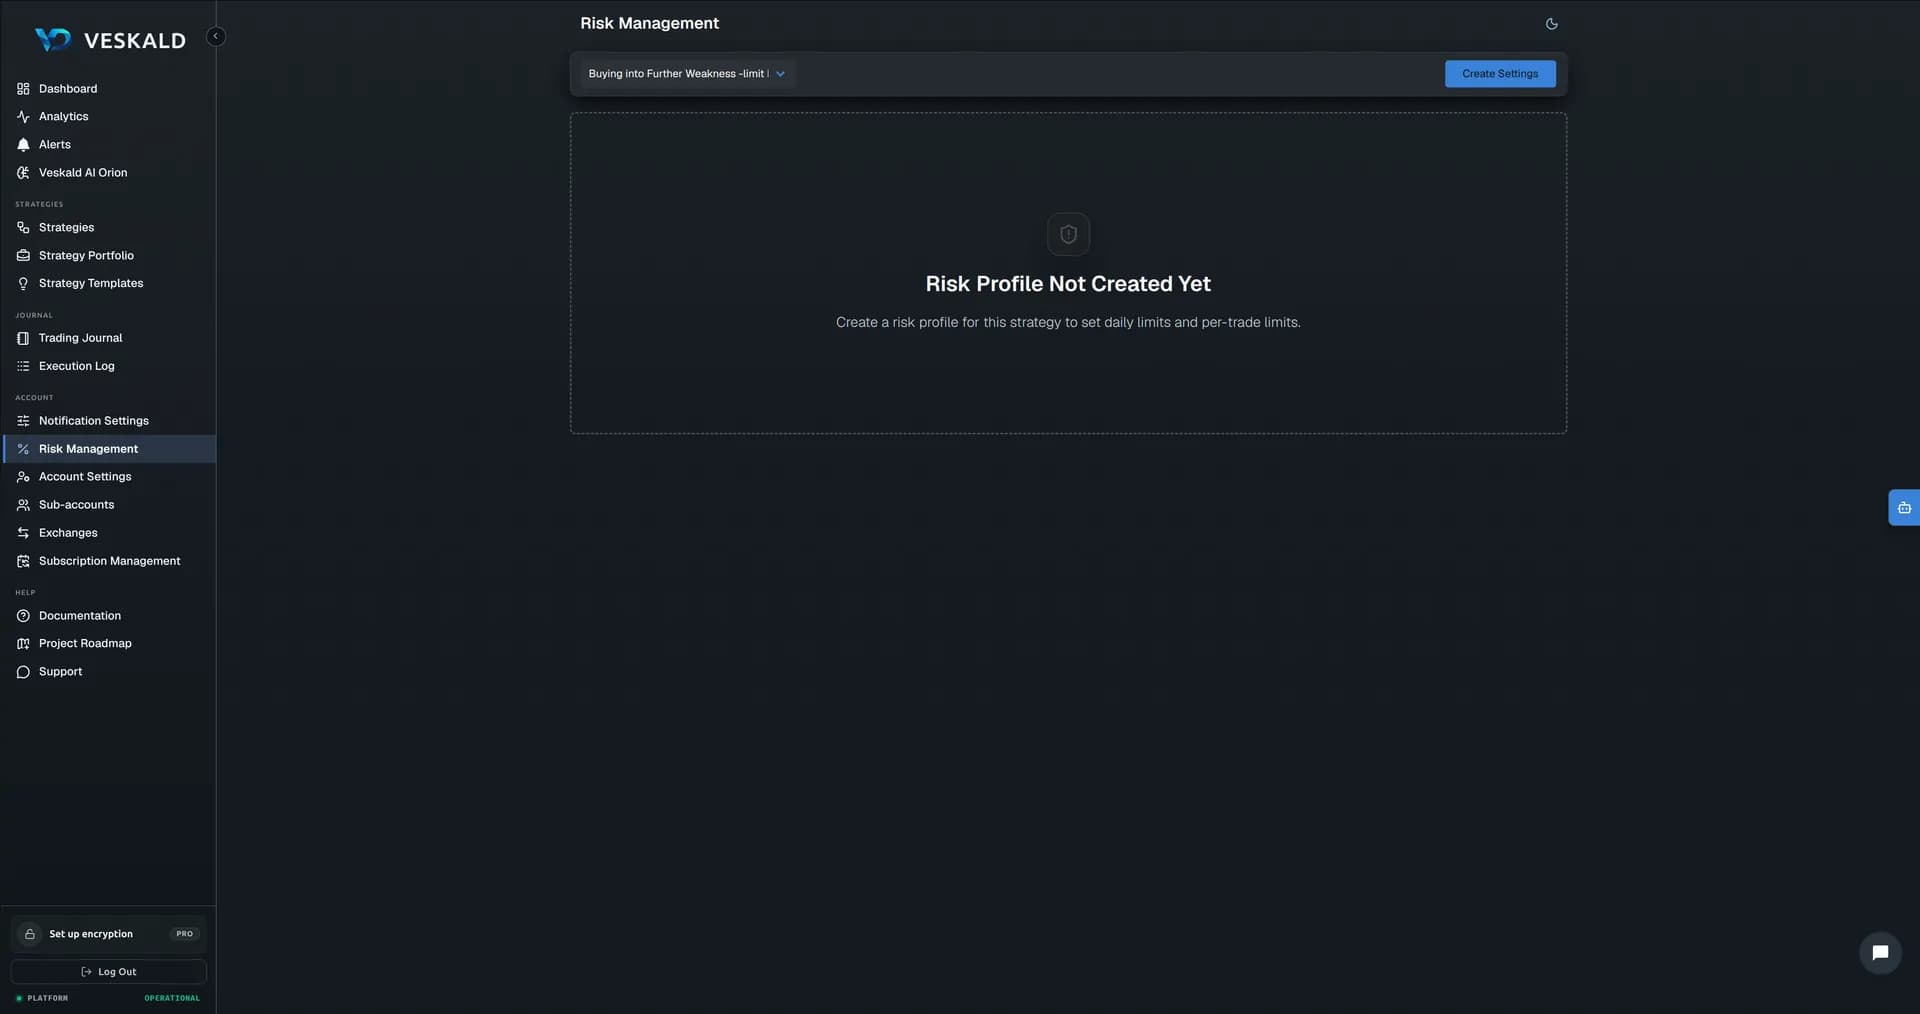
Глобальні правила для всіх стратегій: денний ліміт збитку, максимум угод на день, ліміт плеча. Плюс індивідуальні налаштування для кожної стратегії — загальні правила працюють як страхувальна сітка, конкретні налаштування уточнюють поведінку.
Калькулятор «Що якщо» показує, через скільки днів за поточних налаштувань ви досягнете певної просадки, — щоб заздалегідь зрозуміти, чи не надто агресивний ваш підхід.